Ngân hàng

Bài toán vốn 1,500 tỷ USD đặt ngân hàng trước áp lực đệm vốn và thách thức cho thị trường trái phiếu

Nhu cầu vốn lên tới 1,500 tỷ USD cho giai đoạn 2026 - 2030 đang đặt gánh nặng lớn lên hệ thống ngân hàng thông qua cả kênh tín dụng và thị trường trái phiếu. Sự phụ thuộc này tạo ra áp lực gia tăng đệm vốn, đòi hỏi thị trường khẩn trương phát triển các cấu trúc hạ tầng mềm để đa dạng hóa nguồn lực dài hạn và giảm thiểu rủi ro tập trung.
Gần 7.2 ngàn tỷ đồng thoát khỏi giao dịch lừa đảo mạng nhờ 5.8 triệu lượt cảnh báo gian lận

Sự bùng nổ của giao dịch phi tiền mặt đi kèm với những rủi ro lừa đảo công nghệ cao ngày càng phức tạp. Thông qua các hệ thống giám sát và đối chiếu dữ liệu tập trung, ngành ngân hàng đã kịp thời ngăn chặn hàng ngàn tỷ đồng khỏi các giao dịch gian lận, đồng thời tiếp tục củng cố hành lang pháp lý để nâng cao khả năng chống chịu của toàn hệ thống.

Dòng vốn kinh tế 2026: Tìm động lực mới ngoài kênh ngân hàng

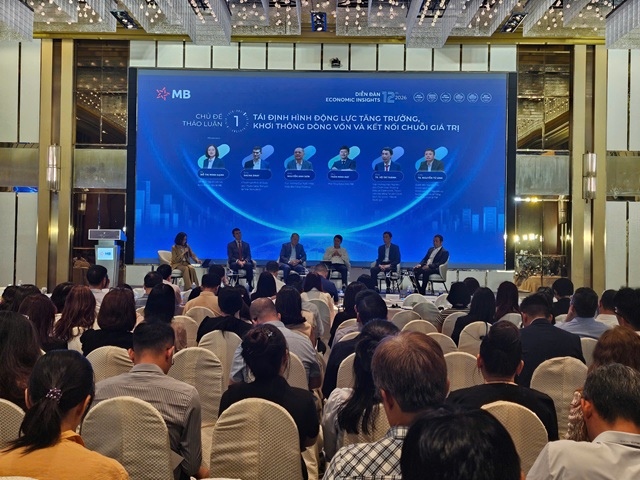
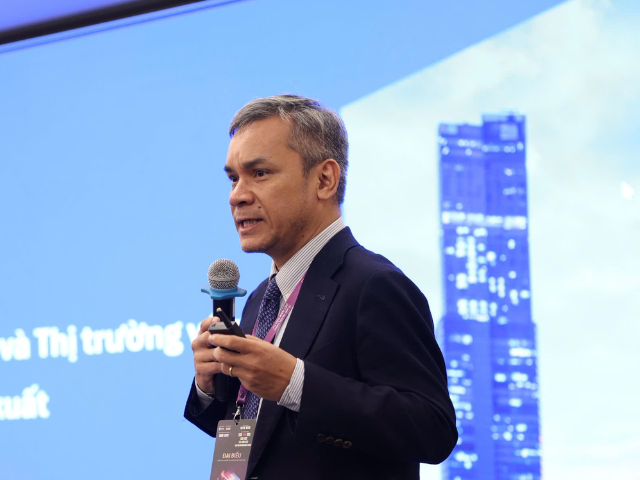
Tại Diễn đàn Kinh tế MB Economic Insights, phiên thảo luận “Tái định hình động lực tăng trưởng, khơi thông dòng vốn và kết nối chuỗi giá trị” sáng ngày 06/11, các chuyên gia đã phân tích về sự chuyển dịch của nền kinh tế Việt Nam năm 2026, đề xuất những giải pháp mang tính đột phá nhằm đa dạng hóa kênh huy động vốn ngoài ngân hàng và giải tỏa điểm nghẽn thanh khoản hệ thống.

TS. Võ Trí Thành: Tăng trưởng không chỉ là con số, mà là năng lực thích ứng

Giữa làn sóng biến động địa chính trị và thách thức huy động nguồn lực phát triển, mục tiêu tăng trưởng kinh tế đòi hỏi góc nhìn dài hạn và chất lượng hơn. Chia sẻ về bức tranh vĩ mô và bài toán điều hành, TS. Võ Trí Thành nhấn mạnh tăng trưởng thực sự không chỉ nằm ở các chỉ số ngắn hạn, mà được đo đếm bằng năng lực thích ứng, sự xanh hóa và khả năng chống chịu của hệ thống trước mọi biến số toàn cầu.

Giao dịch tài sản mã hóa P2P tiềm ẩn rủi ro khi dòng tiền nằm ngoài tầm kiểm soát ngân hàng

Thị trường tài sản mã hóa tại Việt Nam có quy mô người tham gia lớn, nhưng phần lớn giao dịch vẫn diễn ra trên các nền tảng nước ngoài và thông qua hình thức ngang hàng (P2P). Điều này tạo ra khoảng trống kết nối với hệ thống ngân hàng, đồng thời phát sinh rủi ro về lừa đảo, rửa tiền và khả năng truy vết dòng tiền.

Chiều sâu bán lẻ tạo lợi thế cho VPBank trước chuẩn mực quản trị mới

VPBank mở rộng hoạt động bán lẻ bằng cách phân tích dữ liệu khách hàng hiện hữu để thiết kế sản phẩm phù hợp với nhu cầu của từng nhóm. Cách tiếp cận này mở ra dư địa tăng trưởng mạnh mẽ về tín dụng và dịch vụ, đồng thời góp phần củng cố nguồn vốn huy động khi ngân hàng chuẩn bị đáp ứng các yêu cầu về quản trị thanh khoản theo Basel III.