
Bài toán vốn 1,500 tỷ USD đặt ngân hàng trước áp lực đệm vốn và thách thức cho thị trường trái phiếu
Bài toán vốn 1,500 tỷ USD đặt ngân hàng trước áp lực đệm vốn và thách thức cho thị trường trái phiếu
Nhu cầu vốn lên tới 1,500 tỷ USD cho giai đoạn 2026 - 2030 đang đặt gánh nặng lớn lên hệ thống ngân hàng thông qua cả kênh tín dụng và thị trường trái phiếu. Sự phụ thuộc này tạo ra áp lực gia tăng đệm vốn, đòi hỏi thị trường khẩn trương phát triển các cấu trúc hạ tầng mềm để đa dạng hóa nguồn lực dài hạn và giảm thiểu rủi ro tập trung.
Chia sẻ tại Diễn đàn An ninh Tài chính số 2026, ông Nguyễn Hữu Hiệu - Tổng Giám đốc CTCP FiinGroup Việt Nam đã nói về bức tranh tương quan giữa hệ thống tín dụng và thị trường vốn, từ đó chỉ ra những điểm nghẽn trong việc huy động nguồn lực cho nền kinh tế.
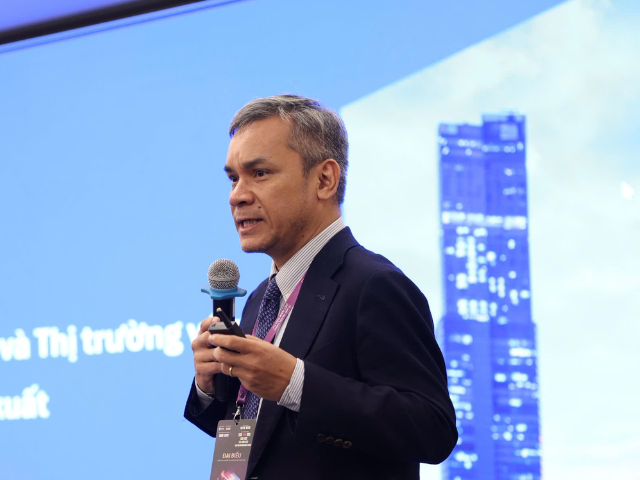
Ông Nguyễn Hữu Hiệu. - Ảnh: BTC
|
Cụ thể, để hiện thực hóa mục tiêu tăng trưởng giai đoạn 2026 - 2030, Việt Nam cần huy động lượng vốn 1,500 tỷ USD. Tuy nhiên, nhu cầu này đang phụ thuộc rất lớn vào hệ thống ngân hàng. Quy mô của khối tín dụng hiện lấn át hoàn toàn so với thị trường vốn ngoài ngân hàng.
Bóc tách dữ liệu cho thấy hệ thống ngân hàng đang phải gánh vác cùng lúc ba vai trò quá lớn: cấp tín dụng, phát hành và mua trái phiếu.Ngân hàng hiện nắm giữ gần 60% tổng lượng trái phiếu doanh nghiệp phát hành và là nhóm mua trái phiếu chính phủ lớn chỉ sau Quỹ Bảo hiểm xã hội và các công ty bảo hiểm nhân thọ.
Chỉ tính riêng 9 tháng đầu năm 2026, khối ngân hàng thương mại đã huy động lượng vốn gần 20 tỷ USD thông qua phát hành trái phiếu trong nước và quốc tế, chiếm 53% tổng giá trị phát hành trái phiếu doanh nghiệp toàn thị trường. Đối với các khoản vay ngoại tệ từ nước ngoài, ngân hàng cũng chiếm tỷ trọng áp đảo 70%, trong khi khu vực doanh nghiệp phi ngân hàng chỉ 30%.
Hệ quả của việc gánh quá nhiều vai trò là đệm vốn của các ngân hàng chịu sức ép lớn. Hiện nay, bộ đệm vốn của hệ thống ngân hàng Việt Nam vẫn ở mức tương đối khiêm tốn. Đáng chú ý, mức trung vị của tỷ lệ an toàn vốn (CAR) tại nhóm ngân hàng thương mại nhà nước đang thấp hơn so với các ngân hàng thương mại cổ phần tư nhân. Việc phải tăng đệm vốn là thách thức lớn để khối ngân hàng vừa đảm bảo cung ứng vốn, vừa tuân thủ quy định an toàn của Ngân hàng Nhà nước và chuẩn mực Basel III.
Ở khía cạnh cấu trúc, sự lấn át của ngân hàng vô hình trung làm giảm vai trò của các tổ chức tín dụng không nhận tiền gửi và khu vực doanh nghiệp nói chung. Thực tế cho thấy đa số dư nợ trái phiếu doanh nghiệp hiện mang lãi suất thả nổi. Trong khi đó, việc thiếu vắng các tổ chức định giá trái phiếu và đường cong lợi suất chuẩn làm cơ sở tham chiếu khiến lợi suất chưa phản ánh đúng rủi ro tín dụng. Điểm khuyết này tạo ra độ biến động cao và thiếu tính ổn định dài hạn.
Để giải quyết bài toán vốn khi quy mô nền kinh tế tiến tới mốc 1,000 tỷ USD trong vài năm tới, chuyên gia đề xuất 4 hướng chiến lược mang tính bắt buộc.
Thứ nhất, ngân hàng cần nâng tầm vai trò trung gian tài chính, không chỉ phát hành mà còn phân phối các sản phẩm trái phiếu ra thị trường để kết nối doanh nghiệp với nguồn vốn dài hạn, đa dạng hóa vị thế và nguồn thu. Định hướng hợp tác và kết nối quốc tế này cũng đồng điệu với góc nhìn từ khu vực của đại diện Maybank. Thứ hai, thị trường cần phát triển các sản phẩm hướng tới tệp nhà đầu tư rộng rãi, đặc biệt là nhà đầu tư tổ chức.
Thứ ba, sự thay đổi quy mô nền kinh tế và thị trường vốn bắt buộc hệ thống ngân hàng phải cải cách để hiện thực hóa tham vọng tăng trưởng. Thứ tư, cốt lõi của sự phát triển là phải xây dựng "hạ tầng mềm" và hệ sinh thái thể chế. Thị trường cần sự tham gia sâu rộng của các bên thứ ba như tổ chức xếp hạng tín nhiệm, kiểm toán, tư vấn và hệ thống cảnh báo sớm.
Các công cụ này sẽ trực tiếp giảm thiểu sự bất đối xứng thông tin giữa doanh nghiệp phát hành và nhà đầu tư, qua đó xây dựng "Thị trường của Niềm tin" nhằm đảm bảo sự phát triển bền vững cho cả thị trường vốn và hệ thống ngân hàng trong kỷ nguyên mới.
Thanh Trúc