Chính sách

Sàn giao dịch cho doanh nghiệp khởi nghiệp sáng tạo: Từ chủ trương đến thiết kế vận hành

Khi thị trường chứng khoán được kỳ vọng huy động khoảng 5.4 triệu tỷ đồng trong giai đoạn 2026-2030, việc hình thành thị trường chuyên biệt cho doanh nghiệp khởi nghiệp sáng tạo đang chuyển từ chủ trương sang giai đoạn thiết kế cụ thể. Tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam”, ông Lương Hải Sinh, Chủ tịch Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam (VNX), cho biết: “Chúng tôi đang từng bước nghiên cứu xây dựng sàn giao dịch chuyên biệt dành cho các doanh nghiệp khởi nghiệp đổi mới sáng tạo (Start-up)”. Vấn đề đặt ra không chỉ là có sàn hay chưa, mà là sàn được thiết kế và vận hành thế nào để vừa mở đường cho dòng vốn, vừa bảo đảm an toàn thị trường.
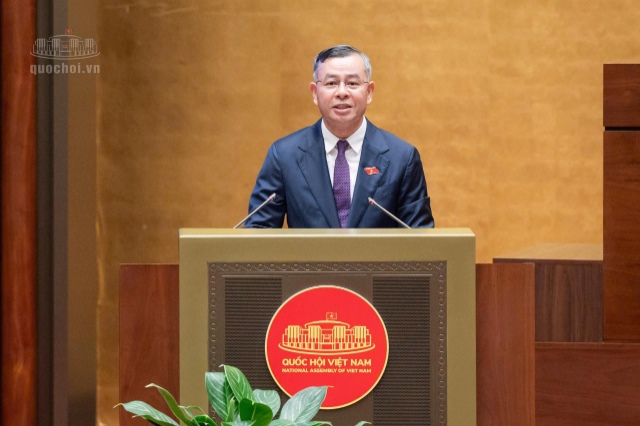
Bộ trưởng Tài chính: Cơ quan quản lý đang làm việc với MSCI để tiếp tục đánh giá và xếp hạng thị trường

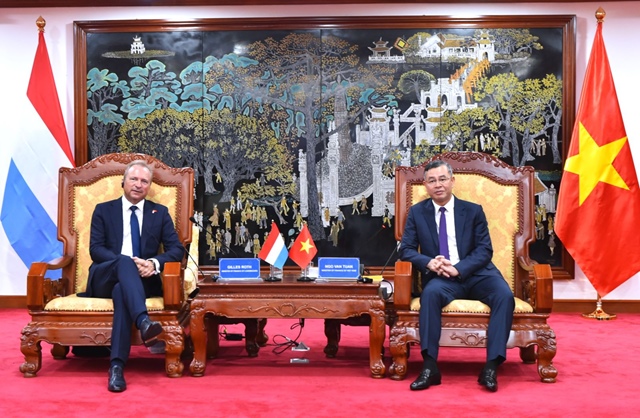
Bộ trưởng Ngô Văn Tuấn chia sẻ, với sự nỗ lực không ngừng, thị trường chứng khoán Việt Nam đã được tổ chức xếp hạng thị trường FTSE Russell nâng hạng từ cận biên lên mới nổi thứ cấp. Trên thế giới hiện nay có ba tổ chức xếp hạng thị trường uy tín nhất gồm FTSE Russell, MSCI và S&P Dow Jones. Cơ quan quản lý đang tiếp tục làm việc với MSCI để tiếp tục đánh giá và xếp hạng thị trường. 

Chủ tịch UBCKNN: Nâng hạng thị trường không phải là đích đến, mà là điểm khởi đầu của một hành trình mới

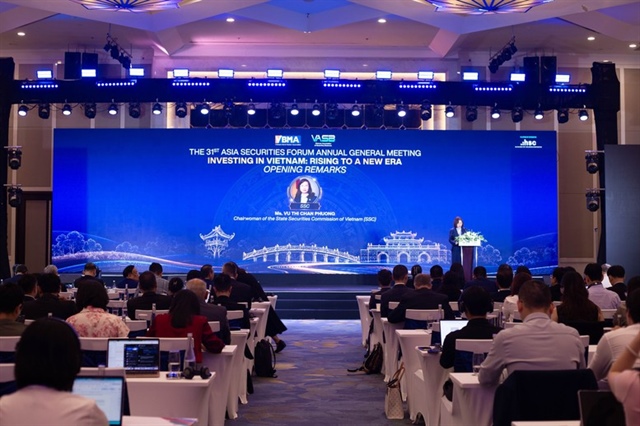
Theo Chủ tịch Ủy ban Chứng khoán Nhà nước(UBCKNN) Vũ Thị Chân Phương: Nâng hạng thị trường không phải là đích đến, mà là điểm khởi đầu của một hành trình mới. Một thị trường mới nổi không chỉ cần có quy mô lớn hơn; quan trọng hơn, thị trường phải minh bạch hơn, hiệu quả hơn, an toàn hơn và tiệm cận hơn với các chuẩn mực quốc tế.

Từ NISA, SIP đến TISA: Bài học chuyển tiết kiệm thành đầu tư cho thị trường Việt Nam

Nhật Bản, Ấn Độ, Thái Lan và Đức dùng tài khoản ưu đãi thuế và cơ chế đầu tư định kỳ để đưa tiền gửi của hộ gia đình vào thị trường vốn. Tại Việt Nam, nhà đầu tư cá nhân đã là lực lượng dẫn dắt thị trường, nhưng chủ yếu giao dịch trực tiếp và ngắn hạn. Khi dòng vốn ngoại có cơ hội quay lại sau nâng hạng, câu hỏi đặt ra là làm thế nào để biến lực cầu cá nhân thành nguồn vốn dài hạn ổn định.

4 đợt vốn FTSE và quãng đường còn lại tới chuẩn MSCI

Thị trường chứng khoán Việt Nam bước vào lộ trình bốn đợt tái cơ cấu danh mục của các quỹ theo bộ chỉ số FTSE, với dòng vốn thụ động ước tính 1.5-2 tỷ USD. Bên cạnh cơ hội đón vốn, các báo cáo trình bày tại Diễn đàn Chứng khoán châu Á (ASF AGM) 2026 ở Hà Nội chỉ ra một số điểm nghẽn mà thị trường cần xử lý để tiến tới chuẩn mới nổi của MSCI.

Cuộc đua T+1 ở châu Á và những rào cản ngoại hối

Hồng Kông, Hàn Quốc và Liên minh châu Âu đều đã lên kế hoạch rút ngắn chu kỳ thanh toán cổ phiếu xuống T+1. Phân tích của ASIFMA tại Diễn đàn Chứng khoán châu Á (ASF AGM 2026) cảnh báo rằng tỷ lệ lỗi thanh toán thấp của châu Á dễ tạo cảm giác thị trường đã sẵn sàng. Thực tế, kiểm soát ngoại hối và cơ chế xử phạt chặt có thể làm T+1 trở nên khó hơn với nhà đầu tư toàn cầu.