
Sàn giao dịch cho doanh nghiệp khởi nghiệp sáng tạo: Từ chủ trương đến thiết kế vận hành
Sàn giao dịch cho doanh nghiệp khởi nghiệp sáng tạo: Từ chủ trương đến thiết kế vận hành
Khi thị trường chứng khoán được kỳ vọng huy động khoảng 5.4 triệu tỷ đồng trong giai đoạn 2026-2030, việc hình thành thị trường chuyên biệt cho doanh nghiệp khởi nghiệp sáng tạo đang chuyển từ chủ trương sang giai đoạn thiết kế cụ thể. Tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam”, ông Lương Hải Sinh, Chủ tịch Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam (VNX), cho biết: “Chúng tôi đang từng bước nghiên cứu xây dựng sàn giao dịch chuyên biệt dành cho các doanh nghiệp khởi nghiệp đổi mới sáng tạo (Start-up)”. Vấn đề đặt ra không chỉ là có sàn hay chưa, mà là sàn được thiết kế và vận hành thế nào để vừa mở đường cho dòng vốn, vừa bảo đảm an toàn thị trường.
Từ chủ trương đến bài toán thiết kế
Chủ trương hình thành thị trường chứng khoán chuyên biệt cho doanh nghiệp khởi nghiệp sáng tạo đã có điểm tựa pháp lý. Điều 41 Luật Khoa học, công nghệ và đổi mới sáng tạo (Luật số 93/2025/QH15) dành riêng nội dung về tổ chức thị trường giao dịch chứng khoán chuyên biệt cho nhóm doanh nghiệp này; theo đó, VNX và các công ty con có thể tổ chức thị trường thông qua một phân bảng chuyên biệt, còn điều kiện đặc thù về đăng ký giao dịch, niêm yết sẽ do Chính phủ quy định. Ở góc độ triển khai, tháng 10/2025, đại diện Ủy ban Chứng khoán Nhà nước cho biết Bộ Tài chính đang phối hợp với Bộ Khoa học và Công nghệ xây dựng sàn giao dịch gồm hai bảng, là bảng đăng ký giao dịch và bảng niêm yết, trong đó không bắt buộc doanh nghiệp phải có lãi mà xem xét các tiêu chí như doanh thu, số người dùng hoặc giá trị sản phẩm.
Đầu năm 2026, việc vận hành và giám sát thị trường giao dịch chứng khoán chuyên biệt cho doanh nghiệp khởi nghiệp sáng tạo tiếp tục được nêu trong các nhiệm vụ ưu tiên của ngành chứng khoán. Những tín hiệu này cho thấy công việc đang chuyển từ định hướng sang giai đoạn chuẩn bị điều kiện, và câu hỏi then chốt lúc này là thiết kế.
Bối cảnh cung - cầu vốn làm cho câu hỏi ấy thêm phần cấp thiết. Giai đoạn 2026-2030, nền kinh tế cần khoảng 38.5 triệu tỷ đồng vốn đầu tư toàn xã hội, trong đó thị trường chứng khoán cần huy động khoảng 5.4 triệu tỷ đồng; vốn hóa thị trường hiện xấp xỉ 10.7 triệu tỷ đồng, tương đương khoảng 83% GDP năm 2025. Ở chiều ngược lại, theo báo cáo của VinVentures, năm 2025 thị trường vốn mạo hiểm Việt Nam ghi nhận khoảng 41 thương vụ với tổng giá trị khoảng 215 triệu USD, năm suy giảm thứ năm liên tiếp. Đặt hai bức tranh cạnh nhau, có thể thấy thị trường chứng khoán công khai đã đạt quy mô đáng kể, trong khi những nấc đầu của chuỗi cung ứng vốn cho đổi mới sáng tạo vẫn còn khá mỏng.
Có thể hình dung dòng vốn của một doanh nghiệp khởi nghiệp như một chiếc thang gồm nhiều bậc: vốn tự có và nhà đầu tư thiên thần, quỹ đầu tư mạo hiểm, thị trường giao dịch chuyên biệt, rồi niêm yết chính thức trên HOSE hoặc HNX. Sàn chuyên biệt giữ vị trí bậc trung gian; giá trị của nó không nằm ở việc có thêm một địa điểm giao dịch, mà ở chỗ doanh nghiệp và nhà đầu tư có thể đi lên, và khi cần thì đi ra, một cách thông suốt. Từ cách nhìn này, ba câu hỏi thiết kế cần được trả lời: doanh nghiệp nào được vào và theo tiêu chuẩn nào; giao dịch được tổ chức ra sao để có thanh khoản mà không tạo biến động quá mức; ai chịu trách nhiệm xác thực thông tin và bảo vệ nhà đầu tư. Nguyên tắc mà ông Sinh nhấn mạnh trong tham luận, rằng đa dạng hóa sản phẩm và mở rộng quy mô “phải luôn đi đôi với an toàn ổn định thị trường, hệ thống”, chính là thước đo cho cả ba câu hỏi này.
Hai mô hình tham chiếu và những lựa chọn thiết kế
Thực tiễn quốc tế cho thấy không có khuôn mẫu duy nhất; mỗi thị trường cân đối khác nhau giữa mức độ nới điều kiện đầu vào và các cơ chế bù đắp rủi ro. Hai mô hình dưới đây, đều có quy định công khai từ đơn vị vận hành, giúp làm rõ điều đó.
Catalist (Sở Giao dịch Singapore - SGX). Theo Quy tắc 406 trong bộ quy tắc niêm yết Catalist, doanh nghiệp đăng ký không cần đáp ứng yêu cầu tối thiểu về thời gian hoạt động, lợi nhuận hay vốn điều lệ. Thay vào đó, tổ chức bảo trợ phải xác nhận với sở giao dịch rằng doanh nghiệp phù hợp để niêm yết và tuân thủ quy tắc, đồng thời xem xét các tuyên bố về tư cách, sự liêm chính của thành viên hội đồng quản trị, ban điều hành và cổ đông kiểm soát. Nói cách khác, ngưỡng tài chính được hạ xuống, còn ngưỡng trách nhiệm của tổ chức trung gian được nâng lên.
TOKYO PRO Market (Tập đoàn Japan Exchange Group - JPX). Thị trường này chỉ dành cho nhà đầu tư chuyên nghiệp; việc thẩm định niêm yết do J-Adviser thực hiện, không phải sở giao dịch. Theo JPX, thời gian phê duyệt khoảng 10 ngày làm việc kể từ khi nộp hồ sơ, so với khoảng hai tháng ở thị trường Growth; kỳ kiểm toán yêu cầu trước niêm yết là một năm, thay vì hai năm; báo cáo kiểm soát nội bộ và công bố thông tin hằng quý không bắt buộc. Ở mô hình này, “van điều chỉnh” nằm ở phạm vi nhà đầu tư: điều kiện được nới, nhưng đối tượng tham gia được thu hẹp.
|
So sánh một số lựa chọn thiết kế của hai thị trường chuyên biệt
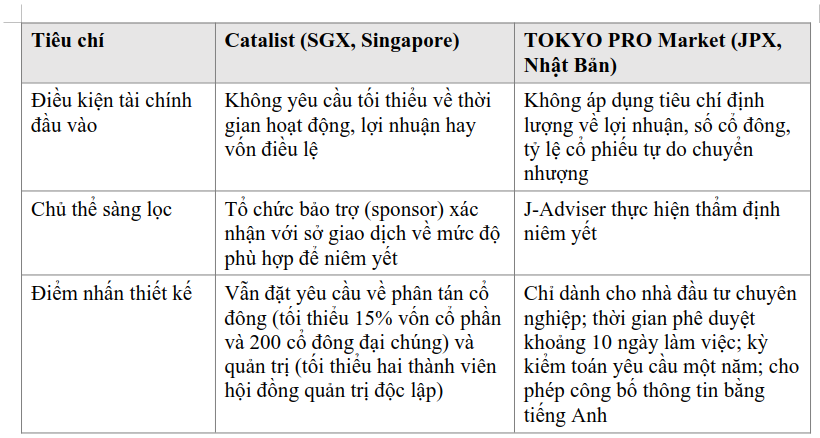
Nguồn: Tác giả tổng hợp từ Bộ quy tắc niêm yết Catalist của SGX (SGX Rulebook, Quy tắc 406) và trang giới thiệu TOKYO PRO Market của JPX
|
Hai ví dụ cho thấy một quy luật khá nhất quán: khi hạ ngưỡng tài chính, thị trường thường bổ sung ít nhất một cơ chế thay thế, như trách nhiệm của tổ chức bảo trợ, giới hạn đối tượng đầu tư, hoặc các yêu cầu về quản trị và phân tán cổ đông. Đối với Việt Nam, khả năng vận dụng cần được cân nhắc trên ba điểm: năng lực và uy tín của các công ty chứng khoán nếu đảm nhiệm vai trò bảo trợ trong lĩnh vực công nghệ; quy mô nhóm nhà đầu tư chuyên nghiệp trong nước; và khuôn khổ pháp lý đã xác định nhóm đối tượng tham gia thị trường. Do đó, mô hình phù hợp nhiều khả năng là sự kết hợp có chọn lọc, thay vì sao chép nguyên mẫu từ một thị trường cụ thể.
Gợi mở lộ trình vận hành thận trọng, có kiểm soát
Từ yêu cầu bảo đảm cân bằng giữa thúc đẩy đổi mới sáng tạo và ổn định thị trường, có thể xem xét bốn hướng triển khai sau.
Thứ nhất, thử nghiệm có kiểm soát và đo lường ngay từ đầu. Tại buổi đối thoại tháng 10/2025, ông Nguyễn Đức Thông, Tổng giám đốc Công ty cổ phần Chứng khoán SSI, đề xuất vận hành mô hình trong cơ chế thử nghiệm (sandbox) hoặc trung tâm tài chính, gắn việc nới lỏng tiêu chí với quản trị rủi ro. Hướng tiếp cận này có thể được xem xét: giới hạn số lượng doanh nghiệp, quy mô phát hành và nhóm nhà đầu tư trong giai đoạn đầu, đồng thời xác định trước các tiêu chí đánh giá để làm căn cứ quyết định mở rộng, điều chỉnh hay dừng.
Thứ hai, coi hai bảng cổ phiếu là hai bậc thang có cơ chế chuyển tầng rõ ràng. Mô hình bảng đăng ký giao dịch và bảng niêm yết phù hợp với tư duy bậc thang, với điều kiện các tiêu chí chuyển lên bảng niêm yết, tiến tới HOSE hoặc HNX, cũng như điều kiện chuyển xuống hoặc chấm dứt tư cách, được công bố minh bạch ngay từ đầu. Khi đó, doanh nghiệp có lộ trình dự báo được, nhà đầu tư biết khoản đầu tư của mình thuộc bậc nào, và thị trường chuyên biệt không trở thành điểm dừng kéo dài với thanh khoản thấp.
Thứ ba, lựa chọn cơ chế giao dịch phù hợp với quy mô thanh khoản nhỏ. Cổ phiếu của nhóm doanh nghiệp này có thể có giao dịch thưa và biên độ biến động giá lớn hơn mặt bằng chung. Vì vậy cần đánh giá thêm các công cụ như phiên giao dịch định kỳ, vai trò của tổ chức tạo lập thị trường, biên độ giá và các biện pháp giám sát riêng. Về hạ tầng, theo tham luận, VNX đang nâng cấp hệ thống công nghệ thông tin, phối hợp nghiên cứu và đưa vào vận hành cơ chế đối tác bù trừ trung tâm (CCP) và tài khoản giao dịch tổng (OTA), đồng thời tăng cường giám sát liên thị trường. Đây là nền tảng để thị trường chuyên biệt có thể liên thông với hệ thống hiện hữu, hạn chế việc xây dựng hạ tầng tách rời.
Thứ tư, chuẩn hóa công bố thông tin, bảo vệ nhà đầu tư và rà soát định kỳ. Khi tiêu chí lợi nhuận không còn là điều kiện bắt buộc, các chỉ tiêu phi tài chính như doanh thu, số người dùng hay giá trị tài sản trí tuệ cần có phương pháp xác định thống nhất và được xác thực độc lập. Song song, nên xây dựng bộ chỉ tiêu theo dõi gồm số doanh nghiệp tham gia, giá trị vốn huy động, thanh khoản, tỷ lệ chuyển tầng và mức độ tuân thủ công bố thông tin, làm cơ sở rà soát định kỳ. Hoạt động đào tạo, phổ cập kiến thức tài chính cho nhà đầu tư mà VNX nêu trong tham luận cũng cần được gắn với nhóm tài sản có mức rủi ro cao này.
Kết luận
Sàn giao dịch cho doanh nghiệp khởi nghiệp sáng tạo là một mắt xích trong chuỗi cung ứng vốn, không phải đích đến tự thân. Với nền tảng pháp lý đã hình thành, trọng tâm hiện nay chuyển sang thiết kế: tiêu chí vào - ra, vai trò của các chủ thể trung gian, cơ chế giao dịch và công cụ bảo vệ nhà đầu tư. Cách tiếp cận từng bước, có đo lường, cho phép tích lũy kinh nghiệm trước khi mở rộng, đồng thời giữ được nguyên tắc an toàn, ổn định mà VNX nhấn mạnh. Nếu được xây dựng đồng bộ với các điều kiện nêu trên, thị trường chuyên biệt có thể trở thành bậc nối đáng tin cậy giữa vốn mạo hiểm và thị trường niêm yết chính thức.
TS. Phạm Tiến Đạt - Học viện Tài chính, Bộ Tài chính