
Dòng vốn kinh tế 2026: Tìm động lực mới ngoài kênh ngân hàng
Dòng vốn kinh tế 2026: Tìm động lực mới ngoài kênh ngân hàng
Tại Diễn đàn Kinh tế MB Economic Insights, phiên thảo luận “Tái định hình động lực tăng trưởng, khơi thông dòng vốn và kết nối chuỗi giá trị” sáng ngày 06/11, các chuyên gia đã phân tích về sự chuyển dịch của nền kinh tế Việt Nam năm 2026, đề xuất những giải pháp mang tính đột phá nhằm đa dạng hóa kênh huy động vốn ngoài ngân hàng và giải tỏa điểm nghẽn thanh khoản hệ thống.
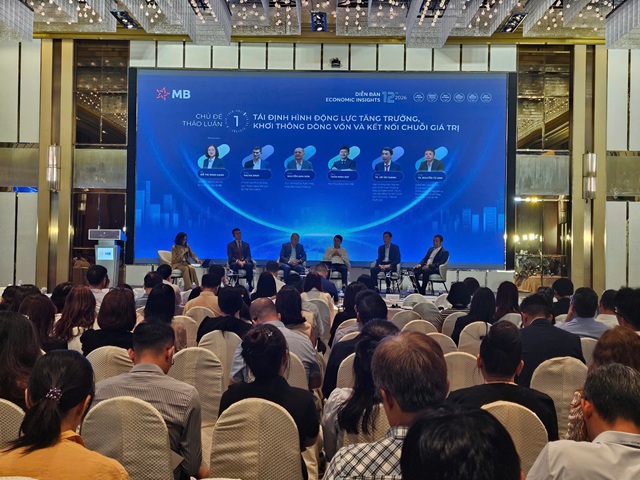
Phiên thảo luận “Tái định hình động lực tăng trưởng, khơi thông dòng vốn và kết nối chuỗi giá trị” ngày 06/11/2026. Ảnh: HĐ
|
Sự tách rời giữa GDP và dòng vốn tín dụng
Trái với quy luật tăng trưởng tín dụng thường gấp khoảng 2 lần GDP, năm 2026 ghi nhận GDP bứt phá gấp 1.5 lần trung bình nhiều năm trước, dù tín dụng cả năm dự báo chỉ đạt 16% (thấp hơn mức 19.7% năm ngoái) và mặt bằng lãi suất cho vay nhích tăng 1.9%. Giải mã hiện tượng này, ông Nguyễn Tú Anh - Giám đốc Nghiên cứu Chính sách tại VinUniversity, Nguyên Vụ trưởng Vụ Kinh tế Tổng hợp (Ban Kinh tế Trung ương) - đã chỉ ra 4 điểm khác biệt căn bản cùng 3 động cơ tăng trưởng mới của nền kinh tế.
Về 4 điểm khác biệt, thứ nhất là sự trở lại của ngành công nghiệp chế biến, chế tạo (chiếm tỷ trọng đóng góp 51% vào tăng trưởng, riêng xây dựng tăng 18%). Thứ hai là đà tăng trưởng dựa mạnh vào tích lũy và đầu tư toàn xã hội (tăng 15.1%), trong đó kim ngạch nhập khẩu dù thâm hụt 36 tỷ USD trên số liệu Hải quan nhưng bản chất chủ yếu là nhập khẩu máy móc, tư liệu sản xuất. Thứ ba là dòng vốn tín dụng được nắn thẳng vào các khu vực sản xuất thực (công nghiệp tăng 54%, xây dựng tăng 2.2 lần, nông nghiệp tăng 82%, trong khi lĩnh vực rủi ro giảm 90%). Thứ tư là vai trò lớn của FDI và các kênh vốn ngoài ngân hàng như thị trường chứng khoán (336.3 nghìn tỷ đồng) kết hợp ngân sách nhà nước, cung ứng khoảng 550,000 tỷ đồng cho nền kinh tế.
Về động cơ tăng trưởng mới, ông Nguyễn Tú Anh nhấn mạnh làn sóng FDI gắn liền với công nghệ AI - điện tử (xuất khẩu điện tử tăng 71%), sự bứt phá từ đầu tư tư nhân (tăng 14.9%) và đầu tư công (tăng 22.6%), cùng sự gia tăng năng suất nội ngành (năng lượng tăng 8.6%). Đà tăng GDP còn hưởng lợi từ quá trình chính thức hóa nền kinh tế (lao động phi chính thức giảm xuống 47%, hóa đơn điện tử tăng 70%) và cán cân thanh toán thực tế chuyển sang thặng dư 6-12 tỷ USD, tạo bệ đỡ cho tỷ giá và thu hút dòng vốn ngoại.
Đa dạng hóa kênh vốn ngoài ngân hàng
Để giải bài toán nguồn vốn, TS. Võ Trí Thành - Viện trưởng Viện nghiên cứu Chiến lược Thương hiệu và Cạnh tranh, Thành viên Tổ tư vấn Chính phủ đề xuất Việt Nam cần triển khai các giải pháp đột phá. Đầu tiên là phát triển mô hình Trung tâm Tài chính Quốc tế (VIFC) tại TP.HCM và Đà Nẵng nhằm kết nối trực tiếp dòng vốn quốc tế với doanh nghiệp trong nước mà không làm gia tăng áp lực lên hệ thống tiền tệ nội địa. Thứ hai là ứng dụng công nghệ Token hóa tài sản (Tokenization), cho phép chia nhỏ các tài sản hạ tầng, dự án bất động sản hoặc nguồn vốn của doanh nghiệp nhỏ và vừa (SME) để huy động vốn linh hoạt trên thị trường. Thứ ba là xây dựng hệ thống chấm điểm tín dụng dựa trên dữ liệu lớn (Big Data) nhằm giảm thiểu yêu cầu tài sản thế chấp truyền thống. Dù vậy, ông cũng lưu ý các giải pháp này cần thời gian hoàn thiện khung pháp lý và chưa thể thay thế ngay lập tức nguồn vốn tích lũy nội địa.
Đồng quan điểm về việc khai thác nguồn lực tài chính cho phát triển dài hạn, ông Sacha Dray - Chuyên gia kinh tế Quốc gia của World Bank tại Việt Nam - nhận định nguồn lực tài chính trong nước của Việt Nam thực chất rất dồi dào, vấn đề nằm ở cơ chế thu hút và tối ưu hóa sử dụng.
Dẫn chứng từ thực tiễn quốc tế, ông Sacha Dray cho biết tỷ lệ nhà đầu tư nước ngoài nắm giữ trái phiếu chính phủ tại Malaysia đạt 20%, Thái Lan đạt 20%, Indonesia đạt 15%, trong khi con số này tại Việt Nam hiện chỉ dừng ở mức khiêm tốn 0.1%. Điều này cho thấy dư địa rất lớn để Việt Nam thu hút các nhà đầu tư tổ chức quốc tế tham gia vào thị trường trái phiếu Chính phủ và trái phiếu công trình dài hạn.
Bên cạnh đó, chuyên gia từ World Bank khuyến nghị Việt Nam thúc đẩy mô hình Tài chính hỗn hợp (Blended Finance) và các cơ chế cho vay lại (Off-lending) thông qua các tổ chức phát triển quốc tế. Nguồn vốn đầu tư công chỉ nên đóng vai trò là vốn mồi, bởi khoảng 80% nhu cầu vốn dài hạn phải đến từ khu vực tư nhân. Đồng thời, cần sớm hoàn thiện quy định pháp lý để hạn chế tình trạng dùng tiền gửi ngắn hạn cho vay dài hạn tại các ngân hàng thương mại, kết hợp minh bạch hóa thông tin thị trường để tạo niềm tin cho các quỹ đầu tư quốc tế rót vốn vào các dự án hạ tầng và năng lượng bền vững.
Giải tỏa điểm nghẽn thanh khoản ngân hàng bằng nút thắt pháp lý dự án
Ông Trần Minh Đạt - Phó Tổng Giám đốc MB đã đưa ra đánh giá về năng lực cung ứng vốn của ngành ngân hàng. Nếu mục tiêu tăng trưởng GDP dừng ở mức 4-5% thì nguồn vốn ngân hàng hoàn toàn đáp ứng đủ. Tuy nhiên, khi nền kinh tế hướng tới mục tiêu tăng trưởng 2 chữ số, hệ thống ngân hàng không thể đơn độc gánh vác mà bắt buộc phải có sự chia lửa mạnh mẽ từ thị trường vốn.
Phân tích về áp lực thanh khoản của hệ thống ngân hàng trong năm 2026, ông Trần Minh Đạt chỉ ra 3 nguyên nhân chính. Thứ nhất là do bội thu ngân sách Nhà nước đạt mức rất cao, với thặng dư khoảng 313.6 nghìn tỷ đồng. Dòng tiền từ doanh nghiệp và người dân chảy mạnh vào Kho bạc Nhà nước nhưng tiến độ giải ngân đầu tư công chưa tương ứng, khiến một lượng tiền lớn bị rút khỏi lưu thông và đọng lại tại Kho bạc thay vì quay trở lại hệ thống ngân hàng thương mại.
Thứ hai là sự thay đổi trong thói quen thanh toán. Mặc dù thanh toán không dùng tiền mặt phát triển vượt bậc (chiếm 99% giao dịch, số lượng giao dịch tăng 24-25%), nhưng giá trị giao dịch lại có xu hướng giảm. Một lượng tiền mặt đáng kể vẫn lưu thông ngoài hệ thống ngân hàng, đặc biệt là ở khu vực hộ kinh doanh và kinh tế phi chính thức, làm giảm hệ số tạo tiền của toàn nền kinh tế.
Thứ ba là sự hạn chế về các công cụ hỗ trợ thanh khoản từ Ngân hàng Nhà nước. Các ngân hàng thương mại hiện đã sử dụng gần như toàn bộ giấy tờ có giá để vay qua thị trường mở (OMO), trong khi chính sách giảm dự trữ bắt buộc chỉ áp dụng giới hạn cho một số đơn vị.
Từ thực tế đó, Phó Tổng Giám đốc MB khẳng định giải pháp căn cơ và hiệu quả nhất hiện nay là tập trung tháo gỡ vướng mắc pháp lý cho các dự án bất động sản và giao thông hạ tầng. Khi dự án lớn được khai thông, dòng tiền không chỉ được giải phóng cho riêng dự án đó mà còn tạo ra hiệu ứng tích cực cho toàn bộ chuỗi cung ứng - từ doanh nghiệp vật liệu xây dựng, nhà thầu thi công cho đến các đơn vị dịch vụ. Dòng tiền chảy liên tục qua nhiều tầng sẽ tăng tốc độ quay vòng tiền tệ, tạo nguồn thu mới cho doanh nghiệp, từ đó giúp họ hoàn trả nợ vay ngân hàng và tạo ra nguồn tiền gửi mới, giải quyết dứt điểm bài toán thanh khoản và nợ xấu cho toàn bộ hệ thống tài chính.
Cát Lam