Góc nhìn

MSCI và FTSE - Hai góc nhìn bổ sung về hành trình hội nhập của thị trường chứng khoán Việt Nam

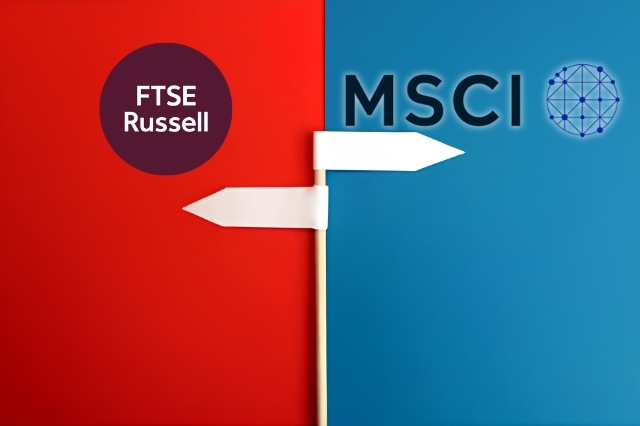
Trong vòng chưa đầy ba tháng, thị trường chứng khoán Việt Nam nhận được tín hiệu từ hai tổ chức xếp hạng chỉ số hàng đầu thế giới: ngày 08/04/2026, FTSE Russell chính thức xác nhận nâng hạng Việt Nam lên thị trường mới nổi thứ cấp từ tháng 9/2026; đến ngày 24/06/2026, MSCI công bố Báo cáo phân loại thị trường thường niên và tiếp tục không đưa Việt Nam vào danh sách theo dõi nâng hạng.
Phát hành chứng chỉ lưu ký quốc tế: Từ quyết tâm đến hiện thực - khoảng cách không chỉ nằm ở pháp lý

Thị trường chứng khoán Việt Nam đang chịu áp lực bán ròng kéo dài từ khối nhà đầu tư nước ngoài, xu hướng không đảo chiều ngay cả sau sự kiện FTSE Russell chính thức nâng hạng lên nhóm thị trường mới nổi thứ cấp, có hiệu lực từ tháng 9/2026. Chỉ riêng 5 tháng đầu năm 2026, khối ngoại đã bán ròng gần 2,5 tỷ USD. Áp lực này phản ánh những rào cản cấu trúc chưa được tháo gỡ triệt để: giới hạn sở hữu nước ngoài, chi phí tiếp cận thị trường cao và thiếu sản phẩm đầu tư phù hợp với quy trình phân bổ vốn của nhà đầu tư tổ chức quốc tế.

Chuyển đổi động lực tăng trưởng - vươn vai cùng bốn biển

Lời tòa soạn: Nửa thế kỷ Sài Gòn - Gia Định mang tên Chủ tịch Hồ Chí Minh, đó không chỉ là cột mốc đánh dấu thành phố hòa bình, thống nhất mà còn chuyên chở lòng biết ơn “Người đi tìm hình của Nước”. Để từ đó, sau 50 năm, TP Hồ Chí Minh sang trang với một vị thế mới, một tầm vóc mới và vẹn nguyên khát vọng “Non sông Việt Nam có trở nên tươi đẹp hay không, dân tộc Việt Nam có bước tới đài vinh quang để sánh vai với các cường quốc năm châu được hay không…” hiện thực hóa lời căn dặn, nhắn nhủ của Người. Để cuối cùng, dân giàu, nước mạnh, thành phố mang tên Người phồn thịnh, văn minh, hạnh phúc.

Nâng chuẩn người hành nghề chứng khoán: Bước trưởng thành tiếp theo của thị trường

Thị trường chứng khoán Việt Nam đang đứng trước những cột mốc lịch sử. Khi được nâng hạng từ thị trường cận biên lên mới nổi, một trong những mắt xích cốt lõi cần phải thay đổi chính là chất lượng nguồn nhân lực. Sự ra đời của Thông tư 135/2025 là một bước đi mang tính chiến lược, buộc toàn bộ hệ thống nhân sự ngành chứng khoán phải chuyển mình.

AI: Hạ tầng mới của quyền lực quốc gia

Trong nhiều năm, trí tuệ nhân tạo (Artificial Intelligence - AI) được xem là một lĩnh vực công nghệ mới giúp doanh nghiệp nâng cao năng suất và tự động hóa quy trình. Nhưng gần đây, khi Nhà Trắng đặt AI vào trung tâm các chiến lược về đổi mới, an ninh và năng lực cạnh tranh quốc gia, cách nhìn đó đang thay đổi. AI không còn đơn thuần là một sản phẩm công nghệ hay một công cụ hỗ trợ kinh doanh. Giống như điện, đường sắt hay internet trong những giai đoạn lịch sử trước, AI đang dần trở thành một dạng hạ tầng chiến lược mới - nơi sức mạnh kinh tế, công nghệ và địa chính trị ngày càng gắn chặt với nhau.

Bước ngoặt trong chính sách tiền tệ

Đứng trước bài toán hóc búa là làm thế nào để vừa duy trì động lực tăng trưởng kinh tế ở mức hai con số trong giai đoạn 2026–2030, vừa phải đảm bảo an toàn thanh khoản và kiểm soát rủi ro hệ thống, Chính phủ đã phát đi một thông điệp rõ ràng: chấp nhận sự đánh đổi trong ngắn hạn để kiến tạo nền tảng cấu trúc vững chắc cho dài hạn. Sự đánh đổi này được thể hiện qua việc nới lỏng các giới hạn an toàn tín dụng để bơm vốn cho nền kinh tế, đi liền với một chiến dịch toàn diện nhằm triệt tiêu nền kinh tế ngầm, từ đó thu hút triệt để lượng tiền mặt nhàn rỗi vào hệ thống ngân hàng chính thức.

Nới trần vốn ngắn hạn: Dư địa tín dụng hay rủi ro kỳ hạn?

Việc Thông tư 25 vừa được ban hành cho phép nâng tỷ lệ vốn ngắn hạn được sử dụng để cho vay trung dài hạn từ 30% lên 40% phản ánh nhu cầu vốn dài hạn đang gia tăng rõ rệt trong nền kinh tế. Đây là động thái được kỳ vọng có thể tháo bớt điểm nghẽn cho đầu tư, hạ tầng, sản xuất và các dự án có chu kỳ hoàn vốn dài. Tuy nhiên, chính sách này chỉ phát huy hiệu quả nếu dòng vốn được kiểm soát đúng hướng và không làm gia tăng đáng kể rủi ro chênh lệch kỳ hạn trong hệ thống ngân hàng.

Khi ngưỡng vốn ngắn hạn được nới lên 40%: Cơ hội có nhưng không đồng đều

Ngân hàng Nhà nước (NHNN) vừa công bố dự thảo sửa đổi Thông tư 22/2019/TT-NHNN với đề xuất nâng tỷ lệ vốn ngắn hạn được dùng để cho vay trung, dài hạn từ mức 30% hiện hành lên 40%. Đây không đơn thuần là điều chỉnh kỹ thuật trong quản trị thanh khoản ngân hàng. Với thị trường chứng khoán (TTCK), trong trường hợp dự thảo được thông qua sẽ mở ra dư địa tín dụng mới cho toàn hệ thống, tác động trực tiếp đến nhóm cổ phiếu ngân hàng và gián tiếp đến bất động sản, hạ tầng. Đồng thời, thay đổi này cũng kéo theo không ít rủi ro cần nhận diện trước khi hành động.

Thay đổi căn bản trong phương thức thanh toán

Hệ thống tiền tệ quốc tế đang trải qua một cuộc tái cấu trúc mang tính lịch sử trong giai đoạn 2024–2026, dịch chuyển từ kiến trúc ngân hàng đại lý dựa trên thông điệp SWIFT sang các hạ tầng giá trị xây trên sổ cái phân tán (DLT) và tài sản mã hóa, nơi stablecoin và tiền gửi mã hóa (tokenized deposits) trở thành mạch máu mới của dòng vốn toàn cầu và làm hội tụ giữa tài chính truyền thống (TradFi) với tài chính phi tập trung (DeFi) thành một hệ sinh thái thanh toán lai; đây không đơn thuần là nâng cấp kỹ thuật mà là sự định nghĩa lại tính thanh khoản, tốc độ định cư và quyền tự chủ tiền tệ của các quốc gia.

Khi tín dụng không còn là động cơ duy nhất của tăng trưởng

Tín dụng đã đóng vai trò động cơ tăng trưởng quan trọng của kinh tế Việt Nam trong nhiều năm qua. Nhưng khi tỷ lệ tín dụng trên GDP đã thuộc nhóm cao trong khu vực và yêu cầu ổn định vĩ mô ngày càng lớn, vấn đề không còn là có thể mở rộng tín dụng thêm được bao nhiêu, mà là nền kinh tế sẽ tìm kiếm các động lực tăng trưởng mới từ đâu. Những tín hiệu chính sách gần đây cho thấy trọng tâm điều hành có thể đang dịch chuyển dần từ tín dụng sang đầu tư công, hạ tầng và các nguồn vốn dài hạn khác.