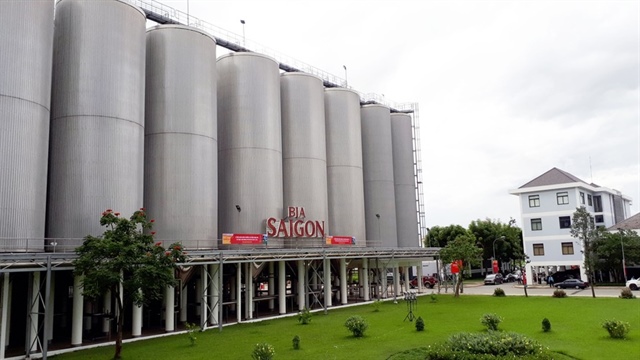
Tổng Công ty cổ phần Bia - Rượu - Nước giải khát Sài Gòn (HOSE: SAB) ghi nhận biên lợi nhuận cải thiện và duy trì nền tảng tài chính ổn định cùng chính sách cổ tức ở mức cao. Tuy nhiên, khi chi phí gia tăng và áp lực cạnh tranh ngày càng lớn trong bối cảnh thị trường còn nhiều thách thức, bài toán phía trước của SAB là tận dụng những lợi thế hiện có để duy trì đà tăng trưởng.
Thị trường bia Việt Nam năm 2026 đang cho thấy tín hiệu cải thiện nhưng vẫn chịu nhiều sức ép từ thay đổi hành vi tiêu dùng, sự phân hóa nhu cầu và lộ trình tăng thuế tiêu thụ đặc biệt. Trong bối cảnh đó, Tổng Công ty cổ phần Bia - Rượu - Nước giải khát Sài Gòn (HOSE: SAB) sở hữu nền tảng thương hiệu và hệ thống phân phối vững chắc, song những thay đổi của thị trường đang đặt ra yêu cầu mới đối với danh mục sản phẩm và khả năng mở rộng giá trị.
CTCP Đường Quảng Ngãi (UPCoM: QNS) duy trì nền tảng tài chính ổn định và chính sách cổ tức cao trong nhiều năm. Đồng thời, doanh nghiệp định hướng mở rộng sang ethanol nhiên liệu thông qua dự án Nhà máy Ethanol An Khê, qua đó đa dạng hóa nguồn thu và hỗ trợ triển vọng tăng trưởng dài hạn.
CTCP Đường Quảng Ngãi (UPCoM: QNS) duy trì vị thế dẫn đầu mảng sữa đậu nành và là một trong những doanh nghiệp đường lớn tại Việt Nam. Trong bối cảnh ngành đường còn nhiều áp lực về giá và tiêu thụ, mảng sữa đậu nành tiếp tục đóng vai trò trụ cột, góp phần duy trì tăng trưởng và ổn định lợi nhuận của doanh nghiệp.
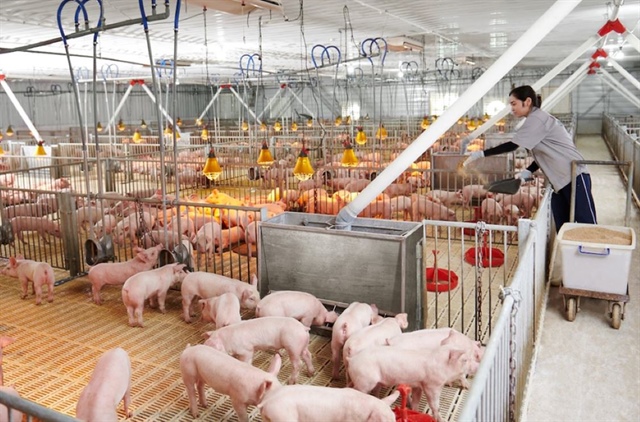
Áp lực chi phí gia tăng đang khiến biên lợi nhuận ngành chăn nuôi trở nên nhạy cảm hơn trong ngắn hạn. Trong bối cảnh đó, CTCP Tập đoàn Dabaco Việt Nam (HOSE: DBC) tiếp tục định hướng mở rộng quy mô đi kèm củng cố năng lực nội tại nhằm nâng cao khả năng thích ứng trong chu kỳ biến động.
Ngành chăn nuôi lợn Việt Nam duy trì nền tảng nhu cầu bền vững nhưng biến động mạnh theo chu kỳ giá và rủi ro dịch bệnh, qua đó thúc đẩy quá trình tái cấu trúc khi khu vực nông hộ dần thu hẹp và vai trò doanh nghiệp lớn ngày càng nổi bật. Trong bối cảnh đó, CTCP Tập đoàn Dabaco Việt Nam (HOSE: DBC) định vị lợi thế cạnh tranh thông qua việc nâng tầm chuỗi giá trị khép kín 3F+ (Feed - Farm - Food & Future), giúp kiểm soát chi phí, duy trì sản xuất ổn định và tận dụng hiệu quả các cơ hội trong chu kỳ ngành.
Ngành sữa Việt Nam duy trì tăng trưởng ổn định về quy mô nhưng đang dịch chuyển rõ rệt về động lực tăng trưởng. Áp lực chi phí gia tăng cùng sự thay đổi trong cấu trúc tiêu dùng buộc doanh nghiệp phải tái định hình chiến lược để duy trì hiệu quả trong bối cảnh tăng trưởng không còn đến dễ dàng từ sản lượng.
Bước sang năm 2026, ngành điện Việt Nam đi vào giai đoạn thực thi mạnh mẽ hơn khi các nút thắt chính sách kéo dài dần được tháo gỡ. Trọng tâm tăng trưởng theo đó chuyển từ mở rộng nhanh công suất sang tăng trưởng mang tính chất lượng và cấu trúc, trong đó xanh hóa là trục phát triển trung tâm, còn thị trường hóa trở thành cơ chế dẫn dắt phân bổ nguồn lực và quyết định đầu tư trong toàn ngành.