
SAB - Lợi thế còn đủ lớn trong thị trường đang dịch chuyển? (Kỳ 2)
SAB - Lợi thế còn đủ lớn trong thị trường đang dịch chuyển? (Kỳ 2)
Tổng Công ty cổ phần Bia - Rượu - Nước giải khát Sài Gòn (HOSE: SAB) ghi nhận biên lợi nhuận cải thiện và duy trì nền tảng tài chính ổn định cùng chính sách cổ tức ở mức cao. Tuy nhiên, khi chi phí gia tăng và áp lực cạnh tranh ngày càng lớn trong bối cảnh thị trường còn nhiều thách thức, bài toán phía trước của SAB là tận dụng những lợi thế hiện có để duy trì đà tăng trưởng.
Biên lợi nhuận trước bài toán chi phí
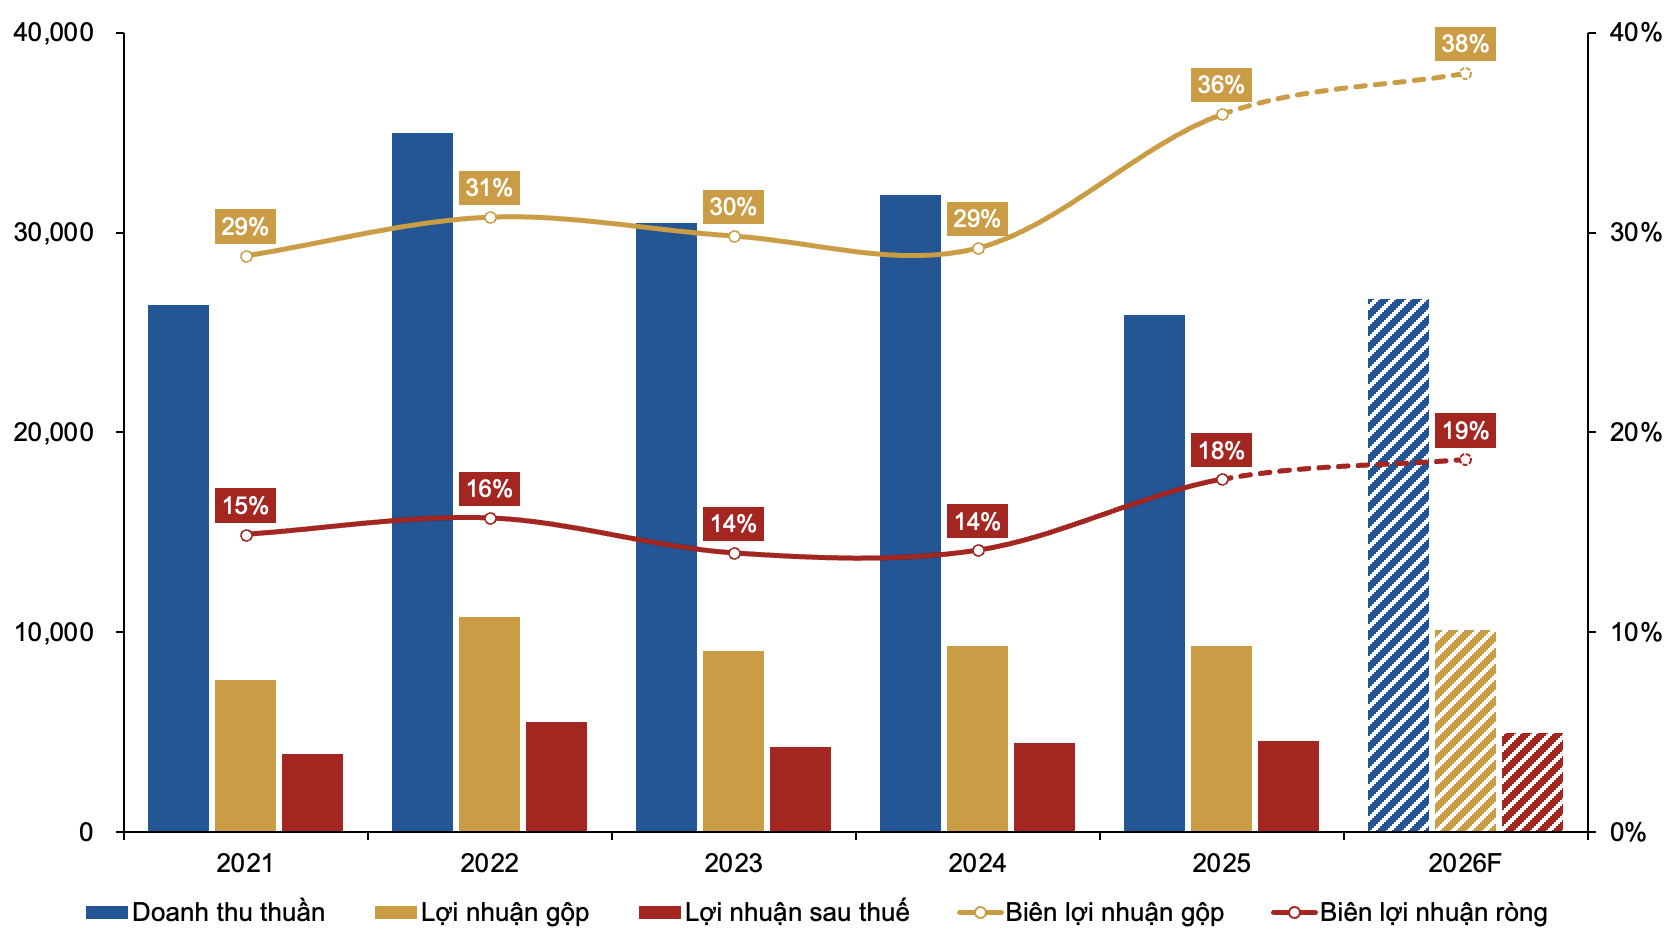
Trong 6 tháng đầu năm 2026, SAB ghi nhận doanh thu thuần 13,345 tỷ đồng, tăng 6% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 2,489 tỷ đồng, tăng 21%. Việc điều chỉnh giá bán cùng sự thuận lợi của giá vốn nguyên vật liệu đầu vào, đặc biệt là malt và gạo, giúp biên lợi nhuận gộp trong kỳ cải thiện từ 34% lên 38%.
Kết quả kinh doanh của SAB giai đoạn 2021-2026F
(Đvt: Tỷ đồng, %)
Nguồn: VietstockFinance
Tuy nhiên, chi phí bán hàng tăng nhanh đang tạo sức ép lên lợi nhuận. Khoản chi này tăng 20% lên 2,055 tỷ đồng trong 6 tháng đầu năm 2026, chủ yếu đến từ quảng cáo và khuyến mãi. Riêng quý 2/2026, chi phí bán hàng tăng 26% trong khi doanh thu chỉ tăng 1%, khiến tỷ lệ chi phí bán hàng trên doanh thu tăng từ 13.5% lên 16.8%.
Bên cạnh đó, giá nhôm và nhiên liệu có thể chịu sức ép tăng do căng thẳng Trung Đông, qua đó ảnh hưởng đến chi phí sản xuất và vận chuyển. Khả năng duy trì biên lợi nhuận và kiểm soát chi phí sẽ là những yếu tố cần theo dõi trong các quý tới.
Xuất khẩu mở thêm dư địa tăng trưởng
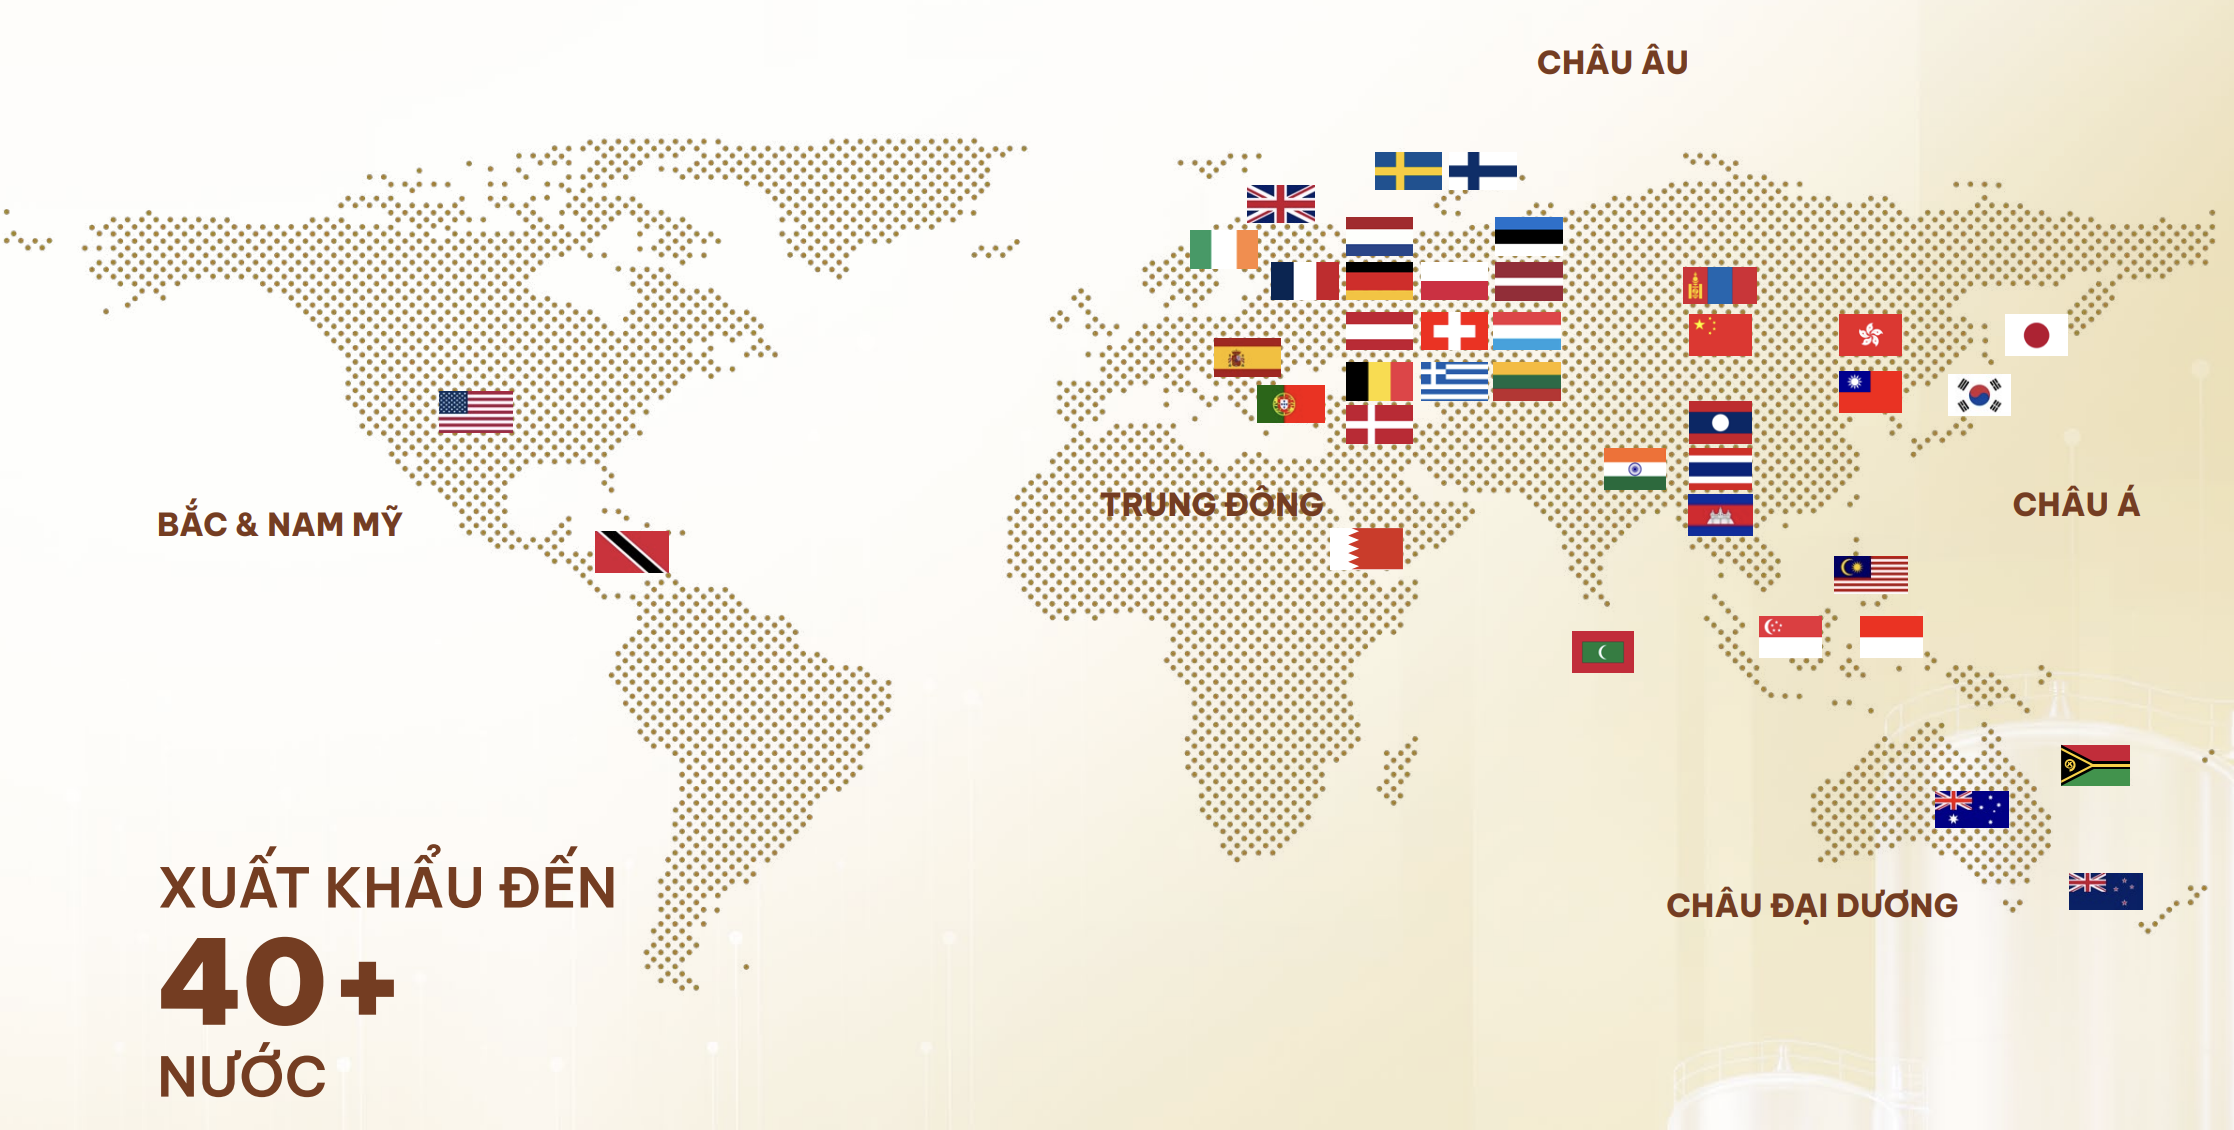
Bên cạnh thị trường nội địa, SAB đang đẩy mạnh hoạt động xuất khẩu nhằm mở rộng thị trường và đa dạng hóa động lực tăng trưởng. Trong 6 tháng đầu năm 2026, xuất khẩu của SAB đạt 139% kế hoạch và tăng 221% so với cùng kỳ. Với tổng công suất khoảng 2.45 tỷ lít mỗi năm, doanh nghiệp hiện có sản phẩm xuất khẩu tới hơn 40 thị trường tại nhiều khu vực trên thế giới. Tuy nhiên, quy mô và mức đóng góp của mảng này vẫn cần thêm nhiều thời gian để trở thành động lực tăng trưởng đáng kể đối với toàn doanh nghiệp.
Nguồn: SAB
Nền tảng tài chính vững chắc
Tính đến cuối quý 2/2026, tổng tài sản của SAB đạt 31,722 tỷ đồng, trong đó tiền và đầu tư tài chính ngắn hạn chiếm 20,729 tỷ, tương đương 65%, trong khi tổng dư nợ vay chỉ 367 tỷ đồng.
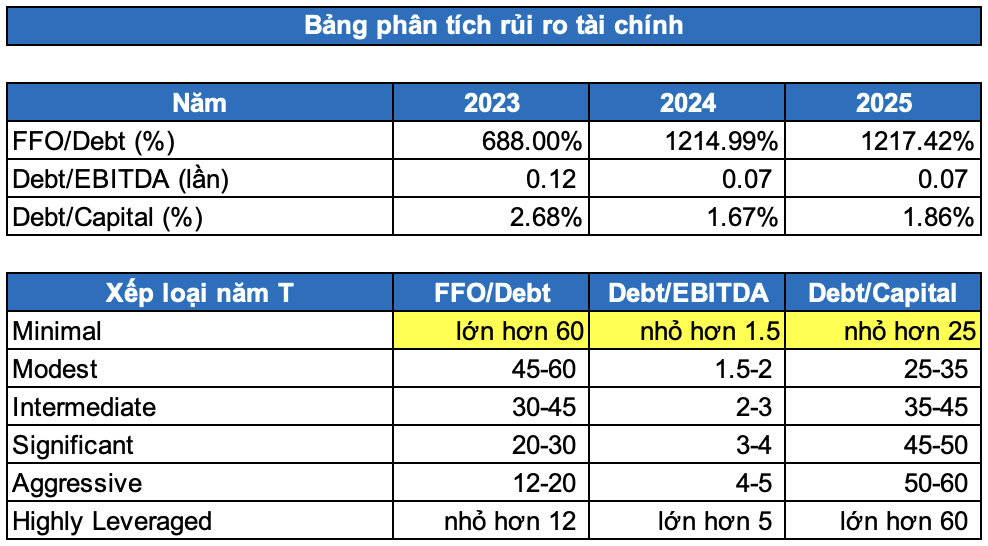
Cơ cấu tài chính lành mạnh cũng được phản ánh qua các chỉ số đánh giá mức độ rủi ro. Theo tiêu chuẩn của Standard & Poor’s, các chỉ số FFO/Debt, Debt/EBITDA và Debt/Capital của SABECO đều thuộc nhóm “Minimal”, mức rủi ro thấp nhất. Trong giai đoạn 2023-2025, Debt/EBITDA duy trì dưới 0.2 lần và Debt/Capital dưới 3%, cho thấy doanh nghiệp sử dụng đòn bẩy thấp và có khả năng đáp ứng nghĩa vụ nợ tốt.
Nguồn: VietstockFinance
Lợi thế này càng đáng chú ý khi ngành bia bước vào giai đoạn chịu sức ép từ lộ trình tăng thuế tiêu thụ đặc biệt. Thuế suất đối với bia sẽ tăng từ mức 65% hiện nay lên 70% vào năm 2027 và tiếp tục tăng 5 điểm phần trăm mỗi năm đến 2031. Trong bối cảnh đó, nguồn lực tài chính lớn và đòn bẩy thấp giúp SAB có thêm dư địa để chủ động phân bổ nguồn lực, duy trì đầu tư cho thương hiệu và hệ thống phân phối, cũng như thích ứng với những thay đổi về giá bán và danh mục sản phẩm.
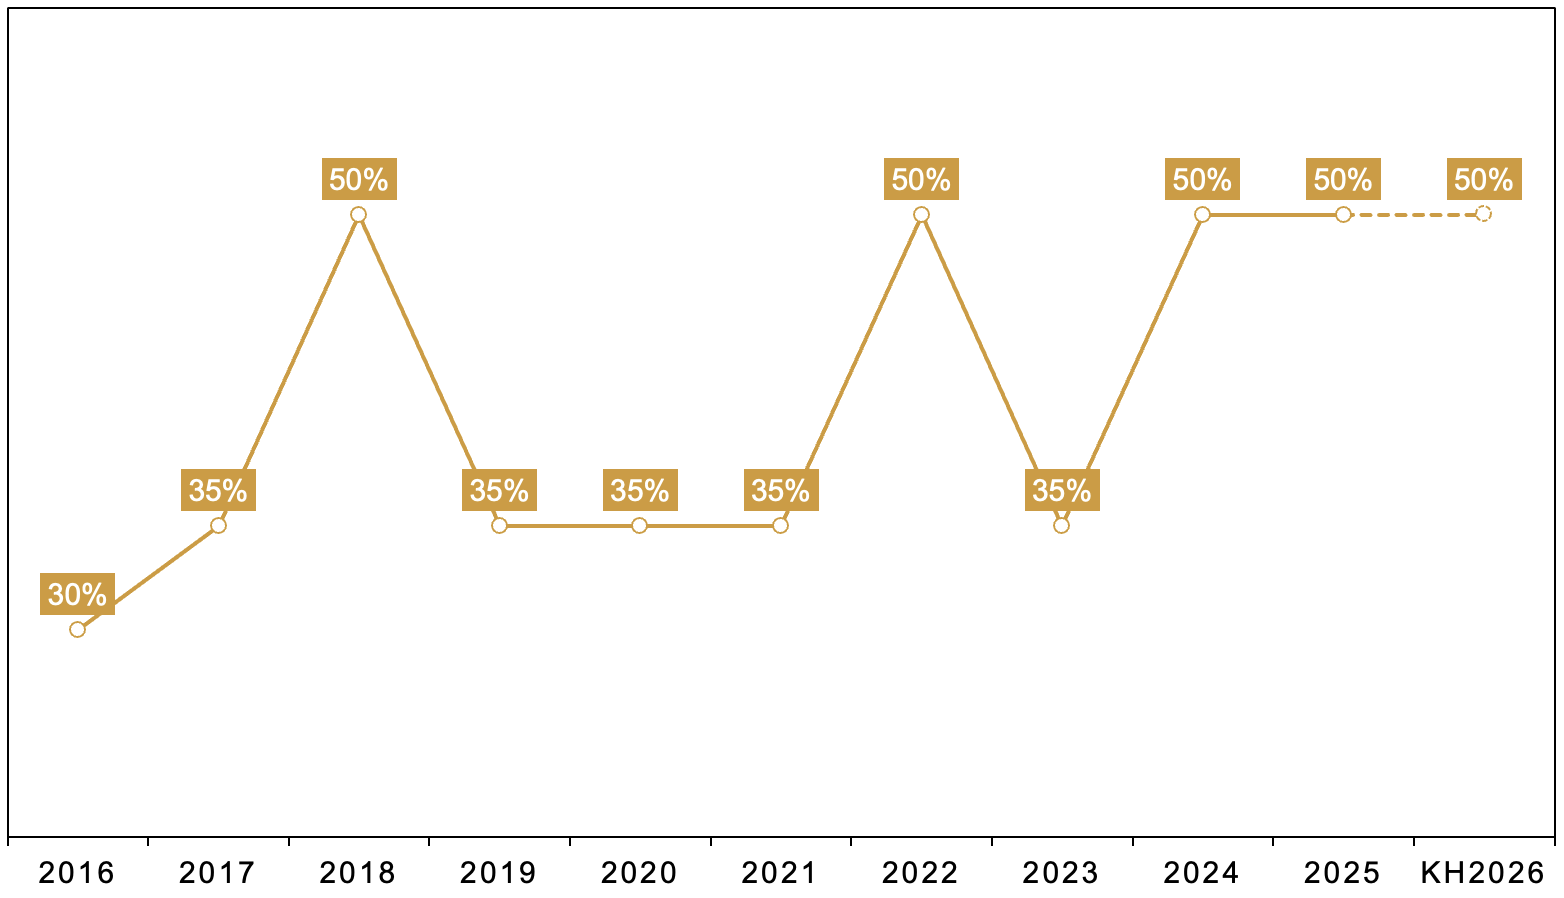
Nền tảng tài chính cũng tạo điều kiện để SAB duy trì chính sách cổ tức hấp dẫn. Kế hoạch cổ tức năm 2026 được duy trì ở mức 50% vốn điều lệ, tương đương 6,413 tỷ đồng, đánh dấu năm thứ ba liên tiếp ở mức này.
Tỷ lệ chi trả cổ tức bằng tiền của SAB giai đoạn 2016-KH2026
Nguồn: SAB
Định giá cổ phiếu
Do SAB đang sở hữu vị trí dẫn đầu trong ngành sản xuất và phân phối bia ở Việt Nam, nên không có so sánh tương đương từ các cổ phiếu đang giao dịch trên HOSE, HNX và UPCoM do quy mô của những doanh nghiệp này tương đối nhỏ so với SAB. Chính vì vậy, việc sử dụng các cổ phiếu nội địa làm mẫu so sánh ngang để định giá SAB sẽ không được hợp lý và toàn diện.
Người viết sử dụng các doanh nghiệp cùng ngành trên thế giới có mức vốn hóa thị trường gần bằng hoặc lớn hơn SAB để làm cơ sở tính giá trị hợp lý của cổ phiếu. Để đảm bảo tính phù hợp, các doanh nghiệp được chọn chủ yếu nằm trong khu vực Châu Á (Trung Quốc, Thái Lan, Nhật Bản…).
Bảng so sánh các doanh nghiệp trong ngành đồ uống có cồn khu vực Châu Á
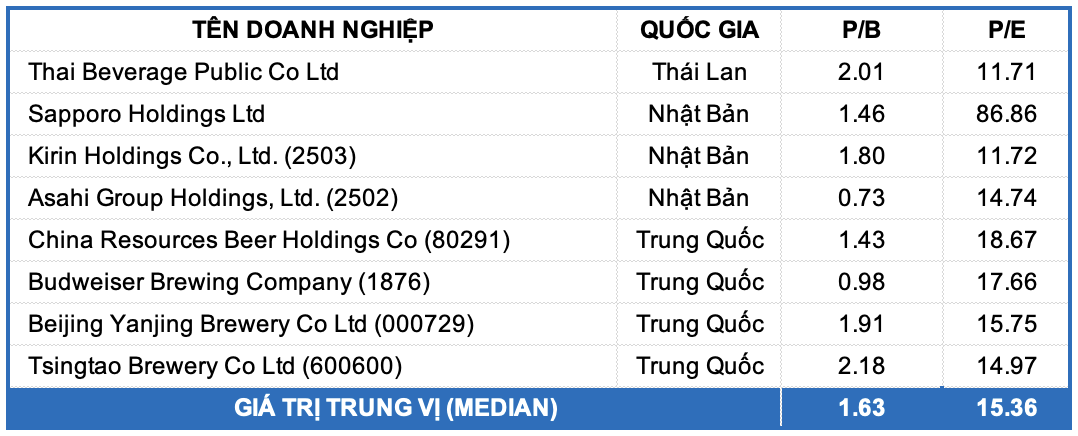
Nguồn: Investing.com
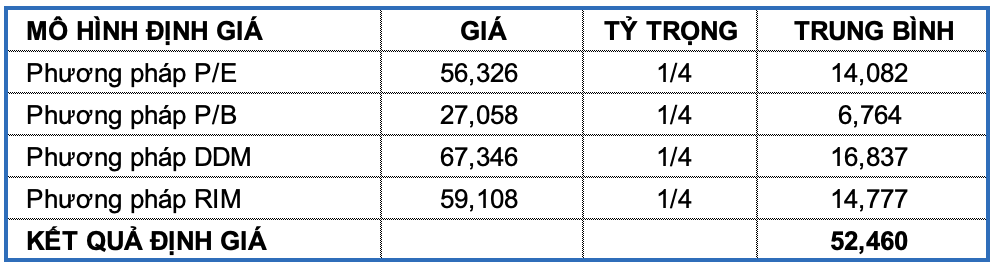
Người viết sử dụng Market Multiple Models (P/E, P/B) kết hợp với phương pháp chiết khấu RIM (Residual Income Model) và DDM (Dividend Discount Model) với tỷ trọng bằng nhau. Mức giá hợp lý của SAB được xác định là 52,460 đồng.
Người viết cho rằng nếu giá thị trường xuống dưới mức khoảng 42,000 đồng (chiết khấu khoảng 20% so với giá trị định giá) thì sẽ hợp lý để mua vào cho mục tiêu đầu tư dài hạn.
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock