Phân tích cơ bản

Góc nhìn đầu tư 2026: Ngành bảo hiểm - Còn nhiều tiềm năng

Ngành bảo hiểm Việt Nam bước vào năm 2026 với triển vọng dần cải thiện, chấp nhận đi chậm lại để tái cấu trúc toàn diện. Tập đoàn Bảo Việt (HOSE: BVH) đóng vai trò là doanh nghiệp đầu ngành, được kỳ vọng hưởng lợi nhờ lợi thế quy mô và quá trình chuyển đổi số.
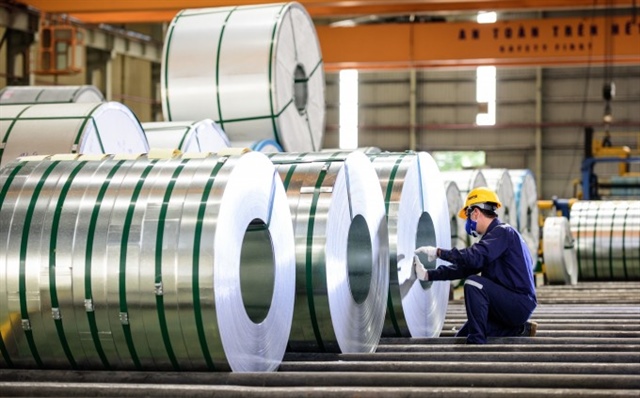
Góc nhìn đầu tư 2026: Ngành Thép - Triển vọng cải thiện nhờ cầu nội địa

Ngành thép Việt Nam năm 2025 phục hồi tích cực nhờ cầu nội địa cải thiện, trong bối cảnh thị trường thép toàn cầu vẫn suy yếu. Sản lượng và tiêu thụ trong nước tăng trưởng, nổi bật ở thép xây dựng và HRC, trong khi xuất khẩu tiếp tục chịu áp lực từ rào cản thương mại. Trong đó, CTCP Tập đoàn Hòa Phát (HOSE: HPG) giữ vai trò dẫn dắt ngành nhờ lợi thế quy mô, thị phần lớn và đóng góp từ các dự án công suất cao như Dung Quất 2.

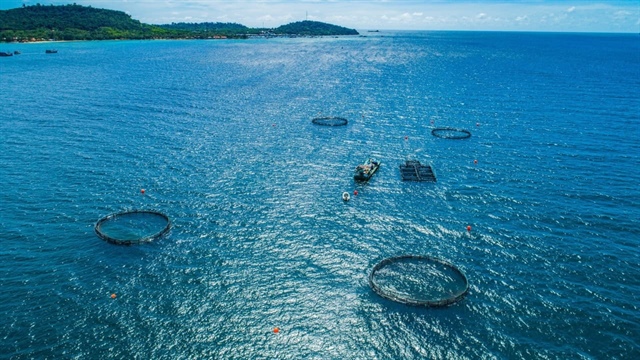
Góc nhìn đầu tư 2026: Ngành thủy sản - Cần động lực tăng trưởng mới (Kỳ 2)

Hiệu suất đầu tư năm 2025 của nhóm cổ phiếu thủy sản cho thấy sự lệch pha rõ rệt so với đà tăng của kim ngạch xuất khẩu toàn ngành. Không chỉ dừng ở câu chuyện doanh thu và lợi nhuận ngắn hạn, thị trường đang ngày càng chú trọng hơn đến chất lượng tăng trưởng, khả năng duy trì biên lợi nhuận và mức độ thích ứng của doanh nghiệp trước môi trường thương mại ngày càng khắt khe cũng như các cú sốc chính sách và thuế quan bất ngờ.

Góc nhìn đầu tư 2026: Ngành thủy sản - Cần động lực tăng trưởng mới (Kỳ 1)

Tôm và cá tra vẫn là hai trụ cột chính trong xuất khẩu thủy sản của Việt Nam, nhưng động lực tăng trưởng đang dịch chuyển từ chiều rộng sang chiều sâu. Giá trị gia tăng, kiểm soát chuỗi cung ứng và khả năng thích ứng với các rào cản thương mại mới sẽ quyết định mức độ phân hóa về hiệu quả kinh doanh và triển vọng doanh nghiệp thủy sản trong năm tới.

DPM - Bứt phá từ nền tảng vững chắc (Kỳ 2)

Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (HOSE: DPM) duy trì nền tảng tài chính vững với đòn bẩy ở mức an toàn, tạo điều kiện thuận lợi để tận dụng cơ hội tăng trưởng trong giai đoạn tới. Bên cạnh đó, chính sách thuế VAT mới được kỳ vọng sẽ hỗ trợ tích cực cho biên lợi nhuận và củng cố triển vọng dài hạn của doanh nghiệp.

DPM - Bứt phá từ nền tảng vững chắc (Kỳ 1)

Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (HOSE: DPM) là doanh nghiệp sản xuất phân bón hàng đầu Việt Nam. Hưởng lợi từ giá ure phục hồi và nhu cầu thị trường cải thiện, doanh nghiệp ghi nhận kết quả kinh doanh tăng trưởng vượt trội trong 9 tháng đầu năm 2025.

NLG - Tương lai tươi sáng (Kỳ 2)

Triển vọng tích cực từ các dự án mới sẽ là những điểm nhấn chính của CTCP Đầu tư Nam Long (HOSE: NLG) trong những năm tiếp theo. Theo kết quả từ mô hình định giá, giá cổ phiếu của NLG vẫn còn hấp dẫn để mua vào cho mục tiêu đầu tư dài hạn.