TƯƠNG LAI HỆ THỐNG NGÂN HÀNG VIỆTChuyển đổi số, minh bạch hóa và quản trị rủi ro
Quyết định số 1809/QĐ-TTg phê duyệt Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém và tăng khả năng tiếp cận vốn cho doanh nghiệp đã xác lập khuôn khổ phát triển cho ngành Ngân hàng giai đoạn 2026-2030. Điểm nổi bật của lộ trình này là sự chuyển dịch tư duy điều hành theo hướng thị trường, nâng cao tính minh bạch và dựa trên nền tảng công nghệ dữ liệu.
Bước ngoặt điều hành chính sách tiền tệ từ lượng sang giá
Chuyển từ cơ chế phân bổ hành chính sang điều tiết chi phí vốn thông qua hành lang lãi suất và các công cụ gián tiếp của thị trường.
Theo Đề án, một trong những mục tiêu trọng tâm là chuyển dần từ điều hành chính sách tiền tệ theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Đánh giá về mức độ sẵn sàng của thị trường, ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi - cho biết, Việt Nam hiện đã xây dựng được nền tảng cơ bản gồm thị trường liên ngân hàng, nghiệp vụ thị trường mở và hạ tầng thanh toán. Dù vậy, quá trình chuyển đổi này cần được thực hiện theo lộ trình cẩn trọng, bởi cơ chế truyền dẫn từ lãi suất điều hành tới lãi suất huy động, cho vay và giá tài sản vẫn đang trong giai đoạn cần hoàn thiện thêm. Trọng tâm trước mắt của cơ quan quản lý là phải xây dựng được hành lang lãi suất hiệu quả, nâng cao chất lượng dự báo thanh khoản, hoàn thiện đường cong lợi suất tham chiếu và thực hiện công tác truyền thông chính sách chủ động, nhất quán nhằm định hướng tốt kỳ vọng của thị trường.
Đồng quan điểm, PGS.TS. Ngô Minh Vũ - Giám đốc chương trình đào tạo Thị trường chứng khoán, Trường Kinh Doanh UEH - đánh giá, việc chuyển đổi từ kiểm soát lượng tín dụng sang điều tiết chi phí vốn thông qua lãi suất mang ý nghĩa then chốt. Theo định hướng mới, lãi suất thị trường sẽ đóng vai trò lớn hơn trong việc phân bổ nguồn vốn thay vì hệ thống phải phụ thuộc nhiều vào các biện pháp hành chính. Tuy nhiên, thị trường tiền tệ Việt Nam vẫn còn những hạn chế nhất định về thanh khoản cũng như sự liên thông giữa lãi suất liên ngân hàng, huy động và cho vay. Hơn nữa, Ngân hàng Nhà nước (NHNN) luôn phải đối mặt với bài toán khó là cân đối giữa mục tiêu ổn định lãi suất và tỷ giá, đặc biệt là trong bối cảnh chênh lệch lãi suất VND - USD có nhiều biến động. Do đó, điều kiện tiên quyết để thực hiện thành công là phải phát triển một thị trường tiền tệ đủ sâu, nâng cao năng lực dự báo, hoàn thiện cơ chế truyền dẫn lãi suất và duy trì sự linh hoạt tối đa giữa các công cụ trong giai đoạn chuyển tiếp.
Bổ sung góc nhìn sâu hơn về khả năng hấp thụ của thị trường, NCS.ThS. Nguyễn Thái Bình - Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT) - đánh giá, dù Việt Nam đã có “công cụ”, nhưng độ sâu của thị trường và sức mạnh truyền dẫn vẫn cần cải thiện. Chẳng hạn, quy mô thị trường trái phiếu đạt khoảng 30.7% GDP là cơ sở quan trọng hình thành đường cong lợi suất và tạo "giá vốn" tham chiếu. Tuy nhiên, điểm nghẽn không nằm ở số lượng công cụ mà là liệu lãi suất có truyền dẫn đầy đủ vào chi phí vốn hay bị "đứt mạch".
Đặc biệt, ông Bình lưu ý: "Khi lãi suất thấp thời gian dài, các chủ thể có xu hướng tăng đòn bẩy, chuyển từ trạng thái 'tài chính phòng vệ' sang 'tài chính đầu cơ', thậm chí 'tài chính kiểu Ponzi'. Vì vậy, điều hành theo giá không có nghĩa là buông quản lý lượng hoàn toàn. Các công cụ định lượng và an toàn vĩ mô vẫn cần tồn tại như 'phanh khẩn cấp' khi chu kỳ tín dụng đi quá xa". Do đó, thị trường Việt Nam đang ở giai đoạn chuyển tiếp, nhưng chưa thể bỏ nhanh các công cụ quản lý theo lượng.
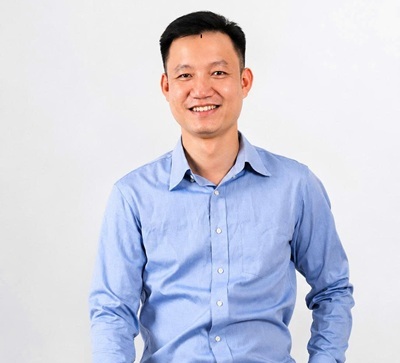
“Khi lãi suất thấp thời gian dài, các chủ thể có xu hướng tăng đòn bẩy, chuyển từ trạng thái 'tài chính phòng vệ' sang 'tài chính đầu cơ', thậm chí 'tài chính kiểu Ponzi'. Vì vậy, điều hành theo giá không có nghĩa là buông quản lý lượng hoàn toàn. Các công cụ định lượng và an toàn vĩ mô vẫn cần tồn tại như 'phanh khẩn cấp' khi chu kỳ tín dụng đi quá xa.”
1. Cơ chế Điều hành theo Lượng (Truyền thống)
Phụ thuộc vào các biện pháp can thiệp hành chính (như hạn mức tín dụng - room). Dễ phát sinh rủi ro phân bổ vốn kém tối ưu, giảm tính linh hoạt của các tổ chức tín dụng trong việc thích ứng với biến động nhu cầu thị trường.
2. Cơ chế Điều hành theo Giá (Đề án 1809)
Chi phí vốn và lãi suất thị trường định hướng dòng vốn tự động chảy vào các lĩnh vực hiệu quả. Đòi hỏi xây dựng hành lang lãi suất chuẩn xác, hoàn thiện đường cong lợi suất trái phiếu và nâng cao độ sâu của thị trường liên ngân hàng.
Đổi mới tài chính: Thận trọng nhưng không chậm trễ
Định hình lộ trình Sandbox Fintech và chuẩn bị các tiền đề chiến lược cho tiền kỹ thuật số Ngân hàng Trung ương (CBDC).
Về lộ trình đổi mới công nghệ, Đề án đặt mốc đến quý 4/2029 mới hoàn thành triển khai cơ chế thử nghiệm có kiểm soát (Sandbox) cho Fintech và nghiên cứu tiền kỹ thuật số của Ngân hàng Trung ương (CBDC) vào năm 2028.
Xây dựng nền tảng và cơ chế Sandbox thử nghiệm ban đầu trong lĩnh vực ngân hàng.
Hoàn thiện quy chuẩn pháp lý, an toàn dữ liệu cá nhân và bảo mật hệ thống thanh toán.
Đánh giá tác động tiền tệ, tiền gửi, thanh khoản ngân hàng thương mại và cơ chế truyền dẫn.
Hoàn thành triển khai đầy đủ cơ chế thử nghiệm có kiểm soát (Sandbox) cho lĩnh vực Fintech.
Phân tích về các cột mốc này, ông Nguyễn Quang Huy cho rằng, cách tiếp cận của nhà điều hành là thận trọng, nhưng thận trọng không đồng nghĩa với chậm đổi mới. Cơ chế Sandbox có thể được triển khai theo từng nhóm sản phẩm cụ thể, đi kèm giới hạn rõ ràng về quy mô, tệp khách hàng, thời gian và trách nhiệm xử lý rủi ro. Ông Huy khuyến nghị ngân hàng mở (Open Banking), định danh số (eKYC) và thanh toán xuyên biên giới là những mảng nên được ưu tiên thử nghiệm sớm. Đối với tiến trình phát triển CBDC, toàn hệ thống cần phải chuẩn bị sớm các nền tảng về công nghệ, an ninh dữ liệu, quyền riêng tư và đánh giá kỹ lưỡng tác động tới hoạt động của các ngân hàng thương mại.
Theo PGS.TS. Ngô Minh Vũ, Việt Nam đã xây dựng cơ chế Sandbox trong lĩnh vực ngân hàng từ năm 2025, do đó mốc quý 4/2029 trong Đề án không có nghĩa là đến lúc đó mới bắt đầu đưa vào thử nghiệm. Vấn đề cốt lõi là tốc độ đưa kết quả thử nghiệm vào áp dụng thực tiễn. Trong bối cảnh AI, blockchain và các mô hình tài chính số phát triển vũ bão, cơ quan quản lý cần có cơ chế đánh giá thường xuyên và rút ngắn chu kỳ thử nghiệm cho các giải pháp đã chứng minh được hiệu quả và năng lực quản trị rủi ro.
Dưới góc nhìn tốc độ đổi mới công nghệ, ông Nguyễn Thái Bình cho rằng, cần tách bạch rõ Sandbox và CBDC vì mức độ cấp thiết khác nhau. Đối với Sandbox, từ việc xây dựng pháp lý (2026-2027) đến khi triển khai (2029) là khoảng chuyển tiếp khá dài. Dẫn chứng tài sản số đã có mức độ phổ cập đáng kể (ước tính 9-20 triệu người dùng), ông Bình cảnh báo: "Đổi mới tài chính thường đi nhanh hơn thể chế. Nếu khung thử nghiệm đến sau khi sản phẩm đã dùng rộng rãi, cơ quan quản lý dễ rơi vào thế 'xử lý hậu quả' thay vì 'quản lý rủi ro'". Do đó, Sandbox cần vận hành từng phần trước mốc 2029, thử nghiệm theo nhóm sản phẩm và quy mô. Ngược lại, với CBDC, ông Bình đồng tình mốc 2028 là hợp lý và thận trọng, bởi "CBDC tác động trực tiếp tới cấu trúc tiền tệ, thanh khoản ngân hàng và cơ chế truyền dẫn, nên điều quan trọng là nghiên cứu đầy đủ tác động tới tiền gửi và ổn định tài chính trước khi triển khai".
Trị tận gốc “sở hữu chéo” và minh bạch hóa thị trường mua bán nợ
Nhận diện chủ sở hữu hưởng lợi cuối cùng, thực thi nguyên tắc nhìn thấu dòng tiền và phát triển sàn nợ đến năm 2030.
Xử lý các tổ chức tín dụng yếu kém và tình trạng cho vay "sân sau" là một trụ cột quan trọng của Đề án. Theo ông Nguyễn Quang Huy, Đề án đề cao nguyên tắc thị trường, khả năng tự xử lý và hạn chế tối đa thiệt hại. Yêu cầu chấm dứt cấp tín dụng tập trung vào một nhóm doanh nghiệp hoặc dự án thuộc hệ sinh thái là vô cùng cấp thiết để đảm bảo an toàn. Ông Huy cho rằng hiệu quả thực thi sẽ phụ thuộc hoàn toàn vào khả năng nhận diện chủ sở hữu hưởng lợi cuối cùng, năng lực giám sát các giao dịch với người có liên quan và khả năng truy vết dòng tiền. Vì vậy, hệ thống ngân hàng cần tăng cường kết nối dữ liệu, thực hiện giám sát hợp nhất và nâng cao trách nhiệm của các cấp quản trị.
“Rủi ro lớn nhất không chỉ là việc cho vay vượt giới hạn, mà là các mối quan hệ sở hữu và lợi ích đang bị che giấu qua nhiều pháp nhân trung gian. Giải pháp triệt để là phải xác định được chủ sở hữu hưởng lợi cuối cùng, tăng cường liên thông dữ liệu và giám sát mức độ tập trung tín dụng trên toàn bộ hệ sinh thái.”
Làm rõ hơn về thủ thuật "lách" quy định trong các hệ sinh thái, ông Nguyễn Thái Bình chỉ ra rằng rủi ro không chỉ nằm ở một khoản vay vượt giới hạn: "Ví dụ, một tập đoàn có 5 công ty con, mỗi công ty vay không vượt giới hạn, nhưng dòng tiền cuối cùng đều chảy vào cùng một dự án bất động sản thì xét trên từng pháp nhân chưa thấy vi phạm lớn, nhưng toàn hệ thống lại là rủi ro tập trung rất cao". Để tăng tính răn đe, chuyên gia này nhấn mạnh cần đi thêm một bước từ quản lý “người có liên quan” sang quản lý theo chủ sở hữu hưởng lợi và dòng tiền cuối cùng, tức là phải có khả năng “nhìn thấu” (Look-through) toàn bộ cấu trúc sở hữu, công ty trung gian và dòng tiền sau giải ngân.
VAMC Định Chế Trung Tâm & Sàn Giao Dịch Nợ Quốc Gia 2030
Song song với xử lý sở hữu chéo, việc xử lý nợ xấu được Đề án định hướng bằng cách phát triển VAMC thành định chế trung tâm và Sàn giao dịch nợ thành cơ sở hạ tầng của thị trường mua bán nợ quốc gia đến năm 2030. Theo ông Nguyễn Quang Huy, đây là bước tiến mở ra thị trường minh bạch hơn. Tuy nhiên, để sàn giao dịch vận hành thực chất chứ không mang tính hình thức, các cơ quan chức năng cần hoàn thiện quyền chuyển giao khoản nợ và tài sản bảo đảm, tháo gỡ hàng loạt vướng mắc về định giá, đấu giá, thi hành án, thuế và kế toán. Việc chuẩn hóa dữ liệu và mở rộng có kiểm soát đối tượng nhà đầu tư là bắt buộc, bởi thị trường chỉ vận hành hiệu quả khi hàng hóa minh bạch, mức giá đủ tin cậy và quyền lợi pháp lý bên mua được bảo vệ tuyệt đối.
Khơi thông điểm nghẽn tín dụng cho doanh nghiệp SME
Chinh phục mục tiêu 300,000 SME có dư nợ qua giải pháp cho vay dòng tiền và giải mã bài toán rủi ro chu kỳ AI.
Mục tiêu đến năm 2030 có ít nhất 300,000 doanh nghiệp nhỏ và vừa (SME) có dư nợ tại các tổ chức tín dụng được ông Nguyễn Quang Huy đánh giá là một con số thách thức nhưng hoàn toàn khả thi. Điểm nghẽn hiện nay không chỉ xuất phát từ khẩu vị rủi ro của phía ngân hàng, mà còn nằm ở chính thực trạng nội tại của doanh nghiệp như mức độ minh bạch tài chính thấp, năng lực quản trị yếu, vốn chủ sở hữu mỏng và thiếu khả năng chứng minh dòng tiền ổn định. Để đạt được mục tiêu Đề án đề ra, hệ thống ngân hàng cần đẩy mạnh phát triển các hình thức cho vay dựa trên dòng tiền, hóa đơn điện tử, tài trợ chuỗi cung ứng và dữ liệu thanh toán. Ở chiều ngược lại, các cơ quan hữu quan cần hỗ trợ cộng đồng doanh nghiệp trong việc chuẩn hóa công tác kế toán, xây dựng lịch sử tín dụng minh bạch và nâng cao năng lực quản trị.
| Tiêu chí so sánh | Phương thức thế chấp truyền thống | Mô hình dòng tiền & Big Data (Đề án 1809) |
|---|---|---|
| Tài sản bảo đảm | Bắt buộc bất động sản / tài sản hữu hình lớn | Dựa trên dòng tiền thực tế, hóa đơn điện tử, hợp đồng chuỗi |
| Nguồn dữ liệu | Lịch sử tín dụng CIC + Báo cáo tài chính kiểm toán | Dữ liệu hóa đơn, viễn thông, tiện ích, thanh toán số & chuẩn ESG |
| Khả năng tiếp cận | Chỉ doanh nghiệp lớn, thâm dụng vốn tiếp cận tốt | Bình đẳng hóa cho SME, hộ kinh doanh, người có lịch sử mỏng |
| Thời gian thẩm định | Nhiều ngày/tuần (thẩm định tài sản, công chứng) | Rút ngắn tính theo giờ/ngày nhờ đối soát dữ liệu tự động |
Đánh giá về tính hai mặt của công nghệ trong thẩm định tín dụng, ông Nguyễn Quang Huy nhấn mạnh, việc mở rộng dữ liệu viễn thông, bảo hiểm, điện nước và ESG sẽ giúp ngân hàng chấm điểm dựa trên dòng tiền sinh hoạt và nghĩa vụ thanh toán của nhóm chưa có lịch sử nợ dày. Tuy nhiên, dữ liệu phi truyền thống chỉ mang tính bổ sung, không thể thay thế phương án kinh doanh khả thi. Khách hàng có "dấu vết dữ liệu mỏng" không đồng nghĩa với rủi ro cao; nếu thiếu cẩn trọng, công nghệ có thể vô tình tạo ra một "hàng rào số" cản trở nhóm yếu thế tiếp cận vốn.
“Nếu AI đánh giá quá lạc quan khả năng trả nợ dựa trên dữ liệu quá khứ, tín dụng sẽ được mở rộng ồ ạt đúng chu kỳ đi lên. Khi chu kỳ đảo chiều, mô hình AI đồng loạt siết lại sẽ khiến tín dụng bị co thắt mạnh. Vì vậy, AI bắt buộc phải đưa biến số chu kỳ kinh tế và đòn bẩy vào mô hình thay vì chỉ dùng để tự động hóa nới hạn mức.”
Về vấn đề bảo mật và an toàn pháp lý, chuyên gia Nguyễn Quang Huy đề nghị các tổ chức phải triển khai mã hóa, xác thực nhiều lớp, phân quyền tối thiểu và xây dựng cơ chế ứng phó sự cố. Các mô hình AI phải trải qua kiểm định độc lập để đánh giá sai lệch và phải duy trì khả năng giải thích được thuật toán. Quyết định cuối cùng ảnh hưởng tới khách hàng vẫn phải do con người xem xét và chịu trách nhiệm.
Cách mạng dữ liệu trong tín dụng và bài toán rủi ro pháp lý
Chuẩn hóa dữ liệu theo ISO 20022 và bước chuyển chiến lược từ thanh tra tuân thủ sang giám sát dựa trên rủi ro bằng AI.
Để đáp ứng mục tiêu 100% cán bộ công nghệ của NHNN được đào tạo quản trị dữ liệu và áp dụng tiêu chuẩn quốc tế ISO 20022, hệ thống ngân hàng thương mại đứng trước sức ép phải nâng cấp hạ tầng tương xứng. Tiêu chuẩn ISO 20022 không chỉ thay đổi định dạng điện thanh toán mà còn chuẩn hóa toàn bộ ngôn ngữ dữ liệu tài chính. Điều này buộc các ngân hàng phải rà soát lại hệ thống thanh toán, ngân hàng lõi (core banking), kho dữ liệu, cũng như các công cụ đối soát và phòng chống gian lận. Lộ trình thực hiện cần đi theo từng lớp, từ việc chuẩn hóa từ điển dữ liệu, kết nối hệ thống mới cũ, cho đến kiểm thử liên ngân hàng và đánh giá an ninh. Việc tạo ra môi trường kiểm thử chung sẽ giúp các tổ chức tín dụng quy mô nhỏ tối ưu hóa được chi phí đầu tư.
Đề án cũng tạo ra cuộc cách mạng trong phương thức quản lý khi nhấn mạnh việc chuyển từ thanh tra tuân thủ sang giám sát dựa trên cơ sở rủi ro bằng AI. PGS.TS. Ngô Minh Vũ đánh giá, đây là sự thay đổi quan trọng nhất nhằm chủ động nhận diện và phòng ngừa rủi ro. Trí tuệ nhân tạo sẽ giúp phân tích khối lượng dữ liệu khổng lồ, phát hiện sớm các bất thường về thanh khoản, tín dụng hay sự phụ thuộc nguy hiểm vào một nhóm khách hàng. Giá trị lớn nhất của phương pháp này là khả năng nhận diện nguy cơ lan truyền rủi ro giữa các tổ chức và toàn hệ thống.
Nhấn mạnh sự chuyển đổi về chất của phương pháp giám sát này, ông Nguyễn Thái Bình cho rằng cơ quan quản lý sẽ trả lời được câu hỏi khó hơn: rủi ro đang tích tụ ở đâu và lan truyền thế nào? Ông lấy ví dụ: "Một ngân hàng có thể vẫn đáp ứng chỉ tiêu an toàn hiện tại, nhưng nếu tín dụng bất động sản tăng liên tục 6 quý và dòng tiền phụ thuộc việc bán dự án, rủi ro đã tích tụ trước khi chỉ số xấu đi". AI sẽ phát hiện các bất thường này nhanh hơn làm thủ công. Dù vậy, ông Bình yêu cầu AI không được biến thành "hộp đen" và cần có ba tầng minh bạch bắt buộc:
Kiểm chứng nguồn gốc dữ liệu đầu vào, không dùng dữ liệu phân biệt đối xử và loại bỏ hoàn toàn các biến số thiếu chuẩn xác về mặt pháp lý.
Thuật toán phải giải thích được logic tính toán (Explainable AI), không phó mặc hoàn toàn cho cơ chế hộp đen tự học thiếu kiểm soát.
Mọi kết luận thanh tra và quyết định chế tài phải do con người thẩm định trong bối cảnh cụ thể, AI chỉ đóng vai trò trợ lý nhận diện sớm.
Chuỗi Liên Kết 6 Nội Dung Trọng Tâm Đề Án 1809
Mô hình logic xâu chuỗi toàn diện tư duy điều hành của Ngân hàng Nhà nước giai đoạn 2026 - 2030
“Sáu nội dung thực chất liên kết thành một chuỗi khép kín: Điều hành tiền tệ theo giá → thị trường tài chính phát triển → Fintech mở rộng → thông tin tín dụng tốt hơn → giám sát dựa trên rủi ro → xử lý TCTD yếu kém sớm. Nhìn tổng thể, mục tiêu sâu nhất là xây dựng hệ thống tài chính có khả năng nhận diện và kiểm soát quá trình tích tụ bất ổn trước khi nó chuyển thành khủng hoảng.”
— NCS.ThS. Nguyễn Thái Bình
Cát Lam