Tác động kép từ Thông tư 50/2026: Nới dư địa tín dụng, siết bộ đệm thanh khoản
Quyết định nâng tỷ lệ LDR tối đa lên 95% từ ngày 01/12/2026 không chỉ là bài toán kích cầu dòng vốn, mà đánh dấu bước dịch chuyển trọng tâm của NHNN từ "kiểm soát tỷ lệ cho vay" sang "kiểm soát chất lượng nguồn vốn" thông qua bộ công cụ Basel III.
Ngày 30/09/2026, Ngân hàng Nhà nước Việt Nam (NHNN) chính thức ban hành Thông tư số 50/2026/TT-NHNN, quy định về các giới hạn và tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại cùng chi nhánh ngân hàng nước ngoài và có hiệu lực thi hành kể từ 01/12/2026.
Theo nội dung Thông tư, tỷ lệ dư nợ cho vay so với tổng tiền gửi tối đa (LDR) được điều chỉnh nâng lên mức 95%. Việc nới lỏng giới hạn này được kỳ vọng giải tỏa bớt áp lực huy động vốn cho hệ thống các tổ chức tín dụng, đồng thời mở thêm dư địa để mở rộng hoạt động cấp tín dụng và hỗ trợ bảo vệ biên lãi thuần (NIM).
Tuy nhiên, đằng sau sự nới lỏng về mặt con số không chỉ là bài toán thúc đẩy tín dụng, mà còn đánh dấu bước chuyển dịch chiến lược về tư duy quản trị rủi ro hệ thống, đòi hỏi các ngân hàng phải thiết lập được trạng thái cân bằng giữa mục tiêu tăng trưởng và năng lực kiểm soát thanh khoản theo chuẩn mực quốc tế Basel III. Để phân tích sâu hơn về những cơ hội, thách thức cũng như thông điệp điều hành từ chính sách mới này, người viết đã có cuộc trao đổi với NCS.Ths. Nguyễn Thái Bình - Giảng viên Học viện Công nghệ Bưu chính Viễn thông (PTIT).
Theo quy định mới, tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) sẽ được nới lên 95%. Ông đánh giá thế nào về tác động của quyết định này đối với việc giải tỏa áp lực huy động vốn và cải thiện biên lãi thuần (NIM) của các ngân hàng thương mại trong bối cảnh hiện nay?
Ông Nguyễn Thái Bình: Việc nới lỏng tỷ lệ LDR lên mức 95% có thể tiềm ẩn rủi ro hệ thống nếu các ngân hàng thương mại xem đây là một mục tiêu tối đa hóa lợi nhuận cần phải đạt được, thay vì coi đó là giới hạn quản trị an toàn. Về bản chất, LDR chỉ phản ánh tỷ lệ tương đối giữa lượng tiền cho vay ra và nguồn tiền gửi huy động vào. Chỉ tiêu này không phác họa được toàn cảnh sức khỏe tài chính của một ngân hàng, đặc biệt là việc thiếu đi các dữ liệu quan trọng như quy mô tài sản thanh khoản chất lượng cao, tính ổn định của dòng tiền gửi, cơ cấu kỳ hạn nguồn vốn, cũng như khả năng chống chịu trước các cú sốc rút tiền hàng loạt.
Trong thực tế, rủi ro thanh khoản luôn hiện hữu và các tổ chức tín dụng buộc phải có phương án dự phòng cho kịch bản người dân rút tiền ồ ạt. Trong những tình huống như vậy, nếu thiếu hụt tài sản thanh khoản hoặc không tiếp cận được các nguồn vốn có thể giải ngân nhanh, ngân hàng sẽ buộc phải bán tháo tài sản trong điều kiện thị trường bất lợi hoặc chấp nhận vay mượn trên thị trường liên ngân hàng với chi phí vô cùng đắt đỏ.
Chính vì vậy, một ngân hàng hoạt động với tỷ lệ LDR chạm mức 95% chưa chắc đã đối mặt với rủi ro cao hơn so với một tổ chức duy trì LDR ở mức 80%. Yếu tố cốt lõi quyết định mức độ an toàn nằm ở cấu trúc nguồn vốn tài trợ cho tỷ lệ đó. Nếu danh mục huy động chủ yếu là dòng tiền gửi bán lẻ có tính ổn định cao, tỷ lệ tiền gửi không kỳ hạn (CASA) dồi dào và ngân hàng nắm giữ lượng lớn tài sản thanh khoản chất lượng cao, biên độ rủi ro sẽ được kiểm soát ở mức thấp. Ngược lại, những tổ chức tín dụng theo đuổi chiến lược tăng trưởng tín dụng nóng nhưng lại phụ thuộc vào dòng tiền gửi cá nhân trả lãi suất cao, tiền gửi ngắn hạn hoặc nguồn vốn vay mượn chéo trên thị trường liên ngân hàng sẽ phải đối mặt với rủi ro thanh khoản rất lớn.
Áp lực này thực tế đã bộc lộ rõ nét qua số liệu vĩ mô của năm 2026. Tính đến cuối tháng 8, tăng trưởng tín dụng toàn hệ thống đạt mức 9.71%, bỏ xa tốc độ tăng trưởng huy động vốn chỉ dừng lại ở mức 7.97%. Sự lệch pha này cho thấy hệ thống ngân hàng đang phải ráo riết tìm kiếm các nguồn lực bổ sung nhằm đáp ứng nhu cầu vốn của nền kinh tế. Do đó, điểm trọng tâm của Thông tư 50 không chỉ dừng lại ở con số trần LDR 95%, mà đòi hỏi cơ quan quản lý và các ngân hàng phải đánh giá chỉ tiêu này đồng bộ với Tỷ lệ đảm bảo thanh khoản (LCR) và Tỷ lệ nguồn vốn ổn định ròng (NSFR).
Suy cho cùng, LDR chỉ dừng lại ở việc giải quyết bài toán cơ bản về mối tương quan giữa quy mô cho vay và huy động. Trong khi đó, LCR và NSFR mới thực sự là bộ công cụ đo lường chuyên sâu, giúp trả lời chính xác câu hỏi liệu tổ chức tín dụng có duy trì đủ bộ đệm thanh khoản trong các kịch bản thị trường cực đoan và có một nền tảng vốn đủ vững chắc hay không. Đây cũng là minh chứng cho thấy lộ trình chuyển đổi và tuân thủ các chuẩn mực quản trị rủi ro toàn diện theo hiệp ước Basel III mang ý nghĩa quyết định tới sự an toàn của hệ thống hơn nhiều so với việc chỉ đơn thuần điều chỉnh trần giới hạn LDR.
Thông tư 50 chính thức đưa hai chỉ tiêu thanh khoản khắt khe của Basel III là LCR (Tỷ lệ khả năng chi trả) và NSFR (Tỷ lệ nguồn vốn ổn định ròng) vào áp dụng bắt buộc. Ông nhận định sao về lộ trình dài hạn mà NHNN đặt ra (LCR đạt 100% vào năm 2033 và NSFR vào năm 2030)? Đây là một lộ trình "dễ thở" hay vẫn là thách thức lớn đối với mặt bằng chung?
Việc bổ sung các chỉ tiêu thanh khoản mới mang ý nghĩa chiến lược vượt xa động thái nâng trần LDR, đánh dấu bước chuyển dịch trọng tâm của cơ quan quản lý từ việc đơn thuần "kiểm soát tỷ lệ cho vay" sang "kiểm soát chất lượng và khả năng chống chịu của nguồn vốn".
Cụ thể, tỷ lệ đảm bảo thanh khoản (LCR) đóng vai trò đo lường khả năng đáp ứng nhu cầu thanh khoản của tổ chức tín dụng trong các kịch bản thị trường căng thẳng kéo dài 30 ngày. Về bản chất, chỉ tiêu này buộc các ngân hàng phải dự trữ một lượng tài sản thanh khoản chất lượng cao đủ lớn để bảo vệ hệ thống trước các đợt rút tiền ồ ạt hoặc dòng tiền chảy ra đột biến trong ngắn hạn. Song song đó, tỷ lệ nguồn vốn ổn định ròng (NSFR) lại hướng tới mục tiêu củng cố tính bền vững của cấu trúc vốn trong trung và dài hạn. Thiết chế này được đưa ra nhằm ngăn chặn triệt để rủi ro từ việc các ngân hàng lạm dụng nguồn huy động ngắn hạn để tài trợ cho các danh mục tài sản có kỳ hạn dài.
Theo lộ trình áp dụng được quy định tại Thông tư 50, tỷ lệ LCR sẽ khởi điểm ở mức 50% vào tháng 10/2028, sau đó tăng dần 10 điểm phần trăm mỗi năm để tiến tới mốc 100% vào năm 2033. Đối với chỉ tiêu NSFR, lộ trình tuân thủ bắt đầu từ mức 90% trong năm 2028, tăng lên 95% vào năm 2029 và chính thức đạt ngưỡng tối đa 100% từ năm 2030. Dù khoảng thời gian chuyển tiếp được đánh giá là tương đối dài, lộ trình này là hoàn toàn cần thiết để thị trường kịp thích ứng. Việc nâng chuẩn LCR và NSFR không chỉ là nghiệp vụ điều chỉnh các tỷ lệ cơ học trên bảng cân đối kế toán, mà đòi hỏi các tổ chức tín dụng phải tái cấu trúc toàn diện phương thức quản trị tài sản và nguồn vốn. Điều này bao gồm việc nâng cấp hệ thống quản trị rủi ro thanh khoản, hoàn thiện các kịch bản kiểm tra sức chịu đựng (stress test) và xây dựng kế hoạch phân bổ vốn bài bản hơn.
Đặc biệt, cột mốc tuân thủ NSFR 100% vào năm 2030 dự kiến sẽ tạo ra áp lực cơ cấu mạnh mẽ đối với những ngân hàng đang duy trì danh mục tài sản dài hạn lớn nhưng lại thiếu hụt nguồn vốn ổn định tương xứng. Tuy nhiên, đây là định hướng chính sách bám sát với các chuẩn mực thực tiễn của ngành ngân hàng hiện đại. Một định chế tài chính phát triển bền vững không chỉ chú trọng vào mục tiêu lợi nhuận mà còn phải kiểm soát chặt chẽ rủi ro chênh lệch kỳ hạn. Nếu lạm dụng đòn bẩy từ nguồn vốn ngắn hạn để tài trợ cho các dự án dài hạn, ngân hàng sẽ lập tức đối diện với nguy cơ cạn kiệt thanh khoản ngay khi thị trường vốn xảy ra biến động, bất chấp việc các tài sản này trên lý thuyết vẫn đang mang lại lợi nhuận.
Do vậy, việc chính thức tích hợp LCR và NSFR vào khung pháp lý giám sát là một bước tiến mang tính bước ngoặt. Nếu như LDR làm tốt vai trò thiết lập ranh giới đối với quy mô sử dụng tiền gửi, thì các tiêu chuẩn thanh khoản theo hiệp ước Basel III lại can thiệp sâu hơn vào chất lượng bảng cân đối, qua đó tạo ra tấm khiên vững chắc giúp hệ thống ngân hàng đủ sức chống chịu trước những cú sốc thanh khoản trong tương lai.
Ngân hàng nào đạt 100% cả LCR và NSFR sẽ được miễn tuân thủ quy định LDR. Theo ông, cơ chế này có đủ sức hấp dẫn để tạo ra một cuộc đua "áp dụng sớm" Basel III trong ngành ngân hàng thời gian tới không?
Cơ chế ưu đãi gắn liền với bộ chỉ tiêu thanh khoản mới được xem là một trong những điểm nhấn đột phá nhất của Thông tư 50. Thông thường, việc tiên phong áp dụng các chuẩn mực của hiệp ước Basel III luôn đi kèm với bài toán chi phí trả trước. Các tổ chức tín dụng buộc phải gia tăng quy mô tài sản thanh khoản chất lượng cao, duy trì cơ cấu nguồn vốn ổn định hơn và đầu tư nguồn lực lớn cho hệ thống quản trị rủi ro trước khi thực sự ghi nhận được lợi ích dài hạn.
Quy định mới đã giải quyết bài toán này bằng việc mang lại một lợi ích kinh tế cụ thể: Miễn áp dụng trần giới hạn LDR đối với các ngân hàng đạt tỷ lệ 100% ở cả hai chỉ tiêu LCR và NSFR. Nhờ đó, các nhà băng tiên phong sẽ không còn bị ràng buộc bởi cùng một giới hạn tín dụng cứng nhắc như những tổ chức chưa hoàn tất lộ trình Basel III. Đây được đánh giá là một thiết kế chính sách linh hoạt và hợp lý của Ngân hàng Nhà nước (NHNN). Thay vì áp đặt mệnh lệnh hành chính buộc toàn hệ thống chuyển đổi ngay lập tức, cơ quan quản lý đã khéo léo tạo ra động lực kinh tế trực tiếp nhằm khuyến khích các ngân hàng tự nguyện đẩy nhanh tiến độ nâng cấp chuẩn mực quản trị.
Trong cuộc đua này, lợi thế cạnh tranh sẽ nghiêng về nhóm các ngân hàng sở hữu bảng cân đối kế toán lành mạnh, tỷ lệ tiền gửi không kỳ hạn (CASA) dồi dào, năng lực huy động vốn vượt trội và nền tảng quản trị rủi ro hiện đại. Mặc dù vậy, chi phí để duy trì LCR và NSFR ở mức tuyệt đối 100% là không hề nhỏ. Quá trình này đòi hỏi ngân hàng phải nắm giữ khối lượng lớn tài sản thanh khoản – vốn luôn có biên lợi suất thấp hơn đáng kể so với tài sản tín dụng. Đồng thời, việc dịch chuyển sang các nguồn huy động có tính bền vững cao hơn cũng đồng nghĩa với việc ngân hàng phải chấp nhận chi phí đầu vào đắt đỏ hơn.
Chính vì vậy, động lực áp dụng sớm cơ chế này sẽ có sự phân hóa mạnh mẽ trong hệ thống. Những định chế tài chính lớn, có năng lực quản trị xuất sắc sẽ tận dụng tối đa cơ hội để mở rộng không gian tăng trưởng. Ngược lại, nhóm ngân hàng đang phụ thuộc vào các nguồn vốn kém ổn định hoặc có sự lệch pha trong cơ cấu tài sản – nguồn vốn sẽ cần thêm thời gian để tái cơ cấu. Nhìn từ lăng kính điều hành, đây chính là sự đánh đổi kinh điển giữa mục tiêu an toàn và bài toán lợi nhuận: bộ đệm thanh khoản và vốn càng dày, sức chống chịu trước khủng hoảng càng tốt, nhưng tỷ suất sinh lời trên tài sản có thể bị thu hẹp.
Về bản chất, cơ chế ưu đãi của Thông tư 50 đã phát đi một thông điệp chính sách rõ ràng: NHNN đang từng bước chuyển dịch từ phương thức quản lý bằng một giới hạn LDR cào bằng sang việc tạo không gian mở, khuyến khích các ngân hàng tự chứng minh năng lực quản trị thanh khoản thực chất thông qua hai trụ cột LCR và NSFR.
Đối với rủi ro thanh khoản, nếu một ngân hàng phải dùng đến các biện pháp tự khắc phục (như vay định chế tài chính khác) chạm mức 10% tổng tài sản HQLA, họ sẽ bị giám sát tăng cường. Lằn ranh 10% này thể hiện thông điệp quản lý rủi ro khắt khe như thế nào từ cơ quan điều hành?
Quy định về ngưỡng 10% tài sản thanh khoản chất lượng cao (HQLA) trong Thông tư 50 cần được nhìn nhận là một lằn ranh cảnh báo sớm, thay vì một khoảng đệm thanh khoản mà các ngân hàng có thể tùy ý sử dụng. Về bản chất, HQLA là chốt chặn cuối cùng giúp các tổ chức tín dụng duy trì hoạt động trong điều kiện thị trường căng thẳng. Khi một ngân hàng vi phạm yêu cầu về Tỷ lệ đảm bảo thanh khoản (LCR) và buộc phải tìm đến các biện pháp tự khắc phục như vay mượn khẩn cấp trên thị trường liên ngân hàng hay huy động các nguồn vốn bù đắp, quy mô của các nghiệp vụ này sẽ phản ánh trực tiếp áp lực thanh khoản nội tại. Theo đó, việc quy định cơ quan quản lý sẽ lập tức kích hoạt cơ chế giám sát tăng cường và yêu cầu xử lý khi quy mô tự khắc phục chạm ngưỡng 10% HQLA mang ý nghĩa chiến lược quan trọng.
Cơ chế này cho phép Ngân hàng Nhà nước can thiệp kịp thời trước khi sự suy yếu thanh khoản cục bộ bùng phát thành một cuộc khủng hoảng. Hướng tiếp cận này hoàn toàn đồng nhất với tư duy giám sát tài chính hiện đại: việc phát hiện và nắn chỉnh ngay khi bảng cân đối kế toán chớm xuất hiện dấu hiệu rạn nứt luôn mang lại hiệu quả cao hơn hẳn so với việc thụ động chờ đến lúc tổ chức tín dụng mất khả năng thanh toán hoặc đánh mất niềm tin của thị trường. Đây là minh chứng rõ nét cho vai trò của các biện pháp can thiệp sớm trong việc ngăn chặn rủi ro hệ thống lan rộng.
Đáng chú ý, tỷ lệ 10% HQLA tuyệt đối không nên được định nghĩa là một "vùng an toàn". Việc lầm tưởng rằng các tổ chức tín dụng có thể tận dụng tới mức 9,9% HQLA để xử lý thiếu hụt thanh khoản mà không đối diện với rủi ro là một sai lầm trong quản trị. Trên thực tế, tần suất phải sử dụng nguồn vốn bổ sung nhằm duy trì LCR càng lớn càng bộc lộ rõ những khiếm khuyết trong cấu trúc thanh khoản cốt lõi của ngân hàng. Nếu tình trạng phụ thuộc này kéo dài, chi phí huy động vốn sẽ bị đẩy lên cao, và hệ quả tất yếu là tổ chức tín dụng sẽ buộc phải thu hẹp dư địa cấp tín dụng.
Quy định mới đóng vai trò như một hệ thống định vị rủi ro kép cho cả cơ quan điều hành lẫn các ngân hàng thương mại. Việc thiết lập lằn ranh 10% thể hiện quan điểm quản lý nhất quán: không chờ đến khi hệ thống rơi vào vòng xoáy cạn kiệt thanh khoản mới tiến hành giải cứu, mà phải chủ động nhận diện áp lực ngay khi nhu cầu tìm đến nguồn vốn dự phòng bắt đầu gia tăng. Đây cũng chính là tinh thần quản trị rủi ro đón đầu mang tính thực tiễn cao mà chuẩn mực quốc tế Basel III đang hướng tới.
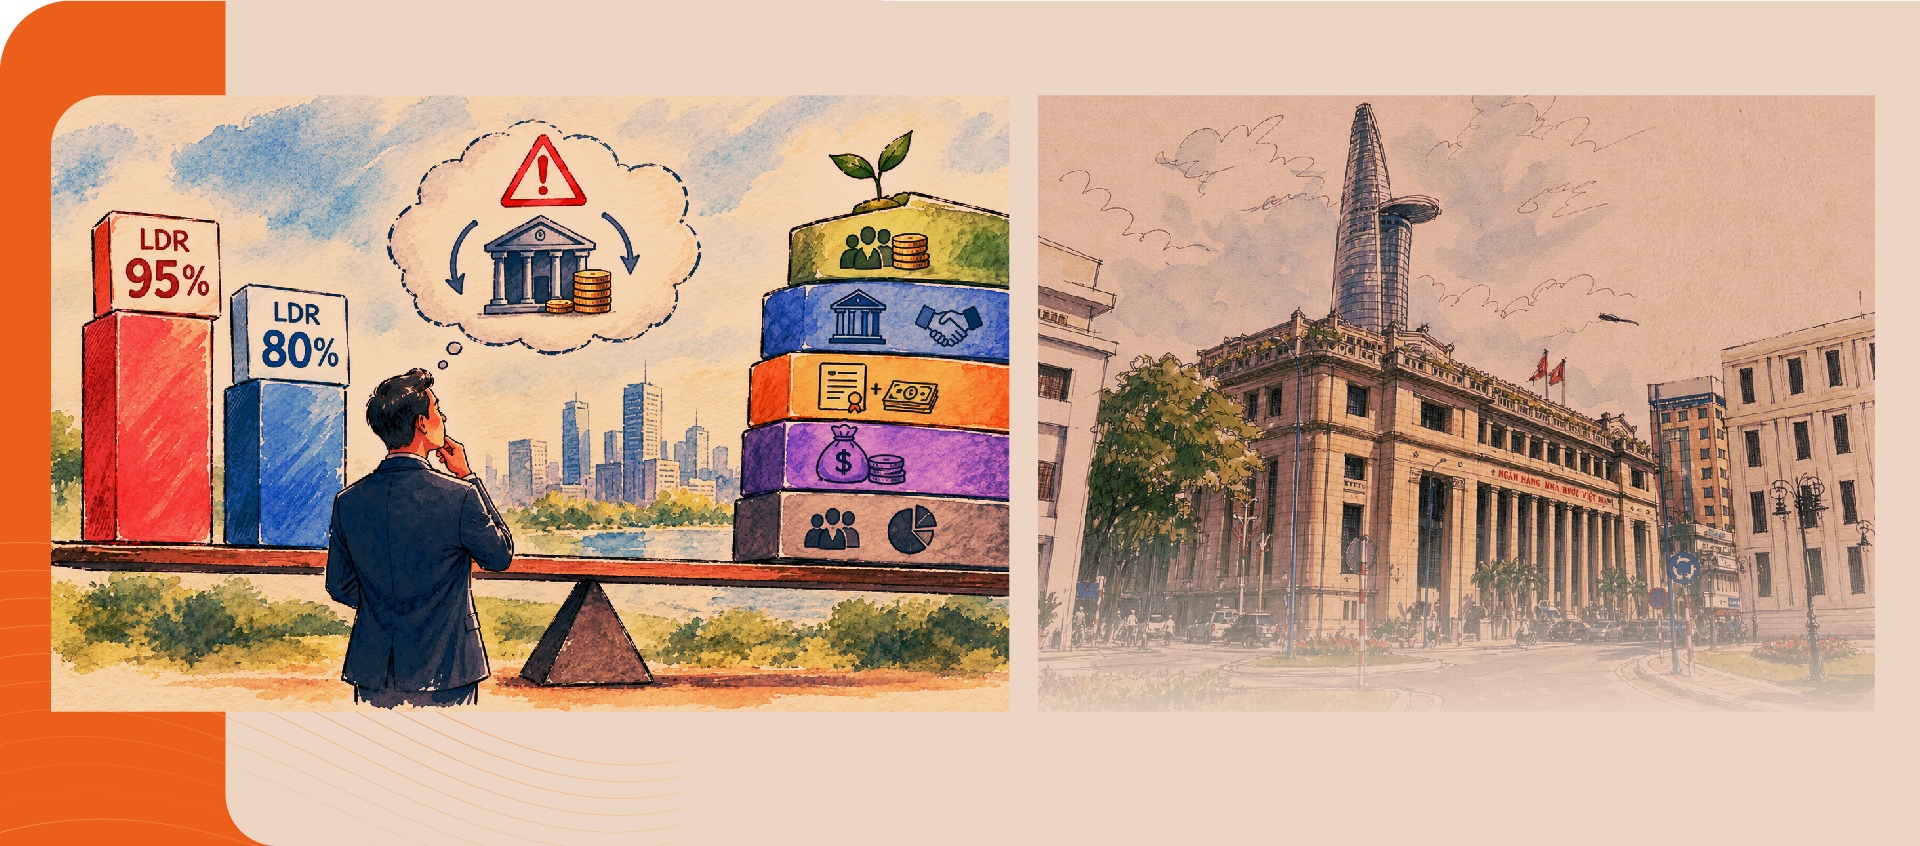
Ngoài thanh khoản, Thông tư cũng quy định chặt chẽ giới hạn cấp tín dụng đầu tư trái phiếu doanh nghiệp và cổ phiếu. Điều này sẽ tác động ra sao đến dòng vốn chảy vào các thị trường tài sản rủi ro trong dài hạn?
Tác động tích cực và rõ nét nhất của quy định này là việc hạn chế lạm dụng đòn bẩy ngân hàng để đầu tư vào các lớp tài sản rủi ro. Khi dòng vốn tín dụng được kiểm soát chặt chẽ, thị trường tài chính sẽ giảm bớt sự phụ thuộc vào nguồn tiền vay mượn nhằm đẩy giá cổ phiếu và trái phiếu tăng nóng. Về bản chất, sự thăng hoa của giá tài sản dựa trên bệ phóng tín dụng thường tạo ra một vòng lặp rủi ro: tín dụng tăng dẫn đến giá tài sản tăng, kéo theo giá trị tài sản thế chấp phình to, từ đó tiếp tục dung dưỡng cho việc mở rộng hạn mức vay vốn. Hệ lụy là khi xu hướng thị trường đảo chiều, vòng xoáy này sẽ ngay lập tức vận hành theo chiều ngược lại, tạo ra hiệu ứng domino và khuếch đại mức độ nghiêm trọng của các cú sốc giảm giá.
Mặc dù vậy, việc siết chặt tín dụng đổ vào tài sản rủi ro cần được thực hiện song hành với nỗ lực khơi thông các kênh dẫn vốn thay thế. Số liệu thống kê năm 2025 cho thấy tổng khối lượng phát hành trái phiếu doanh nghiệp đạt khoảng 575.400 tỷ đồng, nhưng các tổ chức tín dụng vẫn chiếm tới 67,7% quy mô. Cơ cấu này phản ánh thực trạng hệ thống ngân hàng đang phải gánh vác vai trò quá lớn trên thị trường vốn. Do đó, trong dài hạn, chiến lược cốt lõi phải là từng bước giảm bớt tỷ trọng đòn bẩy ngân hàng, đồng thời thúc đẩy sự phát triển của các định chế tài chính cung cấp vốn dài hạn chuyên nghiệp như quỹ đầu tư, công ty bảo hiểm và các nhà đầu tư tổ chức. Sự phân vai này sẽ giúp hệ thống ngân hàng tập trung làm tốt chức năng cung ứng tín dụng cho hoạt động sản xuất kinh doanh của nền kinh tế, đồng thời trả lại chức năng huy động vốn dài hạn cho thị trường vốn.
Nhìn chung, định hướng chính sách này sẽ mang lại hiệu ứng bền vững nếu được triển khai đồng bộ. Mục tiêu tối thượng của cơ quan quản lý không nhằm đóng băng dòng tiền chảy vào thị trường tài sản, mà hướng tới việc triệt tiêu sự phụ thuộc quá mức vào nguồn vốn ngân hàng trong các hoạt động đầu tư mang tính rủi ro cao. Sự phát triển của thị trường tài chính chỉ thực sự an toàn khi đà tăng giá của tài sản được dẫn dắt bởi nguồn vốn dài hạn và giá trị nội tại của doanh nghiệp, thay vì được bơm thổi bởi các đòn bẩy tín dụng ngắn hạn.
Xin cảm ơn ông.
Cát Lam
Thiết kế: Tuấn Trần