Dấu ấn ngân hàng trên thị trường bảo hiểm
Dù thị trường bảo hiểm Việt Nam đã quy tụ nhiều tên tuổi lớn, từ doanh nghiệp nội đến các hãng ngoại, điều đó vẫn không thể cản bước những tân binh muốn tham gia. Năm 2025 ghi nhận một xu hướng đáng chú ý khi xuất hiện thêm nhiều doanh nghiệp bảo hiểm do ngân hàng nắm giữ, với lợi thế vốn mạnh và hệ sinh thái rộng.
Việc các ngân hàng tham gia sở hữu doanh nghiệp bảo hiểm không phải là chuyện mới, nhưng năm 2025 cho thấy sự nở rộ khi có thêm nhiều ngân hàng nắm cổ phần chi phối hoặc trực tiếp thành lập công ty bảo hiểm.
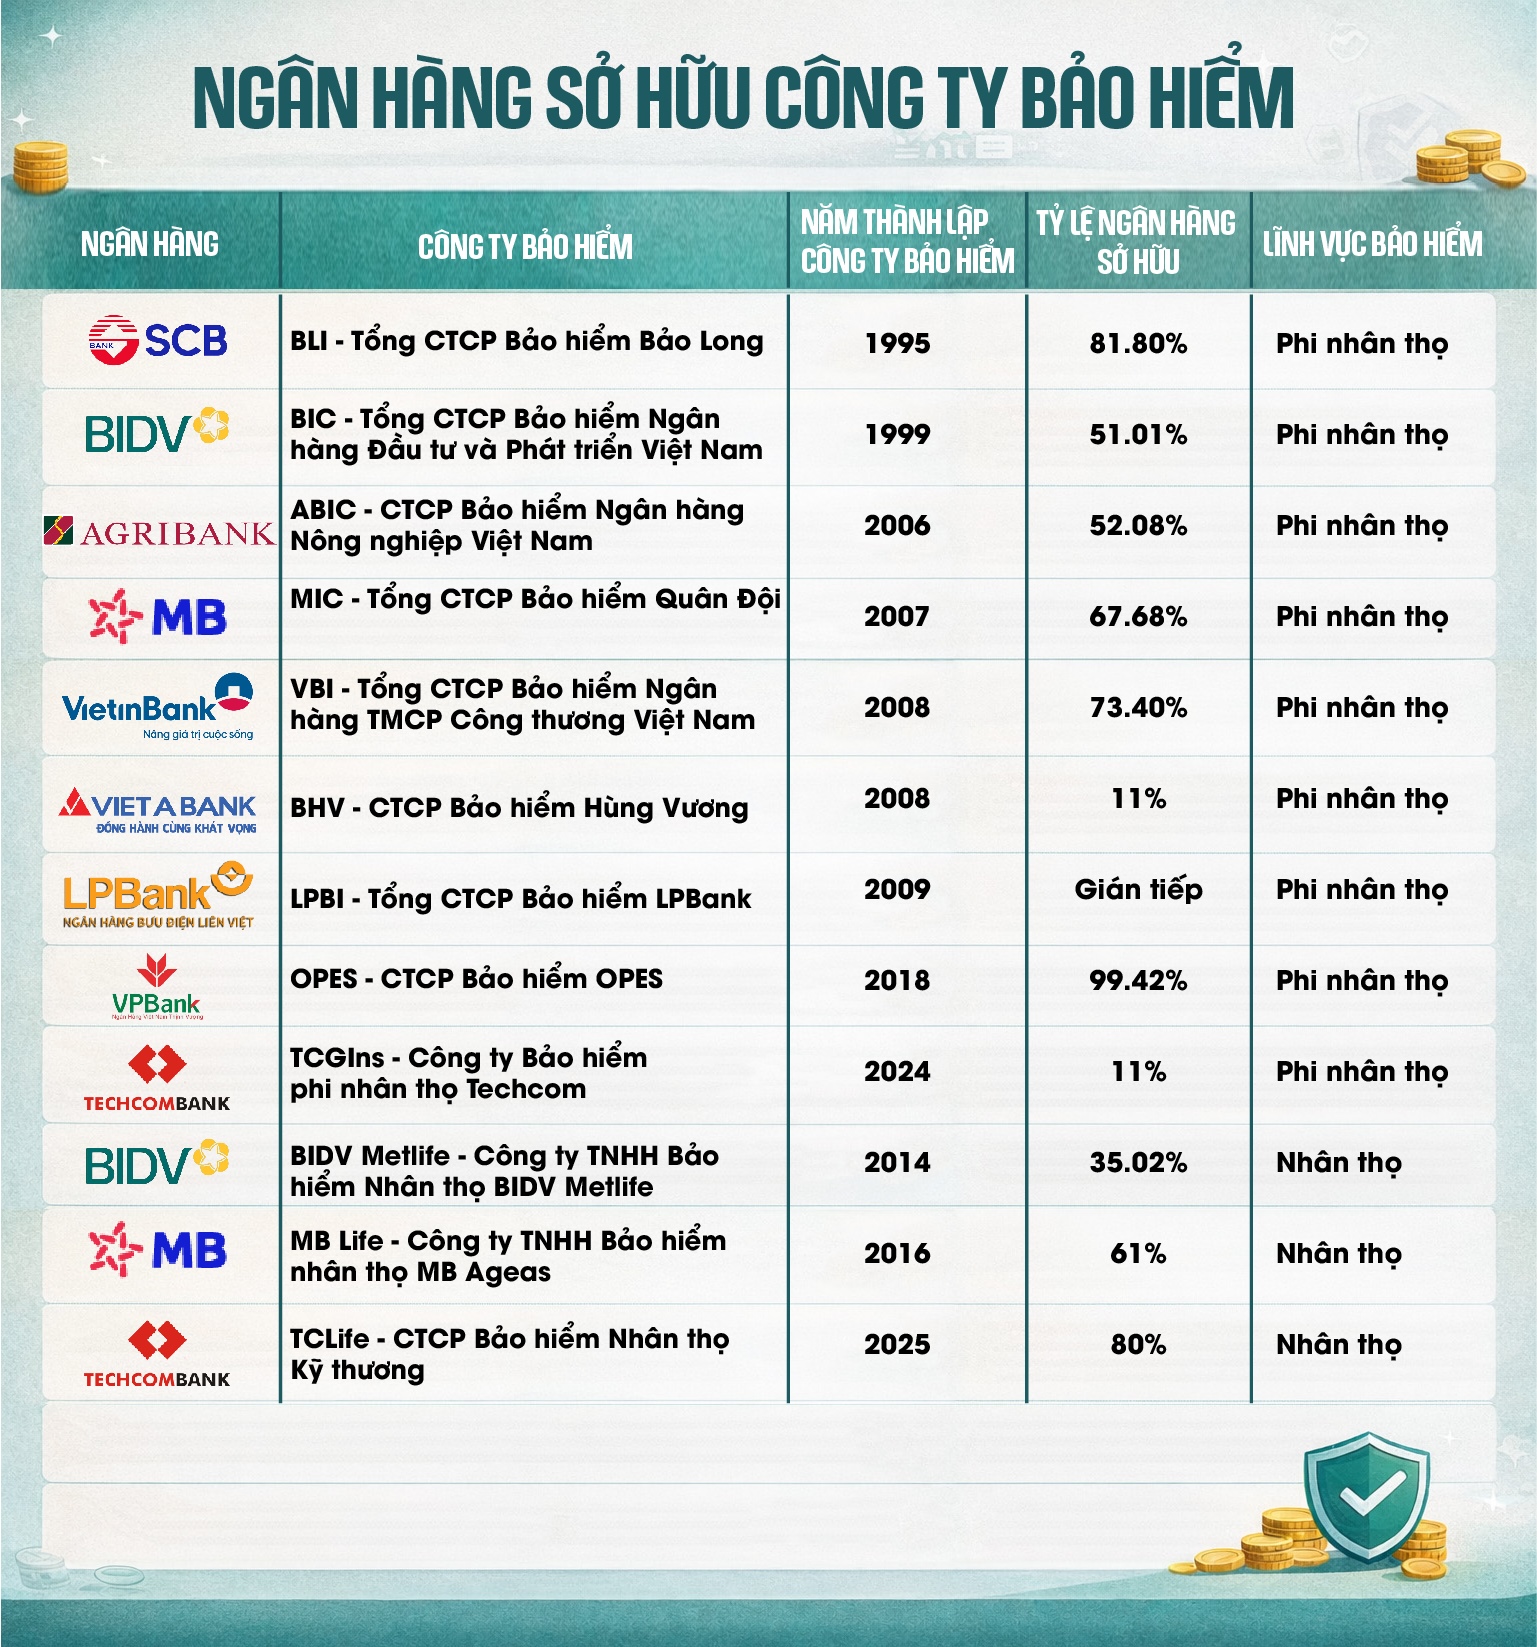
Thống kê cho thấy, hàng loạt doanh nghiệp bảo hiểm phi nhân thọ lớn đang có “bóng dáng” ngân hàng đứng sau như ABIC (Agribank sở hữu 52.08%), BIC (BIDV nắm 51.01%), MIC (MB sở hữu 67.68%), VBI (VietinBank nắm 73.40%), OPES (VPBank sở hữu 99.42%), TCGIns (Techcombank góp 11%), BLI (SCB nắm 81.8%), BHV (VietABank nắm 11%) và LPBI (LPBank sở hữu gián tiếp).
Gần nhất là vào cuối tháng 10, ĐHĐCĐ ACB thông qua kế hoạch xây dựng hệ sinh thái bảo hiểm riêng bằng việc thành lập Công ty TNHH Bảo hiểm Phi nhân thọ ACB (ACBI), với 100% vốn do ACB nắm giữ. Theo ACB, thị trường bảo hiểm phi nhân thọ vẫn còn dư địa tăng trưởng lớn dù hiện có 33 doanh nghiệp đang hoạt động, trong đó 5 công ty dẫn đầu đã chiếm gần một nửa thị phần, phản ánh sự phân hóa mạnh. Nhiều phân khúc vẫn còn dư địa khai thác như bảo hiểm trách nhiệm bắt buộc xe máy, bảo hiểm nhà ở tư nhân, bảo hiểm tai nạn cá nhân, đặc biệt là bảo hiểm tài sản và cháy nổ nhờ hưởng lợi từ Nghị định 105/NĐ-CP về phòng cháy chữa cháy và cứu nạn cứu hộ.
ACB cũng đánh giá xu hướng ngân hàng - bảo hiểm (bancassurance) toàn cầu và tại Việt Nam đang chuyển dịch từ mô hình hợp tác phân phối sang mô hình ngân hàng sở hữu công ty bảo hiểm riêng. Điều này giúp ngân hàng chủ động về thiết kế sản phẩm, kiểm soát chất lượng dịch vụ và tối ưu hóa chuỗi giá trị. Một số ngân hàng lớn trong nước đã áp dụng mô hình này ở mảng phi nhân thọ.
Ở lĩnh vực nhân thọ, mô hình liên kết sở hữu cũng dần phổ biến. TCLife, công ty bảo hiểm nhân thọ do Techcombank nắm 80% vốn, gia nhập thị trường từ tháng 7/2025. Trước đó, BIDV MetLife (BIDV sở hữu 35.02%) hay MB Life (MB nắm 61%) đã hoạt động từ nhiều năm.
Theo Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), tổng doanh thu phí bảo hiểm nhân thọ 5 tháng đầu năm đạt 57,277 tỷ đồng, tăng 1.6% so với cùng kỳ năm 2024. Thị trường hiện do các doanh nghiệp lớn dẫn dắt như Bảo Việt Nhân thọ (23.3%), Manulife (16.7%), Prudential (13.2%), Dai-ichi (12.6%) và AIA (10.9%). Các công ty có thị phần nhỏ hơn gồm: MB Life (3.3%), Generali (3.4%), FWD (3.2%), Chubb (2.8%), Hanwha (2.5%), Sun Life (2.5%), Cathay (2.1%), MVI (1.3%), BIDV Metlife (1.3%). Các doanh nghiệp còn lại chiếm thị phần nhỏ dưới 1%.
Trong xu hướng này, ĐHĐCĐ thường niên năm 2025 của VPBank cũng đã thông qua chủ trương thành lập công ty bảo hiểm nhân thọ với vốn điều lệ dự kiến 2,000 tỷ đồng. Công ty sẽ cung cấp đầy đủ các nghiệp vụ bảo hiểm nhân thọ sau khi được Bộ Tài chính chấp thuận.
“Nếu chỉ hợp tác phân phối bảo hiểm với các đối tác khác, ngân hàng sẽ luôn bị động về sản phẩm, mô hình kinh doanh và đặc biệt là việc quản lý, chăm sóc khách hàng. Do đó, chúng tôi xác định phải chủ động từ sản phẩm cho tới tệp khách hàng và quy trình khai thác”, ông Bùi Hải Quân - Phó Chủ tịch HĐQT VPBank nêu lý do về kế hoạch lập công ty bảo hiểm.
Thị trường bảo hiểm nhân thọ từng trải qua những tháng năm “hoàng kim”, với tốc độ tăng trưởng doanh thu phí bảo hiểm có năm vượt 20%. Tuy nhiên, từ sau khủng hoảng niềm tin năm 2023 liên quan đến các sản phẩm đầu tư - tiết kiệm, ngành này đối mặt nhiều khó khăn khi doanh thu khai thác mới chạm đáy, giảm tới 14%. Dù đã có dấu hiệu phục hồi trong 8 tháng đầu năm 2025, thị trường vẫn chưa thể thoát hoàn toàn “nốt trầm”.
Cùng với đó, ngành bước vào quá trình sàng lọc mạnh. Từ tháng 7/2025, Luật Kinh doanh Bảo hiểm mới bắt đầu áp dụng, siết chặt quy định về tư vấn và sản phẩm, dẫn đến sự thay đổi sâu rộng và sự đào thải đáng kể trong lực lượng đại lý.
Việc các ngân hàng tăng cường hiện diện trong ngành bảo hiểm không chỉ phản ánh chiến lược mở rộng hệ sinh thái tài chính, tận dụng dữ liệu khách hàng và nguồn vốn mạnh mà còn cho thấy sự thay đổi tư duy kinh doanh. Từ chỗ chỉ đóng vai trò kênh phân phối để đạt KPI, ngân hàng đang hướng tới mô hình cung cấp dịch vụ bảo hiểm bài bản hơn, chú trọng chất lượng tư vấn và chăm sóc sau bán hàng, góp phần phát triển thị trường theo hướng bền vững.
Theo PGS.TS Nguyễn Hữu Huân, việc nhiều ngân hàng lớn không chỉ dừng ở hợp tác phân phối mà tự thành lập công ty bảo hiểm riêng cho thấy họ đang hướng đến mô hình tập đoàn tài chính đa ngành trong lĩnh vực tài chính. Khi sở hữu doanh nghiệp bảo hiểm, ngân hàng có thể cung cấp trọn bộ dịch vụ trong hệ sinh thái của mình và giữ lại toàn bộ nguồn thu thay vì phải chia sẻ doanh số hay lợi nhuận cho đối tác bảo hiểm.
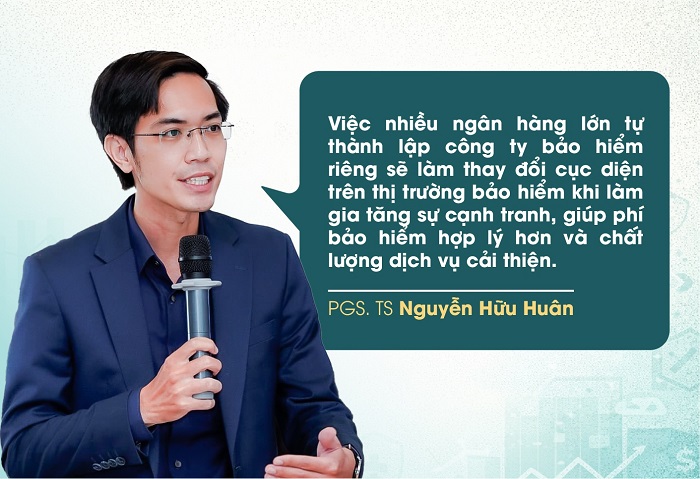
Nếu trước đây thị phần chủ yếu thuộc về một số doanh nghiệp lớn như Prudential hay Manulife thì nay sự xuất hiện của các công ty bảo hiểm thuộc ngân hàng sẽ làm thay đổi cục diện. Sự cạnh tranh gia tăng được kỳ vọng sẽ giúp phí bảo hiểm hợp lý hơn và chất lượng dịch vụ cải thiện.
Bên cạnh những lợi ích mà bancassurance mang lại, mô hình này vẫn tiềm ẩn không ít rủi ro và thách thức.
Theo chuyên gia kinh tế Trần Nguyên Đán, mô hình ngân hàng phân phối sản phẩm bảo hiểm đã phổ biến ở châu Âu từ những năm 1980, nhưng tại Mỹ phải đến năm 1999 mới được cho phép vì lo ngại tích tụ rủi ro.
“Bản thân ngân hàng vốn đã phải chịu những rủi ro rất lớn về tín dụng và thanh khoản. Do đó, khi tham gia thêm lĩnh vực bảo hiểm, vốn phụ thuộc vào ‘rủi ro thuần’ như thiên tai, tổn thất thì nguy cơ rủi ro chồng rủi ro là điều các nhà quản lý đặc biệt dè chừng”, ông Đán lý giải.
Tuy vậy, chuyên gia cũng cho rằng, nếu hoạt động bảo hiểm và ngân hàng được tách riêng thành những pháp nhân độc lập, hoạt động bảo hiểm có cơ chế trích lập dự phòng riêng cho hoạt động kinh doanh thì sẽ ổn.
Ông Đán đánh giá bancassurance vẫn là một hoạt động tốt. Thực tế ở châu Âu hiện nay, kênh này chiếm tỷ trọng khá lớn trong các kênh phân phối, thậm chí có quốc gia lên tới gần 90%. Cho nên, việc các ngân hàng tại Việt Nam lập công ty bảo hiểm là hoàn toàn đúng xu thế.
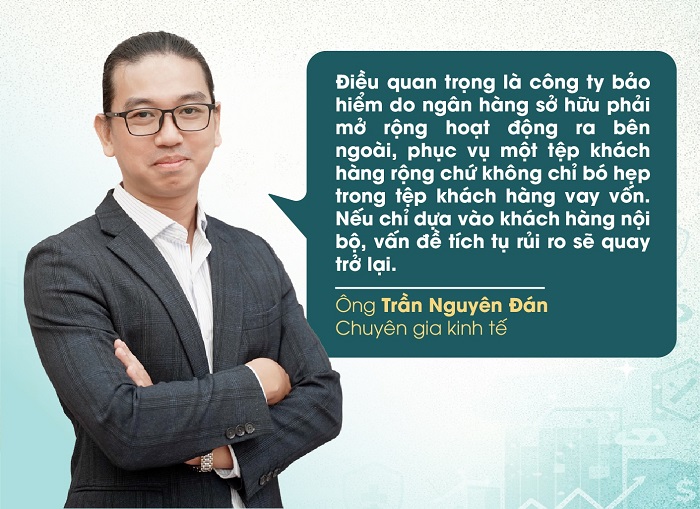
Điều quan trọng là công ty bảo hiểm do ngân hàng sở hữu phải mở rộng hoạt động ra bên ngoài, phục vụ một tệp khách hàng rộng chứ không chỉ bó hẹp trong tệp khách hàng vay vốn. Nếu chỉ dựa vào khách hàng nội bộ, vấn đề tích tụ rủi ro sẽ quay trở lại. Bởi khi khách hàng này không may bị tổn thất do thiên tai (rủi ro thuần), họ sẽ mất khả năng trả nợ cho ngân hàng. Lúc bấy giờ, công ty bảo hiểm (cũng của ngân hàng) sẽ đứng ra trả tiền bồi thường cho họ để họ trả lại cho ngân hàng. Về bản chất, cũng là tiền của ngân hàng, tức là đường nào ngân hàng cũng gánh.
Ngoài ra, một lo ngại khác là liệu công ty bảo hiểm do ngân hàng sở hữu có trở thành “người được chọn duy nhất” trong quá trình bán hàng hay không. Hiện nay, có những ngân hàng không ký hợp đồng độc quyền với bất kỳ công ty bảo hiểm nào cả. Nhưng vì họ có công ty bảo hiểm “sân sau” nên khi khách hàng đến vay, hầu như họ đều được “gợi ý” để chỉ mua bảo hiểm của công ty do chính ngân hàng đó sở hữu mà thôi. Và khi đó, khách hàng bị hạn chế quyền lựa chọn, và thị trường sẽ mất đi tính cạnh tranh - yếu tố then chốt để phát triển lành mạnh.
“Có nhiều dự báo rằng trong tương lai, khách hàng sẽ thực hiện toàn bộ quy trình bảo hiểm ngay trên ứng dụng ngân hàng số. Tuy nhiên, theo quan sát của tôi, nhận định này chưa có đủ cơ sở vững chắc. Một bộ phận lớn khách hàng vẫn thích sự chuyên biệt: dùng app của công ty bảo hiểm để xử lý hợp đồng, và app ngân hàng để giao dịch tài chính. Hành vi khách hàng rất đa dạng, không thể chỉ dựa vào một vài khảo sát mang tính chủ quan để kết luận.
Chúng ta thường nghe rằng khách hàng muốn ‘một điểm đến’ cho mọi dịch vụ. Điều này không sai, nhưng cần hiểu đúng. Ở châu Âu, dù khách hàng mua bảo hiểm tại ngân hàng, họ vẫn được lựa chọn sản phẩm từ nhiều hãng bảo hiểm khác nhau. Tương tự, Hàn Quốc cũng quy định ngân hàng không được liên kết độc quyền với một doanh nghiệp bảo hiểm”, ông Đán nêu quan điểm.
Theo chuyên gia, kỳ vọng rằng khách hàng sẽ dễ dàng chuyển sang sử dụng ứng dụng ngân hàng để mua bảo hiểm hay thực hiện thủ tục bồi thường vẫn chưa thực sự khả thi, ít nhất trong ngắn hạn; bởi lẽ thời gian qua, mô hình bancassurance đã vướng không ít điều tiếng, ảnh hưởng đến niềm tin của khách hàng.
Kết lại, việc một ngân hàng thành lập công ty bảo hiểm riêng không có nghĩa là khách hàng sẽ được hưởng lợi. Điều quan trọng là doanh nghiệp bảo hiểm đó phải hoạt động độc lập, tuân thủ các quy định về cạnh tranh và tuyệt đối không được biến mình thành lựa chọn duy nhất cho khách hàng.
“Điều chúng ta cần là một thị trường minh bạch, cạnh tranh đúng nghĩa, nơi khách hàng được lựa chọn sản phẩm tốt nhất chứ không phải sản phẩm duy nhất”, ông Đán nói thêm.
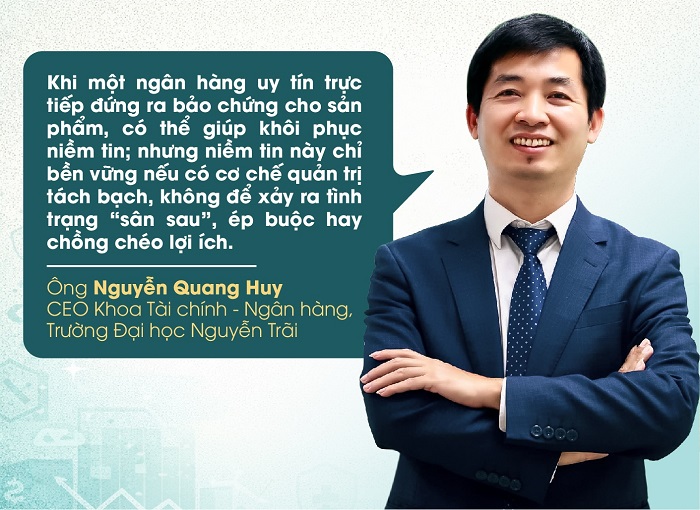
Theo ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, sau giai đoạn khủng hoảng niềm tin với bancassurance, nhu cầu về sự minh bạch và an tâm cao hơn bao giờ hết. Khi một ngân hàng uy tín trực tiếp đứng ra bảo chứng cho sản phẩm, có thể giúp khôi phục niềm tin; nhưng niềm tin này chỉ bền vững nếu có cơ chế quản trị tách bạch, không để xảy ra tình trạng “sân sau”, ép buộc hay chồng chéo lợi ích.
Khi ngân hàng sở hữu công ty bảo hiểm, dữ liệu giao dịch, tín dụng và hành vi tiêu dùng được kết nối thông minh, đưa mô hình này tiến thêm một bước: từ “bán bảo hiểm qua ngân hàng” sang “bán bảo hiểm bên trong ngân hàng”.
Sự hội tụ dữ liệu cũng tạo nền tảng cho đổi mới sản phẩm, đưa bảo hiểm từ thụ động sang chủ động, như bảo hiểm theo hành vi, bảo hiểm tức thời hay bảo hiểm vi mô. Những sản phẩm linh hoạt này giúp người dân tiếp cận các sản phẩm linh hoạt, phù hợp túi tiền, và không còn bị rào cản về giấy tờ phức tạp, góp phần mở rộng độ bao phủ và giảm áp lực ngân sách khi rủi ro xã hội phát sinh.
Ông Huy cho rằng, nhóm khách hàng trẻ sẽ là động lực lớn nhất của xu hướng này. Với thế hệ Y và Z, vốn quen thuộc với ngân hàng số, sẽ xem bảo hiểm như một "dịch vụ nhúng" (embedded feature) ngay trong hệ sinh thái tài chính chứ không phải một sản phẩm riêng lẻ phải tìm mua. Họ ưa chuộng tốc độ, sự tự chủ và minh bạch, sẵn sàng tự mình thực hiện mọi thao tác qua vài cú chạm. Sự chuyển dịch này sẽ tái định nghĩa kênh phân phối, khiến các đại lý truyền thống dần nhường chỗ cho những nền tảng số được cá nhân hóa.
Kinh nghiệm quốc tế từ Crédit Agricole, BNP Paribas Cardif (Pháp), hay Banco Santander (Tây Ban Nha) cho thấy, mô hình ngân hàng sở hữu bảo hiểm có thể tăng gấp 3 tỷ lệ bán chéo, giảm mạnh chi phí vận hành gần 30% và củng cố niềm tin hệ thống. Việt Nam đang đi theo hướng này, nhưng cần vận dụng bài học quốc tế phù hợp với đặc thù trong nước, từ văn hóa tiêu dùng đến năng lực công nghệ và khung pháp lý.
Tuy nhiên, theo ông Huy, dữ liệu và niềm tin phải được coi là nền móng cốt lõi. Khi ngân hàng nắm đồng thời dữ liệu tài chính và dữ liệu bảo hiểm, rủi ro rò rỉ hoặc khai thác chéo có thể gây tổn hại nghiêm trọng đến niềm tin xã hội và an ninh tài chính quốc gia. Bảo vệ dữ liệu không còn là vấn đề riêng tư, mà là lá chắn chiến lược cho sự ổn định của cả hệ thống.
Khang Di - Cát Lam
Thiết kế: Tuấn Trần