Các sự kiện ngân hàng nổi bật năm 2025
Năm 2025 đi qua với nhiều thay đổi về chính sách, quy định nhằm nâng cao hiệu quả, an toàn trong hoạt động ngân hàng.
Khác với các năm trước, ngay từ đầu năm, Ngân hàng Nhà nước (NHNN) đã đặt mục tiêu tăng trưởng tín dụng toàn hệ thống là khoảng 16%, để hỗ trợ mục tiêu tăng trưởng GDP 8%. Ngày 31/07/2025, NHNN thông báo điều chỉnh tăng thêm chỉ tiêu tăng trưởng tín dụng năm 2025 đối với các TCTD, tạo điều kiện cho các TCTD tăng khả năng cung ứng tín dụng phù hợp với nhu cầu thực tế của nền kinh tế.
Gần đây, Thủ tướng Chính phủ Phạm Minh Chính cũng yêu cầu NHNN xây dựng lộ trình loại bỏ hạn mức tăng trưởng tín dụng của các ngân hàng từ năm 2026. Động thái này nằm trong nỗ lực đạt mục tiêu tăng trưởng 8% trong năm nay và duy trì mức 10% mỗi năm trong 5 năm tiếp theo.
Theo số liệu mới nhất, tín dụng tăng trưởng tích cực so với các năm trước, đến 27/11/2025, tín dụng nền kinh tế đạt trên 18.2 triệu tỷ đồng, tăng 16.56% so với cuối năm 2024, (cùng kỳ năm 2024 tăng 11.47% so với cuối năm 2023; cuối năm 2024 tăng 15.09% so với cuối năm 2023).
Trong thời gian tới, NHNN sẽ tiếp tục theo dõi sát diễn biến, tình hình kinh tế vĩ mô, thị trường tài chính - tiền tệ trong và ngoài nước, trong đó có quyết định về lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) và lộ trình, định hướng về lãi suất của cơ quan này được công bố vào giữa tuần sau để điều hành chủ động, linh hoạt các công cụ chính sách tiền tệ phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác nhằm tiếp tục hỗ trợ thanh khoản cho TCTD một cách linh hoạt qua nhiều kênh, qua đó ổn định thị trường tiền tệ, ngoại tệ, đặc biệt trong thời gian cao điểm cuối năm, góp phần giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ tăng trưởng kinh tế.
Chỉ số USD-Index - đo lường sức mạnh đồng bạc xanh - mở đầu phiên đầu năm 2025 ở mức 108.28 điểm và kéo dài xu hướng giảm trong hầu hết thời gian của năm 2025.
Đồng USD sụt giảm do thay đổi trong kỳ vọng thị trường thay đổi đột ngột, khi nền kinh tế Hoa Kỳ có dấu hiệu suy yếu, kéo theo đó là việc Fed cắt giảm lãi suất, đánh dấu sự đảo chiều trong điều hành chính sách tiền tệ của quốc gia này.
Hiện chỉ số USD-Index đã mất mốc 100 điểm và giảm mạnh về quanh vùng 98.61 điểm (22/12), giảm gần 9% so với đầu năm.
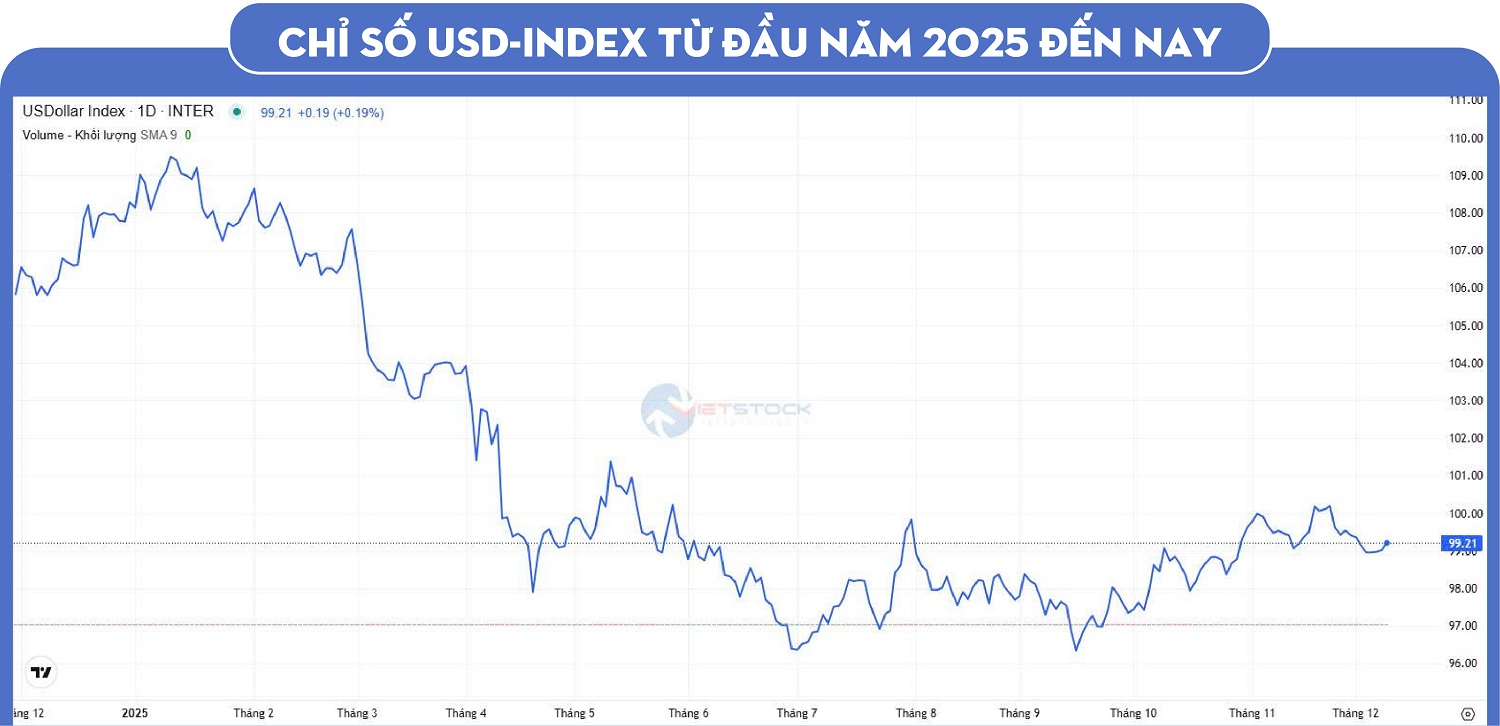 Nguồn: VietstockFinance
Trái ngược với đà giảm của USD-Index, tỷ giá VND/USD lại chịu áp lực tăng trong suốt năm 2025, chủ yếu do các yếu tố nội tại.
Khi Fed duy trì lãi suất cao trong phần lớn thời gian đầu năm, NHNN vẫn giữ mức lãi suất VND ở mức thấp để ưu tiên mục tiêu kích thích tăng trưởng kinh tế, tạo ra chênh lệch lãi suất âm (lãi suất USD cao hơn lãi suất VND), làm tăng nhu cầu nắm giữ ngoại tệ.
Thêm vào đó, trước thời điểm chính sách thuế quan mới của Hoa Kỳ có hiệu lực, hoạt động xuất nhập khẩu tăng đột biến, dẫn đến nhu cầu tích trữ USD tăng vọt.
Các yếu tố khác như biến động giá vàng, tâm lý đầu cơ ngoại tệ và khả năng can thiệp bị hạn chế (do dự trữ ngoại hối ở mức thấp) đã cùng góp phần làm tăng áp lực lên tỷ giá.
Đến 22/12, tỷ giá VND/USD đang giao dịch quanh mức 26,316, tăng hơn 4% so với mức 25,222 của phiên 2/1. Giá mua - bán USD tại Vietcombank sáng 22/12 ở mức 26,096- 26,406 VND/USD.
Tuy nhiên, sự chênh lệch lớn giữa thị trường chính thức và thị trường tự do cũng khá lớn, có thời điểm lên hơn 27,000 VND/USD. Diễn biến này đã buộc NHNN phải yêu cầu các cơ quan chức năng, bao gồm cả Bộ Công an, phối hợp tăng cường kiểm tra, giám sát các hoạt động mua bán ngoại tệ trái phép.
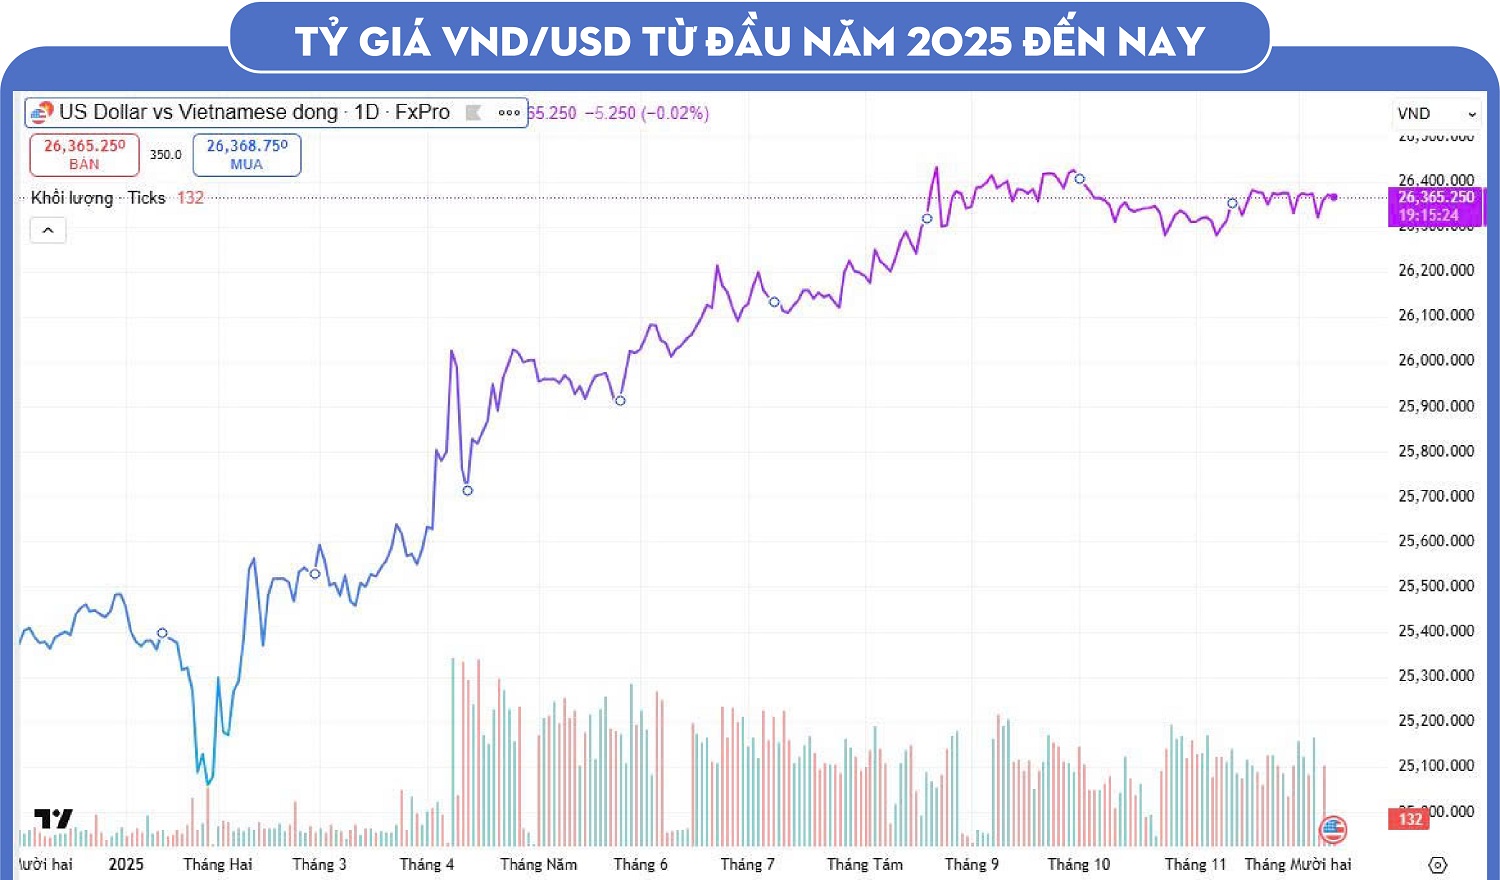 Nguồn: TradingView
Dù quy mô nợ xấu ngân hàng vẫn tiếp tục tăng, tỷ lệ nợ xấu lại có xu hướng cải thiện. Dữ liệu từ VietstockFinance cho thấy, đến cuối quý 3/2025, tổng dư nợ cho vay tại 28 ngân hàng là hơn 13.6 triệu tỷ đồng, tăng 15% so với đầu năm. Tổng nợ xấu tính đến cuối quý 3 của 28 ngân hàng ở mức 274,377 tỷ đồng, tăng hơn 19% so với đầu năm, tuy nhiên chỉ tăng nhẹ 2% so với cuối quý 2.
Tính đến 30/09/2025, có 10/28 ngân hàng giảm tỷ lệ nợ xấu/dư nợ vay so với đầu năm. Tuy nhiên, nếu so với cuối quý 2, có 15/28 ngân hàng tiếp tục giảm tỷ lệ nợ xấu.
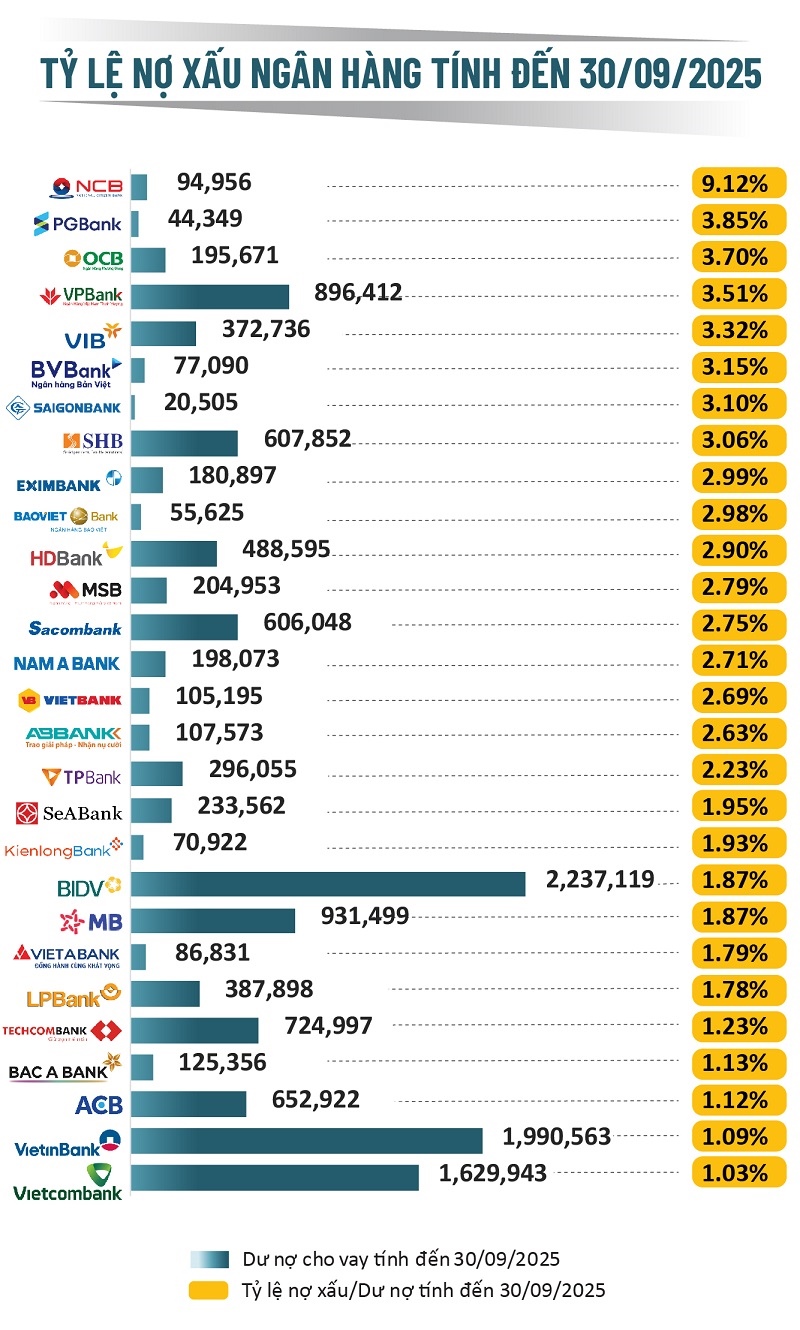 Nguồn: VietstockFinance
Xu hướng nợ xấu cải thiện là kết quả của quá trình phục hồi kinh tế và chủ động quản trị rủi ro của ngân hàng. Hiện tại, tình hình kinh tế vĩ mô đang dần ổn định, không có những cú sốc quá lớn được dự báo. Do đó, khả năng cao nợ xấu sẽ dần đi vào vùng ổn định và có chiều hướng giảm.
Thêm vào đó, quy định mới theo Luật Các tổ chức tín dụng sửa đổi, có hiệu lực thi hành ngày 15/10/2025, cho phép ngân hàng và tổ chức xử lý nợ (bao gồm các công ty mua bán nợ) có quyền thu giữ tài sản bảo đảm (như nhà, đất, ô tô…) nếu khoản vay bị rơi vào tình trạng nợ xấu và ngân hàng đã thực hiện đúng theo các quy định pháp luật. Quy định này giúp đẩy nhanh đáng kể quá trình thanh lý tài sản, góp phần trực tiếp làm giảm nợ xấu nhanh hơn cho các ngân hàng. Ngân hàng cũng tăng trích lập dự phòng sớm, chủ động xử lý nợ xấu cũ, thanh lý tài sản đảm bảo.
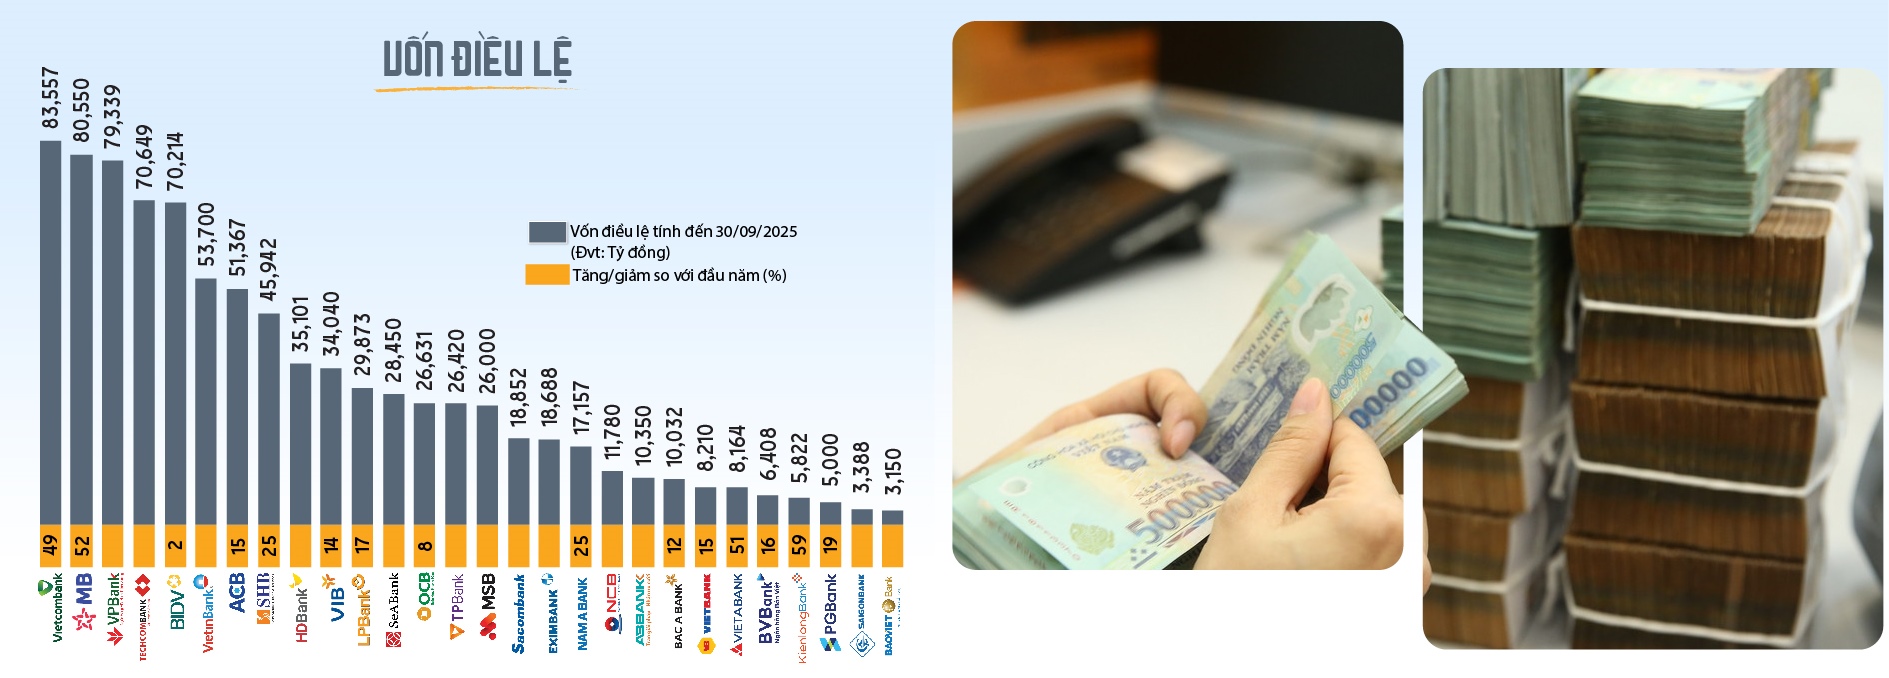
Năm 2025 chứng kiến cuộc đua tăng vốn điều lệ của các ngân hàng từ tư nhân đến quốc doanh. Theo thống kê từ VietstockFinance, tính từ đầu năm đến nay (tháng 11/2025), đã có 15 ngân hàng hoàn tất các đợt tăng vốn, cùng nhiều kế hoạch trong những tháng còn lại của năm.
Mục tiêu chính của làn sóng này nhằm củng cố bộ đệm vốn, cải thiện hệ số an toàn vốn (CAR) nhằm đáp ứng các tiêu chuẩn quốc tế khắt khe hơn như Basel II và tiến tới Basel III, đồng thời tăng cường năng lực tài chính để xử lý rủi ro và có thêm dư địa mở rộng tín dụng.
Hình thức tăng vốn phổ biến nhất trong năm 2025 được các ngân hàng áp dụng thông qua việc chia cổ tức bằng cổ phiếu hoặc phát hành cổ phiếu thưởng từ nguồn lợi nhuận giữ lại, bên cạnh các kế hoạch phát hành riêng lẻ cho nhà đầu tư chiến lược.
Tính đến cuối quý 3/2025, Vietcombank (VCB) đã vươn lên dẫn đầu hệ thống với vốn điều lệ 83,557 tỷ đồng, tăng 49% so với đầu năm, sau khi phát hành cổ phiếu trả cổ tức và bổ sung vốn từ nguồn lợi nhuận còn lại. Theo sát phía sau là các ngân hàng tư nhân lớn như MB (MBB) đã tăng vốn lên 80,550 tỷ đồng, tăng 52% so với đầu năm, sau khi hoàn tất phát hành cổ phiếu để trả cổ tức tỷ lệ 32%; VPBank (VPB) xếp thứ ba với mức vốn điều lệ 79,339 tỷ đồng và Techcombank (TCB) là 70,649 tỷ đồng.
Luật Các tổ chức tín dụng (sửa đổi) 2025 (Luật số 96/2025/QH15) có hiệu lực từ ngày 15/10/2025, tập trung sửa đổi 2 vấn đề cấp bách nhất của Luật 2024 (Luật số 32/2024/QH15) liên quan đến xử lý nợ xấu và các tổ chức tín dụng yếu kém.
Luật sửa đổi đã quy định rõ quyền thu giữ tài sản bảo đảm của tổ chức tín dụng (TCTD) tại Điều 198a.
Việc thu giữ phải tuân thủ các điều kiện nghiêm ngặt: Phải có thỏa thuận về thu giữ trong hợp đồng; tài sản không bị tranh chấp hoặc kê biên; và phải công khai thông tin (qua website, niêm yết, gửi văn bản cho chính quyền địa phương) trước khi thực hiện.
Luật cũng quy định rõ: TCTD chỉ được ủy quyền thu giữ cho công ty quản lý nợ (AMC) thuộc TCTD đó và cấm các biện pháp trái pháp luật.
Luật cho phép NHNN toàn quyền quyết định cho vay đặc biệt (bao gồm cả khoản vay không cần tài sản bảo đảm) với lãi suất 0%/năm cho các TCTD được kiểm soát đặc biệt.
Trước đây (theo Luật 2024), các khoản vay đặc biệt không tài sản bảo đảm với lãi suất 0% phải do Thủ tướng Chính phủ quyết định.
Luật 2025 cũng đã bãi bỏ một số quy định không còn phù hợp như: Yêu cầu NHNN phải trình Thủ tướng phê duyệt các khoản vay 0% này khi lập phương án phục hồi (Điều 169, 172) hoặc phương án chuyển giao bắt buộc (Điều 179).
Quyết định số 3579/QĐ-NHNN phê duyệt “Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030” được NHNN ban hành ngày 03/11/2025. NHNN phê duyệt Chiến lược phát triển công nghệ thông tin ngành Ngân hàng Việt Nam đến năm 2025, định hướng đến năm 2030.
Một trong những quan điểm đáng chú ý của Chiến lược là người dân và doanh nghiệp là trung tâm, chủ thể và động lực chính của công cuộc chuyển đổi số ngành Ngân hàng. NHNN giữ vai trò dẫn dắt, thúc đẩy và tạo điều kiện thuận lợi nhất cho sự phát triển công nghệ, đổi mới sáng tạo và chuyển đổi số trong toàn ngành; mục tiêu cuối cùng là mang lại các dịch vụ ngân hàng thuận tiện, thông minh, giao diện thân thiện, truy cập đa kênh - đa thiết bị, an toàn và tin cậy, qua đó góp phần nâng cao đời sống tài chính cho người dân và hiệu quả hoạt động của doanh nghiệp. Đồng thời, cải cách, hoàn thiện khuôn khổ pháp lý và thể chế là nhiệm vụ trọng tâm; dữ liệu là nền tảng cốt lõi; an toàn thông tin, an ninh mạng là yếu tố then chốt…
Chiến lược đặt ra 7 nhóm mục tiêu tổng quát:
Một là, hoàn thiện thể chế, quy định, chính sách và pháp luật, tạo hành lang thuận lợi cho chuyển đổi số.
Hai là, đổi mới toàn diện hoạt động quản lý của NHNN theo hướng hiện đại, nâng cao hiệu quả điều hành chính sách tiền tệ và giám sát tài chính.
Ba là, các tổ chức tín dụng xây dựng và phát triển ngân hàng số hoạt động minh bạch, hiệu quả dựa trên dữ liệu.
Bốn là, phát triển hạ tầng số, dữ liệu số và an ninh mạng cho ngành Ngân hàng.
Năm là, thúc đẩy đổi mới sáng tạo trong lĩnh vực tài chính, ứng dụng mạnh mẽ các công nghệ mới (AI, Big Data, Blockchain, Cloud, Open API, RPA) trong quản trị và cung ứng dịch vụ.
Sáu là, phát triển nguồn nhân lực số chất lượng cao và văn hóa số toàn ngành. Phát triển đội ngũ cán bộ, chuyên gia có năng lực số vượt trội và thúc đẩy phát triển văn hóa tổ chức sẵn sàng thích ứng, đổi mới liên tục gắn liền với nâng cao nhận thức và kỹ năng số cho cán bộ, tổ chức và người dân.
Bảy là, tăng cường hợp tác trong nước và quốc tế, chủ động tham gia và dẫn dắt các sáng kiến, tiêu chuẩn về công nghệ, đổi mới sáng tạo và chuyển đổi số trong lĩnh vực tài chính - ngân hàng.
Chiến lược Chuyển đổi số ngành Ngân hàng đến năm 2030 đề ra mục tiêu cụ thể: Phấn đấu 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc các tổ chức được phép khác; đến năm 2030, giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP; 100% cán bộ thuộc các đơn vị được đào tạo kỹ năng số.
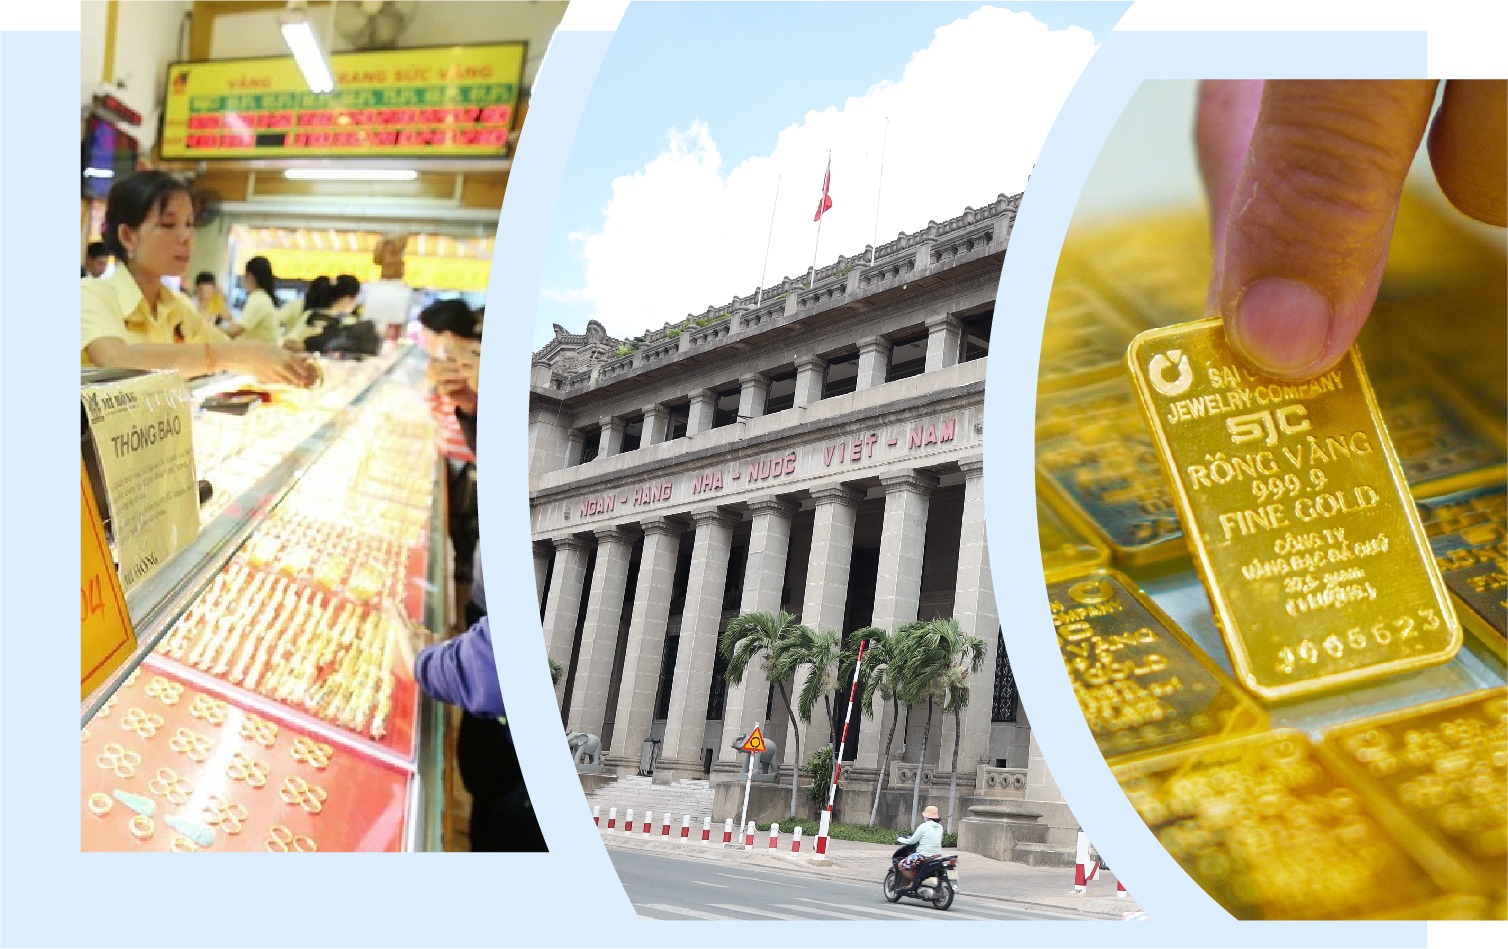
Năm 2025 đã chứng kiến bước ngoặt trong việc điều hành thị trường vàng khi Chính phủ ban hành Nghị định số 232/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 24/2012/NĐ-CP ngày 03/04/2012 về quản lý hoạt động kinh doanh vàng, có hiệu lực từ 10/10/2025.
Nghị định đã bãi bỏ khoản 3, Điều 4 của Nghị định 24/2012/NĐ-CP; xóa bỏ cơ chế Nhà nước độc quyền sản xuất vàng miếng, xuất khẩu vàng nguyên liệu và nhập khẩu vàng nguyên liệu để sản xuất vàng miếng. Nghị định này được kỳ vọng sẽ thay đổi căn bản cách thức quản lý thị trường vàng, hướng tới việc xóa bỏ cơ chế độc quyền vàng miếng SJC và cho phép thêm nhiều doanh nghiệp đủ điều kiện tham gia nhập khẩu vàng nguyên liệu, nhằm mục tiêu thu hẹp chênh lệch giá vàng trong nước và quốc tế.
Động thái này được đưa ra sau các biện pháp không đủ sức "hạ nhiệt" thị trường vàng trong nước và thu hẹp chênh lệch giá trong nước với thế giới.
Ngày 30/09/2025, NHNN cũng ban hành Thông tư 33/2025/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 17/2014/TT-NHNN về phân loại, đóng gói, giao nhận kim khí quý, đá quý. Theo đó, từ ngày 15/11/2025, TCTD được giao, nhận vàng miếng cho khách hàng.
Năm 2025 cũng đã gần như hoàn thành việc xử lý dứt điểm các "ngân hàng 0 đồng" (CBBank, OceanBank, và GPBank) và ngân hàng bị kiểm kiểm soát đặc biệt (DongABank).
Ngày 17/1/2025, GPBank được chuyển giao cho VPBank. Sau đó đổi tên thành Ngân hàng Thương mại TNHH MTV Kỷ Nguyên Thịnh Vượng, nhưng vẫn giữ tên viết tắt GPBank.
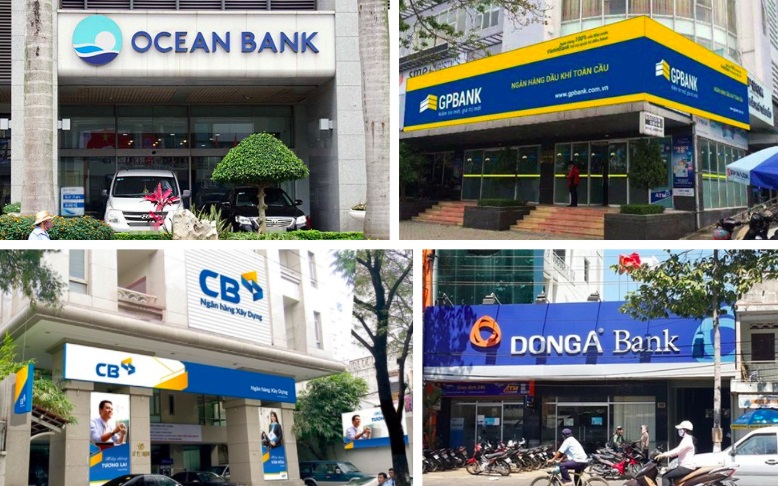
Cùng ngày, DongA Bank được chuyển giao cho HDBank và đổi tên thành Ngân hàng Thương mại TNHH Một thành viên Số Vikki (Vikki Bank).
Ngày 17/10/2024, CBBank được chuyển giao cho Vietcombank, sau đó đổi tên thành Ngân hàng Thương mại TNHH MTV Ngoại thương Công nghệ số (VCBNeo).
Cùng ngày, OceanBank được chuyển giao cho MB và sau đó đổi tên thành Ngân hàng Thương mại TNHH MTV Việt Nam Hiện Đại (Modern Bank of Vietnam - MBV).
Theo mô hình "chuyển giao bắt buộc", các ngân hàng VCBNeo, MBV, GPBank và Vikki Bank đã trở thành ngân hàng con TNHH một thành viên (sở hữu 100% vốn) của các ngân hàng mẹ. Các ngân hàng này tiếp tục hoạt động độc lập, nhưng được tái cấu trúc toàn diện dưới sự quản trị, điều hành và hỗ trợ vốn từ ngân hàng mẹ nhận chuyển giao.
Sự kiện này có thể được coi là đã gỡ bỏ "nút thắt" lớn cuối cùng trong quá trình tái cơ cấu hệ thống giai đoạn 2020-2025, giúp lành mạnh hóa thị trường tài chính và giải quyết dứt điểm các tổ chức tín dụng yếu kém tồn đọng.
Như vậy, chỉ còn ngân hàng SCB bị đưa vào diện kiểm soát đặc biệt từ tháng 10/2022. Chính phủ cũng đang đẩy nhanh xử lý các vấn đề liên quan đến SCB thông qua việc yêu cầu hoàn thiện phương án tái cơ cấu, tìm kiếm nhà đầu tư chiến lược.
Năm 2025 tiếp tục chứng kiến xu hướng các ngân hàng thương mại lớn đẩy mạnh chiến lược hoàn thiện "hệ sinh thái tài chính" toàn diện, đẩy mạnh vào mảng chứng khoán và bảo hiểm.
Ở mảng chứng khoán, dù không mới, cuộc đua đã trở nên quyết liệt hơn. Các ngân hàng mẹ (như Techcombank với TCBS, Vietcombank với VCBS, hay MB với MBS) tiếp tục bơm vốn và đầu tư công nghệ cho các công ty chứng khoán (CTCK) con.
Năm 2025 chứng kiến các ngân hàng hoàn tất các kế hoạch thâu tóm CTCK đã được phê duyệt từ trước, thay vì chỉ là công ty liên kết. ĐHĐCĐ thường niên 2025 của SeABank đã thông qua kế hoạch mua lại tối đa 100% vốn điều lệ của Chứng khoán ASEAN để biến công ty này thành công ty con của ngân hàng và đang trong quá trình thực hiện.
Trong khi đó, HDBank chính thức trở thành nhà đầu tư chiến lược của Chứng khoán HD (HDBS) khi sở hữu 30% vốn công ty này.
Ngoài ra, nhiều ngân hàng cũng lên kế hoạch sẽ mua lại công ty chứng khoán để hoàn thiện mảnh ghép trong hệ sinh thái, đa dạng hóa dịch vụ sản phẩm, giúp gia tăng khoản thu ngoài lãi như Sacombank, OCB…
Đối với mô hình kinh doanh Bancassurance (bán bảo hiểm qua ngân hàng), sau thời gian khủng hoảng, chiến lược mới trong năm 2025 là các ngân hàng tìm cách thành lập hoặc thâu tóm công ty bảo hiểm (cả nhân thọ và phi nhân thọ) để sở hữu riêng, thay vì chỉ làm đại lý phân phối độc quyền ăn hoa hồng.
Gần đây nhất, tháng 10/2025, ACB công bố kế hoạch lấy ý kiến cổ đông bằng văn bản để chính thức thành lập một công ty con hoạt động trong lĩnh vực bảo hiểm phi nhân thọ.
Trước đó, CTCP Bảo hiểm Nhân thọ Kỹ thương (TCLife) được Techcombank thành lập và sở hữu 80% vốn điều lệ. Việc thành lập TCLife là một phần trong chiến lược xây dựng hệ sinh thái tài chính đa ngành của Techcombank, nhằm cung cấp các sản phẩm bảo hiểm cho khách hàng của cả Techcombank và hệ sinh thái.
Hay như Bảo hiểm OPES của VPBank, trong năm 2025, ngân hàng này đã có động thái tái cấu trúc sở hữu nội bộ, cho thấy sự tích hợp ngày càng sâu của OPES vào hệ sinh thái tài chính số của VPBank.
Năm 2025 là năm then chốt trong việc tái cấu trúc các sàn giao dịch, với làn sóng các ngân hàng từ sàn UPCoM và HNX dồn dập chuyển sang niêm yết trên HOSE.
Động lực chính của xu hướng này đến từ quy định tại Thông tư 69/2023/TT-BTC, yêu cầu HNX ngưng nhận hồ sơ niêm yết cổ phiếu mới từ ngày 1/7/2025 và tất cả cổ phiếu niêm yết tại HNX phải hoàn tất chuyển sang HOSE chậm nhất là ngày 31/12/2025.
Viet A Bank (VAB) là trường hợp chuyển sàn nổi bật nhất trong năm. Sau khi được HOSE chấp thuận, cổ phiếu VAB đã chính thức hủy đăng ký giao dịch trên UPCoM và chào sàn HOSE vào ngày 22/07/2025.
Trong năm 2025, BVBank (UPCoM: BVB) đã được cổ đông thông qua kế hoạch niêm yết trên sàn HOSE, tuy nhiên việc chuyển sàn có thể chưa diễn ra do điều kiện thị trường. Ngoài ra, Saigonbank cũng đã bày tỏ mong muốn chuyển sàn HOSE trong thời gian sớm nhất. Kienlongbank (UPCoM: KLB) cũng đã nộp hồ sơ niêm yết lên sàn HOSE vào tháng 9/2025. Vietbank (VBB) cũng cân nhắc thời điểm phù hợp, có thể trong năm 2025 hoặc đầu năm 2026, để chuyển sàn lên HOSE.
Cát Lam
Thiết kế: Tuấn Trần