Ý kiến chuyên gia

Biên an toàn của chứng khoán Việt Nam còn bao nhiêu?

Lợi nhuận niêm yết tăng 51% trong quý 2/2026, P/E 12.7 lần thấp hơn bình quân 5 năm, nhưng biên an toàn của thị trường còn tùy chất lượng tăng trưởng, thanh khoản và dòng vốn ngoại những tháng cuối năm.
Giải mã bài toán tối ưu dòng tiền thương mại quốc tế cho doanh nghiệp Việt

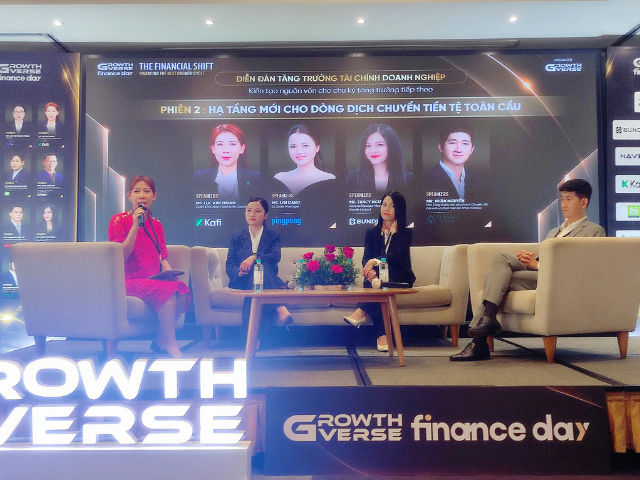
Tại sự kiện GrowthVerse Finance Day ngày 30/09, các chuyên gia nhấn mạnh rằng, để vươn ra quốc tế thành công, doanh nghiệp không chỉ cần giải quyết bài toán nhân sự mà còn phải tối ưu hóa các chi phí ẩn và đảm bảo tính tuân thủ pháp lý. Việc định hình lại quy trình vận hành từ gốc và quản trị hạ tầng tài chính đang trở thành yếu tố quyết định năng lực cạnh tranh.

Góc nhìn 01/10: Rung lắc

Theo VCBS, diễn biến rung lắc sẽ còn tiếp diễn trong ngắn hạn để VN-Index cân bằng và củng cố lại động lực ở vùng 1,760-1,780 điểm.

Góc nhìn 30/09: Tích lũy và phân hóa

VN-Index được dự báo tiếp tục giằng co, tích lũy quanh các vùng hỗ trợ trong khi dòng tiền có sự phân hóa rõ hơn. Các công ty chứng khoán khuyến nghị nhà đầu tư duy trì tỷ trọng hợp lý, ưu tiên cổ phiếu có nền tảng cơ bản tốt và chờ thêm động lực từ vĩ mô và kết quả kinh doanh quý 3.

Góc nhìn 29/09: Hồi kỹ thuật trong ngắn hạn?

Sự phân hóa hiện nay giữa các nhóm chỉ số là khá rõ khi VN-Index thu hẹp đáng kể mức giảm, trong khi VN30 và VN-Midcap vẫn chịu áp lực điều chỉnh mạnh. Điểm tích cực đến từ lực cầu gia tăng trong phiên chiều ngày 28/09 với thanh khoản cải thiện, khi VN-Index tiệm cận EMA200 quanh 1,760 điểm. Theo TPS, điều này cho thấy chỉ số có khả năng tạm thời cân bằng hoặc hồi phục kỹ thuật trong ngắn hạn, nhưng chưa đủ cơ sở để xác nhận quá trình tạo đáy.

BID, PVT và PDR có gì hấp dẫn?

Các công ty chứng khoán (CTCK) khuyến nghị khả quan BID nhờ tăng vốn củng cố nền tảng tăng trưởng; mua PVT nhờ giá cước neo cao và mở rộng đội tàu; theo dõi PDR do áp lực nhu cầu vốn.

Nhà nước mua lại dự án bất động sản mắc kẹt: Giải phóng nguồn lực hay trở thành “người mua cuối cùng”?

Đề xuất thí điểm Nhà nước mua lại các dự án nhà ở thương mại mắc kẹt có thể giúp giải phóng một lượng lớn vốn và tài sản khổng lố đang nằm im, đồng thời bổ sung nguồn cung nhà ở. Nhưng khi Nhà nước bước vào một thị trường đang khó khăn về thanh khoản, vấn đề không chỉ là mua dự án nào, mà còn là mua với giá nào và ai sẽ chịu phần tổn thất đã phát sinh. Nếu ranh giới này không rõ, cơ chế giải cứu dự án có thể vô tình biến Nhà nước thành “người mua cuối cùng” của những tài sản mà thị trường không còn sẵn sàng hấp thụ ở mức giá hiện tại.