Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa công bố top 10 công ty chứng khoán dẫn đầu thị phần môi giới cổ phiếu trên thị trường niêm yết và UPCoM quý 3/2026, cho thấy nhiều sự thay đổi đáng chú ý. Thanh khoản thị trường đi xuống cũng kéo theo sự thu hẹp thị phần của nhóm dẫn đầu.
VN-Index tiếp tục điều chỉnh và test lại đáy cũ tháng 8/2026 (tương đương vùng 1,715-1,750 điểm). Triển vọng ngắn hạn gặp nhiều thách thức khi chỉ báo MACD vẫn nằm dưới ngưỡng 0 và liên tục nới rộng khoảng cách với đường signal.
Tiếp nối quán tính giảm từ cuối phiên sáng, VN-Index rơi điểm trong phiên chiều và đóng cửa tại 1,738.97, tương ứng giảm 14.42 điểm so với đầu ngày. HNX-Index giảm 3.6 điểm về 256.22 điểm, trong khi UPCoM-Index tăng 0.02 điểm lên 125.21 điểm.
VN-Index diễn biến giằng co đồng thời xuất hiện mẫu hình nến thân nhỏ có bóng trên dài. HNX-Index giảm điểm phiên thứ 3 liên tiếp và đang kiểm tra Fibonacci Projection 61.8% (tương đương vùng 254-257 điểm).
Kết thúc tháng 9, chỉ số VN-Index đạt 1,768.62 điểm, VN Allshare đạt 1,782.19 điểm và VN30 đạt 1,906.81 điểm. Trong tháng 9/2026, cả ba chỉ số chính đều giảm điểm so với tháng trước, với mức giảm lần lượt là 3.47%, 4.36% và 3.84%.
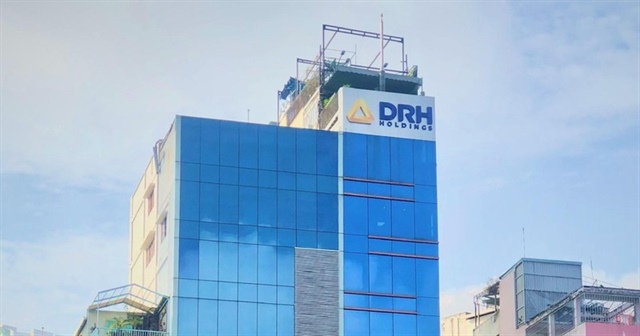
Cổ phiếu DRH tiếp tục giảm kịch sàn phiên 07/10, trong bối cảnh mã này sẽ bị đình chỉ giao dịch từ ngày 12/10 và đứng trước nguy cơ hủy niêm yết bắt buộc.
Tỷ lệ giữa giá trị giao dịch khớp lệnh bình quân phiên và vốn hóa thị trường ở mức 0,16%, chỉ bằng khoảng một nửa so với cùng kỳ năm trước, trong khi vốn hóa tăng gần 20%. Khoảng cách giữa quy mô thị trường và dòng tiền giao dịch cho thấy cần quan sát thanh khoản không chỉ qua giá trị tuyệt đối mà cả qua các chỉ báo tương đối như tỷ suất vòng quay chứng khoán.