Privilege Banking: Ba năng lực cốt lõi để giữ chân khách hàng giàu có
Privilege Banking: Ba năng lực cốt lõi để giữ chân khách hàng giàu có
Nâng cao chất lượng dịch vụ Ngân hàng ưu tiên không dừng lại ở việc tạo dựng các chương trình đặc quyền hay phân khúc khách hàng thông minh. Để tạo nên lợi thế cạnh tranh bền vững và giữ chân nhóm khách hàng giàu có, các ngân hàng Việt Nam phải giải quyết bài toán thấu hiểu bức tranh tài chính tổng thể, mở rộng danh mục giải pháp đầu tư và chuẩn hóa năng lực tư vấn chuyên sâu của đội ngũ RM.
* Kỳ 1: Privilege Banking tại Việt Nam: Khi đặc quyền chỉ là món khai vị
Thấu hiểu bức tranh tài chính tổng thể: Vì sao khách hàng khó tập trung tài sản tại một ngân hàng?
Nếu việc phân khúc khách hàng đòi hỏi ngân hàng phải có khả năng thu thập và khai thác dữ liệu đủ sâu, thì một thách thức khác nằm ở chính mức độ đầy đủ của những dữ liệu đó. Tại Việt Nam, khách hàng thường duy trì quan hệ tài chính với nhiều tổ chức khác nhau, khiến mỗi ngân hàng chỉ nhìn thấy một phần trong bức tranh tài chính tổng thể của họ. Một cá nhân có thể nhận lương tại ngân hàng A, gửi tiết kiệm tại ngân hàng B, vay vốn ở ngân hàng C và đầu tư chứng khoán tại công ty D. Đối với nhóm khách hàng có tài sản lớn, sự phân tán này còn có thể mở rộng sang nhiều loại hình đầu tư và tổ chức quản lý tài sản khác nhau.
Một trong những nguyên nhân quan trọng là năng lực cạnh tranh của các ngân hàng Việt Nam chưa thực sự đồng đều trong việc đáp ứng những nhu cầu tài chính đa dạng. Một ngân hàng có thể có lợi thế trong việc hỗ trợ nhu cầu vốn, nhưng chưa chắc đã đủ sức cạnh tranh trong các giải pháp tích lũy, đầu tư, bảo toàn và phát triển tài sản. Khi chưa có một hệ sinh thái dịch vụ đồng bộ, khách hàng có xu hướng lựa chọn nhiều tổ chức tài chính, mỗi nơi đáp ứng một nhu cầu riêng, dựa trên thế mạnh của từng mảng dịch vụ khác nhau. Điều này không chỉ khiến ngân hàng khó trở thành đối tác tài chính toàn diện của khách hàng, mà còn hạn chế khả năng thu thập và kết nối dữ liệu để thấu hiểu đầy nhu cầu tài chính.
Tại các thị trường phát triển, hầu hết các tập đoàn tài chính lớn đã xây dựng được hệ sinh thái dịch vụ tương đối toàn diện, có khả năng đáp ứng đa dạng nhu cầu tài chính của khách hàng trong suốt các giai đoạn của cuộc sống. Lợi thế không nhất thiết nằm ở việc dẫn đầu trong từng sản phẩm riêng lẻ, mà ở khả năng cung cấp chất lượng dịch vụ cạnh tranh và đồng đều trên nhiều lĩnh vực, giúp khách hàng có đủ lý do để duy trì và mở rộng quan hệ trong cùng một hệ sinh thái. Đây cũng là khoảng cách mà các ngân hàng Việt Nam cần từng bước thu hẹp nếu muốn trở thành đối tác tài chính chính của khách hàng.
Bên cạnh đó, sự cạnh tranh gay gắt giữa các ngân hàng cũng góp phần thúc đẩy xu hướng dịch chuyển dòng tiền. Các chương trình ưu đãi lãi suất, miễn giảm phí, hoàn tiền hay đặc quyền dành cho khách hàng mới liên tục được triển khai, tạo động lực để khách hàng phân bổ tài sản giữa nhiều ngân hàng nhằm tối ưu lợi ích. Khi sự khác biệt chủ yếu đến từ những ưu đãi có thể thay đổi trong ngắn hạn, quan hệ khách hàng cũng dễ mang tính giao dịch hơn là sự gắn kết lâu dài.
Bên cạnh lợi ích kinh tế, yếu tố an toàn và niềm tin cũng ảnh hưởng đến quyết định phân bổ tài sản của khách hàng. Việc duy trì quan hệ với nhiều tổ chức tài chính có thể xuất phát từ nhu cầu đa dạng hóa rủi ro, đặc biệt khi quy mô tài sản ngày càng lớn. Những sự cố liên quan đến an toàn giao dịch hoặc tranh chấp trách nhiệm khi phát sinh tổn thất cũng có thể củng cố tâm lý thận trọng này. Do đó, để trở thành ngân hàng chính, các tổ chức tín dụng không chỉ cần cung cấp dịch vụ cạnh tranh, mà còn phải xây dựng niềm tin thông qua năng lực bảo vệ tài sản, quản trị rủi ro và trách nhiệm đối với khách hàng.
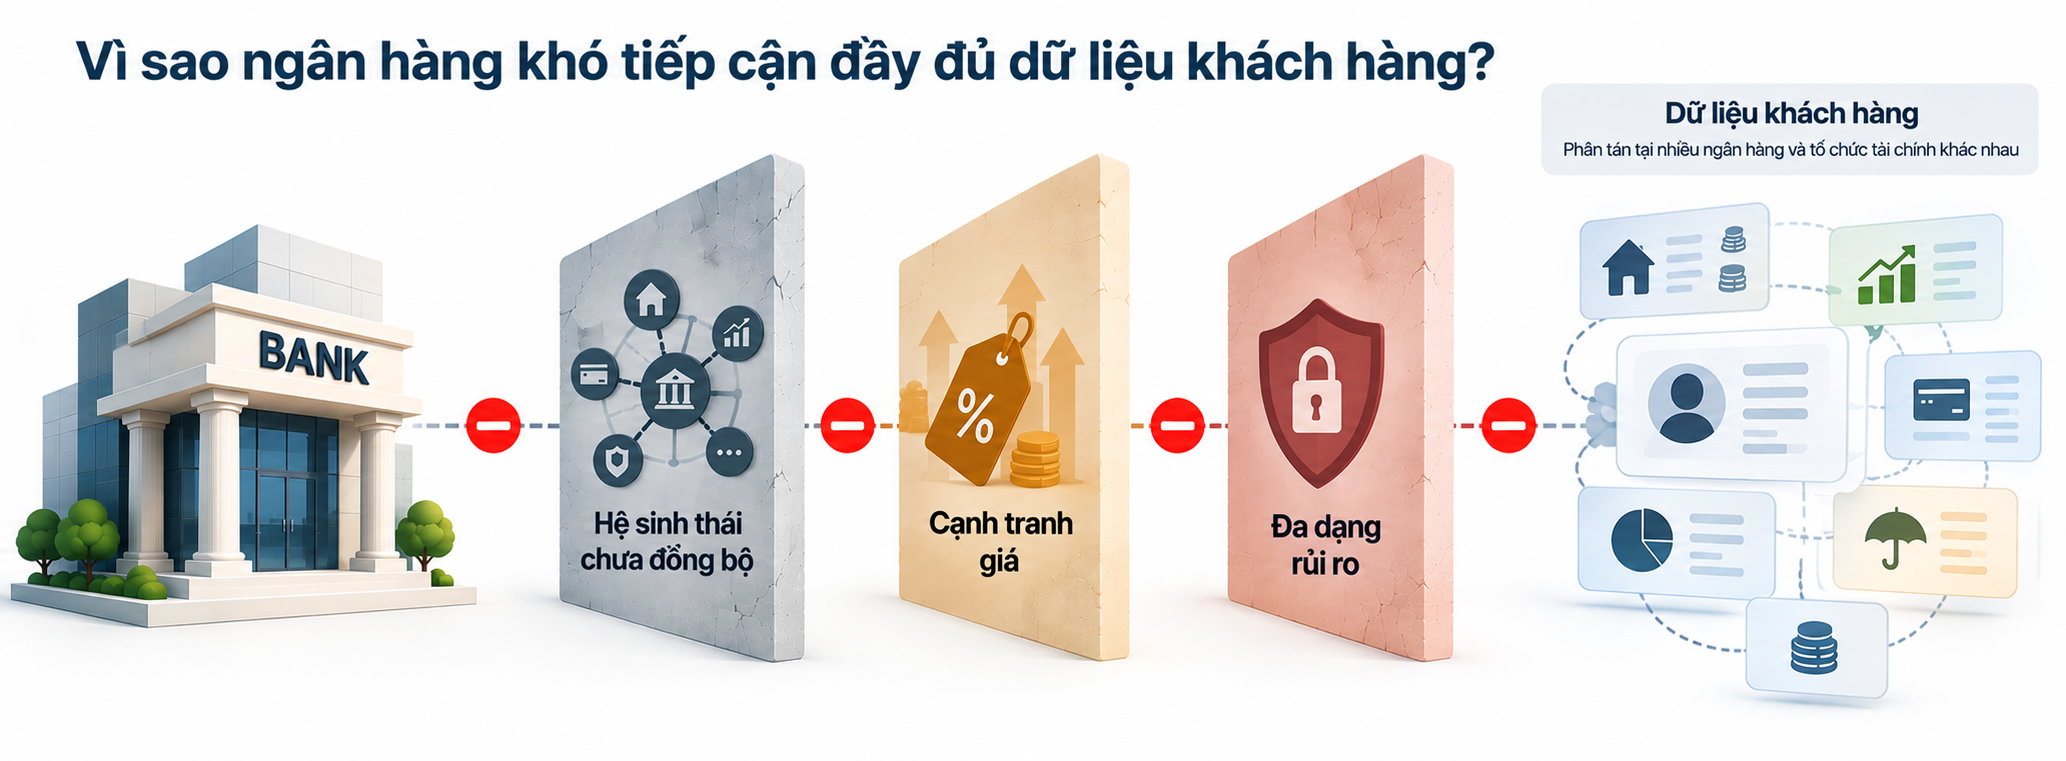
Sự kết hợp của ba yếu tố trên khiến việc trở thành ngân hàng chính (primary bank) của khách hàng ngày càng khó khăn. Khi quan hệ tài chính bị phân tán giữa nhiều tổ chức, mỗi ngân hàng chỉ nắm giữ một phần thông tin và hoạt động tài chính của khách hàng, từ đó hạn chế khả năng đánh giá bức tranh tài chính tổng thể và phát triển những giải pháp phục vụ có chiều sâu.
Đa dạng hóa các giải pháp đầu tư: Khi nhu cầu đa dạng hóa tài sản vượt ra ngoài khả năng đáp ứng của thị trường
Một trong những yêu cầu đối với sự phát triển của Ngân hàng ưu tiên là chiều sâu và mức độ đa dạng của các công cụ đầu tư. Khi quy mô tài sản gia tăng, khách hàng không chỉ tìm kiếm lợi suất hấp dẫn mà còn có nhu cầu phân bổ tài sản giữa nhiều thị trường, nhóm tài sản và chiến lược đầu tư khác nhau nhằm đa dạng hóa nguồn lợi nhuận và quản trị rủi ro.
Tại các thị trường tài chính phát triển, những ngân hàng quốc tế lớn thường cung cấp hệ sinh thái đầu tư đa dạng, cho phép khách hàng xây dựng danh mục với mức độ tiếp xúc (investment exposure) khác nhau theo nhóm tài sản, thị trường, khu vực địa lý và các yếu tố rủi ro. Bên cạnh các công cụ truyền thống như cổ phiếu, trái phiếu và quỹ đầu tư, khách hàng còn có thể tiếp cận các sản phẩm cấu trúc, công cụ phòng vệ rủi ro, đầu tư thay thế (alternative investments) và những giải pháp phân bổ tài sản trên phạm vi toàn cầu.
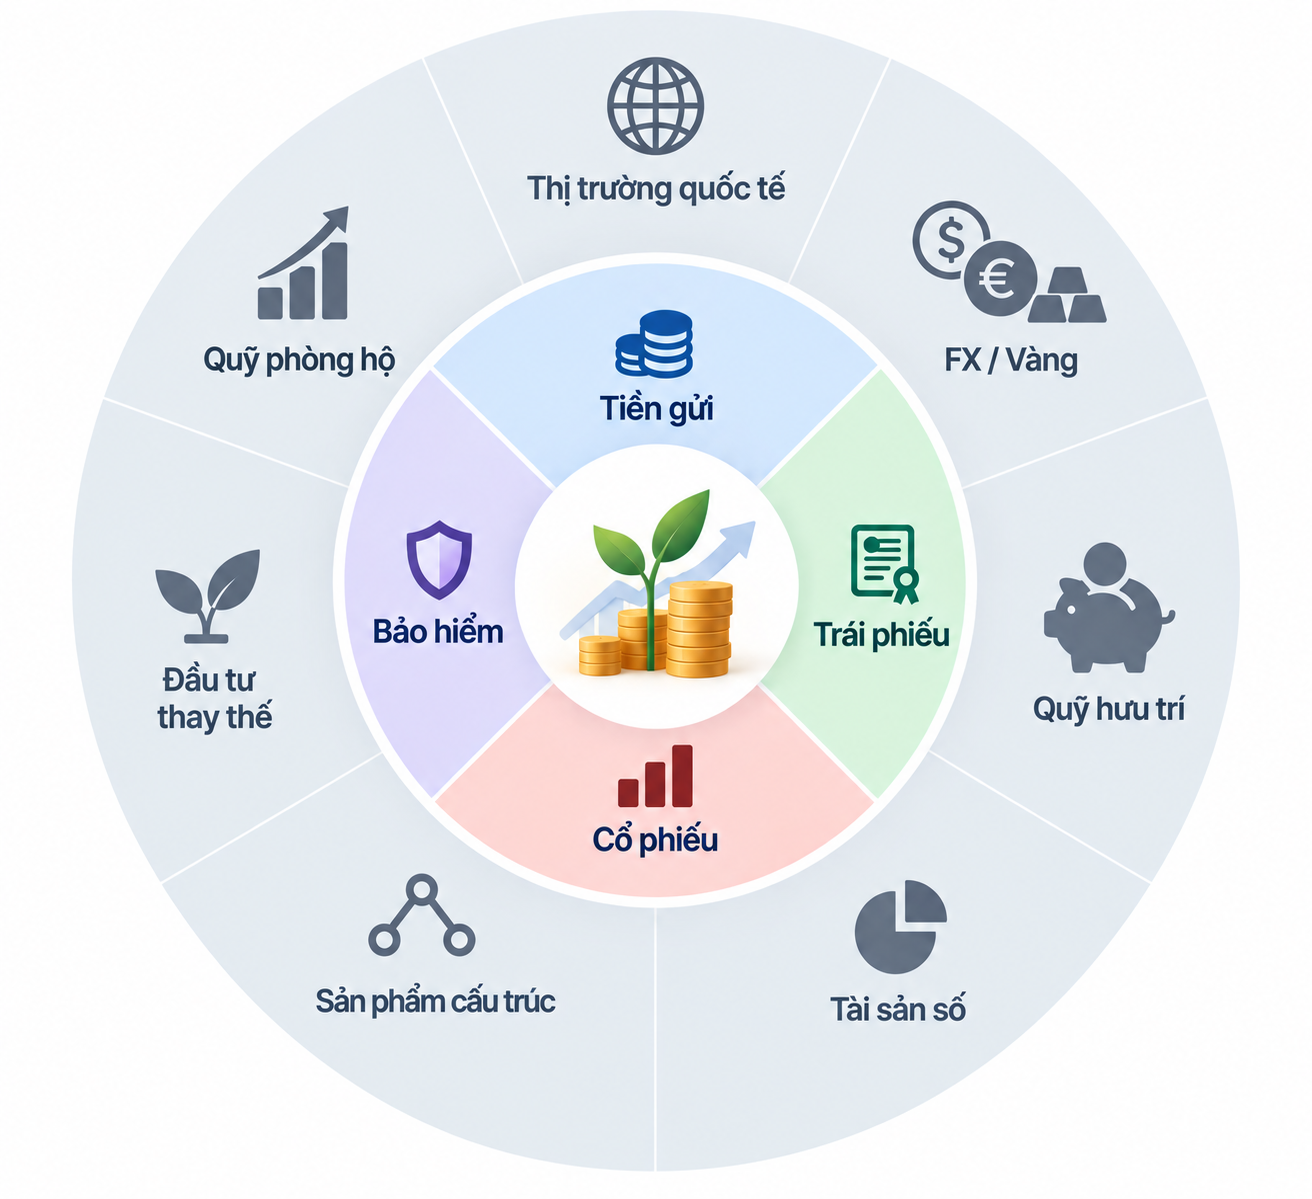
Trong khi đó, dù thị trường tài chính Việt Nam đã có những bước phát triển đáng kể, phạm vi các sản phẩm đầu tư vẫn còn tương đối hạn chế, liên quan đến các yếu tố về pháp lý cũng như năng lực triển khai và khả năng đáp ứng của thị trường. Bên cạnh những giới hạn khách quan của thị trường, phạm vi các giải pháp và công cụ đầu tư còn có thể bị thu hẹp bởi chính mô hình phân phối của ngân hàng, đặc biệt khi danh mục sản phẩm chủ yếu giới hạn trong hệ sinh thái nội bộ hoặc một số đối tác hợp tác sẵn có. Hệ quả là khách hàng phải tự tìm kiếm những kênh đầu tư khác hoặc sử dụng dịch vụ của các tổ chức chuyên biệt, khiến một phần tài sản và hoạt động đầu tư tiếp tục nằm ngoài hệ sinh thái ngân hàng.
Tại các thị trường phát triển, mô hình Open Architecture đã được nhiều tổ chức quản lý tài sản áp dụng nhằm mở rộng phạm vi giải pháp. Chẳng hạn, HSBC Private Bank kết hợp các sản phẩm nội bộ với những nhà quản lý tài sản bên thứ ba; UBS cung cấp nền tảng tiếp cận quỹ và danh mục đầu tư từ nhiều tổ chức độc lập; trong khi DBS Private Bank hợp tác với các đơn vị quản lý tài sản bên ngoài thông qua nền tảng giao dịch và lưu ký. Điểm chung là ngân hàng không nhất thiết phải tự phát triển hay sở hữu toàn bộ sản phẩm, mà có thể triển khai liên kết để tận dụng năng lực của các đối tác, đáp ứng nhu cầu khách hàng.
Những hạn chế về công cụ đầu tư tại Việt Nam mang tính giai đoạn và có thể từng bước được cải thiện cùng sự phát triển của thị trường vốn và khung pháp lý. Tuy nhiên, điều quan trọng hơn đối với các ngân hàng là chủ động xây dựng năng lực lựa chọn, thẩm định và kết nối các giải pháp đầu tư từ nhiều nguồn cung cấp khác trong phạm vi cho phép. Bởi một hệ sinh thái quản lý tài sản toàn diện không nhất thiết phải sở hữu mọi sản phẩm, nhưng cần mở rộng khả năng tiếp cận những giải pháp phù hợp nhất với nhu cầu khách hàng.
Năng lực tư vấn tài chính chuyên sâu: Khoảng cách từ chăm sóc khách hàng đến tư vấn tài chính
Một trong những giá trị cốt lõi của Ngân hàng ưu tiên là đội ngũ nhân viên quan hệ khách hàng chuyên trách (Relationship Manager – RM). Tuy nhiên, tại Việt Nam, vai trò của RM trong phân khúc ngân hàng ưu tiên vẫn thường gắn nhiều với phát triển quan hệ, chăm sóc khách hàng và giới thiệu sản phẩm, trong khi năng lực tư vấn tài chính chuyên sâu chưa thực sự trở thành một tiêu chuẩn phổ biến.
Tại các tổ chức tài chính – ngân hàng quốc tế lớn, RM cho nhóm Khách hàng ưu tiên không chỉ đóng vai trò duy trì quan hệ mà còn được kỳ vọng có nền tảng chuyên môn vững chắc về tài chính, đầu tư và quản lý tài sản. Họ cần đủ năng lực để đánh giá tình hình tài chính tổng thể, thảo luận về cấu trúc tài sản, khẩu vị rủi ro, phân bổ danh mục và mục tiêu tài chính dài hạn, từ đó đưa ra những định hướng tư vấn phù hợp. Đối với các vấn đề phức tạp hơn như thuế, pháp lý, di sản hay thừa kế, RM có thể phối hợp với những chuyên gia chuyên biệt, nhưng vẫn phải đủ kiến thức để đánh giá, giải thích và phản biện các giải pháp được đề xuất.
Trong khi đó, tại Việt Nam, đội ngũ RM trong phân khúc ngân hàng ưu tiên vẫn thường có thế mạnh về xây dựng quan hệ, thu hút và chăm sóc khách hàng hơn là tư vấn tài chính chuyên sâu. Điều này khiến RM chủ yếu đóng vai trò cầu nối giữa khách hàng và các bộ phận tư vấn thay vì thực sự trở thành một người đồng hành xuyên suốt trong quá trình tư vấn và giải đáp các sản phẩm, dịch vụ tài chính cho khách hàng.
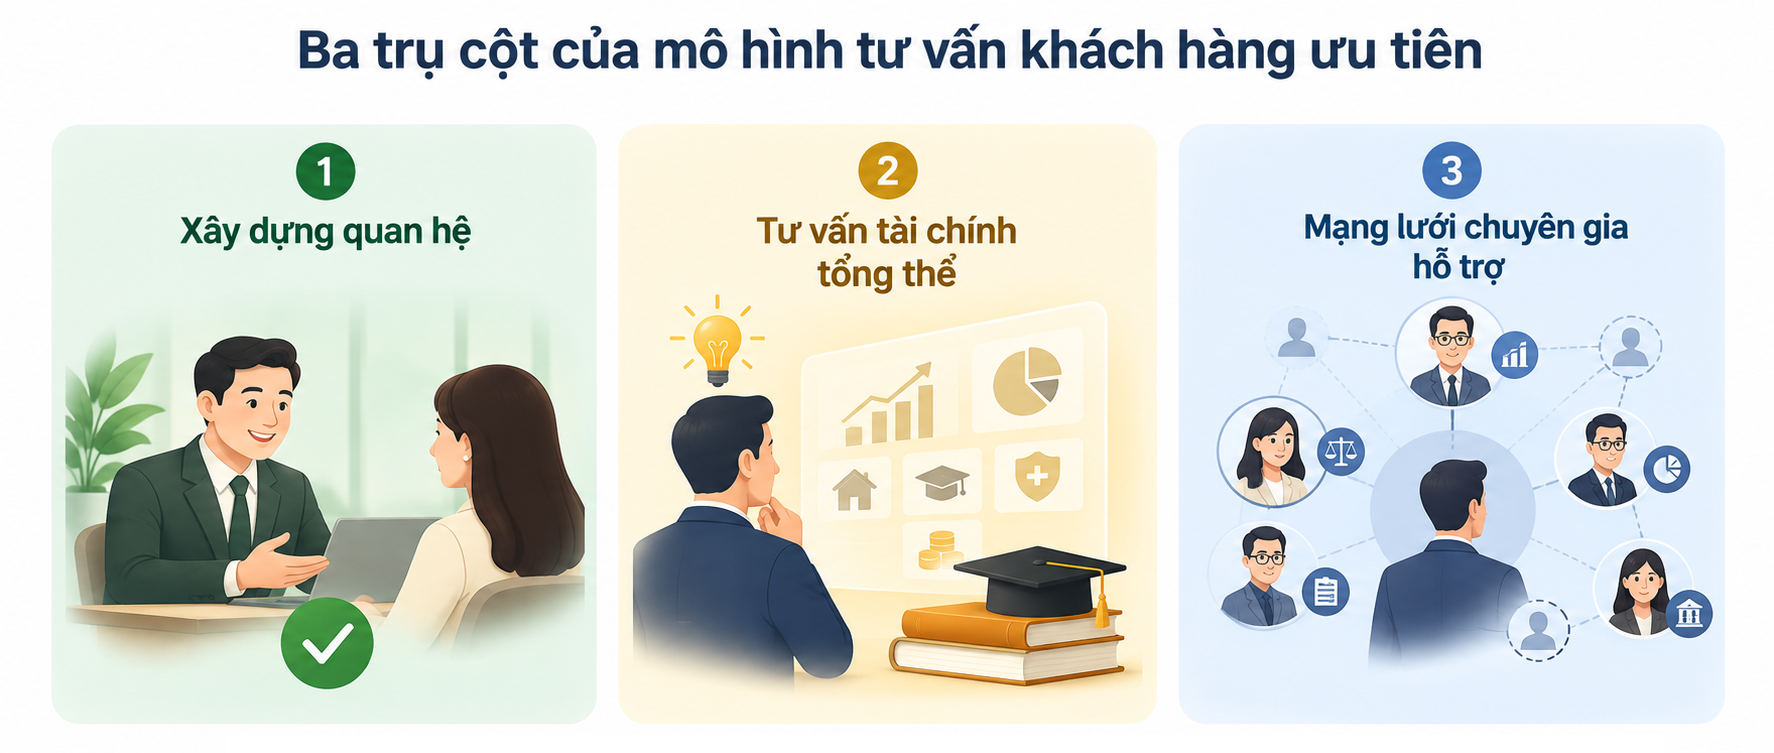
Hạn chế này có thể tạo ra một vòng luẩn quẩn trong quan hệ khách hàng. Khi RM chủ yếu tập trung vào chăm sóc, ưu đãi và giới thiệu sản phẩm, khách hàng cũng dần hình thành kỳ vọng tương ứng, ít xem ngân hàng là nơi có thể giải quyết những vấn đề tài chính phức tạp. Vì vậy, họ không chủ động chia sẻ sâu về tình hình tài sản, kế hoạch đầu tư hay nhu cầu dài hạn. Ngược lại, khi thiếu thông tin và sự tham gia của khách hàng, RM càng khó mở rộng vai trò tư vấn, khiến quan hệ tiếp tục dừng lại ở các giao dịch và quyền lợi truyền thống.
Đáng chú ý, vòng luẩn quẩn này còn có thể bị củng cố bởi chính cơ chế đánh giá hiệu quả kinh doanh. Khi các chỉ tiêu KPI chủ yếu tập trung vào tăng trưởng tiền gửi, doanh số thẻ, bảo hiểm hay số lượng khách hàng mới, RM có xu hướng ưu tiên những hoạt động mang lại kết quả trước mắt. Trong khi đó, việc thấu hiểu khách hàng, xây dựng hồ sơ tài chính, phát triển giải pháp tư vấn và xây dựng quan hệ đều đòi hỏi thời gian, nhưng những hoạt động này khó được phản ánh đầy đủ qua các chỉ tiêu kinh doanh ngắn hạn. Áp lực KPI ngắn hạn có thể khiến RM ngày càng ít thời gian và động lực dành cho hoạt động tư vấn chuyên sâu, từ đó càng phụ thuộc vào doanh số bán sản phẩm để hoàn thành mục tiêu kinh doanh, thay vì đầu tư phát triển quan hệ tài chính dài hạn với khách hàng.
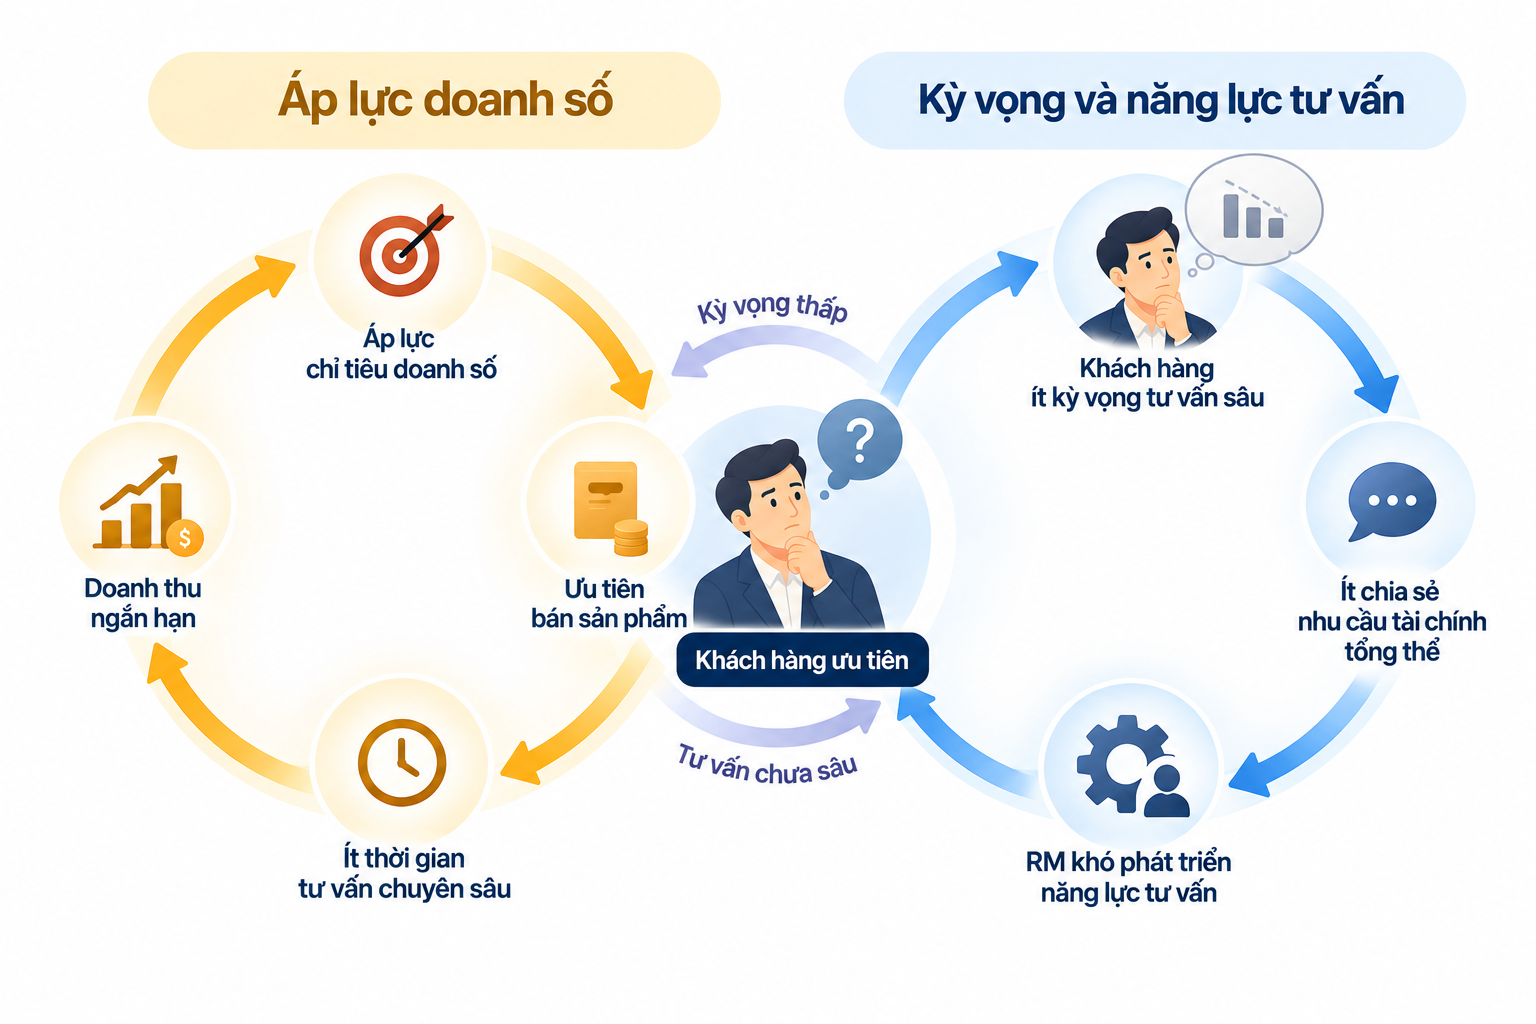
Để thay đổi thực trạng này, các ngân hàng không chỉ dừng lại ở việc xây dựng đội ngũ RM và chuyên gia hỗ trợ chất lượng cao mà còn đồng thời điều chỉnh cơ chế đánh giá theo hướng cân bằng giữa kết quả kinh doanh ngắn hạn và giá trị quan hệ dài hạn. Bên cạnh doanh số, những yếu tố như mức độ gắn kết, chất lượng tư vấn, tỷ lệ duy trì khách hàng và khả năng phát triển quan hệ tài chính toàn diện cần được quan tâm nhiều hơn.
Từ khai thác tài sản đến đồng hành tạo dựng sự thịnh vượng
Những hạn chế trong phát triển dịch vụ ngân hàng ưu tiên có thể từng bước được cải thiện thông qua đầu tư vào công nghệ, dữ liệu, hệ sinh thái sản phẩm và nguồn nhân lực. Tuy nhiên, lợi thế cạnh tranh bền vững không chỉ đến từ việc nâng cao năng lực phục vụ, mà còn đòi hỏi sự thay đổi trong tư duy kinh doanh, đặc biệt là cách ngân hàng nhìn nhận và phát triển giá trị khách hàng.
Hiện nay, giá trị khách hàng thường được đánh giá dựa trên quy mô tài sản và những đóng góp hiện hữu. Một khách hàng có tài sản lớn có thể nhanh chóng được xếp vào phân khúc ưu tiên, trong khi một khách hàng đã gắn bó nhiều năm, duy trì quan hệ giao dịch thường xuyên nhưng chưa đạt ngưỡng tài sản yêu cầu lại có thể chưa được quan tâm tương xứng. Trong khi đó, lịch sử quan hệ, sự tin tưởng và những hiểu biết tích lũy về khách hàng cũng là những tài sản vô hình quan trọng mà ngân hàng chưa khai thác hết tiềm năng.
Tại các thị trường phát triển, một số ngân hàng đã bắt đầu tiếp cận giá trị khách hàng theo hướng dài hạn hơn. Chẳng hạn, DBS Singapore xây dựng chiến lược Wealth Continuum, hướng đến việc đồng hành cùng khách hàng từ giai đoạn tích lũy tài sản ban đầu đến khi gia nhập những phân khúc quản lý gia sản cao cấp. Theo báo cáo năm 2026, khoảng 40% khách hàng Private Bank của DBS có nguồn gốc từ tập khách hàng hiện hữu. Trong khi đó, Bank of America mở rộng chương trình BofA Rewards đến những khách hàng có tài khoản thanh toán đủ điều kiện mà không yêu cầu số dư tối thiểu, qua đó tạo điều kiện ghi nhận và phát triển quan hệ ngay cả khi khách hàng chưa sở hữu tài sản lớn.
Những cách tiếp cận này gợi mở sự khác biệt giữa tư duy acquiring wealth - cạnh tranh để thu hút tài sản đã được tạo dựng và growing with customers - chủ động đồng hành cùng quá trình hình thành và phát triển tài sản của khách hàng. Khi một khách hàng đã trở nên giàu có, họ cũng trở thành đối tượng cạnh tranh của nhiều ngân hàng khác. Thay vì đưa ra các sản phẩm cạnh tranh, ưu đãi để giữ chân khách hàng, ngân hàng có thể sử dụng mối quan hệ được xây dựng trên nền tảng không thể sao chép: sự thấu hiểu, niềm tin và giá trị được tích lũy qua thời gian.
“Nếu đặc quyền là món khai vị giúp ngân hàng thu hút khách hàng, thì năng lực thấu hiểu, tư vấn và đồng hành cùng quá trình phát triển tài sản mới là giá trị quyết định khách hàng gắn bó lâu dài.”
“Nếu đặc quyền là món khai vị giúp ngân hàng thu hút khách hàng, thì năng lực thấu hiểu, tư vấn và đồng hành cùng quá trình phát triển tài sản mới là giá trị quyết định khách hàng gắn bó lâu dài.”
Nguyễn Việt Nam - Giảng viên Chương trình CFA và Wealth Management tại CBS