Privilege Banking tại Việt Nam: Khi đặc quyền chỉ là món khai vị
Privilege Banking tại Việt Nam: Khi đặc quyền chỉ là món khai vị
Phòng chờ sân bay, golf, ưu đãi lãi suất hay những trải nghiệm cao cấp có thể giúp ngân hàng thu hút khách hàng ưu tiên. Nhưng khi các đặc quyền ngày càng trở nên phổ biến, câu hỏi quan trọng tiếp theo là: Các ngân hàng đã thực sự hiểu khách hàng giàu có đến đâu, và có đủ năng lực cung cấp những dịch vụ tài chính tương xứng với nhu cầu của họ hay chưa?
Trong những năm gần đây, Ngân hàng ưu tiên (Priority Banking) ngày càng trở thành một phân khúc chiến lược trong hoạt động ngân hàng tại Việt Nam. Cùng với sự gia tăng của tầng lớp có thu nhập cao, sự tích lũy tài sản của các hộ gia đình và nhu cầu sử dụng dịch vụ tài chính ngày càng đa dạng, các ngân hàng đã dành nhiều nguồn lực hơn để phát triển những chương trình dành riêng cho nhóm khách hàng có tiềm lực tài chính tốt.
Sự cạnh tranh trong phân khúc Ngân hàng ưu tiên ngày càng trở nên rõ nét khi không chỉ nhóm Big4 và các ngân hàng thương mại tư nhân hàng đầu, mà cả những ngân hàng quy mô vừa và nhỏ cũng đang từng bước phát triển phân khúc khách hàng này như một phần trong kế hoạch tăng trưởng dài hạn. Cùng với đó, danh mục đặc quyền dành cho khách hàng ưu tiên ngày càng được mở rộng, từ không gian giao dịch riêng biệt, nhân viên quan hệ khách hàng chuyên trách cho đến các quyền lợi phòng chờ sân bay, golf, chăm sóc sức khỏe, nghỉ dưỡng và những ưu đãi tài chính cho các sản phẩm tiền gửi, vay, thẻ và bảo hiểm.
Việc xây dựng hệ thống đặc quyền mới chỉ là bước khởi đầu trong chiến lược phát triển ngân hàng ưu tiên. Khi những quyền lợi tương tự có thể được cung cấp bởi nhiều ngân hàng, lợi thế cạnh tranh từ các chương trình này sẽ ngày càng khó duy trì bền vững. “Nếu ví ngân hàng ưu tiên như một bữa tiệc, những đặc quyền hấp dẫn có lẽ chỉ nên được xem là món khai vị. Giá trị thực sự nằm ở những gì được phục vụ sau đó: khả năng thấu hiểu khách hàng, năng lực tư vấn tài chính, các giải pháp quản lý tài sản và chất lượng đồng hành trong những quyết định tài chính quan trọng”.
Để chuyển từ cạnh tranh bằng đặc quyền sang cạnh tranh bằng năng lực phục vụ khách hàng, các ngân hàng Việt Nam cần tập trung hoàn thiện bốn năng lực giá trị cốt lõi: Phân khúc khách hàng; Thấu hiểu bức tranh tài chính tổng thể; Đa dạng hóa các giải pháp đầu tư và Năng lực tư vấn tài chính chuyên sâu
Phân khúc khách hàng: Tiêu chí nào phân loại khách hàng?
Một trong những nền tảng quan trọng nhất của việc triển khai Ngân hàng ưu tiên là xác định tiêu chí phân loại khách hàng, từ đó thiết kế mô hình phục vụ tương ứng. Tuy nhiên, đây cũng là bài toán phức tạp hơn nhiều khi phải xem xét hàng loạt thông tin khác nhau cũng như kết hợp các yếu tố về nhân khẩu học hay các thông tin riêng biệt của từng khách hàng.
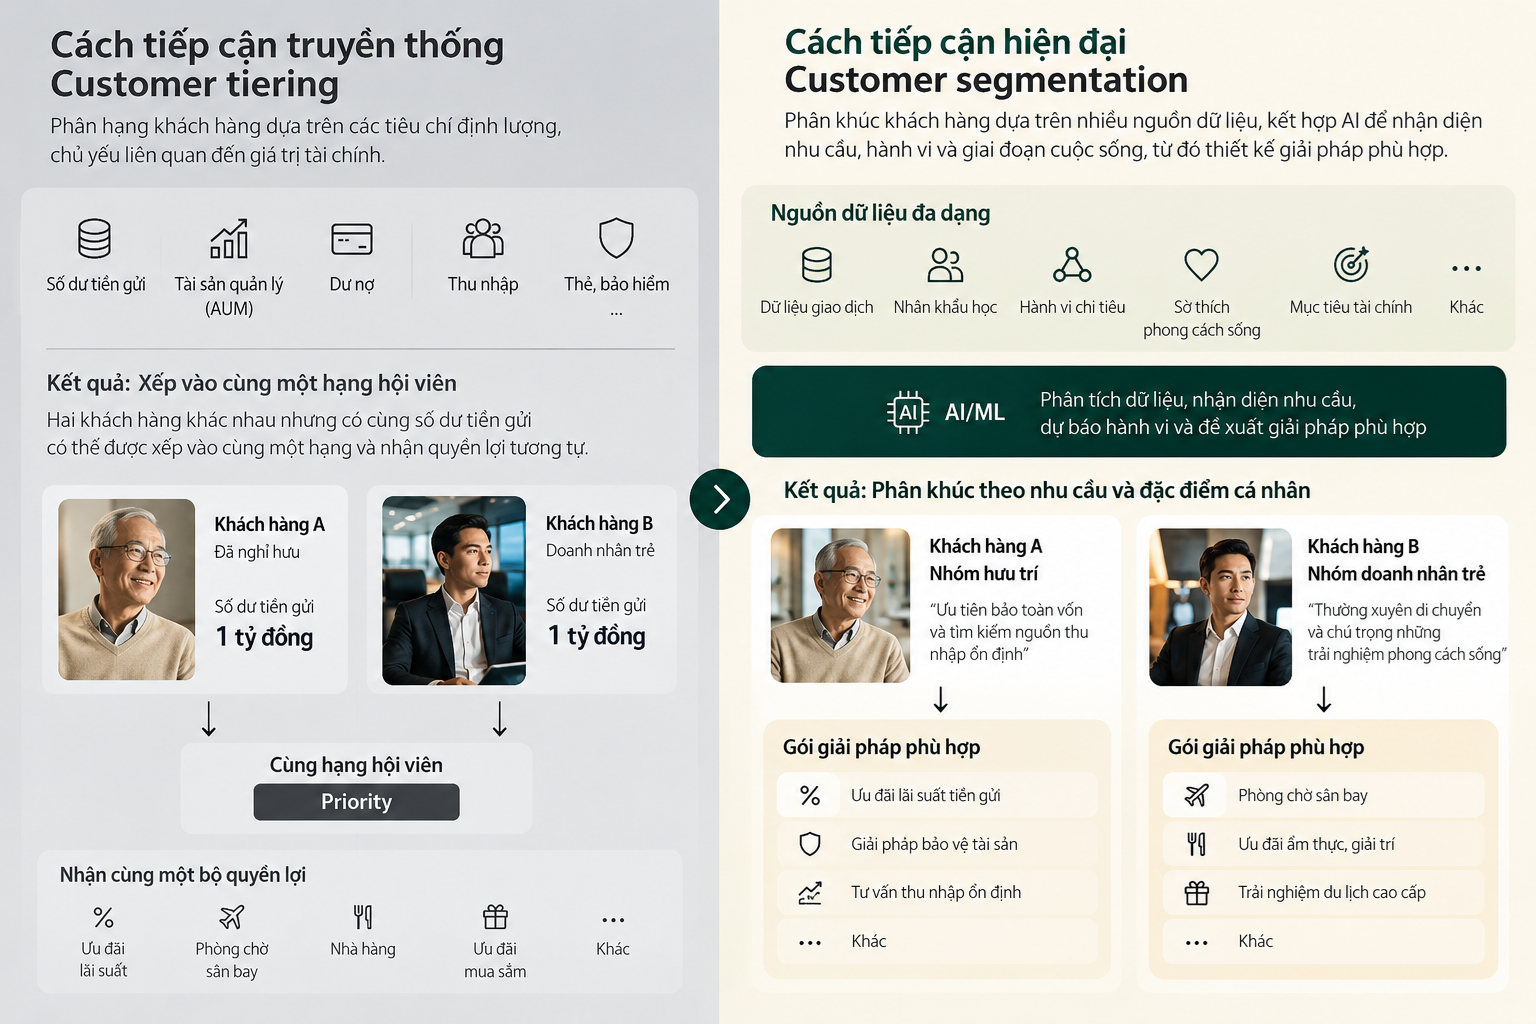
Hiện nay, nhiều ngân hàng Việt Nam đã sử dụng các tiêu chí đa dạng để xác định khách hàng ưu tiên: từ số dư tiền gửi, tài sản quản lý (AUM), dư nợ, thu nhập, thẻ, bảo hiểm và các giá trị quan hệ tổng thể khác. Đây là bước tiến đáng ghi nhận so với cách tiếp cận chỉ dựa trên tiền gửi như trước đây. Tuy nhiên, cần phân biệt giữa customer tiering (phân hạng khách hàng theo các tiêu chí định lượng) và customer segmentation (phân khúc khách hàng dựa trên đặc điểm, hành vi và nhu cầu tài chính).
Một khách hàng có một tỷ đồng tiền gửi có thể là người đã nghỉ hưu, ưu tiên bảo toàn vốn và tìm kiếm nguồn thu nhập ổn định. Trong khi đó, một khách hàng khác với cùng số dư có thể là doanh nhân trẻ, có thu nhập cao, thường xuyên di chuyển và chú trọng những trải nghiệm phong cách sống. Với người thứ nhất, ưu đãi lãi suất tiền gửi có thể mang lại giá trị thiết thực hơn so với các đặc quyền về du lịch, ẩm thực hay giải trí. Ngược lại, người thứ hai sẽ quan tâm nhiều hơn các quyền lợi như phòng chờ sân bay, nhà hàng hoặc dịch vụ du lịch.
Nếu chỉ dựa trên số dư tiền gửi, cả hai khách hàng có thể được xếp vào cùng một phân khúc khách hàng ưu tiên và nhận được những quyền lợi tương tự, dù nhu cầu thực tế hoàn toàn khác nhau. Việc cung cấp đồng thời tất cả đặc quyền cho cả hai nhóm sẽ làm gia tăng chi phí phục vụ. Trong khi đó, nếu chỉ thiết kế một gói quyền lợi cố định, ngân hàng có nguy cơ không đáp ứng đúng kỳ vọng của nhóm khách hàng còn lại. Điều này cho thấy các dữ liệu truyền thống như tiền gửi, thu nhập, dư nợ hay doanh số giao dịch, dù hữu ích để đánh giá giá trị quan hệ, vẫn chưa đủ để xác định khách hàng thực sự coi trọng điều gì. Một hệ thống phân khúc hiệu quả cần kết hợp thêm thông tin về giai đoạn cuộc sống, thói quen chi tiêu, sở thích, hành vi sử dụng dịch vụ, mục tiêu tài chính và mức độ ưu tiên giữa các nhóm quyền lợi. Quan trọng hơn, ngân hàng cần có khả năng chuyển hóa những thông tin này thành các gói dịch vụ phù hợp, thay vì chỉ gia tăng số lượng đặc quyền.
Tại các thị trường phát triển, một số ngân hàng đã tiến xa hơn trong việc ứng dụng dữ liệu và công nghệ để phân khúc và cá nhân hóa trải nghiệm khách hàng. Điển hình như DBS Singapore, ngân hàng đã triển khai hơn 100 mô hình trí tuệ nhân tạo và học máy (AI/ML), phân tích khoảng 15,000 điểm dữ liệu khách hàng nhằm chủ động nhận diện nhu cầu, dự báo hành vi và đưa ra những gợi ý tài chính phù hợp. Không chỉ dừng ở việc đề xuất sản phẩm, DBS còn ứng dụng dữ liệu để cá nhân hóa các chương trình ưu đãi và phần thưởng trên nền tảng DBS PayLah!, giúp khách hàng tiếp cận những quyền lợi phù hợp hơn với hành vi và bối cảnh sử dụng. Đáng chú ý, hệ thống còn hỗ trợ nhân viên quan hệ khách hàng (RM) xác định thời điểm và nội dung tương tác phù hợp, thay vì chỉ chờ khách hàng chủ động phát sinh nhu cầu.
Điểm khác biệt của mô hình này không nằm ở việc xây dựng thêm nhiều nhóm khách hàng mà còn ở khả năng liên tục chuyển hóa dữ liệu thành những đề xuất phục vụ cụ thể. Đây là hướng tiếp cận đáng tham khảo cho các ngân hàng Việt Nam: từ phân hạng khách hàng dựa trên những tiêu chí tài chính tương đối cố định sang phân khúc linh hoạt, có khả năng chủ động nhận diện và đáp ứng nhu cầu thay đổi của khách hàng theo thời gian.
“Phân hạng giúp ngân hàng biết khách hàng đang có giá trị bao nhiêu, nhưng phân khúc thông minh mới giúp ngân hàng hiểu khách hàng là ai, cần gì và sẽ cần gì trong tương lai”.
“Phân hạng giúp ngân hàng biết khách hàng đang có giá trị bao nhiêu, nhưng phân khúc thông minh mới giúp ngân hàng hiểu khách hàng là ai, cần gì và sẽ cần gì trong tương lai”.
Đón đọc Kỳ 2: Ba năng lực cốt lõi để giữ chân khách hàng giàu có
Nguyễn Việt Nam - Giảng viên Chương trình CFA và Wealth Management tại CBS