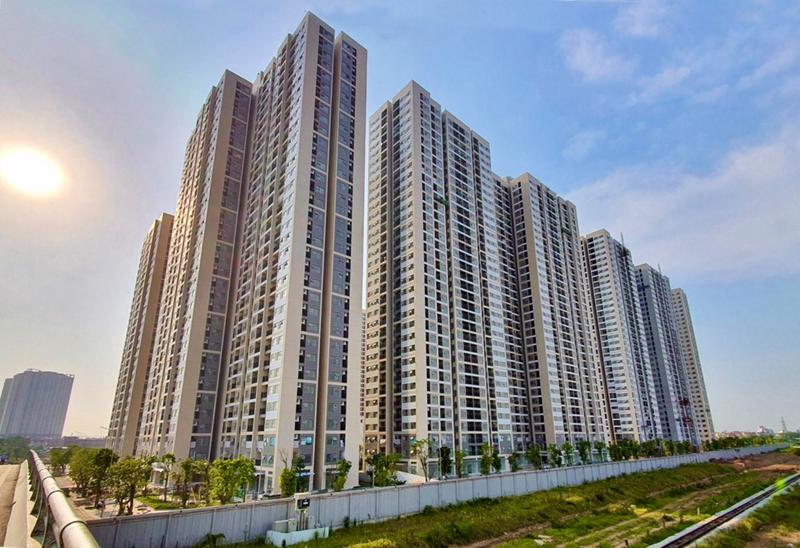
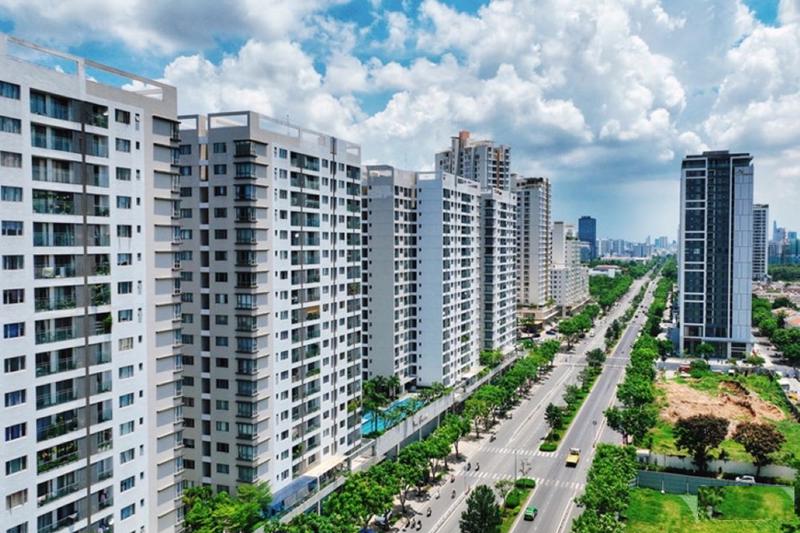
Vấn đề niên hạn sử dụng chung cư đang thu hút sự quan tâm đặc biệt từ dư luận, kèm theo đó là tâm lý lo ngại về việc “mất trắng” tài sản khi công trình hết tuổi thọ.
Trong Nghị quyết 278/NQ-CP về phiên họp chuyên đề xây dựng pháp luật, ban hành ngày 18/9, Chính phủ yêu cầu Bộ Xây dựng quy định rõ thời hạn sử dụng nhà chung cư theo niên hạn xây dựng công trình, bảo đảm phù hợp, thống nhất với thời hạn sử dụng công trình theo pháp luật về xây dựng.
Đồng thời, Chính phủ yêu cầu quy định cụ thể việc xử lý nhà chung cư hết thời hạn sử dụng, trong đó làm rõ quyền và nghĩa vụ của chủ sở hữu, như quyền tiếp tục sử dụng đất để xây dựng lại nhà chung cư và nghĩa vụ tài chính để xây dựng mới chung cư khi công trình hết thời hạn.
Vấn đề niên hạn sử dụng chung cư đang thu hút sự quan tâm đặc biệt từ dư luận, kèm theo đó là tâm lý lo ngại về việc “mất trắng” tài sản khi công trình hết tuổi thọ. Khơi thông những điểm nghẽn trong vấn đề này, Chuyên gia kinh tế Trần Nguyên Đán - Viện trưởng Học viện Bảo hiểm và Quản trị rủi ro tài chính (IFRM), thành viên Hội Luật gia Việt Nam, đã đưa ra những phân tích chi tiết. Thông qua góc nhìn pháp lý và kinh tế, ông Đán khẳng định việc hết tuổi công trình hoàn toàn không đồng nghĩa với việc người dân bị chấm dứt quyền tài sản.
“Điểm dễ gây hiểu lầm nhất hiện nay là việc người dân đang đánh đồng tuổi thọ của khối bê tông với tuổi thọ của quyền tài sản. Việc một công trình hết niên hạn thiết kế không có nghĩa là sẽ bị phá dỡ ngay lập tức, và việc hết tuổi công trình hoàn toàn không đồng nghĩa với việc người dân bị chấm dứt quyền tài sản.”
Chuyên gia kinh tế Trần Nguyên Đán
— Viện trưởng Học viện IFRM, Thành viên Hội Luật gia Việt NamRanh giới pháp lý giữa tuổi thọ công trình và giá trị tài sản tồn lưu
Điểm dễ gây hiểu lầm nhất hiện nay là việc người dân đang đánh đồng tuổi thọ của khối bê tông với tuổi thọ của quyền tài sản. Chuyên gia Trần Nguyên Đán phân tích, quyền tài sản của người mua chung cư bao gồm hai phần độc lập và có số phận hoàn toàn khác nhau khi tòa nhà buộc phải tháo dỡ. Phần thứ nhất, quyền sở hữu diện tích riêng biệt của căn hộ, được xem là tài sản gắn liền với đất. Phần thứ hai, quyền sử dụng đất dưới hình thức sử dụng chung với các chủ sở hữu khác. Đối với chung cư để ở, đất xây dựng thuộc nhóm đất ở sử dụng ổn định lâu dài theo quy định tại khoản 1 Điều 171 Luật Đất đai 2024. Hơn nữa, Luật Nhà ở 2023 có hiệu lực từ ngày 01/08/2024 cũng không quy định thời hạn sở hữu căn hộ mà chỉ quy định thời hạn sử dụng nhà chung cư tại Điều 58. Thời hạn này được xác định căn cứ vào hồ sơ thiết kế và kết luận kiểm định của cơ quan thẩm quyền, tính từ khi nghiệm thu đưa vào sử dụng.
Việc một công trình hết niên hạn thiết kế không có nghĩa là sẽ bị phá dỡ ngay lập tức. Theo quy định, nhà chung cư sẽ phải trải qua quá trình kiểm định. Nếu kết quả cho thấy công trình vẫn bảo đảm an toàn, chủ sở hữu sẽ tiếp tục được sử dụng theo thời hạn gia hạn ghi trong kết luận kiểm định. Việc đập bỏ chỉ xảy ra khi công trình rơi vào tình trạng nguy hiểm theo Điều 59 Luật Nhà ở 2023, mở đường cho quy trình cải tạo, xây dựng lại theo Nghị định 98/2024/NĐ-CP và được sửa đổi bởi Nghị định 54/2026/NĐ-CP. Khi đó, dù căn hộ vật lý không còn, quyền sử dụng đất chung vẫn tồn tại và trở thành giá trị tồn lưu của người dân. Tinh thần của Nghị quyết 278/NQ-CP và dự thảo Luật Nhà ở sửa đổi được Bộ Xây dựng đưa ra hồi tháng 7/2026 cũng hướng tới việc minh bạch hóa quyền lợi này. Người dân có thể chọn đóng góp kinh phí để xây mới, hoặc bàn giao đất cho Nhà nước để giao cho chủ đầu tư khác và nhận bồi thường theo giá trị quyền sử dụng đất tương ứng với tỷ lệ sở hữu. Do đó, cách hiểu sẽ bị mất trắng tài sản là hoàn toàn thiếu chính xác.
Để có góc tham chiếu rộng hơn, chuyên gia Trần Nguyên Đán nhắc đến kinh nghiệm từ Philippines. Luật Nhà chung cư của quốc gia này ban hành năm 1966 cho phép tòa án chấp thuận việc bán toàn bộ dự án để chia tiền cho các chủ sở hữu. Điều kiện áp dụng là dự án đã tồn tại hơn 50 năm, xuống cấp, mất hiệu quả kinh tế và có hơn 50% chủ sở hữu phản đối việc sửa chữa. Mặc dù chế độ sở hữu đất đai của Philippines khác biệt so với Việt Nam, quy định này vẫn mang lại một bài học tham khảo quý giá về nguyên tắc chia lại giá trị tồn lưu cho người dân khi công trình hết tuổi thọ thay vì tước đoạt quyền lợi của họ.
Sự phân hóa trên thị trường thứ cấp và bài toán tín dụng ngân hàng
Liên quan đến những lo ngại về việc minh bạch hóa niên hạn sẽ gây ra một đợt giảm giá sâu trên thị trường thứ cấp, ông Đán chỉ ra sai lầm phổ biến về mốc 50 năm. Giới hạn 50 năm không phải là mốc pháp lý chung cho mọi chung cư, mà niên hạn thiết kế phụ thuộc vào cấp công trình, có thể dao động từ vài chục đến hơn 100 năm. Con số 50 năm thường bị nhầm lẫn với thời hạn sử dụng đất của các dự án thương mại, dịch vụ. Việc thị trường tự ý lấy mốc này làm chuẩn chung để định giá mới chính là tác nhân tạo ra rủi ro.
Chuyên gia cho rằng, cần phân định rõ giữa rủi ro mơ hồ và rủi ro đã được định giá. Trong quá khứ, người mua e ngại căn hộ cũ vì mọi thứ đều không rõ ràng về thời điểm phá dỡ, nguồn tiền xây lại và cách tính giá trị đất. Nhưng khi luật pháp quy định minh bạch, rủi ro trở thành một biến số có thể tính toán, thị trường sẽ định giá lại theo từng dự án cụ thể thay vì bị chi phối bởi nỗi sợ hãi chung. Do đó, khó có khả năng xảy ra một đợt giảm giá sâu đồng loạt, mà thay vào đó là sự phân hóa mạnh mẽ.
📈 Chung Cư Cũ Vị Trí Đắc Địa, Mật Độ Thấp
Nhóm những chung cư cũ sở hữu vị trí đắc địa, mật độ xây dựng thấp và được quy hoạch nâng tầng sẽ vẫn giữ giá tốt, thậm chí tăng giá nhờ kỳ vọng tái thiết. Thực tế tại Seoul của Hàn Quốc hay các chung cư trung tâm ở TPHCM đã chứng minh điều này.
📉 Tòa Nhà Quá Cao Tầng, Mật Độ Cư Dân Dày Đặc
Ở chiều ngược lại, những tòa nhà đã xây quá cao tầng, mật độ cư dân đặc kín và không còn dư địa để cơi nới thêm diện tích thương mại sẽ phải chịu áp lực giảm giá rõ rệt, do khi xây lại, chủ sở hữu gần như phải tự bỏ tiền túi.
🏦 Rào cản thanh khoản từ kênh tín dụng ngân hàng
Một kênh tác động lên giá cả ít được nhắc đến là tín dụng ngân hàng. Khi nhận thế chấp, các tổ chức tín dụng luôn so sánh thời gian sử dụng còn lại của tài sản với kỳ hạn khoản vay. Căn hộ càng ít niên hạn sẽ càng khó tiếp cận các khoản vay dài hạn kéo dài 20 - 25 năm. Điều này trực tiếp thu hẹp tệp khách hàng tiềm năng, làm giảm tính thanh khoản và khiến giá cả chịu áp lực từ phía tài chính nhiều hơn là từ rào cản tâm lý.
Nhìn xa hơn về bài toán “đập đi xây lại”, chuyên gia Trần Nguyên Đán khẳng định, điểm nghẽn thực sự của chung cư cũ nằm ở khâu đồng thuận chứ không phải tuổi đời công trình. Ông viện dẫn Luật Sở hữu căn hộ chung cư sửa đổi của Nhật Bản, được ban hành tháng 5/2025 và có hiệu lực từ tháng 4/2026. Đạo luật này đã cho phép hạ ngưỡng biểu quyết xây lại từ 4/5 xuống 3/4 đối với các tòa nhà mất an toàn về động đất, phòng cháy, xuống cấp hệ thống hạ tầng hoặc không đáp ứng tiêu chuẩn cho người yếu thế. Điểm đột phá là luật cho phép tòa án loại trừ những chủ sở hữu vắng mặt, không xác định được nơi cư trú ra khỏi việc biểu quyết. Với tình trạng rất nhiều căn hộ tại Việt Nam vắng chủ hoặc chủ nhà định cư nước ngoài, đây là một chi tiết mang tính thực tiễn cao mà các cơ quan soạn thảo trong nước cần nghiêm túc cân nhắc.
Dòng vốn đầu tư và bản chất của quyền tự quyết tài sản
Trước luồng ý kiến cho rằng dòng tiền sẽ dịch chuyển từ căn hộ sang các phân khúc bất động sản liền thổ vì tâm lý ăn chắc mặc bền, ông Đán nhận định điều này khó trở thành hiện thực đại trà. Sự dịch chuyển tâm lý có thể xảy ra ở nhóm người có lượng tiền nhàn rỗi lớn, nhưng cơ cấu nguồn cầu sẽ ngăn cản một cuộc tháo chạy diện rộng. Phần lớn người mua căn hộ tại đô thị lớn là để đáp ứng nhu cầu ở thực, và yếu tố quyết định lựa chọn của họ là giới hạn ngân sách. Quỹ đất liền thổ nội đô gần như không còn và giá nhà phố cao gấp nhiều lần căn hộ. Một người trẻ mua căn nhà đầu tiên sẽ không thể đột ngột chuyển sang mua nhà phố chỉ vì nghe tin chung cư có niên hạn.
Đối với nhóm mua để đầu tư, ông Đán cũng lưu ý, cần rạch ròi giữa khái niệm ăn chắc và khó ăn. Nhà phố và đất nền mang lại cảm giác sở hữu an toàn, nhưng tỷ suất lợi nhuận cho thuê lại rất thấp và thanh khoản chậm. Đất nền ven đô cũng đã nhiều lần chứng minh những rủi ro về pháp lý và các cơn sốt giá ảo. Bản chất lợi thế lớn nhất của nhà liền thổ không nằm ở tính vĩnh cửu của công trình, vì nhà phố cũng xuống cấp và phải xây mới, mà nằm ở quyền tự quyết. Chủ nhà phố có thể tự xin phép và tự xây dựng lại mà không cần chờ sự đồng ý của hàng trăm hộ dân khác. Nỗi lo lớn nhất của người mua chung cư chính là cơ chế ra quyết định chung đầy phức tạp này. Nếu luật pháp hoàn thiện được cơ chế đồng thuận, quy định minh bạch cách tính giá trị đất tồn lưu và có phương án xử lý những hộ không đủ khả năng tài chính, chênh lệch về độ an tâm giữa hai loại hình sẽ được thu hẹp, và căn hộ thậm chí sẽ được định giá tốt hơn hiện nay.
Bài học an sinh xã hội từ Malaysia
Tốc độ tái thiết đô thị cũng cần được cân bằng với quyền lợi an sinh xã hội. Chuyên gia nêu bài học từ Malaysia thông qua dự luật Tái thiết đô thị trình vào tháng 8/2025. Ban đầu, dự luật đề xuất ngưỡng đồng thuận rất thấp, chỉ 80% cho tòa nhà dưới 30 năm, 75% cho tòa nhà trên 30 năm và 51% cho dự án bỏ hoang. Tuy nhiên, vấp phải sự phản đối gay gắt từ giới luật sư và nghị sĩ, Chính phủ nước này đã phải nâng đồng loạt lên 80% và sau cùng quyết định rút dự luật vào ngày 23/01/2026 để nghiên cứu thêm, nhằm bảo vệ nhóm người nghèo đô thị. Dù thể chế khác nhau, bài học về việc bảo vệ quyền lợi của những hộ dân yếu thế vẫn mang giá trị tham khảo sâu sắc.
Lời khuyên cuối cùng của vị chuyên gia dành cho các nhà đầu tư cá nhân là phải tách bạch mục đích để ở và đầu tư, ưu tiên dòng tài sản tạo ra tiền đều đặn, và tuyệt đối không chạy theo tâm lý đám đông chỉ vì những thông tin chính sách chưa được cụ thể hóa bằng văn bản luật.
Giải pháp bảo vệ quyền lợi từ khâu ký kết hợp đồng
Để tự bảo vệ quyền lợi trong dài hạn, người mua nhà cần thay đổi thói quen chỉ chăm chú vào giá bán và tiến độ thanh toán khi đặt bút ký hợp đồng mua bán theo mẫu ban hành kèm Nghị định 96/2024/NĐ-CP. Theo hướng dẫn của chuyên gia Trần Nguyên Đán, người mua cần rà soát kỹ lưỡng 4 yếu tố cốt lõi.
Căn hộ xây trên đất ở sẽ được hưởng quyền sử dụng ổn định lâu dài. Tuy nhiên, các loại hình như căn hộ dịch vụ, căn hộ du lịch, văn phòng kết hợp lưu trú lại được xây trên đất thương mại, dịch vụ với thời hạn phổ biến chỉ 50 năm. Do bản chất pháp lý khác biệt hoàn toàn, người mua cần yêu cầu chủ đầu tư xuất trình giấy chứng nhận quyền sử dụng đất để đối chiếu tính chính xác.
Do các hợp đồng hiện hành thường bỏ ngỏ thông tin này, người mua có quyền yêu cầu chủ đầu tư cam kết bằng văn bản. Đối với giao dịch trên thị trường thứ cấp, cần truy vấn kỹ năm công trình được nghiệm thu đưa vào sử dụng làm cơ sở tính thời hạn theo Điều 58 Luật Nhà ở 2023, đồng thời kiểm tra xem tòa nhà đã từng phải trải qua đợt kiểm định chất lượng nào chưa.
Các khu vực như tầng thương mại, hầm để xe hay một số tiện ích nội khu, nếu thuộc sở hữu riêng của chủ đầu tư, sẽ khiến quá trình phân chia tỷ lệ đất và quyền lợi khi tái thiết dự án trở nên rắc rối. Người mua bắt buộc phải đọc cẩn thận phụ lục mô tả các phần diện tích này.
Dù nghe có vẻ không liên quan trực tiếp đến niên hạn pháp lý, một công trình được bảo trì bài bản sẽ dễ dàng vượt qua các đợt kiểm định chất lượng cuối vòng đời, từ đó gia tăng thời gian sử dụng thực tế dài hơn rất nhiều so với thiết kế.
💡 Đề xuất chính sách: Minh bạch hóa từ vạch xuất phát
Từ những góc nhìn trên, Viện trưởng IFRM đề xuất, các cơ quan soạn thảo nên bổ sung bắt buộc mục cấp công trình và niên hạn thiết kế vào hợp đồng mẫu, đồng thời thể hiện minh bạch thông tin này trên giấy chứng nhận. Dẫu việc này có thể làm phát sinh thêm thủ tục hành chính và tạo ra sự bất lợi ngắn hạn cho các dự án cũ, nhưng xét về bài toán kinh tế đường dài, sự minh bạch thông tin ngay từ vạch xuất phát luôn có chi phí rẻ hơn rất nhiều so với việc phải giải quyết những cuộc tranh chấp dai dẳng khi công trình bước vào giai đoạn tháo dỡ.