
Vốn ngoại rút đi, rổ cổ phiếu kim cương VNDiamond dần mất ý nghĩa
Vốn ngoại rút đi, rổ cổ phiếu kim cương VNDiamond dần mất ý nghĩa
Kỳ cơ cấu tháng 11/2026, rổ VNDiamond còn 17 mã và không có mã mới nào được thêm vào. Chỉ số này được dựng lên để bán một thứ hàng hiếm là cổ phiếu khối ngoại muốn mua nhưng đã hết room. Khi khối ngoại bán ra, món hàng đó không còn khan hiếm, và quy tắc của chỉ số lại buộc các quỹ phải bán theo.
Ảnh minh hoạ.
|
Ngày 02/11, Sở Giao dịch Chứng khoán TP.HCM (HOSE) công bố danh mục chỉ số VNDiamond kỳ tháng 10/2026, có hiệu lực từ 16/11, và các quỹ mô phỏng phải hoàn tất việc cơ cấu danh mục trong từ ngày 9 đến 13/11. Theo danh mục mới, KDH bị loại vì không giữ được mức lấp đầy room ngoại tối thiểu 65%, nên rổ chỉ còn 17 mã và không có cổ phiếu nào được bổ sung.
Rổ không tìm được mã mới vì muốn vào VNDiamond, một cổ phiếu phải có mức lấp đầy room ngoại trên 95%, tức khối ngoại đã mua gần hết phần được phép mua. Theo báo cáo của Mirae Asset, các ứng viên dẫn đầu hiện chỉ đạt 60-70%, nghĩa là cả thị trường không còn đủ cổ phiếu “kín room” để thay thế KDH.
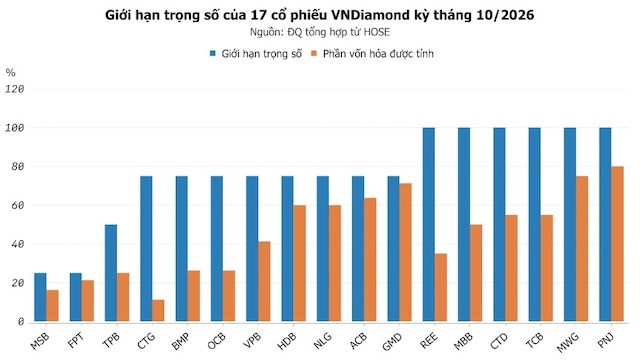
Bảng số liệu của HOSE còn cho thấy hệ số giới hạn trọng số của FPT, cổ phiếu chiếm 14% tài sản quỹ FUEVFVND ngày 31/10, đã giảm từ 100% ở kỳ tháng 4/2025 xuống 25% ở kỳ này. Khi nhân với tỷ lệ cổ phiếu tự do chuyển nhượng 85%, chỉ số giờ chỉ còn tính khoảng 21% vốn hóa của FPT, dù cổ phiếu này chưa bị đưa vào diện chờ loại.
Vì sao quỹ ETF trong nước trở thành cửa vào của vốn ngoại?
Khi một cổ phiếu như FPT hay MWG đã kín room, nhà đầu tư nước ngoài muốn mua thêm chỉ còn cách mua lại của một nhà đầu tư nước ngoài khác, qua kênh thỏa thuận và thường phải trả giá cao hơn giá khớp lệnh. VNDiamond ra đời cuối năm 2019 chính là để mở một lối đi vòng, giúp khối ngoại vẫn bỏ được tiền vào nhóm doanh nghiệp tăng trưởng đã hết chỗ.
Lối đi vòng đó được ghi rõ trong Điều lệ quỹ ETF DCVFMVN Diamond (FUEVFVND) công bố ngày 08/05/2026, theo đó nhà đầu tư nước ngoài không bị hạn chế tỷ lệ sở hữu tại quỹ. Trong khi đó, quỹ lại mua cổ phiếu với tư cách nhà đầu tư trong nước, nên phần FPT hay MWG mà quỹ nắm giữ không bị tính vào room ngoại của doanh nghiệp phát hành.
Tiền ngoại chảy vào cổ phiếu kín room nhờ cơ chế hoán đổi, vì khi khối ngoại mua nhiều chứng chỉ quỹ, giá chứng chỉ nhích lên trên giá trị tài sản ròng (NAV), khiến các công ty chứng khoán làm thành viên lập quỹ có lời nếu mua rổ cổ phiếu ngoài thị trường, đổi lấy chứng chỉ quỹ mới rồi bán ra. Quỹ vì thế phình to, còn trên sổ sách người mua vẫn là quỹ trong nước.
Người hưởng lợi từ cơ chế này chủ yếu vẫn là khối ngoại, bởi tính đến cuối năm 2025, nhà đầu tư nước ngoài nắm khoảng 85% số chứng chỉ quỹ ETF đang lưu hành tại Việt Nam. Riêng với FUEVFVND, báo cáo tài chính bán niên cho thấy tại ngày 30/06/2026, chỉ 34 nhà đầu tư đã nắm gần 90% trong tổng số 322.5 triệu chứng chỉ quỹ, phần còn lại chia cho hơn 12,000 nhà đầu tư nhỏ.
Mức tập trung cao như vậy khiến dòng tiền vào ra quỹ rất nhạy với quyết định của một nhóm nhỏ. Do FUEVFVND chiếm hơn 95% tài sản của các quỹ mô phỏng VNDiamond, chỉ cần vài nhà đầu tư lớn rút vốn là lượng cổ phiếu cả rổ phải bán ra đã thay đổi, vì mỗi đồng vốn rút ra đều biến thành lệnh bán trên sàn.
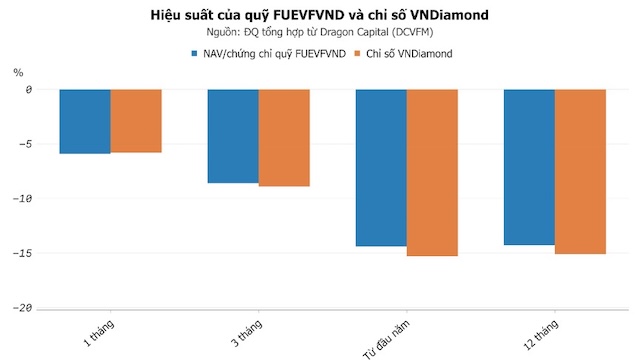
Tại ngày 30/09/2026, NAV của FUEVFVND đạt 10,782 tỷ đồng, tương đương 415.3 triệu USD, còn giá trị mỗi chứng chỉ quỹ đã giảm 14.4% so với đầu năm. Theo SSI Research, từ đầu năm đến 30/9, quỹ bị rút ròng 921.5 tỷ đồng và tổng tài sản giảm 20.6%, bởi lối đi vòng đã mất giá trị khi cửa chính đã mở toang – tức là room ngoại không còn kín như trước nữa.
Khối ngoại bán ra, các quỹ ETF cũng bán theo
Khối ngoại liên tục rút vốn khỏi thị trường chứng khoán Việt Nam. Theo VietstockFinance, nhà đầu tư nước ngoài bán ròng gần 122 ngàn tỷ đồng trên HOSE trong 10 tháng đầu năm 2026, vượt kỷ lục gần 111 ngàn tỷ đồng của cả năm 2025. Từ đầu năm, khối ngoại chưa có tháng nào mua ròng trên sàn này, và riêng tháng 10 có tới 20 trong 22 phiên bán ròng, tổng trị giá hơn 24 ngàn tỷ đồng ở HOSE.
Tính chung cả ba sàn, giá trị bán ròng giảm còn gần 21,000 tỷ đồng nhờ lực mua trên UPCoM. Riêng giao dịch thỏa thuận tại MCH đã chiếm 9,600 tỷ đồng, trong khi kênh khớp lệnh bán ròng 9,821 tỷ đồng.
Kể cả khi bỏ qua các giao dịch thỏa thuận đột biến, xu hướng rút vốn vẫn rõ qua tỷ lệ sở hữu của khối ngoại trên HOSE. Chỉ số này từng đạt đỉnh 21% vào tháng 2/2020, rồi giảm còn 16.83% cuối năm 2024, 14.69% cuối năm 2025 và chạm 12.93% ngày 19/10/2026, mức thấp nhất trong chuỗi số liệu từ cuối tháng 10/2018.
Đến lượt mình, quy tắc chỉ số VNDiamond biến việc khối ngoại bán ra thành lệnh bán của chính các quỹ. Khi mức lấp đầy room giảm, cổ phiếu bị hạ hệ số giới hạn trọng số. Và nếu mức lấp đầy room này xuống dưới 65% (tức khối ngoại sở hữu dưới 65% số cổ phiếu tối đa được phép mua) thì cổ phiếu bị đưa vào rổ chờ loại và bị cắt một nửa tỷ trọng. Sang kỳ sau mà vẫn chưa cải thiện, cổ phiếu bị loại hẳn và các quỹ ETF phải bán toàn bộ phần đang nắm.
KDH đã đi trọn con đường đó trong vòng 6 tháng, bởi tại ngày 31/03/2026, mức lấp đầy room ngoại của KDH chỉ còn khoảng 61.8%, nên cổ phiếu bị đưa vào rổ chờ loại và tỷ trọng giảm một nửa, còn khoảng 0.8%. Do con số này không cải thiện, KDH bị loại ở kỳ tháng 10, và riêng FUEVFVND sẽ phải bán ra khoảng 4.8 triệu cổ phiếu KDH.
FPT chưa bị loại, nhưng theo tính toán của Mirae Asset, muốn ở lại rổ thì mức lấp đầy room bình quân của FPT trong 6 tháng tới phải vượt 71.5%, tức khối ngoại phải mua ròng thêm khoảng 138.2 triệu cổ phiếu. Năm 2024, HOSE từng phải hạ ngưỡng duy trì từ 80% xuống 65% trong quy tắc phiên bản 3.0 để giữ đủ số mã trong rổ.
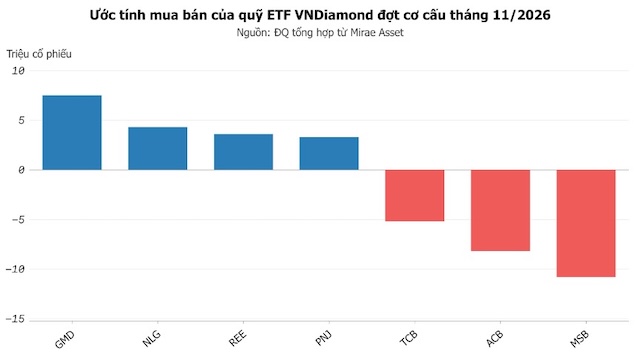
Phần tỷ trọng bị cắt không mất đi mà được chia lại cho các mã còn lại, và vì trần 40% cho nhóm ngân hàng cùng trần 15% cho một cổ phiếu, tiền chủ yếu dồn sang nhóm ngoài ngân hàng. Theo ước tính, các quỹ sẽ mua khoảng 7.5 triệu GMD, 4.3 triệu NLG, 3.6 triệu REE, 3.3 triệu PNJ, đồng thời bán 10.8 triệu MSB, 8.2 triệu ACB và 5.2 triệu TCB.
Cổ phiếu kim cương nằm ngoài rổ FTSE sau nâng hạng
Khối ngoại bán mạnh kể cả khi thị trường Việt Nam vừa được nâng hạng. Từ ngày 21/09/2026, FTSE Russell chính thức đưa Việt Nam lên thị trường mới nổi thứ cấp, nhưng việc giải ngân được chia thành 4 đợt kéo dài đến tháng 9/2027. Đợt đầu chỉ đưa vào 10% tỷ trọng, tương ứng 0.049% trong rổ FTSE Emerging All Cap, so với mức 0.488% khi hoàn tất cả 4 đợt.
Vì đợt đầu nhỏ như vậy, dòng tiền từ các quỹ thụ động chưa đủ bù lại lượng bán ra. Dragon Capital ghi nhận việc nâng hạng có hiệu lực từ 21/09 chưa đảo được xu hướng, khi khối ngoại vẫn bán ròng thêm 187 triệu USD trên HOSE trong tháng 9, và chỉ một tháng sau, tháng 10 trở thành tháng bán ròng mạnh nhất từ đầu năm.
Danh sách của FTSE còn cho thấy một nghịch lý, bởi trong 27 cổ phiếu Việt Nam đủ điều kiện vào bộ chỉ số toàn cầu có FPT, VPB, HDB và MSB, nhưng lại vắng MWG, ACB, TCB, MBB, PNJ, GMD và REE, vốn là những mã chiếm tỷ trọng lớn trong VNDiamond. FTSE cũng xác nhận có sàng lọc theo dư địa room ngoại còn lại khi xét điều kiện vào rổ.
Trong khi đó, Nghị định 245/2025 đã nới cửa chính về mặt pháp lý, đại hội đồng cổ đông hay điều lệ công ty đại chúng không còn được tự hạ room ngoại xuống dưới mức luật cho phép, và doanh nghiệp có 12 tháng để rà soát ngành nghề rồi công bố room tối đa theo đúng mức luật định. Phần giới hạn còn lại chủ yếu do luật chuyên ngành đặt ra, ví dụ trần 30% ở ngân hàng.
Trước khi chọn cách nới room, Việt Nam từng có cơ hội đi theo con đường của Thái Lan. Nước này lập công ty Thai NVDR từ năm 2000 để phát hành chứng chỉ lưu ký không có quyền biểu quyết, cho khối ngoại hưởng trọn cổ tức mà không vướng trần sở hữu. Tuy vậy, năm 2015, Ủy ban Chứng khoán Nhà nước đã bác đề xuất NVDR của HOSE vì lo các cuộc họp đại hội đồng cổ đông khó đủ tỷ lệ biểu quyết.
Hướng sửa luật gần đây nhất lại đi qua chính các quỹ ETF, khi dự thảo sửa đổi Luật Chứng khoán đề xuất miễn trần 10% cho quỹ ETF lúc mua cổ phiếu thuộc chỉ số tham chiếu, để quỹ không phải bán bớt hoặc ngừng nhận vốn mới. Lý do được nêu rõ là khối ngoại đang nắm khoảng 85% chứng chỉ quỹ ETF.
Khi khối ngoại phải đi vòng qua quỹ ETF, rồi quy tắc chỉ số buộc các quỹ này bán theo mỗi khi khối ngoại rút vốn, đúng lúc luật đã nới trần sở hữu cho khối ngoại mua trực tiếp, VNDiamond hiện ra như một thước đo mức khan hiếm room ngoại: chỉ số lớn lên khi vốn ngoại tìm vào và teo lại khi vốn ngoại rút đi.
Với nhà đầu tư, lối chơi đón đầu trước dòng tiền cơ cấu của quỹ ETF đang mất dần chỗ đứng khi rổ không còn mã mới để mua. Điều cần theo dõi là mức lấp đầy room của FPT trong các kỳ tới, bởi nếu con số này xuống dưới 65%, FPT sẽ vào rổ chờ loại và các quỹ mô phỏng sẽ phải bán ra một lượng lớn cổ phiếu.
Với cơ quan quản lý, bài toán sau nâng hạng đã đổi khác, vì cửa đã mở nhưng nhóm cổ phiếu khối ngoại từng tranh nhau mua lại vắng mặt trong rổ FTSE, còn rổ chỉ số dành riêng cho họ thì co lại. Các lựa chọn đang được bàn, từ miễn trần cho quỹ ETF, xem lại NVDR đến sửa quy tắc chỉ số, đều chỉ giải một phần của cùng một vấn đề là thiếu cổ phiếu tốt còn room.
Đức Quyền