
Tỷ lệ LDR sụt giảm cuối quý 3/2026: Dư địa thực hay hiệu ứng chính sách?
Tỷ lệ LDR sụt giảm cuối quý 3/2026: Dư địa thực hay hiệu ứng chính sách?
Tỷ lệ cho vay trên huy động (LDR) bình quân của 29 ngân hàng giảm vào cuối quý 3/2026. Sự sụt giảm này phần lớn đến từ tác động kỹ thuật sau quy định cho phép tính 50% tiền gửi Kho bạc Nhà nước vào nguồn vốn huy động, giúp giảm áp lực tuân thủ ngắn hạn nhưng đồng thời đặt ra yêu cầu quản trị thanh khoản thực chất cho toàn hệ thống.
Cho vay tăng nhanh hơn tiền gửi
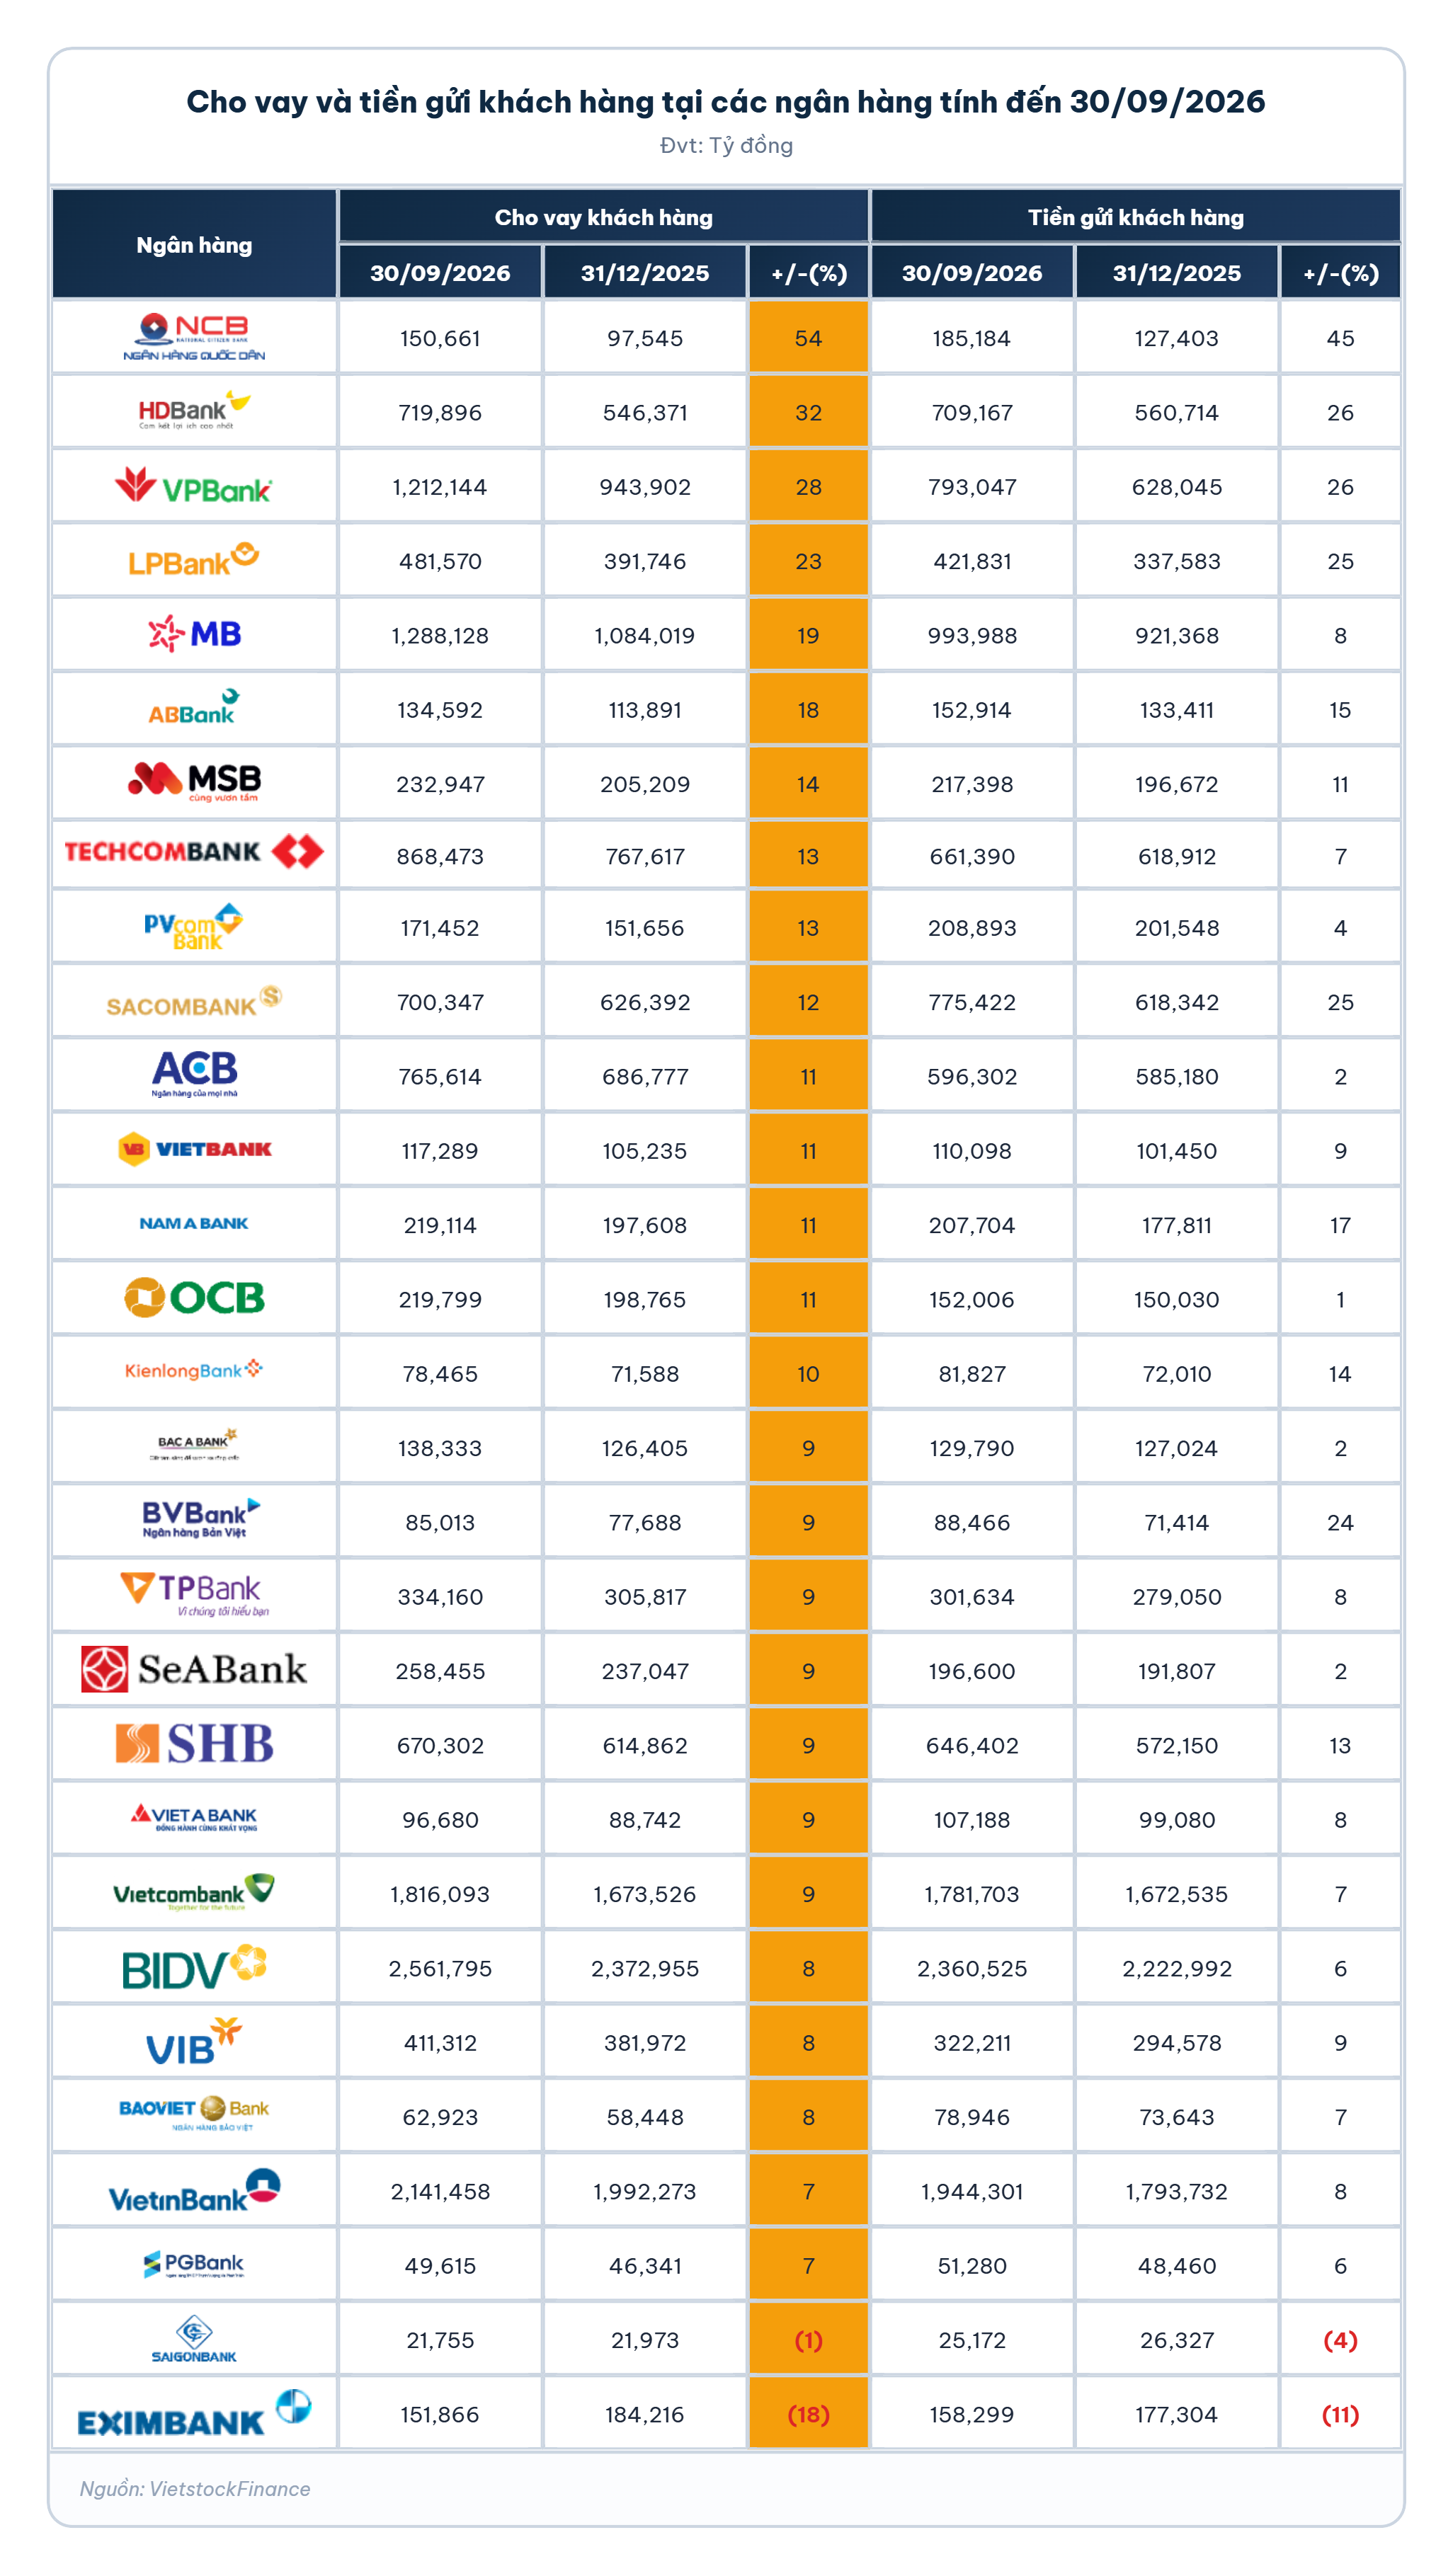
Dữ liệu từ VietstockFinance , tính đến 30/09/2026, tổng cho vay khách hàng tại 29 ngân hàng (không tính Agribank) trong hệ thống là hơn 16 triệu tỷ đồng, tăng 13% so với đầu năm.
Trong đó, NCB (NVB) tăng trưởng tín dụng mạnh nhất (54%), tiếp sau là HDBank (HDB, +32%) và VPBank (VPB, +28%) tăng 28%; LPBank (LPB, +23%) và MB (MBB, +19%).
Trong khi đó, tổng lượng tiền gửi khách hàng tại 29 ngân hàng là hơn 14.3 triệu tỷ đồng, tăng 11% so với đầu năm.
Trong đó, NCB là ngân hàng thu hút lượng tiền gửi mạnh nhất (+45%), kế đó là HDB (+26%), VPB (+26%) và Sacombank (STB, +25%).
Thay đổi cách tính, tỷ lệ LDR sụt giảm
Từ ngày 15/05/2026, theo Thông tư 08/2026/TT-NHNN, cách tính tỷ lệ cho vay trên huy động LDR (Loan to Deposit Ratio) được điều chỉnh bằng cách cho phép các ngân hàng tính 20% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) vào mẫu số (tổng tiền gửi), thay vì loại bỏ 100% như quy định cũ đầu năm 2026.
Tiếp đến, ngày 30/07/2026, Ngân hàng Nhà nước (NHNN) tiếp tục ban hành Quyết định 1743/QĐ-NHNN cho phép nâng 50% số dư tiền gửi có kỳ hạn của KBNN tính vào nguồn vốn huy động của các ngân hàng thương mại khi tính tỷ lệ LDR. Quyết định có hiệu lực từ 01/08/2026 đến hết ngày 31/07/2028.
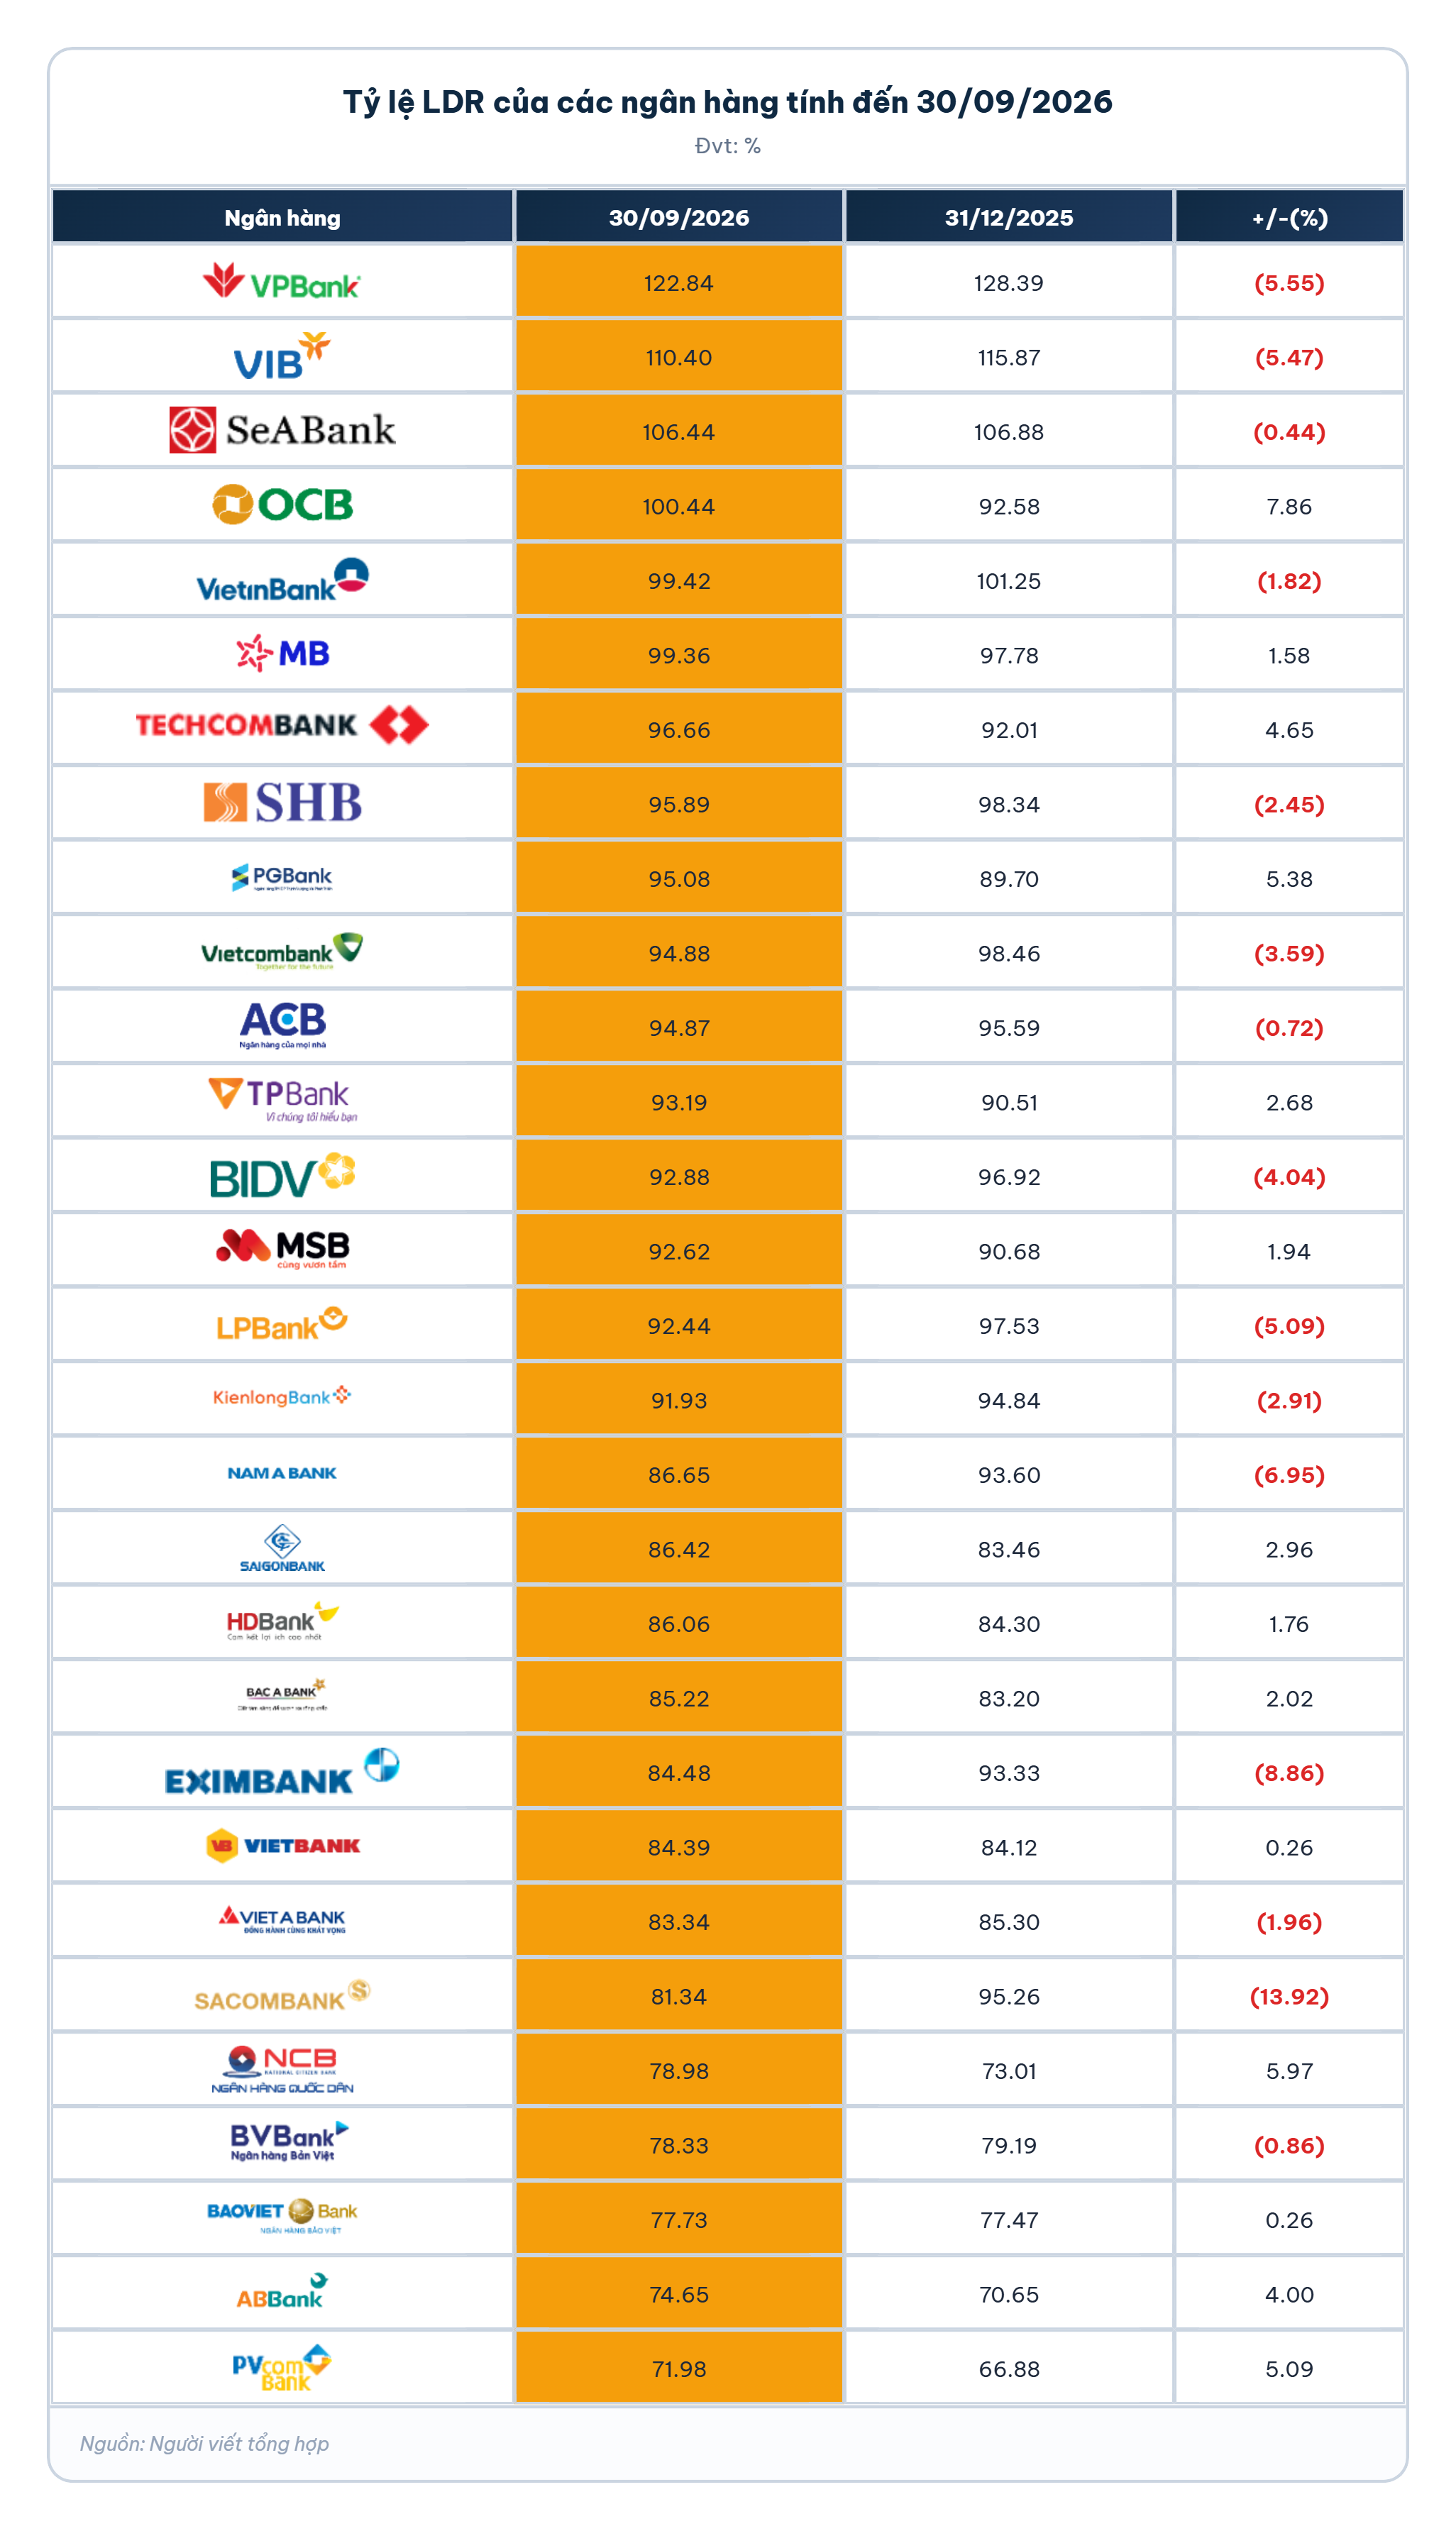
Theo đó, cho vay khách hàng tăng 13%, trong khi tiền gửi khách hàng tăng 11%, phát hành giấy tờ có giá tăng 31% và 50% số dư tiền gửi có kỳ hạn của KBNN được tính vào tổng huy động. Mẫu số tăng lên khiến tỷ lệ LDR tại thời điểm cuối quý 3 của các ngân hàng giảm so với đầu năm và giảm so với cuối quý 2. Tỷ lệ LDR bình quân của 29 ngân hàng vào cuối quý 3 là 91.68%, giảm so với mức 95.49% của thời điểm cuối quý 2 và 92.51% đầu năm.
Thay đổi cách tính khiến tổng huy động lớn hơn, có 15/29 ngân hàng có tỷ lệ LDR giảm so với đầu năm, cho thấy ngân hàng giảm bớt áp lực cạnh tranh lãi suất huy động.
Tính đến 30/09/2026, chỉ có 8 ngân hàng đạt tỷ lệ LDR dưới 85% gồm: ABBank, BaoVietBank, BVBank, NCB, Sacombank, Viet A Bank, Vietbank và Eximbank. Có 4 ngân hàng đưa tỷ lệ này vượt mức 100%, gồm: VPB (122.84%), VIB (110.4%), SeABank (SSB, 106.44%) và OCB (100.44%).
LDR giảm và điều kiện chuyển thành vốn thực
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi cho rằng, việc nâng phần tiền gửi có kỳ hạn KBNN được tính khi xác định LDR từ 20% lên 50%, áp dụng từ ngày 1/8/2026, tạo điều kiện sử dụng nguồn lực phù hợp hơn. Tuy nhiên, thay đổi công thức không tự tạo thêm tiền mới.
Mức LDR giảm cần được tính lại trên cùng phương pháp, đồng thời phân biệt tỷ lệ theo quy định với tỷ số cho vay trên tiền gửi khách hàng từ báo cáo tài chính. Khả năng cho vay thực còn phụ thuộc thanh khoản, kỳ hạn vốn, vốn tự có và chất lượng tín dụng.
Ngân hàng cần dự báo biến động tiền gửi Kho bạc theo tiến độ ngân sách, chuẩn bị nguồn thay thế và kiểm thử thanh khoản. Dư địa chỉ phát huy giá trị khi được chuyển thành khoản vay khả thi, đúng thời điểm.
Theo ông Huy, trong ngắn hạn, cần tăng cảnh báo sớm, trao đổi với khách hàng khi dòng tiền suy yếu; xem xét giải pháp trả nợ và vốn phục vụ phương án khả thi theo pháp luật. Thanh toán đúng hạn, tháo gỡ vướng mắc dự án giúp khơi thông chuỗi công nợ.
Về dài hạn, cần tăng vốn, nâng chất lượng dữ liệu, dự phòng thận trọng và phát triển hài hòa thị trường vốn. Nỗ lực điều hành của Chính phủ, NHNN sẽ được phát huy khi ngân hàng và doanh nghiệp cùng minh bạch, quản trị tốt, củng cố nền tảng tăng trưởng.
NCS.Ths. Nguyễn Thái Bình - Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT) cho rằng, mức giảm LDR cần được nhìn nhận chủ yếu dưới góc độ thay đổi phương pháp tính, thay vì mặc nhiên xem đây là sự cải thiện tương ứng về thanh khoản.
Về cơ chế, khi một phần tiền gửi KBNN được tính vào nguồn vốn theo quy định, mẫu số của LDR tăng lên, qua đó có thể làm tỷ lệ LDR giảm mà không cần ngân hàng phải tăng thêm tiền gửi từ khách hàng. Vì vậy, mức LDR bình quân giảm có thể phản ánh một phần tác động kỹ thuật từ thay đổi chính sách.
Cần lưu ý rằng, tiền gửi KBNN có thể biến động theo kế hoạch thu, chi ngân sách và không hoàn toàn tương đương với nguồn tiền gửi ổn định từ dân cư, doanh nghiệp. Chính NHNN cũng yêu cầu các ngân hàng nhận tiền gửi KBNN phải chủ động kiểm soát chênh lệch quy mô, kỳ hạn nguồn vốn và bảo đảm khả năng thanh khoản, kể cả khi KBNN thu hồi tiền gửi trước hạn.
Do đó, ông Bình cho rằng, thay đổi này giúp các ngân hàng giảm áp lực về giới hạn LDR và có thêm dư địa tuân thủ về mặt quy định. Tuy nhiên, không nên đồng nhất điều đó với khả năng mở rộng cho vay thực tế. Khả năng tăng tín dụng vẫn phụ thuộc vào nguồn vốn huy động ổn định, thanh khoản và các giới hạn an toàn khác.
Cát Lam