
Thu thêm 1% bất động sản vùng TOD, giá nhà có thể chịu thêm áp lực?
Thu thêm 1% bất động sản vùng TOD, giá nhà có thể chịu thêm áp lực?
Chuyên gia cho rằng, việc thu một phần giá trị đất tăng thêm nhờ đầu tư metro là có cơ sở, nhưng cách thu 1% trên toàn bộ giá trị chuyển nhượng có thể chưa phản ánh đúng lợi ích thực tế. Nếu các khoản thu không được phân định rõ, chi phí dự án và giá nhà có thể chịu thêm áp lực.
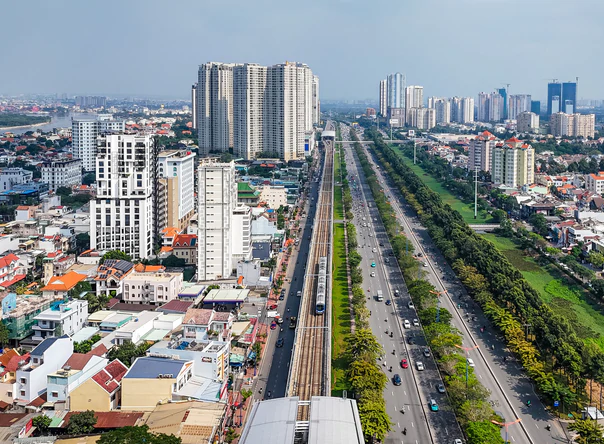
TPHCM đang hoàn thiện dự thảo Nghị quyết của HĐND thành phố quy định các khoản thu, phương pháp xác định, mức thu, thẩm quyền, trình tự và thủ tục thu trong khu vực phát triển đô thị theo định hướng giao thông công cộng (TOD).
Dự thảo đề xuất 2 khoản thu gồm khoản thu đối với phần diện tích sàn xây dựng tăng thêm do điều chỉnh chỉ tiêu sử dụng đất quy hoạch hoặc chỉ tiêu kinh tế - kỹ thuật; và khoản thu từ khai thác giá trị tăng thêm từ đất, bằng 1% giá trị chuyển nhượng quyền sử dụng đất, nhà ở hoặc bất động sản tại lần chuyển nhượng đầu tiên đủ điều kiện kể từ thời điểm bắt đầu áp dụng tại khu vực TOD.
 |
Thu 1% trên toàn bộ giá chuyển nhượng có thể thiếu công bằng
Bà Lê Thị Huyền Trang, Tổng Giám đốc JLL Việt Nam, đánh giá việc Nhà nước thu hồi một phần giá trị bất động sản tăng thêm nhờ đầu tư công là có cơ sở, nhất là khi hệ thống metro đòi hỏi nguồn vốn lớn, trong khi phần giá trị đất tăng quanh nhà ga do hạ tầng công tạo ra.
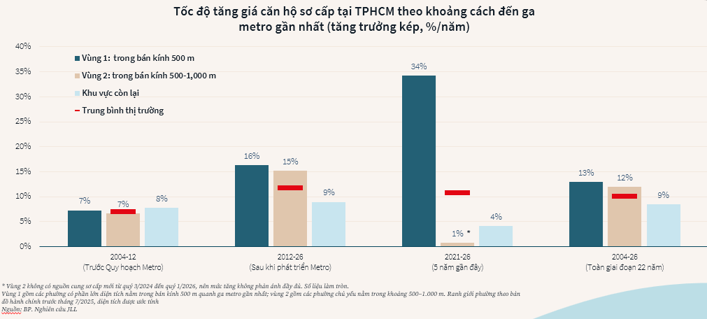
Số liệu của JLL cho thấy, giai đoạn 2004-2012, trước khi có metro, giá căn hộ sơ cấp ở các phường sát tuyến metro tăng khoảng 6 - 8%/năm, không chênh đáng kể so với phần còn lại của thị trường. Từ năm 2012 đến nay, nhóm phường trong phạm vi khoảng 1km quanh ga có giá tăng khoảng 15 - 16%/năm, trong khi khu vực còn lại khoảng 9%/năm.
Nguồn: JLL
|
Tuy nhiên, để đảm bảo tính tương xứng giữa lợi ích và chi phí, bà Trang cho rằng, cơ chế cần đáp ứng 3 điều kiện quan trọng. Trước hết, các khoản thu liên quan đến giá trị tăng thêm từ TOD phải được thống nhất, công bố minh bạch ngay từ đầu và chỉ điều tiết 1 lần nhằm tránh tình trạng thu trùng lặp, nhất là đối với các dự án mới.
Nguồn thu chỉ tập trung đầu tư cho đường sắt đô thị và hạ tầng kết nối quanh nhà ga, đồng thời công khai việc sử dụng hằng năm. Cuối cùng, thời điểm thu nên gắn với tiến độ triển khai hạ tầng để người nộp có thể nhận diện lợi ích thực tế từ công trình được đầu tư.
Một trong những vấn đề JLL lưu ý là dự thảo đề xuất tính 1% trên toàn bộ giá trị chuyển nhượng. Cách tính này có ưu điểm là đơn giản, thuận lợi cho quản lý, trong khi hạn chế là mức thu này đang dựa trên cơ chế "cào bằng", chưa phân biệt được nguyên nhân làm thay đổi giá trị.
Giá trị một tài sản có thể tăng do diễn biến chung của thị trường hoặc khoản đầu tư, cải tạo từ chính chủ sở hữu, chứ không hoàn toàn nhờ hạ tầng công cộng. Ngược lại, nếu bất động sản không tăng giá hoặc phải bán thấp hơn giá vốn, việc vẫn tính 1% trên giá chuyển nhượng có thể khiến người bán phát sinh nghĩa vụ, dù không có phần giá trị tăng thêm để điều tiết. Theo bà Trang, cách thu này, vì vậy, chưa phản ánh sát bản chất của cơ chế khai thác giá trị tăng thêm từ đất.
Chuyên gia đề xuất nghiên cứu miễn hoặc giảm khoản thu đối với giao dịch không có lãi, bán lỗ, thừa kế, tặng cho hoặc chuyển nhượng nội bộ; về dài hạn, có thể hướng đến cơ chế tính trên phần giá trị tăng thêm thực tế thay vì toàn bộ giá trị giao dịch.
Phân tầng mức thu theo khoảng cách đến nhà ga
Đối với phạm vi áp dụng. Theo định hướng quy hoạch TOD của TPHCM, khu vực quanh nhà ga có thể được nghiên cứu trong phạm vi tối đa 1,000 m tính từ tâm quy ước của nhà ga.
Tổng Giám đốc JLL Việt Nam nhận định: không thể mặc nhiên xem mọi bất động sản trong bán kính này đều hưởng lợi như nhau. JLL phân tích 2 vành đai quanh ga metro. Vành đai 1 gồm các phường có phần lớn diện tích trong phạm vi 500 m, vành đai 2 trong khoảng 500 - 1,000 m. Giai đoạn 2012-2026, giá căn hộ sơ cấp ở 2 vành đai này tăng khoảng 15 - 16%/năm, so với khoảng 9% ở khu vực còn lại. Riêng 5 năm gần đây, khoảng cách giữa vành đai sát ga và khu vực xa ga nới ra rất mạnh.
Bà Trang đề xuất phân tầng theo khoảng cách, trong đó khu vực trong bán kính 500 m có thể áp dụng mức thu cao hơn, vùng 500 - 1,000 m áp dụng mức thấp hơn và không thu ngoài phạm vi TOD. Việc xác định nên dựa trên khoảng cách đi bộ thực tế thay vì khoảng cách đường chim bay, đồng thời tính đến đặc điểm nhà ga, tình trạng vận hành tuyến metro và mức độ kết nối hạ tầng.
Bên cạnh đó, chỉ nên áp dụng cơ chế thu tại những khu vực đã có quy hoạch TOD được phê duyệt và công bố ranh giới rõ ràng. Dữ liệu giá giao dịch cần được rà soát định kỳ 2-3 năm để điều chỉnh hệ số cho phù hợp với mức độ hưởng lợi thực tế.
Cần tránh thu trùng trên cùng một phần giá trị tăng thêm
Trước đó, hồi tháng 9/2026, UBND TPHCM cũng lấy ý kiến dự thảo nghị quyết với 5 nhóm khoản thu đối với các dự án hưởng lợi trực tiếp trong khu vực TOD. Các khoản này gồm thu từ diện tích sàn xây dựng tăng thêm do điều chỉnh quy hoạch; thu từ khai thác giá trị tăng thêm từ đất; thu từ khai thác tài sản kết cấu hạ tầng đường sắt địa phương; phí kết nối giao thông công cộng và phí cải thiện hạ tầng.
Liên quan nguy cơ chồng lấn nghĩa vụ tài chính, bà Trang cho biết, mục tiêu chính của TOD là tạo ra sự cộng hưởng giữa giao thông công cộng và phát triển đô thị, chứ không phải tạo ra một "ma trận" các loại phí để tận thu. Việc tuân thủ nguyên tắc không thu đồng thời cho cùng một phần giá trị là điều kiện tiên quyết để bảo vệ biên lợi nhuận của doanh nghiệp, kiểm soát giá nhà ở và thu hút vốn tư nhân vào hạ tầng công cộng.
JLL đề xuất áp dụng nguyên tắc mỗi lợi ích chỉ nên được điều tiết bằng 1 công cụ phù hợp. Trường hợp thành phố duy trì nhiều khoản thu, cần có cơ chế khấu trừ chéo. Chẳng hạn, chi phí chủ đầu tư đã bỏ ra để xây dựng hạ tầng kết nối và bàn giao cho Nhà nước có thể được xem xét cấn trừ vào khoản "thu giá trị đất tăng thêm" khi họ thực hiện giao dịch.
Một hướng khác là phân định đối tượng. Phí kết nối chỉ áp dụng cho các dự án có kết nối vật lý trực tiếp (direct physical linkage) vào nhà ga. Khoản thu 1% (Value capture) chỉ áp dụng cho các dự án hưởng lợi gián tiếp (nằm trong bán kính 500 - 1,000 m nhưng không kết nối trực tiếp).
Chi phí có thể tác động đến giá bán và tiến độ dự án
Về tác động thị trường, bà Trang đánh giá khoản thu 1% nếu đứng riêng chưa đủ lớn để làm thay đổi mặt bằng giá bất động sản. Tuy nhiên, vấn đề nằm ở tổng chi phí cộng dồn. Khi tính thêm khoản thu liên quan đến diện tích sàn tăng thêm, chi phí kết nối, cải thiện hạ tầng và các nghĩa vụ hiện hành, chi phí đầu vào của dự án trong khu TOD có thể tăng đáng kể, và chủ đầu tư sẽ phải cân nhắc lại giá bán, tiến độ mở bán, hoặc tính khả thi của toàn dự án.
Theo phân tích của chuyên gia, chủ đầu tư hoặc bên bán chịu áp lực trực tiếp tại lần chuyển nhượng đầu tiên. Những dự án đã xây dựng phương án tài chính, chốt giá hoặc mở bán trước thời điểm chính sách có hiệu lực có thể phát sinh chi phí ngoài kế hoạch, làm thu hẹp biên lợi nhuận.
Người mua nhà có thể chịu tác động gián tiếp thông qua giá bán. Các hộ dân và chủ đất nhỏ trong khu vực TOD cũng không nằm ngoài phạm vi ảnh hưởng nếu phát sinh giao dịch thuộc diện chịu thu.
Thị trường bất động sản hiện cũng cần được tính đến khi xác định thời điểm và mức thu. Theo số liệu của JLL, năm 2025, TPHCM có khoảng 9,500 căn hộ mới mở bán và 9,300 căn được bán - chưa bằng một nửa mức tương ứng 18,000 căn và 17,500 căn của năm 2021. Khu vực phía Đông, nơi có Metro số 1, chiếm gần 70% nguồn cung và lượng giao dịch.
Bà Trang cho rằng, do khoản thu dự kiến chỉ áp dụng tại lần chuyển nhượng đầu tiên, thị trường thứ cấp có thể ít chịu tác động trực tiếp hơn. Dù vậy, chính sách thiếu rõ ràng có thể khiến giao dịch tập trung trước ngày hiệu lực rồi chững lại hoặc chủ đất, chủ đầu tư trì hoãn chuyển nhượng lần đầu để chờ chính sách rõ ràng; hay phát sinh các hình thức giao dịch khác như chuyển nhượng vốn, góp vốn dự án, nếu quy định chưa bao quát.
Để hạn chế những tác động này, JLL đề xuất có lộ trình chuyển tiếp đối với dự án đã được phê duyệt, mở bán hoặc nhận đặt cọc trước ngày chính sách có hiệu lực; tăng dần mức thu (ví dụ từ 0.5% lên 1%) gắn với mốc tuyến metro đi vào vận hành.
Cân nhắc miễn, giảm cho nhà ở xã hội, nhà ở tái định cư, nhà ở công nhân và một số giao dịch chuyển nhượng giữa người thân. Doanh nghiệp cũng có thể được xem xét nộp theo từng đợt tương ứng với dòng tiền thu từ khách hàng nhằm giảm áp lực vốn lưu động; đồng thời, công khai việc sử dụng nguồn thu, đánh giá tác động sau 12-24 tháng và có cơ chế điều chỉnh mức thu nếu thị trường chịu tác động ngoài dự kiến.
Theo bà Trang, nếu nguồn thu giúp các tuyến metro đúng tiến độ, giá trị khu vực TOD sẽ được củng cố trong dài hạn, như thực tế ở nhóm phường sát ga. Chính sách nên được thiết kế để mô hình TOD tiếp tục hấp dẫn nhà đầu tư và người mua, thay vì khiến việc phát triển theo định hướng này kém khả thi.
Thanh Tú