
Thị trường chứng khoán Việt Nam cần định vị thương hiệu để tạo khác biệt
Thị trường chứng khoán Việt Nam cần định vị thương hiệu để tạo khác biệt
Việc được nâng hạng mở ra cơ hội thu hút dòng vốn quốc tế, nhưng cũng đưa thị trường chứng khoán Việt Nam vào cuộc cạnh tranh trực tiếp với nhiều thị trường trong khu vực.
Tại Hội thảo Khoa học Quốc gia “Thị trường Chứng khoán Việt Nam 2026” do Trường Đại học Tôn Đức Thắng tổ chức chiều 18/11/2026, bà Hoàng Hải Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Kinh doanh Chứng khoán Việt Nam (VASB) đã trình bày báo cáo “Thị trường chứng khoán Việt Nam 30 năm: Vị thế mới sau nâng hạng và yêu cầu định vị chiến lược trong khu vực châu Á”. Theo đó, Việt Nam cần lựa chọn định vị chiến lược dựa trên lợi thế quốc gia, thay vì chỉ chạy đua về quy mô.
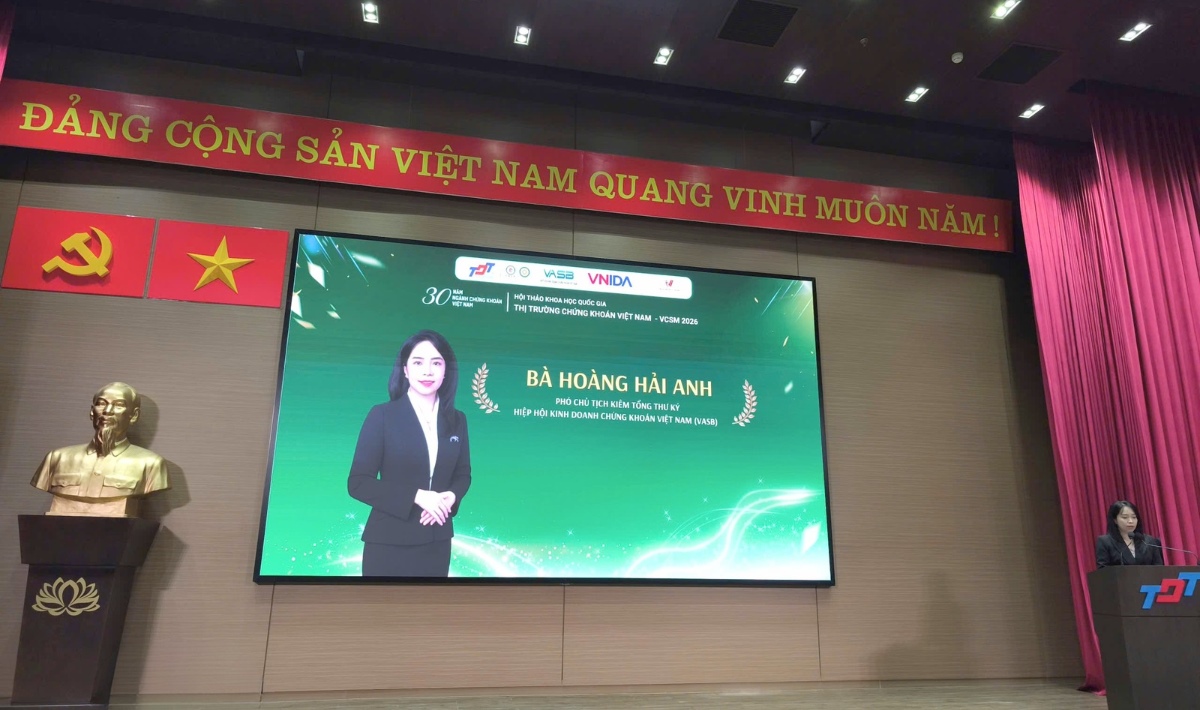
Bà Hoàng Hải Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Kinh doanh Chứng khoán Việt Nam (VASB)
|
Nâng hạng là tấm vé vào cuộc, không phải lợi thế độc quyền
Năm 2026 đánh dấu hai cột mốc quan trọng của thị trường chứng khoán Việt Nam, gồm 30 năm thành lập Ủy ban Chứng khoán Nhà nước (UBCKNN) và việc quyết định nâng hạng của FTSE Russell chính thức có hiệu lực từ ngày 21/09/2026.
Nâng hạng có thể mang lại nhiều cơ hội chiến lược cho thị trường vốn Việt Nam. Trước hết, dòng vốn quốc tế và sự cải thiện chất lượng thị trường có thể góp phần giảm chi phí vốn, thu hẹp phần bù rủi ro và hỗ trợ định giá doanh nghiệp.
Nâng hạng còn tạo động lực cải cách từ bên ngoài, thúc đẩy doanh nghiệp và cơ quan quản lý cải thiện chất lượng công bố thông tin, áp dụng IFRS, tăng cường công bố thông tin bằng tiếng Anh và nâng cao chuẩn mực quản trị doanh nghiệp. Đồng thời, thị trường vốn có thể trở thành một cấu phần quan trọng trong kế hoạch phát triển Trung tâm Tài chính Quốc tế tại TP.HCM và Đà Nẵng.
Dù vậy, đại diện VASB lưu ý trạng thái nâng hạng không mang tính cố định. Nếu không duy trì các tiêu chuẩn về khả năng tiếp cận và vận hành thị trường, Việt Nam vẫn có nguy cơ bị đánh giá lại.
Bên cạnh đó, thị trường còn đối mặt với những hạn chế về chất lượng nguồn cung hàng hóa, thiếu các thương vụ IPO quy mô lớn, mức độ tập trung ngành, sự ổn định vĩ mô trước biến động dòng vốn quốc tế, an toàn hạ tầng và cấu trúc nhà đầu tư còn thiên về cá nhân, giao dịch ngắn hạn.
Vì vậy, việc cải thiện các tiêu chí kỹ thuật để duy trì vị thế sau nâng hạng là cần thiết, nhưng chưa đủ. Trong cuộc cạnh tranh với các thị trường châu Á, Việt Nam cần xác định rõ đâu là lợi thế riêng để tạo sức hút dài hạn đối với nhà đầu tư. Nhất là sau khi được nâng hạng, Việt Nam sẽ cạnh tranh trực tiếp với các thị trường như Ấn Độ, Indonesia, Thái Lan và Malaysia trong thu hút dòng vốn quốc tế.
Các thị trường châu Á lựa chọn lợi thế riêng
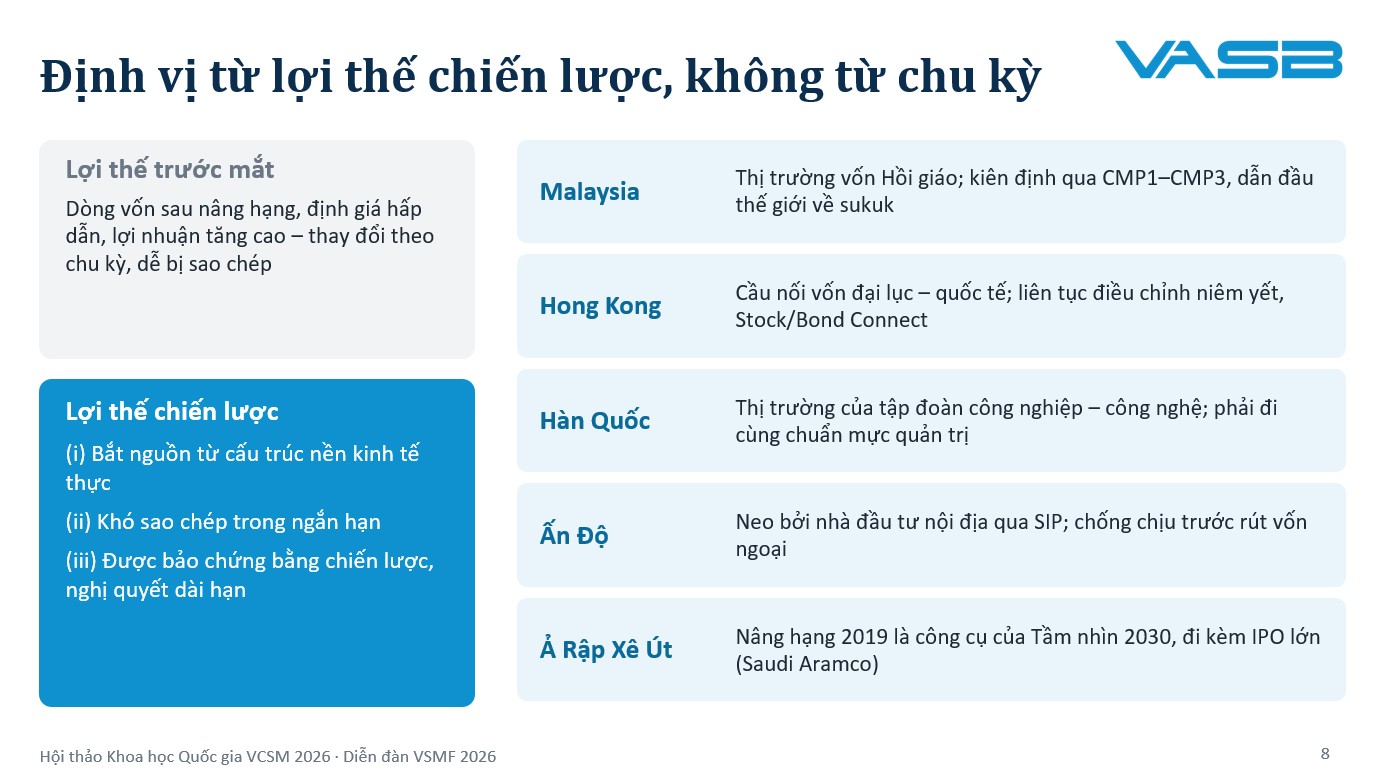
Bà Hải Anh dẫn ra kinh nghiệm từ các thị trường châu Á cho thấy, phát triển thị trường vốn không nhất thiết phải theo cùng một mô hình. Nhiều quốc gia lựa chọn những hướng đi riêng, gắn với đặc điểm nền kinh tế, doanh nghiệp và cơ sở nhà đầu tư. Theo đó, các thị trường đang đi theo các xu hướng phát triển sau.
Thứ nhất, cải cách nâng cao giá trị doanh nghiệp (Corporate Value-up). Nhật Bản từ tháng 3/2023 yêu cầu doanh nghiệp niêm yết công bố các kế hoạch quản trị gắn với chi phí vốn và giá cổ phiếu. Trong khi đó, Hàn Quốc khởi động chương trình Corporate Value-up vào tháng 2/2024, chuyển trọng tâm từ tuân thủ quy định sang cải thiện hiệu quả sử dụng vốn và nâng cao giá trị doanh nghiệp.
Thứ hai, linh hoạt hóa cơ chế niêm yết. Hồng Kông mở rộng các quy định niêm yết thông qua Chương 18A dành cho doanh nghiệp công nghệ sinh học và Chương 18C dành cho doanh nghiệp công nghệ chuyên sâu. Kết hợp với các cơ chế kết nối thị trường như Stock Connect và Bond Connect, Hồng Kông tiếp tục tăng cường khả năng thu hút dòng vốn và mở rộng cơ hội tiếp cận thị trường.
Thứ ba, củng cố nền tảng nhà đầu tư nội địa. Nhật Bản triển khai chương trình tài khoản đầu tư cá nhân NISA với ưu đãi miễn thuế vô thời hạn từ tháng 1/2024, khuyến khích người dân chuyển tiền tiết kiệm sang đầu tư chứng khoán dài hạn. Tại Ấn Độ, các kế hoạch đầu tư định kỳ (SIP) ngày càng phát triển, đạt mức kỷ lục khoảng 3,45 tỷ USD/tháng vào tháng 12/2025, góp phần mở rộng quy mô tài sản ngành quỹ và củng cố nguồn vốn nội địa.
Thứ tư, chuẩn hóa tài chính bền vững (ESG). Các thị trường như Singapore, Hồng Kông và Malaysia đang thúc đẩy áp dụng Khung phân loại bền vững ASEAN (ASEAN Taxonomy) và chuẩn mực công bố thông tin của ISSB. Đây không chỉ là yêu cầu về minh bạch mà còn là yếu tố ngày càng quan trọng trong khả năng tiếp cận và thu hút dòng vốn quốc tế. Theo bà Hải Anh, nếu không bắt kịp xu hướng này, thị trường có nguy cơ nhanh chóng bị tụt lại trong cuộc cạnh tranh vốn toàn cầu.
Thứ năm, số hóa và token hóa tài sản tài chính. Singapore đang thúc đẩy token hóa tài sản thông qua Dự án Guardian, đồng thời tăng cường ứng dụng AI trong giám sát. Tại Việt Nam, việc triển khai thí điểm thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP cũng đánh dấu bước tiếp cận đối với xu hướng số hóa tài sản tài chính, mở ra những hướng phát triển mới cho thị trường vốn trong tương lai.
Bên cạnh các xu hướng chung, tại mỗi thị trường đều có cách khai thác lợi thế riêng. Malaysia kiên định với thị trường vốn Hồi giáo và sản phẩm Sukuk; Hồng Kông đóng vai trò cầu nối giữa Trung Quốc đại lục với thị trường quốc tế; Hàn Quốc gắn thị trường vốn với các tập đoàn công nghệ; còn Ấn Độ lấy nhà đầu tư nội địa làm điểm tựa ổn định.
Theo đại diện VASB, những kinh nghiệm này cho thấy Việt Nam cần chủ động lựa chọn định vị chiến lược phù hợp với lợi thế quốc gia, thay vì chỉ phát triển theo một mô hình chung hoặc cạnh tranh bằng quy mô giao dịch.
 |
Ba hướng định vị chiến lược gợi ý cho thị trường chứng khoán Việt Nam
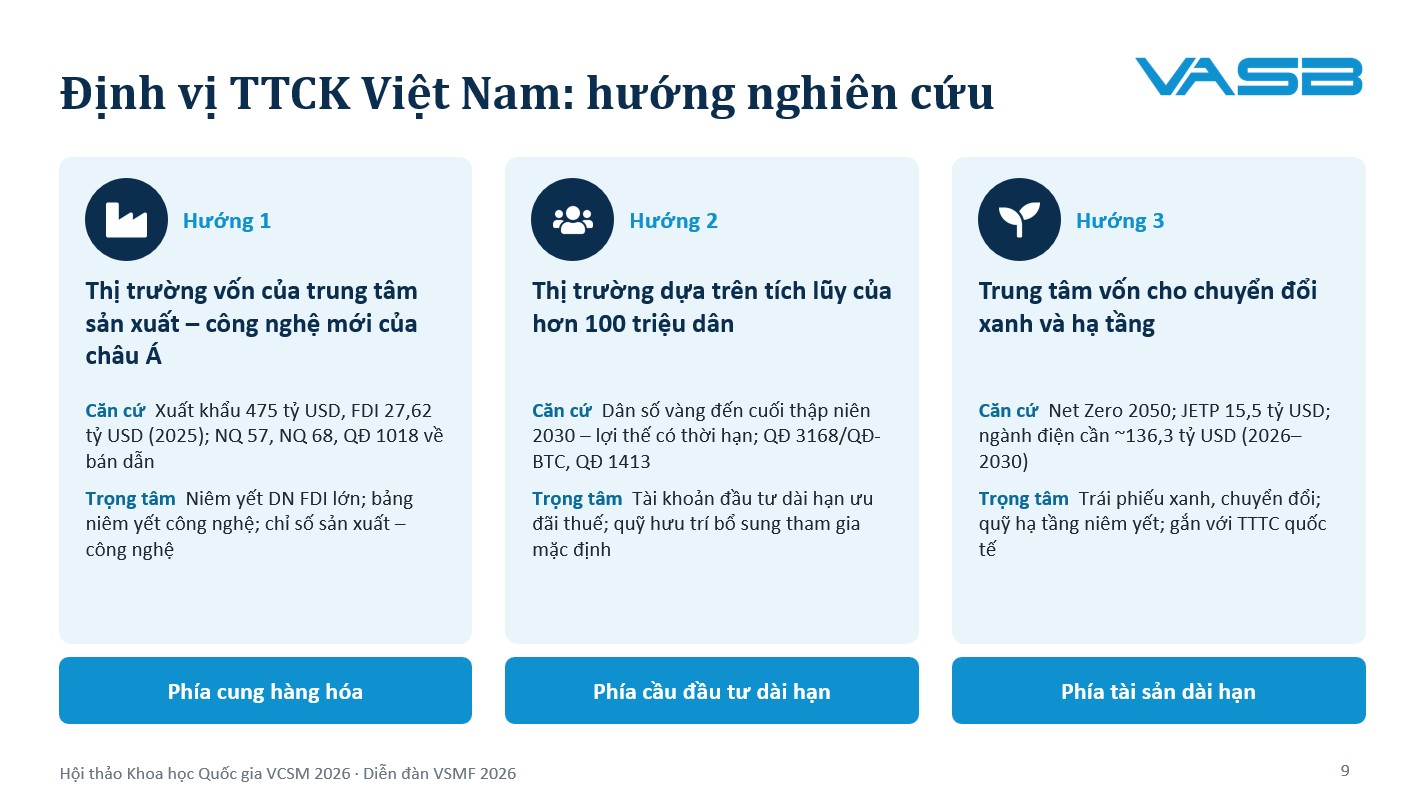
Phó Chủ tịch VASB gợi mở ba hướng nghiên cứu định vị chiến lược nhằm tạo sự khác biệt cho thị trường chứng khoán Việt Nam.
Thứ nhất, thị trường vốn của trung tâm sản xuất - công nghệ mới châu Á. Việt Nam có thể tận dụng lợi thế về sản xuất, xuất khẩu và thu hút FDI để phát triển thị trường vốn gắn với quá trình dịch chuyển chuỗi cung ứng. Định vị này đặt trọng tâm vào việc tạo cơ chế niêm yết cho các doanh nghiệp FDI quy mô lớn, phát triển bảng niêm yết và chỉ số riêng cho ngành công nghệ. Qua đó, thị trường chứng khoán có thể trở thành kênh huy động vốn trực tiếp cho các doanh nghiệp trong hệ sinh thái sản xuất, công nghệ, thay vì chỉ đóng vai trò nơi giao dịch các doanh nghiệp hiện hữu.
Thứ hai, thị trường dựa trên nền tảng tích lũy của hơn 100 triệu dân. Với quy mô dân số lớn và thời kỳ dân số vàng, Việt Nam có cơ hội xây dựng thị trường vốn dựa trên nguồn tiết kiệm nội địa dài hạn. Tuy nhiên, lợi thế nhân khẩu học không kéo dài vô thời hạn, đòi hỏi phải có cơ chế chuyển hóa tiết kiệm thành đầu tư một cách hiệu quả.
VASB gợi ý phát triển tài khoản đầu tư dài hạn có ưu đãi thuế và cơ chế tham gia tự động hoặc mặc định vào các quỹ hưu trí bổ sung. Hướng đi này có thể góp phần mở rộng nhà đầu tư tổ chức, tạo dòng vốn dài hạn ổn định và giảm sự phụ thuộc vào giao dịch ngắn hạn của nhà đầu tư cá nhân.
Thứ ba, trung tâm huy động vốn cho chuyển đổi xanh và hạ tầng. Nhu cầu vốn cho chuyển đổi năng lượng, hạ tầng và mục tiêu Net Zero 2050 mở ra dư địa phát triển một phân khúc thị trường vốn chuyên biệt. Việt Nam có thể phát triển các sản phẩm huy động vốn như trái phiếu xanh, trái phiếu chuyển đổi và quỹ hạ tầng niêm yết, đồng thời kết nối với định hướng xây dựng Trung tâm Tài chính Quốc tế. Qua đó, thị trường chứng khoán có thể đóng vai trò dẫn vốn cho các dự án dài hạn, góp phần giải quyết nhu cầu đầu tư lớn của nền kinh tế.
 |
Ba hướng định vị trên không nhất thiết loại trừ lẫn nhau, nhưng đòi hỏi Việt Nam phải có lựa chọn chiến lược, ưu tiên nguồn lực và xây dựng cơ chế phát triển phù hợp. Thị trường vốn cần đảm nhiệm đồng thời vai trò dẫn vốn trung và dài hạn cho doanh nghiệp, chuyển hóa tiết kiệm hộ gia đình thành đầu tư thông qua các quỹ và phân bổ nguồn lực theo tín hiệu thị trường.
Tựu trung lại, nâng hạng giúp thị trường Việt Nam bước vào cuộc chơi lớn hơn. Nhưng để giữ chân dòng vốn và tạo sức hút riêng, thị trường cần có bản sắc, chiến lược và những lợi thế đủ khác biệt trong bản đồ thị trường vốn châu Á.
Chí Kiên