
Quyền chọn chỉ số VN30: Cấu trúc, lợi ích, rủi ro và lộ trình tham gia
Quyền chọn chỉ số VN30: Cấu trúc, lợi ích, rủi ro và lộ trình tham gia
Hợp đồng quyền chọn chỉ số VN30 đang được chuẩn bị để đi vào giao dịch. Theo bà Vũ Thị Thúy Ngà, Tổng Giám đốc Sở Giao dịch Chứng khoán Hà Nội (HNX), trong thông tin được Bloomberg Businessweek Việt Nam đăng ngày 19/10/2026, sản phẩm dự kiến được thử nghiệm trong tháng 11 và 12/2026, sau đó chính thức triển khai vào đầu năm 2027. Bài viết phân tích cấu trúc, lợi ích và rủi ro của sản phẩm, đồng thời đề xuất lộ trình tham gia cho nhà đầu tư và lộ trình triển khai cho thị trường.
Hợp đồng quyền chọn có lịch sử phát triển lâu đời trên thị trường tài chính thế giới. Năm 1983, Sở Giao dịch Quyền chọn Chicago (CBOE, Hoa Kỳ) đã đưa quyền chọn trên chỉ số S&P 100 và S&P 500 vào giao dịch tập trung, tạo bước ngoặt cho nhóm sản phẩm này. Với thị trường Việt Nam, quyền chọn chỉ số là bước phát triển tiếp theo sau hợp đồng tương lai chỉ số VN30, vận hành từ năm 2017.
Về định hướng chính sách, phát biểu tại hội thảo “Tái cấu trúc các kênh dẫn vốn” ngày 15/07/2026, ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, cho biết cơ quan này đang sửa đổi Thông tư số 58/2021/TT-BTC theo hướng phát triển hợp đồng quyền chọn dựa trên chỉ số; thông tư dự kiến hoàn tất trong năm 2026 và có hiệu lực trong năm 2027. Đây là nền tảng để phân tích các nội dung dưới đây.
Cấu trúc và các điều khoản chính của hợp đồng
Bản chất hợp đồng quyền chọn
Hợp đồng quyền chọn là chứng khoán phái sinh, xác lập quyền cho người mua và nghĩa vụ tương ứng cho người bán. Có hai loại cơ bản. Quyền chọn mua cho phép người nắm giữ mua tài sản cơ sở tại mức giá thực hiện xác định trước vào hoặc trước ngày đáo hạn. Quyền chọn bán cho phép người nắm giữ bán tài sản cơ sở tại mức giá thực hiện xác định trước vào hoặc trước ngày đáo hạn. Với sản phẩm đang xem xét, tài sản cơ sở là chỉ số cổ phiếu VN30.
Quyền và nghĩa vụ giữa các bên
|
Quyền và nghĩa vụ của các bên trong hợp đồng quyền chọn
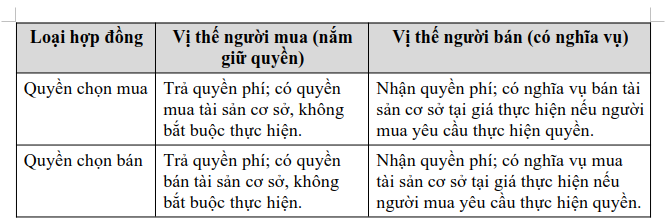
Nguồn: Tổng hợp của tác giả
|
Các điều khoản chuẩn hóa
Giá thực hiện là mức giá cố định để mua hoặc bán tài sản cơ sở khi thực hiện quyền; sở giao dịch niêm yết các mức giá thực hiện theo khoảng cách điểm chỉ số chuẩn hóa. Quyền phí là khoản tiền người mua trả trước cho người bán để sở hữu quyền chọn. Ngày đáo hạn là thời điểm cuối cùng hợp đồng còn hiệu lực. Về trạng thái giá trị, hợp đồng có lãi nếu thực hiện ngay là “có giá trị nội tại” (ITM); giá thực hiện bằng mức chỉ số hiện tại là “ngang giá” (ATM); hợp đồng chưa có giá trị nội tại là “ngoài giá” (OTM).
Đặc điểm kỹ thuật dự kiến
Thứ nhất, hợp đồng dự kiến theo kiểu châu Âu: người mua chỉ được thực hiện quyền vào đúng ngày đáo hạn, nhờ đó người bán không phải đối mặt với rủi ro bị yêu cầu thực hiện quyền sớm. Theo bảng tổng hợp, tiếp thu, giải trình ý kiến về dự thảo thông tư sửa đổi do cơ quan soạn thảo công bố cuối tháng 10/2026, hợp đồng có lãi được thực hiện tự động vào ngày giao dịch cuối cùng, trừ khi nhà đầu tư từ chối trong thời hạn theo quy định của Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC).
Thứ hai, thanh toán bằng tiền mặt. Khác với quyền chọn cổ phiếu đơn lẻ có thể giao nhận cổ phiếu, quyền chọn chỉ số được thanh toán chênh lệch bằng tiền vào ngày đáo hạn, căn cứ giá thanh toán chỉ số do sở giao dịch công bố.
Thứ ba, giá thực hiện và quyền phí được biểu thị bằng điểm chỉ số, sau đó nhân với hệ số nhân hợp đồng để quy đổi thành giá trị tiền.
Thứ tư, cơ chế ký quỹ và bù trừ. Ký quỹ chỉ áp dụng với nhà đầu tư mở vị thế bán nhằm bảo đảm khả năng thực hiện nghĩa vụ; người mua trả đủ quyền phí. Đối tác bù trừ trung tâm tính toán nghĩa vụ ký quỹ và thanh toán lãi, lỗ hằng ngày. Theo tài liệu gốc, vai trò này thuộc VSDC; một số thông tin về dự thảo thông tư đề cập khả năng chuyển sang Công ty TNHH Một thành viên Bù trừ chứng khoán Việt Nam, trong giai đoạn chuyển tiếp VSDC vẫn thực hiện, nên cần theo dõi khi thông tư chính thức ban hành.
Theo thông tin tại Hội thảo giới thiệu sản phẩm ngày 15/10/2026 do HNX chủ trì, hợp đồng quyền chọn chỉ số VN30 dự kiến được thiết kế nhằm bao phủ biên độ biến động của chỉ số cơ sở và đáp ứng nhu cầu giao dịch linh hoạt của nhà đầu tư. Cụ thể, thị trường niêm yết đồng thời 4 tháng hợp đồng, gồm 2 tháng gần và 2 tháng cuối quý. Mỗi tháng hợp đồng được khởi tạo với năm giá thực hiện, trong đó giá ATM bằng giá chỉ số cơ sở sau khi làm tròn theo bước giá nhỏ nhất, cùng hai giá ITM và hai giá OTM; khoảng cách giữa các giá thực hiện là 5 điểm đối với tháng gần và 10 điểm đối với tháng cuối quý. Với mỗi giá thực hiện có một cặp mã quyền chọn mua và quyền chọn bán, tương ứng 40 mã giao dịch tại ngày khởi tạo.
Khi chỉ số biến động làm thay đổi mức giá ATM, HNX niêm yết bổ sung mã mới để duy trì đủ số lượng mã ITM và OTM; khi tháng gần đáo hạn, tháng cuối quý trở thành tháng gần và được bổ sung các mã theo khoảng cách 5 điểm. Căn cứ Nghị định số 158/2020/NĐ-CP, HNX hủy niêm yết hợp đồng khi đến ngày đáo hạn, khi tài sản cơ sở bị hủy niêm yết hoặc không còn được sử dụng, hoặc trong các trường hợp UBCKNN xét thấy cần thiết để bảo vệ quyền lợi nhà đầu tư.
Lợi ích dưới góc nhìn các chủ thể tham gia
Đối với cơ quan quản lý và thị trường
Sản phẩm góp phần hoàn thiện cấu trúc thị trường phái sinh và giúp thị trường tiệm cận hơn các tiêu chuẩn giao dịch của các thị trường phát triển. Quyền chọn chỉ số cũng bổ sung công cụ phòng ngừa rủi ro diện rộng, qua đó có thể góp phần giảm áp lực bán cổ phiếu cơ sở khi thị trường biến động mạnh, với điều kiện thị trường có đủ thanh khoản và nhà đầu tư sử dụng sản phẩm đúng mục đích. Bà Vũ Thị Thúy Ngà cũng kỳ vọng sản phẩm thúc đẩy giao dịch và thu hút thêm nhóm nhà đầu tư mới.
Đối với nhà đầu tư cá nhân và tổ chức
Về phòng vệ rủi ro danh mục, nhà đầu tư nắm giữ danh mục cổ phiếu có thể mua quyền chọn bán để hạn chế rủi ro suy giảm giá trị danh mục mà không cần bán cổ phiếu cơ sở. Hiệu quả phòng vệ phụ thuộc vào mức độ tương quan giữa danh mục và chỉ số VN30. Về hiệu ứng đòn bẩy, thay vì bỏ vốn lớn để mua trực tiếp cổ phiếu hoặc hợp đồng tương lai, người mua chỉ trả khoản quyền phí ban đầu để có vị thế chỉ số tương ứng; tỷ suất sinh lời có thể được khuếch đại khi thị trường diễn biến đúng kỳ vọng, song rủi ro mất toàn bộ quyền phí cũng tăng tương ứng. Về tạo thu nhập bổ sung, nhà đầu tư nắm giữ tài sản có thể bán quyền chọn mua để nhận quyền phí ngay, đổi lại phải chấp nhận giới hạn phần lợi nhuận khi giá tăng mạnh. Về cố định giá và có thêm thời gian, mua quyền chọn mua giúp khóa trước mức giá chỉ số kỳ vọng và có thêm thời gian theo dõi thị trường trước khi quyết định thực hiện quyền. Về chiến lược đa dạng, việc kết hợp nhiều vị thế quyền chọn (Bull Spread, Bear Spread, Straddle, Strangle) cho phép xây dựng chiến lược phù hợp với từng kịch bản: tăng, giảm, đi ngang hoặc biến động mạnh.
Rủi ro đối với nhà đầu tư
Bên cạnh tính linh hoạt, giao dịch quyền chọn đi kèm các rủi ro đặc thù, đòi hỏi nhà đầu tư hiểu rõ trước khi tham gia.
Về rủi ro thị trường, chỉ số biến động ngược chiều dự báo gây lỗ cho nhà đầu tư. Với người mua, mức lỗ tối đa bằng quyền phí đã trả. Với người bán, mức lỗ có thể rất lớn, về lý thuyết không giới hạn đối với người bán quyền chọn mua nếu chỉ số tăng mạnh ngoài dự tính.
Về rủi ro suy giảm giá trị theo thời gian, quyền chọn là tài sản có thời hạn; càng gần ngày đáo hạn, giá trị thời gian càng giảm dần về 0, gây bất lợi cho người nắm giữ vị thế mua.
Về rủi ro thanh khoản, nhà đầu tư có thể không đóng được vị thế sớm hoặc không mua, bán được ở mức giá hợp lý do thiếu đối ứng. Mỗi mức giá thực hiện và kỳ hạn tương ứng một mã hợp đồng riêng nên thanh khoản dễ bị phân tán. Về rủi ro tín dụng và bù trừ, phát sinh khi người bán mất khả năng thanh toán; rủi ro này được kiểm soát trên thị trường tập trung nhờ cơ chế ký quỹ và vai trò của đối tác bù trừ trung tâm.
Về rủi ro định giá, quyền phí chịu tác động của nhiều biến số như biến động kỳ vọng của chỉ số, thời gian đáo hạn, lãi suất và cổ tức; nhà đầu tư cần theo dõi đồng thời các yếu tố này.
Khuyến nghị và lộ trình
Lộ trình tham gia dành cho nhà đầu tư
Trước hết, nhà đầu tư chỉ nên giao dịch khi đã hiểu rõ quyền, nghĩa vụ và đặc tính rủi ro của từng vị thế, kể cả cách tính quyền phí, hệ số nhân và quy trình thanh toán. Bà Nguyễn Thị Thu Hà, Phó Tổng Giám đốc HNX, tại hội thảo giới thiệu sản phẩm ngày 15/10/2026, cũng cho biết sản phẩm sẽ được triển khai từng bước, từ đơn giản đến phức tạp; điều này phù hợp với cách tiếp cận tham gia thận trọng.
Thứ hai, về lựa chọn vị thế, nhà đầu tư cá nhân mới tham gia nên ưu tiên vị thế mua quyền chọn, trong đó mức lỗ tối đa giới hạn ở quyền phí, song cần lưu ý khả năng mất toàn bộ khoản phí này. Vị thế bán quyền chọn đòi hỏi năng lực quản trị rủi ro, theo dõi ký quỹ và nguồn vốn dự phòng. Thứ ba, người bán quyền chọn cần theo dõi sát mức ký quỹ yêu cầu hằng ngày từ VSDC để tránh bị xử lý vị thế bắt buộc.
Khuyến nghị lộ trình triển khai sản phẩm
Từ góc độ nghiên cứu chính sách, có thể xem xét triển khai theo ba giai đoạn, phù hợp với tinh thần triển khai từng bước đã nêu ở trên.
Trong giai đoạn thử nghiệm (tháng 11 và 12/2026), hoàn thiện mẫu hợp đồng, kiểm thử hệ thống tại HNX và VSDC, kiểm thử với công ty chứng khoán thành viên, tập huấn và truyền thông về rủi ro; ưu tiên chỉ số VN30 với kiểu thực hiện châu Âu và thanh toán bằng tiền mặt. Trong giai đoạn vận hành ban đầu (dự kiến từ đầu năm 2027), áp dụng hạn mức vị thế phù hợp, phân loại nhà đầu tư và điều kiện tham gia, nhất là với vị thế bán; xây dựng khung nghĩa vụ yết giá hai chiều và chính sách khuyến khích nhà tạo lập thị trường để hạn chế phân mảnh thanh khoản; công bố rõ phương pháp xác định giá thanh toán cuối cùng. Trong giai đoạn mở rộng, trên cơ sở dữ liệu vận hành thực tế, nghiên cứu ký quỹ theo rủi ro danh mục, bù trừ chéo giữa hợp đồng tương lai và quyền chọn trên cùng chỉ số, đồng thời cân nhắc mở rộng sang các chỉ số hoặc tài sản cơ sở khác.
Cần lưu ý rằng việc niêm yết mới chỉ là điều kiện cần. Hiệu quả của sản phẩm còn phụ thuộc vào mức độ hoàn thiện của khung pháp lý, năng lực của các công ty chứng khoán, sự tham gia của nhà tạo lập thị trường và mức độ hiểu biết của nhà đầu tư.
Kết luận
Quyền chọn chỉ số VN30 là công cụ quản trị rủi ro có ý nghĩa đối với thị trường chứng khoán phái sinh Việt Nam, nhưng cũng là sản phẩm có cấu trúc phức tạp, đòi hỏi nhà đầu tư và tổ chức trung gian chuẩn bị kỹ. Với định hướng chính sách đã được xác lập và giai đoạn thử nghiệm sắp tới, việc tiếp tục hoàn thiện khung pháp lý, cơ chế ký quỹ, thanh khoản và công tác đào tạo, truyền thông về rủi ro sẽ là điều kiện quan trọng để sản phẩm vận hành an toàn, hiệu quả.
TS. Phạm Tiến Đạt - Học viện Tài chính & ThS. Phạm Vinh Quang - Sở Giao dịch Chứng khoán Hà Nội