
Ôm 34 ngàn tỷ đồng nhàn rỗi, GVR thu gần 4 tỷ lãi tiền gửi và cho vay mỗi ngày
Ôm 34 ngàn tỷ đồng nhàn rỗi, GVR thu gần 4 tỷ lãi tiền gửi và cho vay mỗi ngày
Nhờ kinh doanh thuận lợi, ông lớn ngành cao su tích lũy 34 ngàn tỷ đồng tiền và đầu tư tài chính ngắn hạn, tăng 11.3 ngàn tỷ đồng từ đầu năm. Lãi tiền gửi và cho vay bình quân gần 4 tỷ đồng mỗi ngày trong 9 tháng, riêng quý 3 lên gần 5 tỷ đồng.
Cuối tháng 9/2026, Tập đoàn Công nghiệp Cao su Việt Nam - CTCP (HOSE: GVR) nắm tổng cộng 34 ngàn tỷ đồng tiền và đầu tư tài chính ngắn hạn, tăng 11.3 ngàn tỷ đồng so với đầu năm. Gần một nửa mức tăng diễn ra trong riêng quý 3/2026.
Kho tiền chiếm hơn một phần ba tổng tài sản, lớn nhất kể từ năm 2012. Phần lớn nằm ở ngân hàng, trong đó tiền gửi có kỳ hạn đạt hơn 24 ngàn tỷ đồng.
| Tiền và đầu tư tài chính ngắn hạn của GVR tăng mạnh qua các năm | ||
|
|
Số tiền lớn cũng đều đặn sinh lãi. Trong quý 3, GVR ghi nhận 451 tỷ đồng lãi tiền gửi và cho vay, hơn gấp đôi cùng kỳ năm trước. Chia bình quân, mỗi ngày mang về gần 5 tỷ đồng. Tính chung 9 tháng, khoản lãi đạt kỷ lục gần 1.1 ngàn tỷ đồng, bình quân gần 4 tỷ đồng/ngày.
Vài năm qua, lượng tiền GVR tích lũy tăng từ 15.6 ngàn tỷ đồng cuối năm 2022, tiền và đầu tư ngắn hạn hiện đã tăng hơn gấp đôi. Ngược lại, nợ vay giảm từ 7.4 ngàn tỷ đồng xuống còn 2.7 ngàn tỷ đồng.
Đà tăng trưởng bắt đầu từ giá bán mủ cao su. Năm 2023, GVR chỉ đạt giá bán bình quân 30.5 triệu đồng/tấn. Sau khi phục hồi trong năm 2024, giá tiếp tục tăng lên gần 48 triệu đồng/tấn vào năm 2025 và ước đạt gần 54 triệu đồng trong 9 tháng đầu năm nay, cao hơn 77% so với năm 2023.
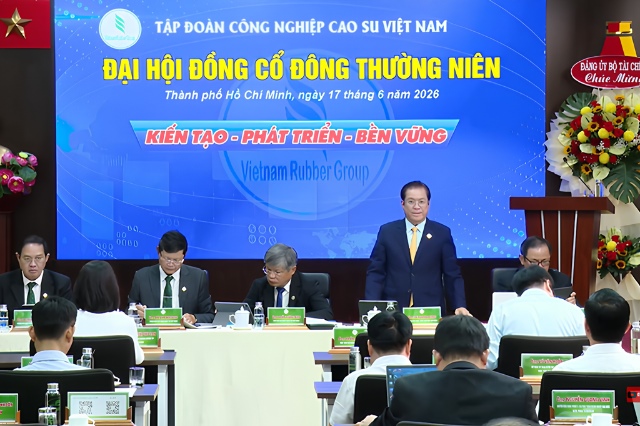
Tại ĐHĐCĐ tháng 6, Phó Tổng Giám đốc Trần Thanh Phụng nhận định giá cao su còn dư địa tăng nhờ nguồn cung thu hẹp, nhu cầu đi lên. GVR dự báo giá bán bình quân năm 2026 tăng 5-10%, dù có thể hạ nhiệt theo mùa vụ vào cuối năm.
| Lãi tiền gửi, cho vay lần đầu đóng góp hơn 1 ngàn tỷ đồng vào hoạt động tài chính | ||
|
|
Giá bán tăng cùng sản lượng tiêu thụ. Trong 9 tháng, GVR tiêu thụ gần 408 ngàn tấn cao su, tăng 33% cùng kỳ. Mủ cao su tiếp tục đóng góp hơn 80% doanh thu Tập đoàn.
Lợi nhuận sau thuế GVR tăng từ 3.4 ngàn tỷ đồng năm 2023 lên gần 6 ngàn tỷ đồng năm 2025. Riêng 9 tháng 2026, lãi đạt kỷ lục 8.6 ngàn tỷ đồng, vượt kết quả cả năm trước và kế hoạch năm nay. Doanh thu thuần đạt 25.4 ngàn tỷ đồng, tăng 24%.
Dòng tiền kinh doanh cải thiện. Sau 9 tháng, lưu chuyển tiền thuần từ hoạt động kinh doanh đạt gần 9.6 ngàn tỷ đồng, vượt mức gần 7 ngàn tỷ đồng cả năm 2025 và cao nhất hơn một thập niên qua.
| Lãi ròng và dòng tiền hoạt động kinh doanh đều ở mức kỷ lục | ||
|
|
Đất cao su mang về thêm nguồn thu lớn
Tuy nhiên, giá mủ cao su không phải động lực duy nhất. Trong hơn 10.2 ngàn tỷ đồng lợi nhuận trước thuế, các khoản lãi khác đóng góp 4.1 ngàn tỷ đồng, chiếm 40% tổng lợi nhuận và 70% mức tăng so với cùng kỳ.
Nguồn thu này chủ yếu đến từ thanh lý vườn cao su già cỗi và tiền bồi thường, hỗ trợ khi bàn giao đất cho các dự án. Tổng Giám đốc Lê Thanh Hưng cũng xác định đây là những yếu tố chính kéo lợi nhuận khác tăng mạnh.
Khoản bồi thường thể hiện rõ tác động trong quý 3, doanh thu thuần chỉ tăng 2% nhưng lợi nhuận sau thuế tăng 68%. Tiền bồi thường, hỗ trợ ghi nhận vào thu nhập đạt gần 1.8 ngàn tỷ đồng, gấp gần 14 lần cùng kỳ.
Nguồn thu từ đất cao su còn nằm ở các khoản chưa ghi nhận vào lợi nhuận. Cuối tháng 9, GVR có gần 2.5 ngàn tỷ đồng tiền bồi thường, hỗ trợ nhận trước, tăng 1.4 ngàn tỷ đồng so với đầu năm.
Ngoài ra, GVR đã nhận trước hơn 11 ngàn tỷ đồng từ khách thuê hạ tầng khu công nghiệp, được phân bổ dần vào doanh thu theo thời hạn thuê.
GVR kỳ vọng mở rộng nguồn thu từ các khu công nghiệp mới. Tại đại hội tháng 6, Ban Lãnh đạo cho biết 14 khu đang hoạt động có tỷ lệ lấp đầy 90%. Các dự án Bắc Đồng Phú, Minh Hưng 3, An Điền và Hiệp Thạnh dự kiến triển khai hạ tầng từ quý 3, bổ sung quỹ đất cho thuê những năm tới.
Vietcap dự báo GVR thu bình quân 5 ngàn tỷ đồng/năm từ cho thuê đất khu công nghiệp và bồi thường giai đoạn 2026-2028, gấp ba lần ba năm trước. Tuy nhiên, nguồn thu phụ thuộc tiến độ chuyển đổi và bàn giao đất.
Giá cao su còn cao, lợi nhuận có giữ được đà tăng?
Giới phân tích kỳ vọng giá cao su tiếp tục neo cao nhờ nguồn cung thiếu hụt. MBS dự báo SVR10 có thể đạt 2.8-3 USD/kg trong năm 2027, dù nhu cầu từ ngành ô tô Trung Quốc và Mỹ suy yếu vẫn là rủi ro.
Tuy nhiên, giá cao su tăng chưa chắc giúp lợi nhuận duy trì đà cao. MBS dự báo lãi ròng nhóm doanh nghiệp cao su tăng 92% năm 2026, nhưng giảm 3% trong năm sau do lợi nhuận từ bồi thường đất giảm 36%, dù bán mủ và thanh lý vườn cây vẫn tăng trưởng.
Triển vọng GVR năm 2027 còn phụ thuộc tiến độ chuyển đổi đất cao su và ghi nhận tiền bồi thường. VCBS kỳ vọng lãi ròng tăng 23%, lên gần 10.7 ngàn tỷ đồng; MBS chỉ dự báo tăng nhẹ. SSI kỳ vọng lượng tiền gửi lớn tiếp tục hỗ trợ doanh thu tài chính khi lãi suất huy động tăng.
Các dự báo trên được đưa ra trước khi GVR công bố kết quả quý 3. Trong báo cáo ngày 30/10, Vietcap cho biết lãi ròng 9 tháng đã vượt 13% dự báo cả năm, nhờ tiền bồi thường đất và doanh thu cao su vượt kỳ vọng. Lợi nhuận các quý tới sẽ phụ thuộc cả giá mủ lẫn tiến độ nhận và ghi nhận tiền bồi thường đất.
Trước mắt, lượng tiền tích lũy lớn giúp ông lớn ngành cao su có nguồn lực cho hoạt động kinh doanh và các khoản chi trả sắp tới. Doanh nghiệp dự kiến dành 1.6 ngàn tỷ đồng trả cổ tức năm 2025 vào tháng 12.
|
|
|
Tử Kính