
Nông nghiệp Hòa Phát tự tin có lãi trong quý 4 dù giá heo chạm ngưỡng hòa vốn
Nông nghiệp Hòa Phát tự tin có lãi trong quý 4 dù giá heo chạm ngưỡng hòa vốn
Bất chấp những biến động không thuận lợi của thị trường chăn nuôi khi giá heo hơi giảm đột ngột trong tháng 10, lãnh đạo CTCP Phát triển Nông nghiệp Hòa Phát (HOSE: HPA) khẳng định Doanh nghiệp vẫn duy trì được biên lợi nhuận dương trong quý cuối năm nhờ kiểm soát giá thành ở nhóm tốt nhất ngành.
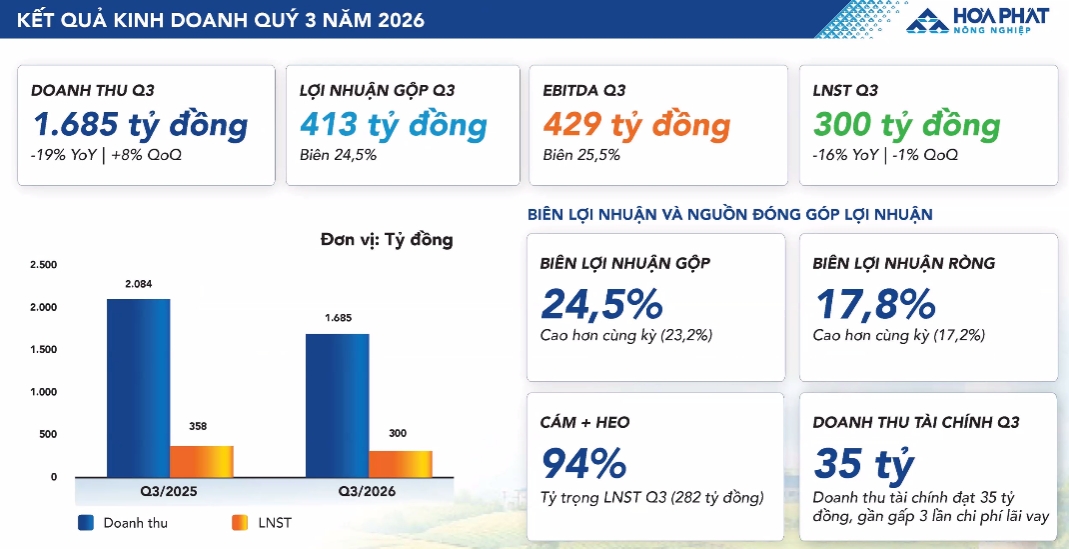
Quý 3/2026, HPA ghi nhận doanh thu thuần hơn 1.68 ngàn tỷ đồng, giảm 19% so với cùng kỳ; lãi ròng hơn 302 tỷ đồng, đi lùi 16%. Nguyên nhân chính đến từ việc sụt giảm sản lượng bán ra ở 2 mảng chăn nuôi heo và bò thịt.
Tại buổi gặp gỡ nhà đầu tư công bố kết quả kinh doanh quý 3 vào chiều 06/11, bà Phạm Thị Hồng Vân - Tổng Giám đốc HPA cho biết dù kết quả sụt giảm, các chỉ số đo lường hiệu quả sinh lời vẫn duy trì ở mức khả quan. Biên lãi gộp giữ ở mức 24.5%, và biên lợi nhuận ròng đạt gần 18%.
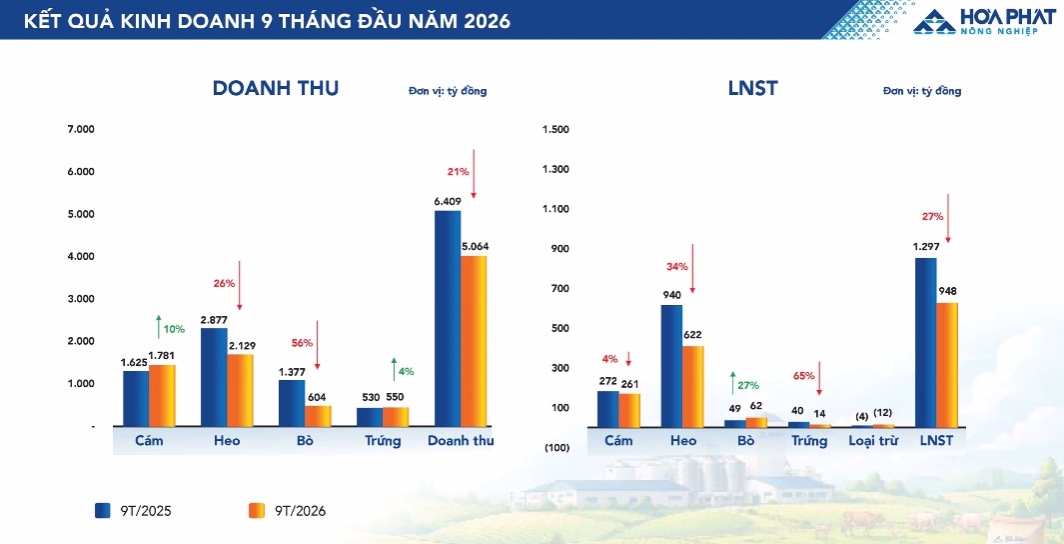
Lũy kế 9 tháng đầu năm 2026, HPA đạt hơn 4.9 ngàn tỷ đồng doanh thu thuần, giảm 21%, và lãi ròng 944 tỷ đồng, đi lùi 27%. Doanh nghiệp thực hiện được 70% kế hoạch doanh thu và 94% chỉ tiêu lợi nhuận được ĐHĐCĐ thông qua. Đáng chú ý, bà Vân cho biết hiệu suất sinh lời thuộc nhóm dẫn đầu ngành với biên lãi gộp và lãi ròng 9 tháng đạt lần lượt 25% và 19%. Các chỉ số ROA, ROE đạt tương ứng 23% và 29%.
Trong bức tranh 9 tháng, chăn nuôi heo và thức ăn chăn nuôi tiếp tục là 2 mảng chính, đóng góp 94% doanh thu và lợi nhuận. Trong đó, chăn nuôi heo chiếm gần 2.2 ngàn tỷ đồng (tương đương 42% tổng doanh thu), mang về 622 tỷ đồng lãi sau thuế (66% lợi nhuận), nhưng giảm tương ứng 26% và 34% so với cùng kỳ do giảm sản lượng tiêu thụ. Tuy nhiên, bà Vân cho biết sản lượng heo bán ra trong quý 3 tăng 41%, heo cai sữa tăng 67%, giúp biên lợi nhuận đạt hơn 23%.
Nguồn: HPA
|
Đối với mảng thức ăn chăn nuôi, tổng doanh thu ghi nhận hơn 3.1 ngàn tỷ đồng, tăng 10% so với cùng kỳ; lãi sau thuế đạt 261 tỷ đồng, giảm 4%. "Đặc thù mảng thức ăn chăn nuôi là khi giá nguyên liệu đầu vào tăng, các công ty thường điều chỉnh tăng giá bán ra. Trong năm 2026, đã có 7 lần điều chỉnh tăng giá cám với tổng mức tăng trên 1,400 đồng/kg. Tuy nhiên, từ quý 2 và đặc biệt trong tháng 10, HPA đã chủ động san sẻ một phần khó khăn với nhà chăn nuôi nên lợi nhuận mảng cám quý 3 có giảm nhẹ", theo CEO HPA.
Mảng chăn nuôi bò thịt giảm 56% doanh thu trong 9 tháng do chủ động điều tiết sản lượng nhập và bán từ Úc. Dù vậy, nhờ giá thịt bò tốt hơn, lợi nhuận mảng này vẫn tăng trưởng 27%, đóng góp 12% doanh thu và 7% lợi nhuận chung. Theo HPA, sau khi ký thỏa thuận hợp tác với Hiệp hội xuất nhập khẩu thịt và gia súc Thái Lan, tổng đàn bò tại cuối quý 3 nâng lên 20 ngàn con.
Nguồn: HPA
|
Đối với mảng gia cầm (trứng gà), lợi nhuận mảng này giảm 65% nhưng chủ yếu do mức nền cùng kỳ quá cao vì giá trứng tăng mạnh. Sản lượng trứng riêng quý 3 đạt 87 triệu quả.
Giá heo lùi về ngưỡng hòa vốn, HPA tự tin vẫn có lãi
Một trong những vấn đề được giới đầu tư quan tâm nhất tại buổi đối thoại là diễn biến giá heo hơi giảm đột ngột và kéo dài hơn dự kiến trong tháng 10, hiện dao động quanh vùng 46,000 - 49,000 đồng/kg tại khu vực miền Bắc.
Về điểm này, bà Nguyễn Thị Thanh Vân - Phó Chủ tịch HĐQT HPA cho biết đây là vùng giá chạm ngưỡng hòa vốn của nhiều doanh nghiệp trên thị trường. Tuy nhiên, bà khẳng định HPA chưa bị lỗ và chắc chắn có lãi trong quý 4, do có giá thành chăn nuôi ở ngưỡng tốt nhất ngành.
"Trong tháng 10, giá heo giảm đột ngột và kéo dài hơn dự kiến, ảnh hưởng tới tình hình kinh doanh quý 4 của ngành chăn nuôi. Thông thường, quý 4 có sản lượng và doanh thu lớn nhất năm, nhưng quý 4 năm nay của ngành có thể kém hơn quý 3. Tuy nhiên, HPA sẽ bám sát và nỗ lực hết sức để hoàn thành kế hoạch doanh thu và lợi nhuận đưa ra".
"Mức giá 46,000 - 49,000 đồng/kg bắt đầu chạm ngưỡng hòa vốn của nhiều công ty, nhưng HPA chưa lỗ nhờ cơ cấu bán heo giống giá cao và giá thành chăn nuôi của HPA ở top tốt nhất ngành, với kế hoạch đầu năm khoảng 45,000 đồng/kg", bà Vân cho biết.
Cũng theo Phó Chủ tịch HPA, việc duy trì giá thành ở mức thấp đến từ quá trình tích hợp chuỗi Feed - Farm. Sở hữu 2 nhà máy thức ăn chăn nuôi công suất 600,000 tấn/năm tại Hưng Yên và Đồng Nai, HPA chủ động việc thiết lập khẩu phần dinh dưỡng theo từng giai đoạn vật nuôi. Khi giá ngô và khô đậu tương biến động, Công ty linh hoạt thay thế một phần bằng lúa mì, sắn, cám gạo… để tối ưu giá thành.
Bên cạnh đó, chiến lược thu mua nguyên liệu nhập khẩu gối đầu và nhập trực tiếp giúp HPA tiết kiệm hơn 1,000 đồng/kg đối với ngô và 1,400 đồng/kg đối với khô đậu tương so với việc mua ngắn hạn trong năm 2026. Công ty duy trì lượng tồn kho nguyên liệu nhập khẩu từ 0.85-1.5 tháng để vừa đảm bảo nguyên liệu mới, vừa phòng ngừa rủi ro vận tải.
Cũng theo bà Vân, heo giống chiếm 30-35% tổng sản lượng tiêu thụ của HPA, phần còn lại là heo thịt thương phẩm. Giá heo của HPA luôn thuộc nhóm đầu thị trường; riêng heo giống luôn bán cao hơn mặt bằng chung từ 150-200 đồng/kg. Đàn heo giống thuần chủng DanBred (Đan Mạch) quy mô 25,000 con, năng suất của HPA đạt từ 33-34 heo con cai sữa/nái/năm, vượt mức trung bình 22-26 con của Việt Nam và 24.5 con của Trung Quốc.
Thận trọng mở rộng chuỗi 3F, chưa tính làm trại tầng
Trả lời câu hỏi của cổ đông về xu hướng một số doanh nghiệp trong ngành dự kiến đầu tư mô hình nuôi heo nhà cao tầng, Phó Chủ tịch HPA cho biết Doanh nghiệp chưa lựa chọn hướng đi này cho các trang trại mới.
"Trung Quốc phát triển heo cao tầng ồ ạt từ giai đoạn 2019-2020 dẫn đến dư cung và hiện đang phải siết lại. Tại Việt Nam, việc phát triển nhà cao tầng vướng các vấn đề: quỹ đất chưa quá thiếu đến mức phải chồng tầng, chưa có quy chuẩn kỹ thuật mật độ riêng và giải pháp kỹ thuật thông gió, vận hành chưa thực sự tối ưu. Hiện, Việt Nam cũng chưa phê duyệt chính thức dự án heo cao tầng nào. Tuy nhiên, HPA vẫn theo dõi sát công nghệ và có thể xem xét nếu giải pháp công nghệ tốt và suất đầu tư phù hợp".
Thay vào đó, HPA tập trung nguồn lực hoàn thiện các trang trại quy hoạch chuẩn công nghiệp trên mặt đất. Hiện, trại Minh Đức đã sửa chữa xong, bắt đầu thả đàn và có sản phẩm, dự kiến đạt tối đa công suất đàn nái vào đầu quý 2/2027. Dự án trại Long Hà 2 đã hoàn tất chấp thuận chủ trương đầu tư, đang hoàn thiện thủ tục đất đai và xây dựng để thả heo sau dịp Tết Nguyên đán 2027. Trong thời gian trại Long Hà 2 chưa vận hành thương phẩm, lượng heo giống dư được HPA bán trực tiếp ra thị trường, mang lại nguồn thu và lợi nhuận ngay trong năm 2026.
Trước câu hỏi về ý định hoàn thiện chuỗi 3F (bổ sung mảng Food), CEO HPA chia sẻ Công ty đã nghiên cứu từ giai đoạn 2015-2016, nhưng đặt ưu tiên làm tốt 2F trước để phát huy thế mạnh sản xuất quy mô lớn. Hiện, HPA chưa tự đầu tư hệ thống giết mổ và bán lẻ. Hướng đi sắp tới là bắt tay với các đối tác chuyên ngành để tối ưu hóa lợi thế của cả 2 bên. Tại miền Nam, HPA đã bắt tay một số đối tác để phân phối thịt heo mang thương hiệu Hòa Phát, và sẽ xem xét nhân rộng mô hình này ra khu vực miền Bắc trong tương lai.
Dự báo về triển vọng năm 2027, lãnh đạo HPA cho biết các doanh nghiệp chăn nuôi quy mô lớn hiện nắm giữ khoảng 44-45% thị phần nguồn cung heo hơi, phần còn lại vẫn thuộc về các trang trại nhỏ và nông hộ. Tỷ trọng của khối doanh nghiệp có giảm nhẹ so với đầu năm do một số đơn vị ngừng thuê ngoài các trại gia công vướng vấn đề môi trường.
Sắp tới, khi Thông tư quy định kê khai chăn nuôi quốc gia (áp dụng cho quy mô từ 5 heo nái hoặc 25 heo thịt trở lên) đi vào thực tế, việc thống kê tổng đàn và dự báo nguồn cung của ngành sẽ minh bạch và chuẩn xác hơn.
Doanh nghiệp nhận định mảng heo năm 2027 sẽ đối mặt nhiều thách thức hơn về dịch bệnh và thời tiết. Mảng trứng duy trì nguồn cung tương đương năm 2026, trong khi mảng bò thịt có triển vọng rất sáng trong 3-5 năm tới nhờ sự thiếu hụt nguồn cung toàn cầu.
Về chi phí đầu vào, dù nguồn cung nông sản thế giới năm 2027 khá dồi dào, rủi ro địa chính trị tại Trung Đông và biến động giá dầu có thể đẩy giá nguyên liệu thức ăn chăn nuôi tăng khoảng 5% trong kịch bản cơ sở.
Châu An