
Ngành xi măng có quý thứ 6 liên tiếp lãi, lợi nhuận tăng 111%
Ngành xi măng có quý thứ 6 liên tiếp lãi, lợi nhuận tăng 111%
Đà phục hồi của thị trường nội địa giúp nhóm doanh nghiệp xi măng trên sàn cải thiện kết quả kinh doanh quý 3/2026, với lợi nhuận tăng hơn gấp đôi so với cùng kỳ. Tuy nhiên, phần lớn thành quả vẫn tập trung ở một số tên tuổi lớn, trong khi nhiều đơn vị tiếp tục thua lỗ kéo dài.
Kết quả kinh doanh của nhóm doanh nghiệp xi măng trên sàn chứng khoán tiếp tục duy trì tích cực trong quý 3/2026 nhờ việc đẩy mạnh đầu tư hạ tầng.
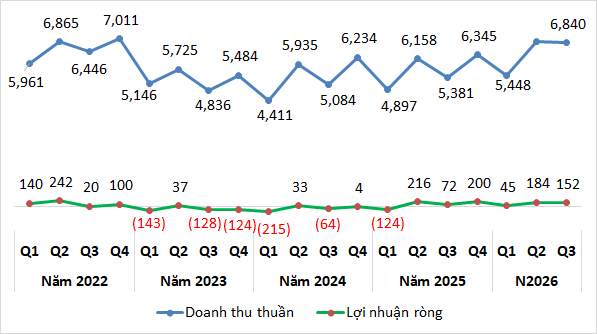
Thống kê từ VietstockFinance, 16 doanh nghiệp xi măng trên sàn đã công bố BCTC quý 3 đạt tổng doanh thu hơn 6.8 ngàn tỷ đồng, tăng 27% so với cùng kỳ, nhưng giảm nhẹ so với quý trước.
Lợi nhuận ròng gần 152 tỷ đồng, tăng 111% so với cùng kỳ và giảm 18% so với quý 2. Dẫu vậy, đây đã là quý thứ 6 liên tiếp ngành có lãi sau thời gian ảm đạm. Biên lãi gộp tăng nhẹ từ 9% lên 10%.
Tính chung 9 tháng, ngành xi măng đạt doanh thu thuần gần 19.2 ngàn tỷ đồng, tăng 17%; lợi nhuận ròng đạt 382 tỷ đồng, tăng 139% so với cùng kỳ năm trước.
|
Kết quả kinh doanh của doanh nghiệp xi măng từ quý 1/2022 (Đvt: Tỷ đồng)
Nguồn: VietstockFinance
|
Xi măng Hà Tiên đóng góp phần lớn
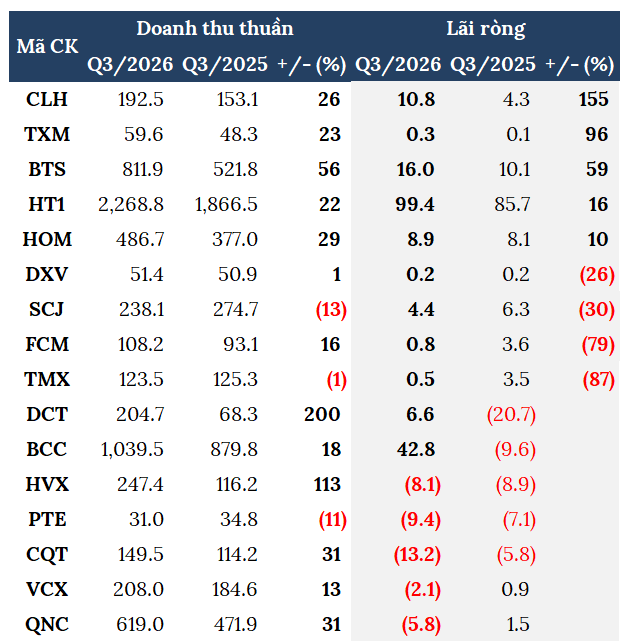
Ông lớn Xi Măng Vicem Hà Tiên (HOSE: HT1) đóng góp phần lớn, với hơn 99 tỷ đồng, tăng 16% so với cùng kỳ và chiếm tới 65% tổng lợi nhuận toàn ngành.
Theo HT1, kết quả này nhờ sản lượng tiêu thụ xi măng trong kỳ tăng hơn 14% so với cùng kỳ. Bên cạnh đó, Công ty còn ghi nhận tăng nguồn thu từ phí hoàn vốn dự án xây dựng đường nối từ Nguyễn Duy Trinh vào khu công nghiệp Phú Hữu, TPHCM.
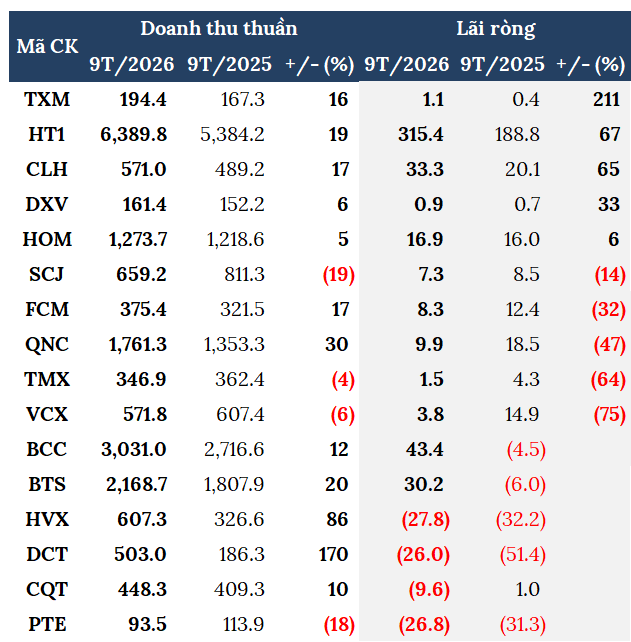
Sau 9 tháng, doanh thu thuần của HT1 đạt 6,390 tỷ đồng, tăng 19%; lợi nhuận hơn 315 tỷ đồng, tăng 67%; hoàn thành lần lượt 80% và 79% kế hoạch năm.
Trong khi đó, Xi măng La Hiên VVMI (HNX: CLH) dẫn đầu mức tăng trưởng, đạt gần 11 tỷ đồng lợi nhuận, gấp 2.5 lần cùng kỳ. Doanh nghiệp lý giải: thị trường bất động sản có dấu hiệu phục hồi, kéo sản lượng tiêu thụ đi lên. Giá bán sản phẩm bình quân cũng tăng, hỗ trợ thêm cho lợi nhuận. Sau 9 tháng, CLH đã vượt 40% kế hoạch lợi nhuận năm.
Xi măng VICEM Bút Sơn (HNX: BTS) cũng nằm trong nhóm tăng trưởng với lợi nhuận 16 tỷ đồng, tăng 59%. Qua 9 tháng, Doanh nghiệp đạt lợi nhuận hơn 30 tỷ đồng trong khi cùng kỳ lỗ hơn 6 tỷ đồng; hoàn thành được 86% kế hoạch năm.
CTCP Xi măng Bỉm Sơn (HNX: BCC) chứng kiến lợi nhuận đảo chiều từ lỗ sang lãi gần 43 tỷ đồng, nhờ doanh thu bán hàng tăng. Dù vậy, BCC mới đi được hơn phân nửa kế hoạch lợi nhuận sau 9 tháng.
Ngược lại, CTCP VICEM Thương mại Xi măng (HNX: TMX) giảm mạnh nhất, lợi nhuận chỉ gần 500 triệu đồng, kém 87% so với cùng kỳ. Lợi nhuận CTCP Bê tông Phan Vũ Hà Nam (HOSE: FCM) gần 800 triệu đồng, giảm 79%; Xi măng Sài Sơn (UPCoM: SCJ) có lợi nhuận quý 3 giảm 30%, còn hơn 4 tỷ đồng.
|
KQKD quý 3/2026 các doanh nghiệp xi măng (Đvt: Tỷ đồng)
Nguồn: VietstockFinance
|
2 doanh nghiệp vẫn lỗ sau hàng chục quý
Bức tranh kinh doanh tích cực hơn chưa đủ giúp toàn ngành thoát khỏi khó khăn. Một số doanh nghiệp vẫn mắc kẹt trong chuỗi thua lỗ kéo dài, dù doanh thu có dấu hiệu cải thiện.
Xi măng VICEM Hải Vân (UPCoM: HVX) lỗ hơn 8 tỷ đồng, đánh dấu quý thứ 14 liên tiếp thua lỗ, dù doanh thu tăng hơn gấp đôi.
HVX cho biết, chưa sản xuất clinker trong kỳ, do lò nung đang được bảo dưỡng, sửa chữa. Việc dừng hoạt động này khiến các chi phí cố định tại Nhà máy Xi măng Vạn Ninh - gồm khấu hao tài sản cố định, chi phí giải phóng mặt bằng và phân bổ chi phí sửa chữa - được hạch toán vào chi phí khác với tổng số gần 10 tỷ đồng. Ngoài ra, chi phí bán hàng và quản lý doanh nghiệp tăng 36%, lên hơn 9 tỷ đồng, tiếp tục thu hẹp khả năng cải thiện kết quả kinh doanh.
Tình trạng khó khăn còn kéo dài hơn tại Xi măng Phú Thọ (UPCoM: PTE). Doanh nghiệp báo lỗ hơn 9 tỷ đồng trong quý 3, nâng chuỗi thua lỗ lên 22 quý liên tiếp. Theo PTE, nhu cầu tiêu thụ xi măng thấp cùng sự cạnh tranh gay gắt giữa các doanh nghiệp khiến doanh thu giảm, trong khi giá vật liệu tăng cao tiếp tục bào mòn lợi nhuận.
Trái ngược với 2 trường hợp trên, CTCP Tấm lợp Vật liệu Xây dựng Đồng Nai (UPCoM: DCT) bất ngờ có lãi gần 7 tỷ đồng sau 17 quý thua lỗ liên tục. Kết quả này chủ yếu từ khoản lợi nhuận khác, gồm phí sản xuất độc quyền và tiền thanh lý nhà máy Donac tại phường Trấn Biên, Đồng Nai.
|
KQKD 9T/2026 các doanh nghiệp xi măng (Đvt: Tỷ đồng)
Nguồn: VietstockFinance
|
Diễn biến thị trường tích cực cũng phản ánh rõ ở Tổng Công ty Xi măng Việt Nam (VICEM) - doanh nghiệp xi măng lớn nhất cả nước. Sau 9 tháng, VICEM đạt gần 830 tỷ đồng lợi nhuận trước thuế, tăng 329% so với cùng kỳ, thực hiện 87% kế hoạch năm.
Sản lượng sản xuất clinker 9 tháng đạt gần 14.3 triệu tấn, tăng 14% so với cùng kỳ. Sản lượng sản xuất xi măng trực tiếp gần 18.7 triệu tấn, tăng 15%. Tổng sản phẩm tiêu thụ gần 20.7 triệu tấn, tăng 14%. Trong đó, sản lượng tiêu thụ xi măng trong nước hơn 17.7 triệu tấn, tăng 19%.
Nội địa trở thành điểm tựa, xuất khẩu vẫn gặp khó
Sự cải thiện của các doanh nghiệp diễn ra trong bối cảnh nhu cầu xi măng trong nước tăng lên, trong khi hoạt động xuất khẩu chưa phục hồi tương ứng.
Theo Trung tâm Thông tin và Dữ liệu Xi măng (CIDC), sản lượng xi măng toàn ngành trong quý 3/2026 đạt khoảng 35.42 triệu tấn, tăng khoảng 26% so với cùng kỳ năm trước. Tiêu thụ nội địa vượt 23.23 triệu tấn, tăng 35%. Ngược lại, tổng lượng xi măng và clinker xuất khẩu chỉ đạt khoảng 8.94 triệu tấn, giảm 6%.
Tính chung 9 tháng, sản lượng toàn ngành đạt khoảng 93.56 triệu tấn. Lượng xi măng tiêu thụ trong nước đạt khoảng 64.81 triệu tấn, tiếp tục tăng so với năm trước. Tổng khối lượng xuất khẩu đạt khoảng 28.35 triệu tấn, tương ứng kim ngạch khoảng 1.06 tỷ USD.
Theo CIDC, trong khi sản lượng xuất khẩu giảm so với cùng kỳ năm 2025, tiêu thụ nội địa tăng 40%. Sự trái chiều này cho thấy thị trường trong nước đang giữ vai trò quan trọng hơn đối với tăng trưởng của ngành, trong bối cảnh đầu ra quốc tế chưa duy trì được mức tiêu thụ như năm trước.
Áp lực chi phí cũng đang tác động đến giá bán. Cuối tháng 9, một số nhà sản xuất trong nước thông báo tăng giá xi măng tại một số địa bàn do nguyên liệu, nhiên liệu và chi phí vận chuyển đi lên. Trong giai đoạn tháng 8 - 9/2026, giá tham khảo xi măng PCB40 dao động trong khoảng 1.45 - 2.05 triệu đồng/tấn, tùy thương hiệu, khu vực và quãng đường vận chuyển.
Bước sang quý cuối năm, CIDC đánh giá nhu cầu có thể giữ vững nhờ mùa xây dựng cao điểm và tiến độ giải ngân đầu tư công. Đây là những yếu tố được kỳ vọng tạo thêm dư địa cho tiêu thụ nội địa, qua đó hỗ trợ kết quả kinh doanh của các nhà sản xuất xi măng trong thời gian tới.
Thanh Tú