
Ngành thép quý 3/2026 xuất hiện một số khoản lãi đột biến
Ngành thép quý 3/2026 xuất hiện một số khoản lãi đột biến
Nhu cầu thép từ đầu tư công và hoạt động xây dựng tiếp tục là lực đỡ chính cho ngành thép Việt không chỉ trong quý 3/2026 mà còn có thể là nhiều quý sắp tới. Giữa bối cảnh đó, nhiều ông lớn ngành thép công bố các khoản lãi đột biến.
Đầu tư công nâng đỡ nhu cầu, xuất khẩu vẫn nhiều sức ép
Ngành thép Việt Nam bước qua quý 3/2026 trong bối cảnh nhu cầu nội địa có dấu hiệu cải thiện, nhờ đầu tư công được đẩy mạnh và hoạt động xây dựng từng bước phục hồi. Tuy nhiên, thị trường vẫn đối mặt với nhiều thách thức từ cạnh tranh trong nước, biến động chi phí đầu vào và những rào cản ngày càng lớn tại các thị trường xuất khẩu.
Theo báo cáo vĩ mô tháng 10/2026 của Chứng khoán Yuanta Việt Nam, vốn đầu tư thực hiện từ ngân sách Nhà nước trong 9 tháng đầu năm tăng 19% so với cùng kỳ. Cùng giai đoạn, sản lượng thép thanh và thép hình tăng 17.1%, trong khi giá trị tăng thêm của ngành xây dựng tăng 12.22%, gắn với hoạt động đầu tư hạ tầng và sự phục hồi của xây dựng dân dụng.
Những số liệu này cho thấy đầu tư công đang tạo thêm lực đỡ cho nhu cầu thép, đặc biệt ở nhóm thép xây dựng. Bên cạnh đó, việc tháo gỡ vướng mắc pháp lý và thúc đẩy xử lý các dự án bất động sản tồn đọng cũng mở ra kỳ vọng phục hồi nhu cầu vật liệu xây dựng.
Theo Hiệp hội Thép Việt Nam (VSA), nhu cầu nội địa đang dẫn dắt thị trường, với các sản phẩm nổi bật gồm thép xây dựng, ống thép và HRC.
Trong khi đó, thị trường xuất khẩu vẫn chịu sức ép từ xu hướng bảo hộ thương mại và cạnh tranh quốc tế. EU đang thắt chặt hạn ngạch nhập khẩu thép Việt Nam theo thông tin được cung cấp, trong khi Mỹ cũng gia tăng các rào cản thương mại. Cạnh tranh từ thép Trung Quốc và các nhà sản xuất khác tiếp tục tạo áp lực lên giá bán và đầu ra của doanh nghiệp Việt Nam.
Hòa Phát, VNSteel dẫn đầu đà tăng trưởng lợi nhuận
Bối cảnh thị trường tương đối thuận lợi được phản ánh trong kết quả kinh doanh quý 3/2026 của nhiều doanh nghiệp thép. Hòa Phát tiếp tục dẫn đầu về quy mô doanh thu và lợi nhuận, trong khi VNSteel (UPCoM: TVN) ghi nhận mức tăng lãi đột biến. Nam Kim cũng có một quý kinh doanh tích cực, nhưng ở nhóm tôn mạ, kết quả giữa các doanh nghiệp lại phân hóa rõ rệt.
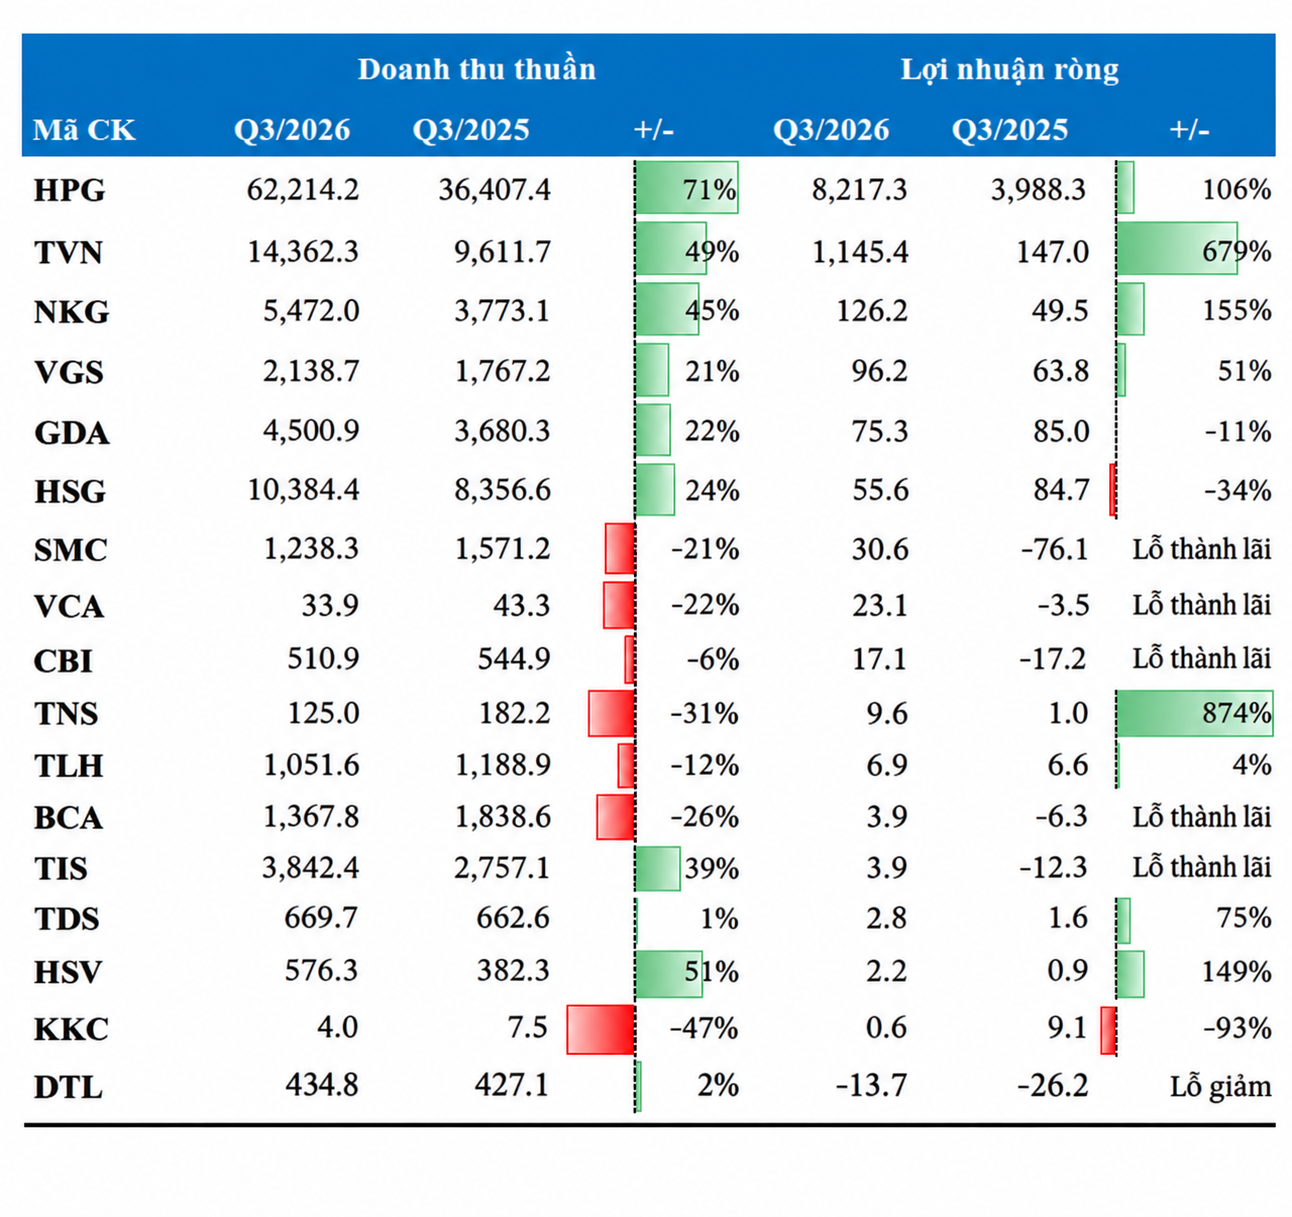
Hòa Phát (HOSE: HPG) đạt doanh thu thuần 62,214 tỷ đồng trong quý 3, tăng 71% so với cùng kỳ. Lợi nhuận ròng đạt 8,217 tỷ đồng, tăng 106%.
Trong quý 3, sản lượng bán hàng của Hòa Phát đạt khoảng 4.2 triệu tấn, tăng 48% so với cùng kỳ và 9% so với quý trước, theo số liệu phân tích được cung cấp. HRC chiếm 49% tổng sản lượng bán hàng, còn thép xây dựng chiếm 31%. Trong đó, lượng HRC tiêu thụ vượt 2 triệu tấn, tăng 64% so với cùng kỳ.
Sản lượng tăng mạnh diễn ra trong bối cảnh nhu cầu thép xây dựng được hỗ trợ bởi đầu tư công và hoạt động xây dựng, trong khi nhu cầu HRC cũng cải thiện cùng sự mở rộng của thị trường thép dẹt.
Tổng Công ty Thép Việt Nam (UPCoM: TVN) cũng ghi nhận kết quả nổi bật khi doanh thu đạt 14,362 tỷ đồng, tăng 49%, trong khi lợi nhuận ròng đạt 1,145 tỷ đồng, gấp gần 7.8 lần cùng kỳ. Mức tăng lợi nhuận vượt xa doanh thu cho thấy kết quả kinh doanh có thể chịu ảnh hưởng đáng kể từ nền so sánh thấp và những thay đổi về hiệu quả hoạt động.
Kết quả kinh doanh quý 3/2026 của các doanh nghiệp ngành thép
Đvt: Tỷ đồng
Nguồn: VietstockFinance
|
Ở nhóm doanh nghiệp quy mô nhỏ hơn, VGS đạt doanh thu 2,138.7 tỷ đồng, tăng 21%, và lợi nhuận ròng 96.2 tỷ đồng, tăng 51%. HSV ghi nhận doanh thu tăng 51%, lên 576.3 tỷ đồng, trong khi lợi nhuận ròng đạt 2.2 tỷ đồng, tăng 149%.
Một số doanh nghiệp khác chuyển từ lỗ sang lãi như VCA, CBI, TIS, BCA và đáng chú ý nhất là SMC.
Trong năm nay, SMC đã thể hiện một bộ mặt “khỏe khoắn” hơn dù lợi nhuận phần lớn vẫn đến từ việc bán tài sản. Công ty chủ động thu hẹp các mảng hoạt động không hiệu quả (dẫn tới doanh thu giảm mạnh), nhưng lợi nhuận gộp đã bắt đầu trở lại. Ở khía cạnh bảng cân đối kế toán, SMC xử lý xong một số khoản nợ xấu lớn như các khoản liên quan tới Novaland và cũng giảm đáng kể nợ tài chính trên bảng cân đối.
Trong tương lai, SMC hướng tới giảm bớt tỷ trọng mảng thương mại thép (vốn phụ thuộc vào chu kỳ thép và có biên lợi nhuận thấp), và tập trung nhiều hơn vào gia công, cơ khí chính xác (vốn có biên lợi nhuận cao hơn).
Nhóm tôn mạ phân hóa về hiệu quả kinh doanh
Ở nhóm doanh nghiệp tôn mạ, Nam Kim (HOSE: NKG), Hoa Sen (HOSE: HSG) và GDA đạt kết quả kinh doanh trái chiều trong quý 3/2026, dù doanh thu của cả ba đều tăng trưởng.
Nam Kim đạt doanh thu 5,472 tỷ đồng, tăng 45% so với cùng kỳ, trong khi lợi nhuận ròng tăng 155%, lên 126 tỷ đồng. Doanh nghiệp cho biết doanh thu được hỗ trợ bởi nhu cầu thị trường tăng.
Ngược lại, Hoa Sen ghi nhận doanh thu tăng 24%, lên 10,384.4 tỷ đồng, nhưng lãi ròng giảm 34%, còn 55.6 tỷ đồng. GDA cũng tăng 22% doanh thu, đạt 4,500 tỷ đồng, song lợi nhuận giảm 11%, xuống 75 tỷ đồng.
Theo giải trình từ GDA, dù doanh thu hợp nhất tăng trưởng, thị trường xuất khẩu của Công ty gặp nhiều khó khăn do các nước tăng cường áp dụng biện pháp chống bán phá giá, qua đó làm sụt giảm sản lượng tiêu thụ.
Triển vọng quý 4: Nhu cầu có thể tăng, nhưng biên lợi nhuận là phép thử
Bước vào quý cuối năm, ngành thép có thêm động lực từ mùa cao điểm xây dựng và tiến độ triển khai các dự án hạ tầng. Nếu các công trình đẩy nhanh thi công, nhu cầu thép xây dựng có thể tiếp tục cải thiện. Sự phục hồi của bất động sản cũng tạo thêm cơ hội cho những doanh nghiệp có mạng lưới phân phối rộng và khả năng tiếp cận thị trường nội địa.
Theo phân tích của Chứng khoán VCBS, quý 4 thường là giai đoạn thi công cao điểm của đầu tư công, khi nhiều dự án hoàn thành giải phóng mặt bằng và chuyển sang đẩy mạnh xây dựng.
Trong trung hạn, kế hoạch đầu tư công giai đoạn 2026–2030 với tổng vốn ngân sách nhà nước dự kiến 8.22 triệu tỷ đồng cũng tạo nền tảng cho nhu cầu vật liệu xây dựng. Tuy nhiên, tác động đến doanh thu của doanh nghiệp sẽ phụ thuộc vào thời điểm dự án triển khai thực tế, tiến độ giải ngân và nhu cầu vật liệu phát sinh tại công trường.
Chứng khoán SSI dự báo nhu cầu thép xây dựng có thể tăng mạnh hơn trong năm 2027 khi nhiều dự án chuyển từ giai đoạn chuẩn bị sang thi công. Đây là cơ hội đối với các nhà sản xuất có công suất lớn và mạng lưới phân phối rộng, nhưng mức độ hưởng lợi sẽ khác nhau tùy theo cơ cấu sản phẩm và thị trường tiêu thụ.
Ở chiều ngược lại, chi phí đầu vào và sức ép xuất khẩu vẫn là những rủi ro cần theo dõi. Nếu giá nguyên liệu tăng nhanh hơn giá bán, biên lợi nhuận có thể bị thu hẹp ngay cả khi sản lượng tiêu thụ tăng. Các doanh nghiệp phụ thuộc nhiều vào xuất khẩu cũng phải đối mặt với hạn ngạch, hàng rào thương mại và cạnh tranh quốc tế.
Vũ Hạo