
Ngành sữa quý 3/2026: Lợi nhuận đồng loạt khởi sắc
Ngành sữa quý 3/2026: Lợi nhuận đồng loạt khởi sắc
Lợi nhuận các doanh nghiệp ngành sữa đều tăng, dù chi phí nguyên liệu đầu vào tạo áp lực lên biên lợi nhuận gộp.
Lợi nhuận đồng loạt tăng
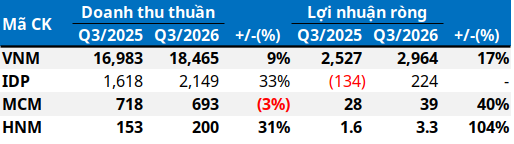
Vinamilk (HOSE: VNM) tiếp tục duy trì vị thế dẫn dắt khi đạt doanh thu thuần 18,465 tỷ đồng, tăng 9% so với cùng kỳ năm trước. Trong đó, doanh thu thị trường trong nước đạt 14,718 tỷ đồng, tăng 9% và thị trường nước ngoài đạt 3,747 tỷ đồng, tăng 8%. Lợi nhuận ròng tăng 17%, lên 2,964 tỷ đồng.
Doanh thu của CTCP Sữa Quốc tế LOF (UPCoM: IDP) đạt 2,149 tỷ đồng, tăng 33%; lợi nhuận sau thuế đạt 224 tỷ đồng, đảo ngược khoản lỗ 134 tỷ đồng của quý 3/2025. Doanh thu đạt kỷ lục nhưng giá vốn tăng chậm hơn, cùng việc tiết giảm chi phí bán hàng đã giúp IDP thoát lỗ.
Tốc độ tăng trưởng lợi nhuận cao nhất được ghi nhận tại Hanoimilk (UPCoM: HNM) nhờ nền so sánh cùng kỳ thấp. Trong kỳ, HNM đem về 200 tỷ đồng doanh thu thuần, tăng 31%; lợi nhuận sau thuế đạt 3.3 tỷ đồng, gấp hơn 2 lần cùng kỳ.
Khác với các doanh nghiệp cùng ngành, Mộc Châu Milk (HOSE: MCM) lại giảm 3% doanh thu thuần trong quý 3, còn 693 tỷ đồng; nhưng nhờ thay đổi cơ cấu doanh thu và giảm tỷ lệ chi phí hoạt động trên doanh thu, lợi nhuận sau thuế vẫn đạt 39 tỷ đồng, tăng 40%.
|
Kết quả kinh doanh quý 3 của ngành sữa
Đơn vị: Tỷ đồng
 |
Báo cáo đầu tháng 10/2026 của CTCP Chứng khoán Kỹ Thương (TCBS), dẫn số liệu từ Hiệp hội Sữa Việt Nam, cho biết: nguyên liệu sữa bột nhập khẩu chiếm 50 - 65% giá thành sản phẩm sữa, do sản xuất sữa nguyên liệu trong nước mới đáp ứng 40% nhu cầu tiêu thụ.
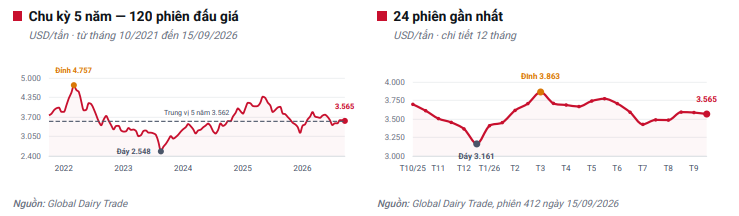
Mặt bằng giá sữa bột nguyên kem bình quân quý 2/2026 ở mức 3,694 USD/tấn, đã cao hơn 6.6% so với mức đáy của quý 4/2025. Với độ trễ tồn kho khoảng 1 quý, đà tăng bắt đầu phản ánh vào giá vốn của quý 3 và quý 4/2026. Bên cạnh đó, tỷ giá USD/VND bình quân năm 2026 tăng lên 26,259 đồng cũng làm hụt đi một phần chi phí tiết giảm được từ giá nguyên liệu nhập khẩu. TCBS nhấn mạnh rằng, lợi thế nguyên liệu của ngành sữa vẫn còn, nhưng đang thu hẹp chứ không mở rộng.
|
Giá sữa bột nguyên kem bắt đầu tăng và phản ánh vào giá vốn quý 3 của ngành
 |
Nguồn: TCBS
Tại Vinamilk, giá vốn hàng bán quý 3/2026 tăng 9% so với cùng kỳ, lên 10,829 tỷ đồng. Lợi nhuận gộp đạt 7,637 tỷ đồng, tăng 8%; nhưng biên lợi nhuận gộp giảm nhẹ từ 41.6% xuống 41.4%, do chịu ảnh hưởng từ xu hướng tăng của chi phí đầu vào.
Báo cáo của Chứng khoán KB Việt Nam (KBSV) phát hành ngày 7/7/2026 cho biết, để bảo vệ biên lợi nhuận, VNM đã tập trung vào các dòng sản phẩm cao cấp và dinh dưỡng chuyên biệt như Green Farm, sữa cao đạm, sữa thực vật và sữa bột người lớn. Báo cáo của TCBS ghi nhận VNM đang dẫn dắt xu hướng đạm A2 và nâng tỷ trọng nhóm sản phẩm cao cấp lên gần 10% doanh thu nội địa, nhằm chuyển dịch tăng trưởng sang giá trị trên mỗi đơn vị sản phẩm.
Đối với Mộc Châu Milk, giá vốn hàng bán quý 3/2026 giảm 4% so với cùng kỳ năm trước, còn 496 tỷ đồng. Nhờ giá vốn giảm nhanh hơn doanh thu thuần, biên lợi nhuận gộp của MCM cải thiện từ 27.9% lên 28.4%.
Lý giải về sự ổn định giá vốn tại MCM, báo cáo của KBSV cho biết, doanh nghiệp chỉ sử dụng sữa tươi trong quá trình sản xuất nên chi phí chủ yếu đến từ chăn nuôi bò sữa (chiếm 40% giá vốn), đồng thời giá đậu nành và ngô làm thức ăn chăn nuôi duy trì bình ổn từ cuối năm 2025 đã giúp chi phí đầu vào ổn định. Ngoài ra, việc ra mắt thương hiệu mới Mộc Châu Creamery với giá bán cao hơn cũng dần đóng góp vào việc cải thiện biên lợi nhuận gộp.
Trái ngược với xu hướng thu hẹp biên lợi nhuận của doanh nghiệp đầu ngành, IDP ghi nhận giá vốn hàng bán quý 3/2026 ở mức 1,289 tỷ đồng, tăng 12% so với cùng kỳ năm trước tức chậm hơn nhiều so với mức tăng doanh thu thuần, giúp lợi nhuận gộp của IDP tăng 83%, lên gần 860 tỷ đồng.
Tại Hanoimilk, giá vốn hàng bán tăng 30%, lên 163 tỷ đồng, tương ứng với đà tăng của doanh thu thuần. Lợi nhuận gộp tăng 31%, lên 37 tỷ đồng và giữ biên lợi nhuận gộp đạt 18.3%.
Phân hóa trong chi phí hoạt động
Báo cáo của TCBS cho biết, trọng tâm cạnh tranh của toàn ngành sữa đang chuyển từ mở rộng thị trường sang bảo vệ thị phần và tối ưu vận hành. Khi đó, lợi thế sẽ thuộc về doanh nghiệp có mạng lưới phân phối rộng và bảng cân đối đủ mạnh để duy trì chi phí bán hàng ở mức cao.
VNM đáp ứng cả 2 điều kiện, với tỷ lệ chi phí bán hàng trên doanh thu ổn định trong khoảng 21 - 22.5%. Trong quý 3/2026, chi phí bán hàng của VNM tăng 9% so với cùng kỳ, lên 3,885 tỷ đồng và chi phí quản lý doanh nghiệp tăng 16%, lên 538 tỷ đồng. Vinamilk bù đắp sự gia tăng chi phí vận hành bằng doanh thu hoạt động tài chính tăng 52%, lên 600 tỷ đồng, chủ yếu nhờ lãi tiền gửi.
Cuối quý 3, VNM nắm giữ hơn 26.5 ngàn tỷ đồng tiền và tiền gửi ngắn hạn nhưng vẫn duy trì hơn 8 ngàn tỷ đồng dư nợ vay ngắn hạn. Theo TCBS, nhờ lợi thế quy mô và xếp hạng tín nhiệm, Vinamilk tận dụng việc đi vay ngắn hạn với lãi suất thấp để tài trợ vốn lưu động, đồng thời giữ lại nguồn tiền gửi có kỳ hạn để hưởng mức lãi suất cao hơn. Chênh lệch lãi suất dương này giúp tạo ra nguồn thu tài chính dồi dào và đều đặn.
Tại HNM, cả chi phí bán hàng và chi phí quản lý trong quý 3/2026 đều lần lượt tăng 17%, lên 23 tỷ đồng và tăng 39%, lên 5.8 tỷ đồng. Ngoài ra, chi phí tài chính còn tăng gấp 5 lần cùng kỳ, lên 8.8 tỷ đồng; riêng chi phí lãi vay lên 8.8 tỷ đồng, gấp 8 lần. Hệ quả là lợi nhuận thuần từ hoạt động sản xuất kinh doanh lao dốc 89%, chỉ còn vỏn vẹn gần 260 triệu đồng. Lợi nhuận sau thuế của HNM chỉ lội ngược dòng nhờ thu nhập khác 6.2 tỷ đồng (cùng kỳ chỉ có 9 triệu đồng), chủ yếu từ thanh lý tài sản.
Ngược lại, MCM tiết giảm chi phí bán hàng 10% so với cùng kỳ năm trước, còn 165 tỷ đồng. Đáng chú ý, chi phí tài chính của Mộc Châu Milk trong quý 3/2026 giảm 97% so với cùng kỳ - từ 1.7 tỷ đồng xuống còn 54 triệu đồng, do chi phí lãi vay không phát sinh ở quý này. MCM đã tất toán toàn bộ 67 tỷ đồng vay ngắn hạn hồi đầu năm và không còn dư nợ vay vào cuối quý 3.
Tại IDP, bên cạnh động lực từ biên lợi nhuận gộp, việc cắt giảm chi phí bán hàng 12% so với cùng kỳ, xuống 521 tỷ đồng và giảm chi phí quản lý doanh nghiệp 3%, xuống 72 tỷ đồng đã hỗ trợ cho kết quả kinh doanh.
Thanh Trúc