
Lợi nhuận ngành xây dựng hụt hơi trước nhiều áp lực
Lợi nhuận ngành xây dựng hụt hơi trước nhiều áp lực
Doanh thu của 103 doanh nghiệp xây dựng tăng 30% trong quý 3/2026, nhưng lợi nhuận ròng lại giảm 36% so với cùng kỳ. Đằng sau sự trái chiều này là kết quả kinh doanh phân hóa mạnh, những khoản phải thu khổng lồ và áp lực giá vật liệu ngày càng lớn.
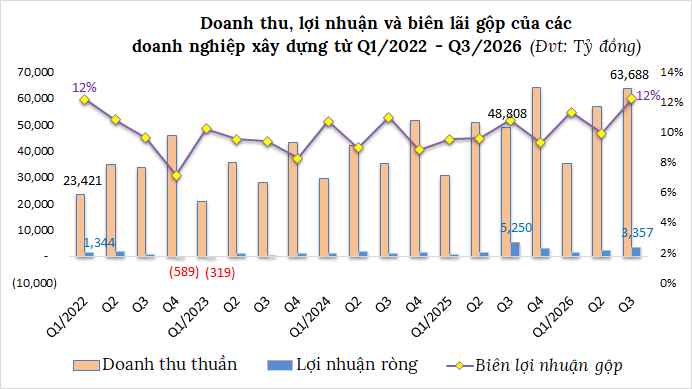
Quý 3/2026 chứng kiến sự gia tăng đáng kể về quy mô doanh thu của nhóm doanh nghiệp xây dựng, nhưng thành quả mang về lại không tương xứng. Theo thống kê từ VietstockFinance, 103 doanh nghiệp trên HOSE, HNX và UPCoM đã công bố báo cáo tài chính đạt tổng doanh thu thuần gần 63.7 ngàn tỷ đồng, tăng 30% so với cùng kỳ. Trái lại, lợi nhuận ròng chỉ hơn 3.35 ngàn tỷ đồng, giảm 36%.
So với quý 2, hai chỉ tiêu lần lượt tăng 12% và 51%. Đáng chú ý, biên lãi gộp đạt 12%, cao nhất trong 18 quý.
Nguồn: VietstockFinance
|
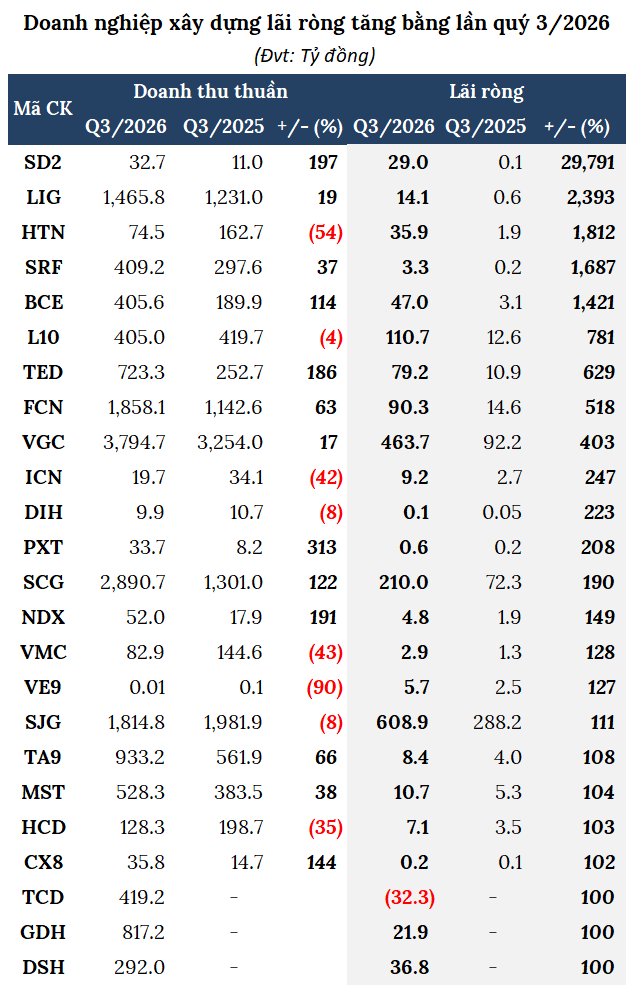
Bức tranh càng cho thấy sự phân hóa khi có 44 đơn vị tăng trưởng lợi nhuận so với cùng kỳ, trong đó 23 trường hợp tăng bằng lần. Ngược lại, 30 doanh nghiệp có lãi giảm, một số đơn vị chuyển từ lỗ sang lãi, số còn lại vẫn thua lỗ.
Một số sớm vượt kế hoạch
Trong nhóm tăng trưởng, CTCP Sông Đà 2 (UPCoM: SD2) gây chú ý khi lãi hơn 29 tỷ đồng trong quý 3, cao nhất từ trước đến nay và gấp gần 300 lần cùng kỳ. Doanh nghiệp lý giải, kết quả này đến từ việc thực hiện tốt hoạt động sản xuất công nghiệp trong bối cảnh thị trường nguyên vật liệu thuận lợi. Sau 9 tháng, lãi gần 37 tỷ đồng, gấp 16.4 lần cùng kỳ, vượt xa kế hoạch cả năm.
Tại CTCP Hưng Thịnh Incons (HOSE: HTN), lợi nhuận gần 36 tỷ đồng, gấp 19 lần nhờ doanh thu tài chính tăng mạnh do khoản bù đắp chi phí tài chính và vượt sớm kế hoạch cả năm.
Nhờ doanh thu bán bất động sản tại Green City Bình Dương, CTCP Xây dựng và Giao thông Bình Dương (HOSE: BCE) lãi 47 tỷ đồng trong quý 3, gấp 15 lần cùng kỳ. Tuy nhiên, kết quả lũy kế vẫn chưa theo kịp kế hoạch năm do nửa đầu năm kinh doanh ảm đạm. Sau 9 tháng, BCE còn kém rất xa khi mới thực hiện được 12% kế hoạch.
CTCP Licogi 13 (HNX: LIG) tăng đáng kể khi lãi ròng gấp 25 lần cùng kỳ, đạt hơn 14 tỷ đồng, song mới thực hiện được hơn 9% kế hoạch năm, do 6 tháng kinh doanh kém sắc.
CTCP Tập đoàn FECON (HOSE: FCN) lãi hơn 90 tỷ đồng, tăng 518%, cao nhất trong 31 quý, nhờ doanh thu xây dựng tăng mạnh. Sau 9 tháng, lợi nhuận hơn 150 tỷ đồng, gấp hơn 5 lần, thực hiện 75% kế hoạch.
Nguồn: VietstockFinance
|
Lợi nhuận HBC và VCG giảm hơn 90%
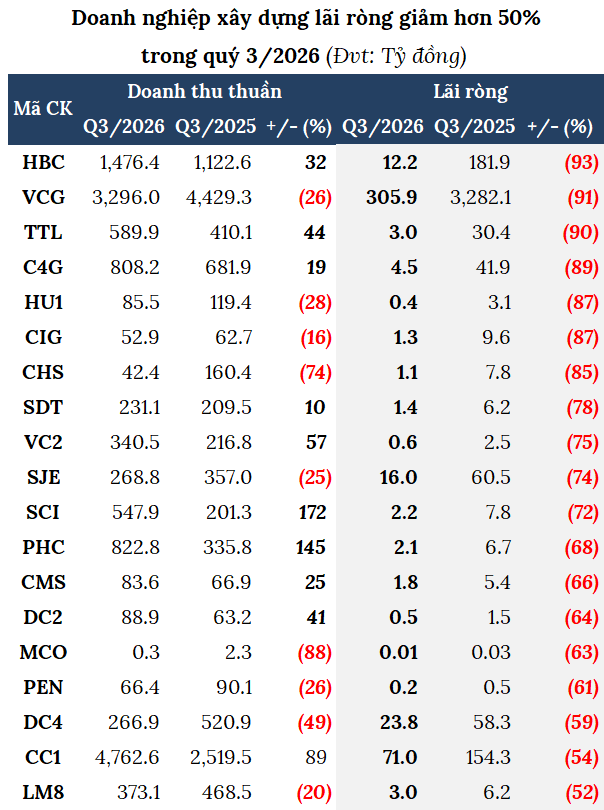
Trái với những trường hợp tăng trưởng đột biến, hai doanh nghiệp xây dựng quen thuộc là Tập đoàn Xây dựng Hòa Bình (UPCoM: HBC) và Vinaconex (HOSE: VCG) lại giảm sâu lợi nhuận.
Tại Hòa Bình, doanh thu quý 3 tăng 32% so với cùng kỳ nhờ hoạt động xây dựng và kinh doanh bất động sản phục hồi. Tuy nhiên, nguồn thu tài chính và thu nhập khác giảm mạnh khiến lãi ròng chỉ còn hơn 12 tỷ đồng, giảm 93%. Sau 9 tháng, lợi nhuận đạt hơn 61 tỷ đồng, giảm 74% và mới thực hiện 26% mục tiêu năm.
Với Vinaconex, nguyên nhân chủ yếu đến từ việc không còn khoản lợi nhuận từ thoái vốn tại chủ đầu tư dự án Cát Bà Amatina như cùng kỳ năm trước. Lãi ròng quý 3 theo đó giảm 91%, còn gần 306 tỷ đồng. Tính chung 9 tháng, lợi nhuận giảm 73% còn 1,015 tỷ đồng, và đã thực hiện 98% kế hoạch năm, trên nền chỉ tiêu đặt ra ở mức thấp.
Một số tên tuổi khác cũng giảm quanh mức này như Tổng Công ty Thăng Long – CTCP (HNX: TTL) lợi nhuận giảm 90%, hay CTCP Tập đoàn CIENCO4 (UPCoM: C4G) giảm 89%.
Nguồn: VietstockFinance
|
Sông Đà dẫn đầu lợi nhuận, Coteccons lập đỉnh doanh thu
Xét về giá trị, vị trí dẫn đầu lợi nhuận quý 3 không thuộc về những tên tuổi thường được nhắc đến trong ngành xây dựng.
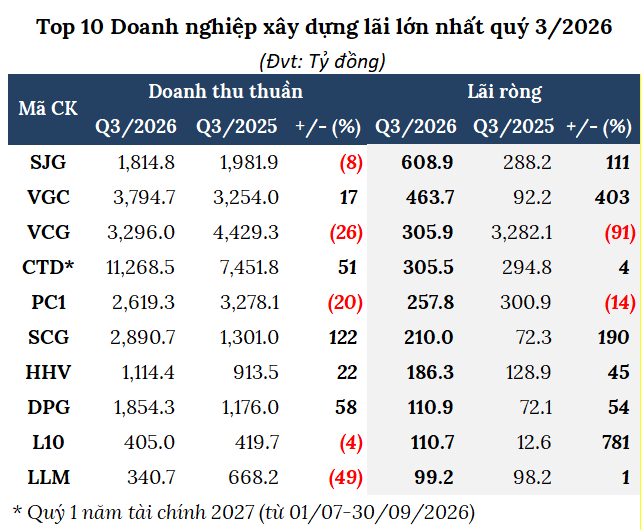
Tổng Công ty Sông Đà – CTCP (UPCoM: SJG) với lãi ròng cao nhất ngành, đạt gần 609 tỷ đồng, tăng 111%, cao nhất trong 17 quý và chiếm hơn 18% lợi nhuận toàn ngành. SJG cho biết, lợi nhuận tăng mạnh do lãi thu được từ công ty liên kết, thực hiện 62% chỉ tiêu.
Xây dựng Coteccons (HOSE: CTD) khép lại quý đầu năm tài chính 2027 (từ 01/07/2026-30/06/2027) với doanh thu thuần cao nhất từ trước đến nay, đạt gần 11.3 ngàn tỷ đồng, gấp rưỡi cùng kỳ và là doanh nghiệp có doanh thu cao nhất.
Dù doanh thu lập đỉnh mới, lợi nhuận ròng chỉ tăng 3%, lên hơn 304 tỷ đồng, đây vẫn là kết quả cao nhất của Coteccons kể từ quý 1/2019. Năm tài chính 2027, Coteccons đặt mục tiêu doanh thu hợp nhất 42,000 tỷ đồng và lợi nhuận sau thuế 1,050 tỷ đồng, lần lượt tăng 22% và 33% so với năm trước. So với kế hoạch, Coteccons đã thực hiện 27% và 29%.
Nguồn: VietstockFinance
|
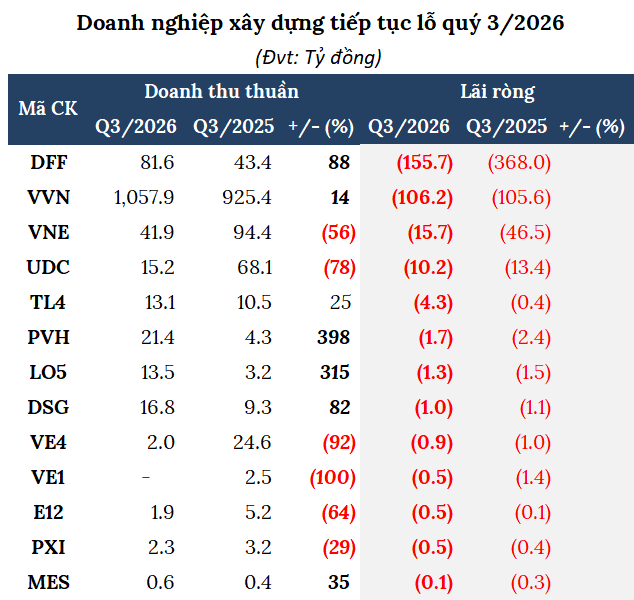
Những khoản lỗ kéo dài chưa có điểm dừng
Một số doanh nghiệp vẫn chưa thể thoát khỏi tình trạng thua lỗ kéo dài.
Tập đoàn Đua Fat (UPCoM: DFF) lỗ gần 156 tỷ đồng trong quý 3, mức lỗ lớn nhất ngành và là quý thứ 13 liên tiếp thua lỗ. Tổng lỗ lũy kế đã vượt 1.4 ngàn tỷ đồng, vốn chủ sở hữu âm 605 tỷ đồng.
DFF lý giải, tình hình kinh tế trong nước tiếp tục đối mặt với nhiều khó khăn, thách thức, đặc biệt là ngành bất động sản, qua đó, ảnh hưởng trực tiếp đến hoạt động sản xuất kinh doanh.
Tổng CTCP Xây dựng Công nghiệp Việt Nam (UPCoM: VVN) đánh dấu quý thứ 16 liên tiếp thua lỗ với 106 tỷ đồng. Lỗ lũy kế của VVN đã vượt 3.9 ngàn tỷ đồng, vốn chủ sở hữu âm gần 3.1 ngàn tỷ.
CTCP Đầu tư Xây dựng UDCons (UPCoM: UDC) cũng nối dài chuỗi thua lỗ sang quý thứ 7 với hơn 10 tỷ đồng, đưa lỗ lũy kế hơn 284 tỷ đồng.
Tổng CTCP Xây dựng Điện Việt Nam (UPCoM: VNE) lỗ quý thứ 3 liên tục 16 tỷ đồng, tổng lỗ lũy kế lên gần 124 tỷ đồng.
Nguồn: VietstockFinance
|
Áp lực khoản phải thu lớn
Bên cạnh sự trái chiều về lợi nhuận, quy mô các khoản phải thu tiếp tục là điểm đáng chú ý trong báo cáo tài chính của nhóm xây dựng.
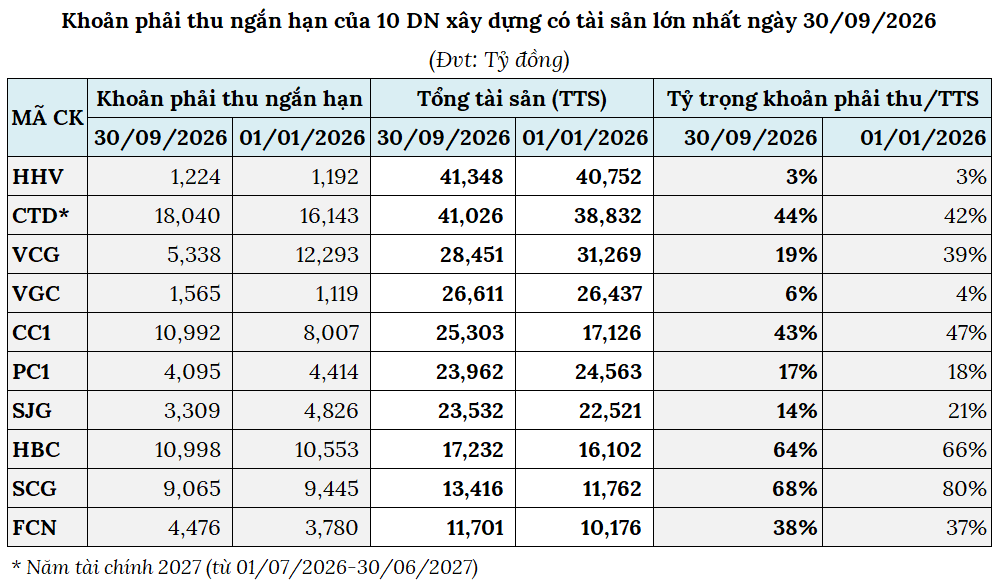
Đến cuối tháng 9, tổng các khoản phải thu ngắn hạn của 103 doanh nghiệp xây dựng hơn 138.2 ngàn tỷ đồng, giảm 4% so với đầu năm. Phần lớn là phải thu khách hàng, tiếp tục tạo áp lực lên dòng tiền của doanh nghiệp.
Tập đoàn Xây dựng SCG (HNX: SCG) có gần 9.1 ngàn tỷ đồng phải thu ngắn hạn, giảm 4%, chiếm tới 68% tổng tài sản, bao gồm phải thu của khách hàng 6.1 ngàn tỷ đồng.
Phải thu ngắn hạn của HBC là gần 11 ngàn tỷ đồng, chiếm 64% tổng nguồn vốn, trong đó riêng phải thu khách hàng 6.8 ngàn tỷ đồng.
Xét về giá trị, CTD có khoản phải thu ngắn hạn lớn nhất hơn 18 ngàn tỷ đồng, cũng là mức cao kỷ lục, tăng 12%, chiếm 44% tổng tài sản; với 90% đến từ phải thu của khách hàng, dự phòng khó đòi 1.3 ngàn tỷ đồng.
Nguồn: VietstockFinance
|
Giá vật liệu gây sức ép lên biên lợi nhuận
Về triển vọng, hoạt động xây dựng được kỳ vọng tiếp tục hưởng lợi từ nguồn việc gia tăng trong các lĩnh vực đầu tư công, hạ tầng giao thông và bất động sản. Tuy nhiên, cơ hội mở rộng doanh thu không đồng nghĩa lợi nhuận sẽ tăng tương ứng, nhất là khi chi phí đầu vào đang trở thành thách thức lớn.
Theo Chứng khoán MB (MBS), ngành xây lắp trong quý 3 tiếp tục được hưởng lợi khi giải ngân đầu tư công tăng tốc, dù mức độ tác động đã giảm so với giai đoạn 2024-2025.
Phần lớn các dự án chiến lược được triển khai theo phương thức đối tác công tư (PPP), trong đó có các công trình phục vụ APEC, sân bay Gia Bình và đường sắt Bến Thành - Cần Giờ. Cùng với đó, triển vọng xây dựng dân dụng được dự báo tiếp tục khả quan.
Trong giai đoạn 2026-2030, MBS đánh giá nhiều đại dự án hạ tầng có khả năng trở thành động lực cho ngành đầu tư công, nhờ mục tiêu tăng cường kết nối vùng và cải thiện cảnh quan đô thị. Các dự án đáng chú ý gồm đường sắt cao tốc Hà Nội - Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng và Khu phức hợp Olympic.
Tuy nhiên, giá nguyên vật liệu như thép, xi măng cao hơn trong bối cảnh nhu cầu tăng mạnh trở thành áp lực đối với biên lợi nhuận gộp của các doanh nghiệp xây lắp.
MBS đánh giá các doanh nghiệp thực hiện các dự án có kỹ thuật phức tạp như CTD có thể đạt biên gộp ổn định hơn nhờ giá thầu cao, bên cạnh đó việc ký kết hợp đồng nguyên vật liệu với giá cố định trong 6-12 tháng giảm thiểu tác động từ mức tăng của nguyên vật liệu.
Thanh Tú