
Lãi suất huy động giảm diện rộng và bài toán nhu cầu vốn mùa cuối năm
Lãi suất huy động giảm diện rộng và bài toán nhu cầu vốn mùa cuối năm
Hưởng ứng chỉ đạo của Ngân hàng Nhà nước (NHNN), đến đầu tháng 11, hàng loạt ngân hàng tiếp tục giảm lãi suất tiền gửi.
NHNN đã yêu cầu giảm tối thiểu 0.5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1.5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống. Theo sau đó, từ ngày 19/10/2026 nhiều ngân hàng đã điều chỉnh biểu lãi suất tiền gửi từ 0.5-2%/năm các kỳ hạn từ 6-12 tháng.
Đến đầu tháng 11, thêm nhiều ngân hàng tiếp tục điều chỉnh giảm lãi suất tiền gửi ở tất cả các kỳ hạn.
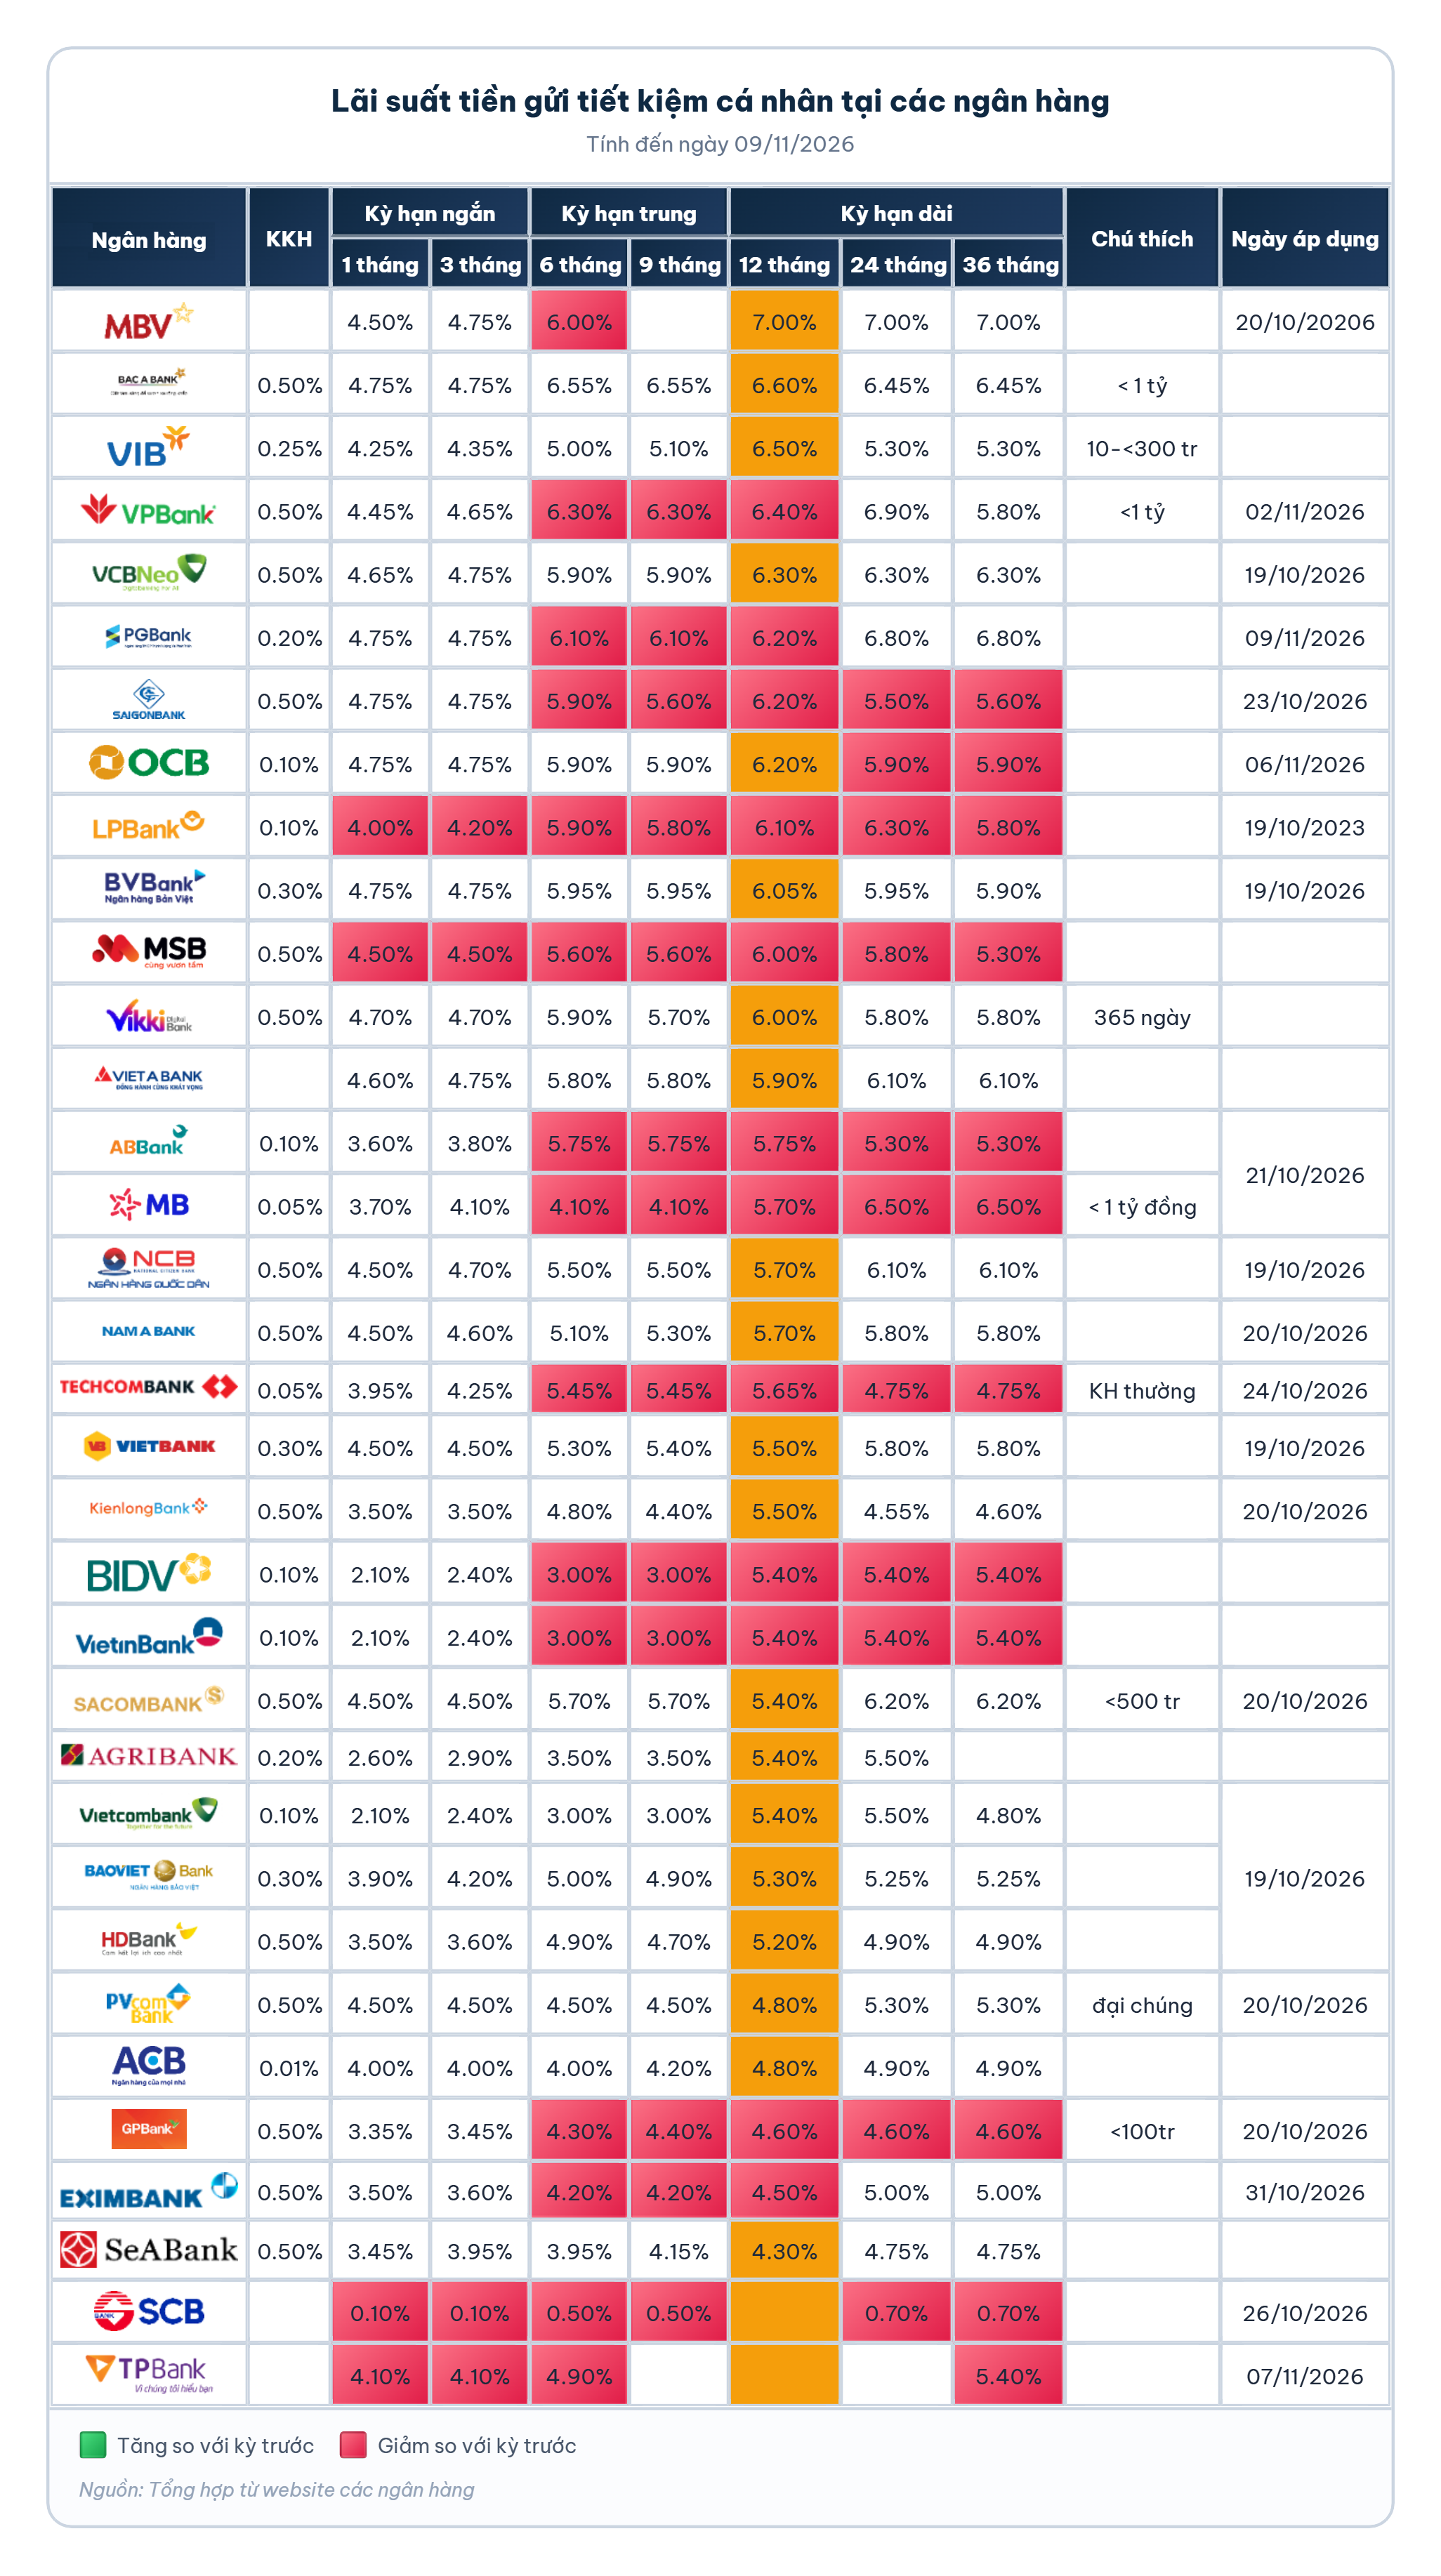
Kể từ ngày 02/11, VPBank tiếp tục giảm 0.5 điểm phần trăm lãi suất tiền gửi kỳ hạn từ 6-12 tháng so với đợt điều chỉnh trước. Ngân hàng đưa lãi suất tiền gửi kỳ hạn 6-9 tháng giảm còn 6.3%/năm, kỳ hạn 12 tháng giảm còn 6.4%/năm; trong khi các kỳ hạn còn lại được giữ nguyên.
Tương tự, PGBank cũng giảm 0.5 điểm phần trăm lãi suất tiền gửi kỳ hạn 6-12 tháng từ ngày 09/11. Trong khi lãi suất kỳ hạn 1-3 tháng giữ nguyên ở mức 4.75%/năm; kỳ hạn 6-9 tháng giảm còn 6.1%/năm; kỳ hạn 12 tháng giảm còn 6.2%/năm; kỳ hạn trên 12 tháng giữ ở mức 6.8%/năm.
Từ ngày 06/11, OCB giảm lãi suất tiền gửi kỳ hạn 24 tháng còn 5.5%/năm, kỳ hạn 36 tháng giảm còn 5.6%/năm. Các kỳ hạn dưới 12 tháng được giữ nguyên ở mức kỳ hạn 1-3 tháng là 4.75%/năm; kỳ hạn 6-9 tháng là 5.9%/năm, kỳ hạn 12 tháng là 6.2%/năm.
Đáng chú ý, kể từ ngày 26/10/2026, SCB đưa lãi suất tiền gửi tất cả các kỳ hạn về mức gần với lãi suất không kỳ hạn ở các ngân hàng khác. Cụ thể, lãi suất tiền gửi kỳ hạn 1-3 tháng chỉ còn 0.1%/năm; kỳ hạn 6-9 tháng còn 0.5%/năm, kỳ hạn trên 12 tháng còn 0.7%/năm.
Còn tại các ngân hàng quốc doanh, ngoại trừ Agribank, lãi suất tiền gửi kỳ hạn 6-9 tháng giảm còn 3.5%/năm, kỳ hạn 12 tháng còn 5.4%/năm, kỳ hạn 24 tháng là 5.5%/năm; ba ngân hàng còn lại đang có cùng mức lãi suất. Tại Vietcombank, VietinBank và BIDV đang niêm yết cùng biểu lãi suất tiền gửi kỳ hạn 1 tháng là 2.1%/năm; kỳ hạn 3 tháng là 2.4%/năm; kỳ hạn 6-9 tháng là 3%/năm, kỳ hạn từ 12 tháng trở lên là 5.4%/năm.
Tính đến ngày 09/11, lãi suất tiền gửi tiết kiệm từ 1-3 tháng được các ngân hàng dao động trong khoảng 1.6-4.75%/năm, kỳ hạn 6-9 tháng trong khoảng 3-6.55%/năm, kỳ hạn 12 tháng trong khoảng 4.3-7%/năm.
Ở kỳ hạn 12 tháng, MBV giữ mức lãi suất cao nhất ở 7%/năm. Kế đó là Bac A Bank ở mức 6.6%/năm. Xếp ngay sau đó, VIB có mức 6.5%/năm.
Ở kỳ hạn 6 tháng, Bac A Bank vẫn giữ mức lãi suất cao nhất ở 6.55%/năm. Kế đó là VPBank có mức lãi suất 6.3%/năm; PGBank có mức lãi suất 6.1%/năm.
Trong khi đó, kỳ hạn 3 tháng đang có mức lãi suất cao nhất tại nhiều ngân hàng là 4.75%/năm gồm: Bac A Bank, PGBank, MBV, VCB Neo, Saigonbank và OCB.
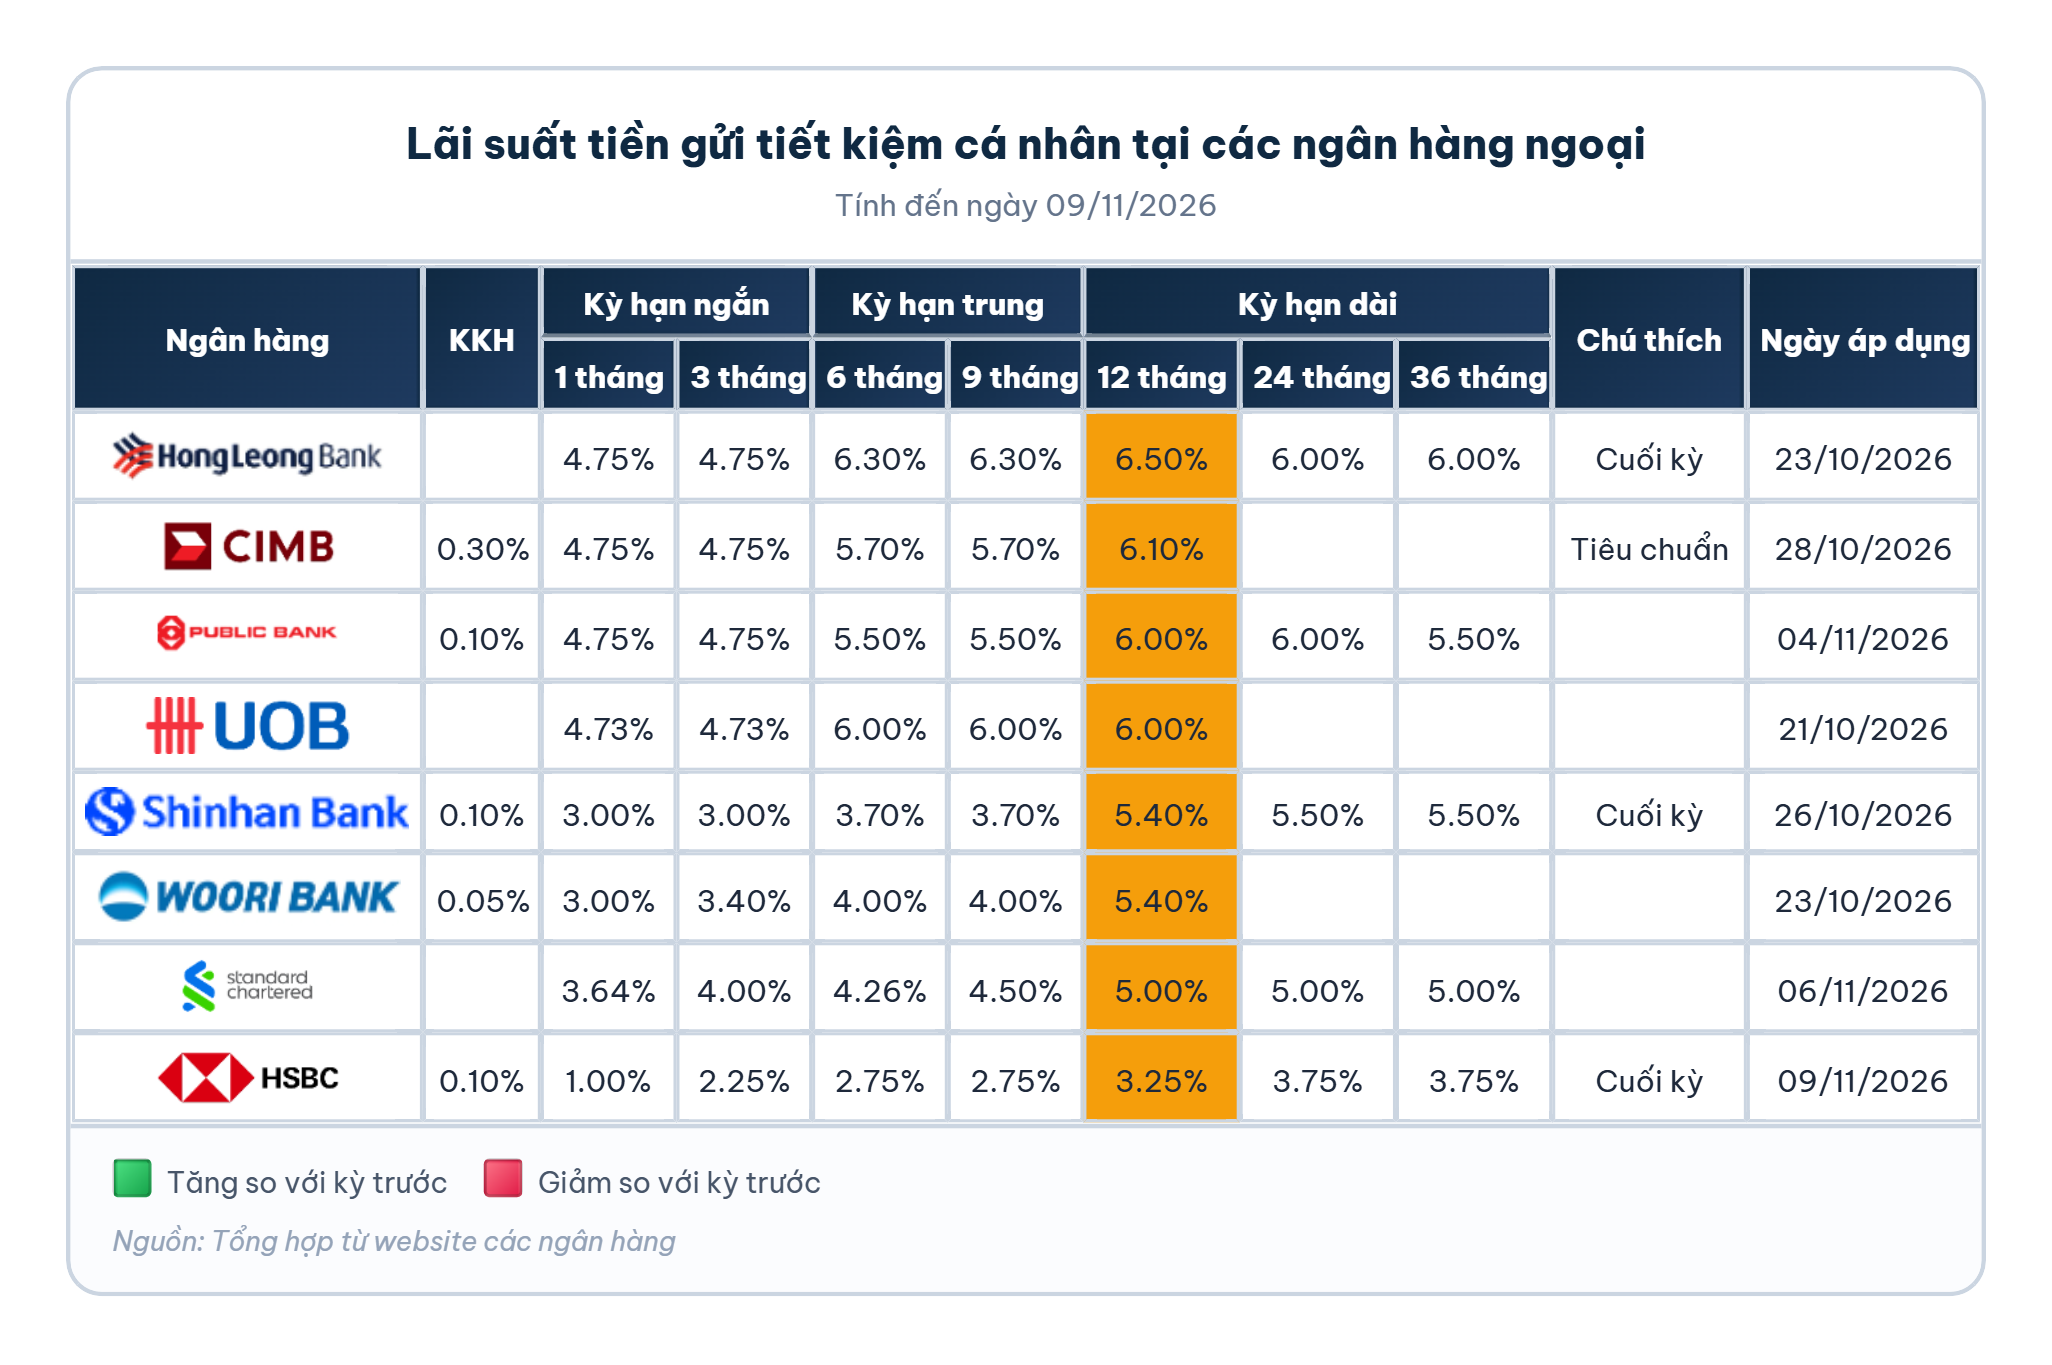
Tại các ngân hàng ngoại, lãi suất tiền gửi kỳ hạn 12 tháng đang cao nhất tại Hong Leong Bank là 6.5%/năm, sau đó là CIMB ở mức 6.1%/năm, Public Bank và UOB cùng mức 6%/năm. Shinhan Bank và Woori Bank cùng mức 5.4%/năm.
Vừa qua, tại Nghị quyết phiên họp Chính phủ thường kỳ tháng 10/2026, Chính phủ yêu cầu NHNN tăng cường thanh tra, kiểm tra, giám sát việc chấp hành các quy định pháp luật và chỉ đạo của cấp có thẩm quyền về lãi suất; kịp thời chấn chỉnh, xử lý nghiêm các tổ chức tín dụng vi phạm pháp luật, không chấp hành chỉ đạo giảm lãi suất cho vay, có hành vi cạnh tranh lãi suất không lành mạnh.
Lãi suất huy động quý 4 khó giảm sâu
NCS.Ths. Nguyễn Thái Bình - Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT) đánh giá, việc các ngân hàng đồng loạt giảm lãi suất cần được nhìn nhận một cách toàn diện qua cơ chế truyền dẫn của chính sách tiền tệ. Về mặt lý thuyết, lãi suất giảm sẽ hạ chi phí vốn, từ đó khuyến khích hoạt động đầu tư và tiêu dùng, tạo động lực hỗ trợ tổng cầu và thúc đẩy tăng trưởng kinh tế. Tuy nhiên, việc hạ lãi suất không đồng nghĩa với việc dòng vốn tín dụng sẽ tự động gia tăng hiệu quả, bởi khả năng truyền dẫn chính sách còn phụ thuộc chặt chẽ vào sức khỏe tài chính của doanh nghiệp, khẩu vị rủi ro của hệ thống ngân hàng và triển vọng lợi nhuận chung trong nền kinh tế.
Trong bối cảnh tín dụng tăng nhanh hơn huy động, các ngân hàng phải đối mặt với bài toán cân bằng giữa mục tiêu hạ lãi suất cho vay và yêu cầu bảo đảm an toàn thanh khoản. Nếu chi phí huy động đầu vào không giảm tương ứng, việc hạ lãi suất cho vay sẽ gây sức ép trực tiếp lên biên lãi ròng (NIM), từ đó buộc các ngân hàng phải thận trọng hơn đối với các khoản vay có rủi ro cao.
Bên cạnh đó, ông Bình nhấn mạnh tác động của lãi suất luôn cần độ trễ thời gian để truyền dẫn sang lĩnh vực đầu tư và sản lượng thực tế. Doanh nghiệp chỉ có động lực vay thêm vốn khi có đơn hàng, kỳ vọng lợi nhuận tích cực và khả năng trả nợ bảo đảm; nếu thị trường đầu ra còn yếu hoặc sức mua thấp, việc giảm lãi suất đơn thuần vẫn khó kích thích được đầu tư. Do đó, chính sách giảm lãi suất cần phải đi đôi với các giải pháp tháo gỡ khó khăn về thị trường tiêu thụ và nâng cao khả năng hấp thụ vốn của khối doanh nghiệp.
Đánh giá về triển vọng lãi suất, ông Nguyễn Thái Bình cho biết dù NHNN đã yêu cầu giảm lãi suất huy động niêm yết tối thiểu 0.5% ở các kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1.5-2% đối với lãi suất cho vay sản xuất kinh doanh và các lĩnh vực ưu tiên, song trong quý 4/2026, mặt bằng lãi suất huy động khó có thể giảm sâu do nhu cầu vốn cuối năm tăng cao. Chiều ngược lại, lãi suất cho vay sẽ được điều chỉnh giảm có chọn lọc, phụ thuộc vào chi phí vốn và mức độ rủi ro cụ thể của từng khách hàng.
Ông Bình khẳng định xét theo cơ chế truyền dẫn tiền tệ, giảm lãi suất là điều kiện cần thiết để thúc đẩy tăng trưởng. Tuy nhiên, hiệu quả cuối cùng của chính sách phải được đo lường bằng mức giảm chi phí vốn thực tế, quy mô đầu tư hiệu quả và năng lực tạo dòng tiền của doanh nghiệp, chứ không chỉ dừng lại ở chỉ số tốc độ tăng trưởng tín dụng.
Cát Lam