
Kinh tế tăng trưởng cao, vì sao sức mua nội địa vẫn chậm nhịp?
Kinh tế tăng trưởng cao, vì sao sức mua nội địa vẫn chậm nhịp?
GDP Việt Nam tăng 9% trong 9 tháng đầu năm 2026, thuộc nhóm những nền kinh tế tăng trưởng hàng đầu thế giới. Tuy nhiên, đằng sau bức tranh vĩ mô tích cực, sức mua nội địa và niềm tin người tiêu dùng vẫn chịu nhiều áp lực, đặt ra thách thức cho hoạt động kinh doanh của doanh nghiệp.
Tại Diễn đàn tăng trưởng thương mại điện tử năm 2026 diễn ra ngày 19/11 tại TPHCM, ông Bình Đồng - Giám đốc Nghiên cứu tại Cimigo chia sẻ về “Bức tranh kinh tế Việt Nam và sự thay đổi hành vi tiêu dùng tại Việt Nam”.
Theo ông Đồng, trong 9 tháng đầu năm 2026, kinh tế thế giới tăng trưởng bình quân khoảng 3%; song, có sự phân hóa giữa các nền kinh tế lớn. Ấn Độ và Trung Quốc duy trì tốc độ tăng trưởng cao hơn mức trung bình toàn cầu, trong khi Mỹ đạt 2% và châu Âu chỉ tăng khoảng 1%.
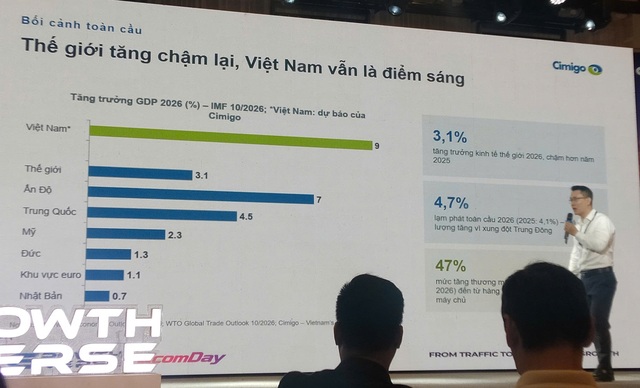
Thế giới tăng chậm lại, Việt Nam vẫn là điểm sáng (Ảnh: BC)
|
Trong bối cảnh đó, Việt Nam ghi nhận mức tăng trưởng GDP 9% trong 9 tháng đầu năm, riêng quý 3 đạt gần 10%. Kết quả này đưa Việt Nam vào nhóm những nền kinh tế có tốc độ tăng trưởng hàng đầu thế giới.
Động lực tăng trưởng của Việt Nam đến từ nhiều nền tảng, trong đó có quy mô dân số hơn 100 triệu người và GDP bình quân đầu người đạt gần 4,900 USD. Bên cạnh đó, mức độ phổ cập công nghệ và dịch vụ tài chính số ngày càng cao cũng tạo điều kiện cho các hoạt động kinh doanh phát triển. Tỷ lệ người từ 15 tuổi trở lên sử dụng điện thoại thông minh ở mức cao, trong khi tỷ lệ người dân sở hữu tài khoản ngân hàng và thực hiện giao dịch trực tuyến đạt khoảng 81%, tạo tiền đề cho thương mại điện tử mở rộng.
Ông Đồng cũng cho biết một lợi thế khác của Việt Nam là nguồn lực lao động và thu nhập hộ gia đình. Tỷ lệ phụ nữ tham gia lực lượng lao động đạt khoảng 88%, cao hơn đáng kể so với mức 40% tại Indonesia. Việc cả nam và nữ cùng tham gia thị trường lao động góp phần gia tăng nguồn thu nhập cho các hộ gia đình.
Ngoài ra, Việt Nam vẫn đang trong giai đoạn dân số vàng. Tuy nhiên, lợi thế này dự kiến chậm lại khi tiến gần giai đoạn 2030-2035. Xu hướng già hóa dân số vì vậy cũng đặt ra yêu cầu doanh nghiệp phải sớm điều chỉnh chiến lược sản phẩm và tiếp cận thị trường.
Xét theo các chỉ tiêu kinh tế, sản xuất công nghiệp tăng trưởng hơn 15%, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 14.5%, trong đó bán lẻ hàng hóa tăng 13%. Du lịch và xuất khẩu là 2 lĩnh vực ghi nhận mức phục hồi và tăng trưởng tích cực. Trong khi đó, CPI tăng 4.8%, tương đương và nhỉnh hơn đôi chút so với mức bình quân 4.7% của thế giới.
Dù các chỉ tiêu vĩ mô cho thấy triển vọng tích cực, sức khỏe thực tế của thị trường nội địa lại chưa phản ánh đầy đủ mức tăng trưởng này.
Tăng trưởng vĩ mô chưa phản ánh đầy đủ sức khỏe doanh nghiệp nội địa
Tại buổi trình bày, diễn giả đưa ra câu hỏi khảo sát về số doanh nghiệp đạt mức tăng trưởng 9-10%, tương đương tốc độ tăng trưởng GDP Việt Nam. Tuy nhiên, số lượng doanh nghiệp giơ tay xác nhận không nhiều. Khoảng cách này phần nào cho thấy sự khác biệt giữa bức tranh kinh tế vĩ mô và tình hình kinh doanh thực tế của nhiều doanh nghiệp.
Theo phân tích của ông Đồng, một trong những nguyên nhân nằm ở cơ cấu đóng góp vào tăng trưởng xuất khẩu. Khối doanh nghiệp FDI hiện chiếm 80-81% tổng kim ngạch xuất khẩu của Việt Nam, trong khi doanh nghiệp trong nước đóng góp phần còn lại. Do đó, thành quả tăng trưởng xuất khẩu tập trung đáng kể ở khu vực FDI, chưa lan tỏa tương ứng đến phần lớn doanh nghiệp nội địa.
Làm rõ sự chênh lệch trên, ông Đồng cho biết: “Tổng kim ngạch xuất khẩu của Việt Nam hiện có khoảng 80-81% đến từ khối doanh nghiệp có vốn đầu tư nước ngoài (FDI). Nếu doanh nghiệp không thuộc nhóm này thì sẽ nằm trong nhóm 20% còn lại, thuộc nhóm doanh nghiệp ngoài FDI”.
Bên cạnh đó, cơ cấu tăng trưởng kinh tế cũng nghiêng nhiều về đầu tư cơ sở vật chất, máy móc và hạ tầng kỹ thuật. Trong khi đó, tốc độ tăng trưởng chi tiêu tiêu dùng thực tế chỉ bằng một nửa tốc độ đầu tư hạ tầng. Điều này cho thấy sức cầu nội địa vẫn chưa theo kịp đà mở rộng đầu tư.
Áp lực chi phí sinh hoạt tiếp tục là yếu tố ảnh hưởng đến khả năng chi tiêu của người dân. Giá xăng dầu và chi phí tài chính gia tăng khiến ngân sách hộ gia đình chịu thêm sức ép. Đáng chú ý, theo diễn giả, lãi suất vay mua nhà lần đầu tiên trong gần 10 năm vượt mốc 10%, có thời điểm lên 11-12%.
.jpg)
Ảnh: BC
|
Diễn giả cũng lưu ý CPI 4.8% chủ yếu phản ánh biến động giá của nhóm hàng hóa và dịch vụ được đưa vào rổ tính chỉ số, chưa thể hiện đầy đủ áp lực chi tiêu đối với tất cả các khoản mua sắm khác của người dân.
Một nội dung đáng quan tâm khác là niềm tin người tiêu dùng. Trước đại dịch COVID-19, chỉ số này tại Việt Nam thường duy trì trên 70%, cụ thể khoảng 74%. Tuy nhiên, sau đại dịch, niềm tin suy giảm đáng kể. Trong quý 1 và 2/2026, chỉ số xuống dưới 50%, trước khi phục hồi nhẹ lên 54% trong quý 3. Theo đánh giá của ông Đồng, đây là một trong những giai đoạn niềm tin tiêu dùng xuống mức thấp nhất trong vòng 15-20 năm qua.
Sự suy giảm niềm tin, cùng áp lực chi phí sinh hoạt và tài chính, đang khiến người tiêu dùng thận trọng hơn trong các quyết định mua sắm. Điều này cũng kéo theo những thay đổi đáng kể trong cơ cấu chi tiêu và lựa chọn kênh mua hàng.
Người tiêu dùng thắt chặt chi tiêu, ưu tiên giá trị và trải nghiệm
Khi thu nhập chưa tăng như kỳ vọng và niềm tin tiêu dùng chưa phục hồi, người dân có xu hướng ưu tiên an toàn tài chính thay vì các khoản chi tiêu lớn. Những mặt hàng xa xỉ hoặc sản phẩm có giá trị cao không thiết yếu thường bị cắt giảm hoặc trì hoãn. Ngược lại, ngân sách được ưu tiên cho các sản phẩm, dịch vụ thiết yếu, có tính bền vững và thời gian sử dụng lâu dài.
“Thu nhập vẫn tăng nhưng chưa đáp ứng kỳ vọng, khiến niềm tin chưa phục hồi và người tiêu dùng ưu tiên sự an toàn hơn. Họ sẽ tập trung vào những sản phẩm, dịch vụ có tính bền vững, lâu dài và chi tiêu cho trải nghiệm nhiều hơn thay vì mua sắm những món đồ không thiết yếu”, theo ông Đồng.
Xu hướng này cũng thể hiện qua sự thay đổi trong hành vi mua sắm. Các kênh trực tuyến và hệ thống bán lẻ hiện đại ngày càng được ưa chuộng, thay thế dần một phần vai trò của chợ truyền thống và cửa hàng tạp hóa. Người tiêu dùng cũng quen thuộc hơn với các phương thức thanh toán số, ngân hàng số và dịch vụ mua trước, trả sau.
Một thay đổi dài hạn khác đến từ cơ cấu dân số. Nhóm người từ 50 tuổi trở lên đang có tốc độ tăng trưởng nhanh, mở ra dư địa cho các sản phẩm và dịch vụ hướng đến người lớn tuổi, chẳng hạn mô hình viện dưỡng lão và các dịch vụ chăm sóc sức khỏe.
Những chuyển dịch này không chỉ diễn ra tại Việt Nam mà còn phản ánh xu hướng tiêu dùng chung trên thế giới.
Ở các thị trường lớn như Mỹ, tăng trưởng doanh số bán lẻ hiện đến nhiều hơn từ việc gia tăng giá bán bình quân thay vì tăng sản lượng tiêu thụ. Tại Việt Nam, giá trị trung bình trên mỗi sản phẩm cũng có xu hướng tăng. Người tiêu dùng không còn mua số lượng lớn các mặt hàng giá rẻ như trước mà chuyển sang lựa chọn kỹ hơn, chú trọng chất lượng và giá trị nhận được.
Thay vì quyết định mua hàng chỉ dựa trên giá hoặc khuyến mãi, khách hàng muốn tìm hiểu kỹ tính năng, công dụng và trải nghiệm thực tế của sản phẩm thông qua video hoặc livestream trước khi xuống tiền.
Sự dịch chuyển kênh mua sắm cũng ngày càng rõ nét. Đến năm 2025, tỷ trọng các kênh truyền thống như chợ và cửa hàng tạp hóa lần đầu giảm xuống dưới 60%. Khoảng trống này tạo điều kiện cho bán lẻ hiện đại, thanh toán không tiền mặt và các dịch vụ tài chính số phát triển.
Bào Châu