
Khơi thông thị trường vốn là lời giải để hạ nhiệt lãi suất
Khơi thông thị trường vốn là lời giải để hạ nhiệt lãi suất
Lời giải cho năm 2027 là phải khơi thông mạnh mẽ thị trường vốn trung và dài hạn cả trong nước lẫn quốc tế. Khi doanh nghiệp huy động được nguồn vốn dài hạn trực tiếp từ thị trường vốn để san sẻ gánh nặng cho vay trung và dài hạn với ngân hàng, cấu trúc nguồn vốn của nền kinh tế sẽ cân bằng hơn, từ đó kéo giảm áp lực lãi suất chung bền vững.
Tại Diễn đàn đầu tư Việt Nam 2027 diễn ra ngày 12/11, ông Nguyễn Việt Anh - Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị, Ngân hàng tại Ngân hàng TMCP Tiên Phong (TPBank, HOSE: TPB) chỉ ra bài toán giới hạn của mặt bằng lãi suất, cơ chế khơi thông thanh khoản từ Kho bạc Nhà nước. Việc khơi thông thị trường vốn trung và dài hạn để san sẻ gánh nặng cung ứng vốn chính là lời giải căn cơ giúp hạ nhiệt lãi suất và nuôi dưỡng chu kỳ tăng trưởng mới.
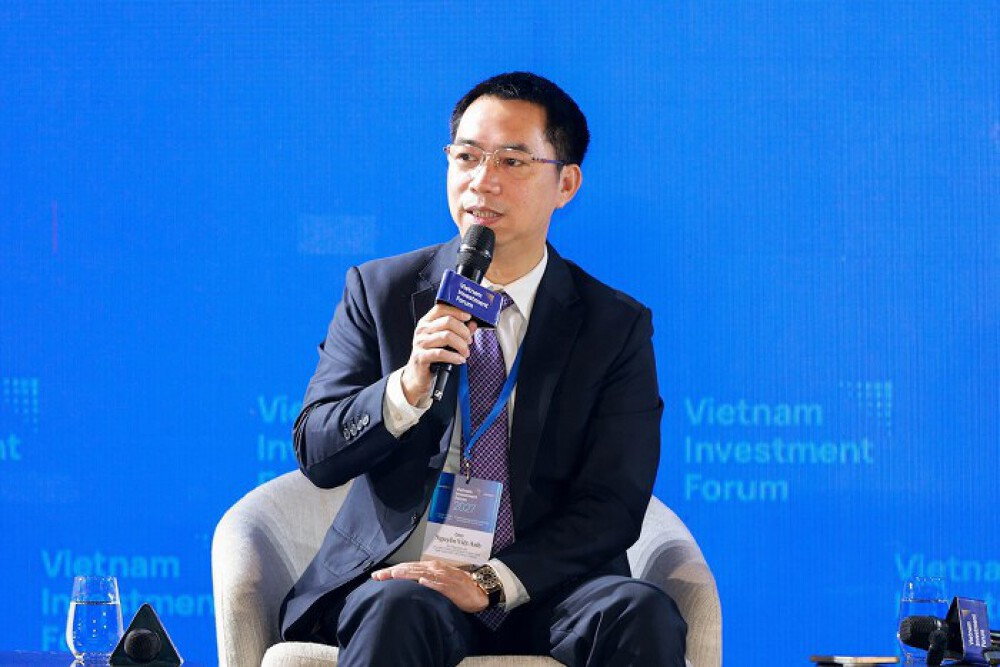
Ông Nguyễn Việt Anh - Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị, Ngân hàng tại Ngân hàng TMCP Tiên Phong (TPBank, HOSE: TPB)
|
Năm tiêu chí định hình chu kỳ tăng trưởng
Dưới góc nhìn của ngân hàng, ông Nguyễn Việt Anh đồng tình rằng nền kinh tế Việt Nam trong năm 2026 đã xuất hiện nhiều dấu hiệu rõ nét của một chu kỳ tăng trưởng mới, thể hiện qua sự đi lên tương đối đồng đều ở cả khu vực đầu tư, xuất nhập khẩu lẫn tiêu dùng. Vấn đề thu hút sự quan tâm của thị trường hiện nay không phải là nền kinh tế có tăng trưởng hay không, mà là khoảng cách để chạm tới mục tiêu tăng trưởng 2 con số. Tuy nhiên, để thực sự được gọi là chu kỳ phát triển bền vững thay vì chỉ là sự bứt phá ngắn hạn về chỉ số GDP, nền kinh tế cần hội tụ đủ 5 yếu tố cốt lõi: sự mở rộng sản xuất kinh doanh trên diện rộng của cộng đồng doanh nghiệp, lợi nhuận và dòng tiền doanh nghiệp được cải thiện, năng suất lao động đi lên, thu nhập của các hộ gia đình gia tăng, và cuối cùng là sự ổn định của hệ thống tài chính cũng như kinh tế vĩ mô nhằm bảo vệ thành quả tăng trưởng trước những cú sốc bên ngoài.
Thực tế năm 2026 cho thấy hoạt động mở rộng của doanh nghiệp có gia tăng nhưng diễn ra chưa đồng đều. Trong khi đầu tư công, dịch vụ du lịch và khu vực có vốn đầu tư trực tiếp nước ngoài (FDI) bứt phá mạnh - đưa Việt Nam vươn lên nhóm dẫn đầu về xuất siêu sang thị trường Mỹ, đà mở rộng ở khối doanh nghiệp nội địa vẫn còn dè dặt. Việc khối FDI luôn duy trì thặng dư thương mại còn khu vực trong nước nhập siêu thực chất là quy luật bình thường của chuỗi cung ứng, bởi doanh nghiệp nội địa phải nhập khẩu máy móc, nguyên liệu để đầu tư và cung ứng ngược lại cho khối ngoại. Dẫu vậy, quan sát trên bảng cân đối tín dụng của hệ thống ngân hàng năm 2026, khoảng 70% dòng vốn tín dụng tập trung phục vụ hoạt động thương mại và dịch vụ, chỉ hơn 20% chảy vào đầu tư mở rộng sản xuất kinh doanh và phần còn lại dành cho tiêu dùng. Điều này chứng tỏ làn sóng đầu tư mở rộng sản xuất kinh doanh đã manh nha nhưng chưa trở thành trào lưu rộng khắp, và năm 2027 sẽ là phép thử quan trọng để kiểm chứng khả năng lan tỏa thực sự của chu kỳ này.
Điểm tựa lớn nhất cho kỳ vọng lan tỏa trong năm tới chính là những cải cách sâu rộng về thể chế và kỷ luật tài chính trong năm 2026. Việc đẩy mạnh dịch vụ công trực tuyến, tinh gọn bộ máy hành chính cùng với quá trình siết chặt quản lý thuế và hóa đơn điện tử ban đầu có thể khiến không ít doanh nghiệp quen với nếp làm ăn cũ cảm thấy bỡ ngỡ, thậm chí e ngại. Thế nhưng, về bản chất, "luật chơi" mới này đang thanh lọc những đơn vị thiếu minh bạch, tạo lập môi trường cạnh tranh công bằng và giúp hệ thống ngân hàng nắm bắt dòng tiền, sức khỏe tài chính của doanh nghiệp rõ ràng hơn. Chính sự minh bạch hóa này là tiền đề quan trọng để các nhà băng tự tin đẩy mạnh cấp vốn cho khu vực tư nhân trong năm 2027.
Giới hạn và lời giải để hạ nhiệt lãi suất
Lý giải về áp lực mặt bằng lãi suất gia tăng trong 2 năm trở lại đây, Phó Tổng Giám đốc TPBank nhận định đó là hệ quả tất yếu khi nền kinh tế chuyển từ trạng thái trầm lắng sang pha tăng tốc, kéo theo nhu cầu vốn bùng nổ trên toàn thị trường. Bên cạnh áp lực nội tại, mặt bằng lãi suất trong nước còn chịu sự ràng buộc chặt chẽ từ thị trường tài chính quốc tế khi lãi suất tham chiếu USD (SOFR) neo quanh mức 5% và vẫn tiềm ẩn khả năng tăng thêm khoảng 0.5-0.75 điểm phần trăm qua các đợt điều chỉnh trong năm 2027.
Nếu tính toán từ mức lãi suất USD 5% cộng với phần bù rủi ro tỷ giá thông thường từ 2-3%, chi phí vốn cơ bản bằng tiền đồng đã ở ngưỡng 7-8%; khi cộng thêm biên lãi ròng (NIM) của ngân hàng khoảng 2.5%, lãi suất cho vay đầu ra tối thiểu khó thấp hơn mức 9.5-10%/năm. Vì vậy, doanh nghiệp và nhà đầu tư cần thích ứng với thực tế kỷ nguyên vốn siêu rẻ đã khép lại, dư địa để hạ sâu lãi suất trong năm tới rất hẹp, nhất là khi tỷ lệ nợ xấu toàn hệ thống đang có dấu hiệu nhích lên, buộc các ngân hàng phải duy trì mức NIM 2.5% để đủ sức trích lập dự phòng rủi ro.
Dù dư địa giảm lãi suất không nhiều, bức tranh thanh khoản của hệ thống ngân hàng vẫn ghi nhận những điểm sáng đáng kể nhờ sự điều hành linh hoạt của Ngân hàng Nhà nước. Nếu như suốt 5 năm qua, tăng trưởng tín dụng luôn vượt xa tăng trưởng huy động từ 2-3%, thì trong 10 tháng đầu năm 2026, khoảng cách này đã thu hẹp đáng kể khi tín dụng tăng khoảng 11%, còn huy động tăng xấp xỉ 10%. Cơ quan điều hành cũng đã chủ động nới trần tỷ lệ dư nợ trên vốn huy động (LDR) lên 95%, giảm bớt tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn, đồng thời điều tiết nhịp nhàng qua nghiệp vụ thị trường mở và mua ngoại tệ. Nhờ nguồn vốn FDI và dòng vốn ngoại bù đắp, tỷ giá trong nước vẫn giữ được sự ổn định quý giá dù cán cân thương mại và dịch vụ thâm hụt khoảng 27 tỷ USD. Đặc biệt, nguồn lực thanh khoản quan trọng đang nằm tại Kho bạc Nhà nước do thặng dư thu ngân sách sẽ từng bước quay trở lại hệ thống ngân hàng thông qua tiến độ giải ngân đầu tư công. Đây không phải là hoạt động bơm tiền ồ ạt gây áp lực lạm phát, mà là quá trình giải phóng nguồn tiền đang bị nghẽn để trả lại thanh khoản thực cho nền kinh tế.
Tuy nhiên, ông Nguyễn Việt Anh cũng nhấn mạnh hệ thống ngân hàng thương mại có những giới hạn kỹ thuật không thể vượt qua. Theo quy tắc an toàn thanh khoản, cứ huy động được 10 đồng, ngân hàng chỉ có thể cho vay tối đa khoảng 9 đồng và phải giữ lại 1 đồng dự phòng; càng ép vòng quay vốn dồn lên vai ngân hàng thì áp lực thanh khoản càng căng thẳng. Do đó, lời giải cho năm 2027 là phải khơi thông mạnh mẽ thị trường vốn trung và dài hạn cả trong nước lẫn quốc tế. Khi doanh nghiệp huy động được nguồn vốn dài hạn trực tiếp từ thị trường vốn để san sẻ gánh nặng cho vay trung và dài hạn với ngân hàng, cấu trúc nguồn vốn của nền kinh tế sẽ cân bằng hơn, từ đó kéo giảm áp lực lãi suất chung bền vững.
Cát Lam