
Hơn 1/3 cổ phiếu VN30 giảm trên 30% từ đỉnh, các Bluechips sẽ về đích 2026 thế nào?
Hơn 1/3 cổ phiếu VN30 giảm trên 30% từ đỉnh, các Bluechips sẽ về đích 2026 thế nào?
Trong khi VN-Index mới giảm khoảng 11% từ đỉnh lịch sử, hơn 1/3 số cổ phiếu trong rổ VN30 đã giảm trên 30% giá trị so với mức cao nhất trong năm 2026.
VN-Index giảm 11%, nhiều cổ phiếu trụ đã mất 30-50%
Thống kê đến phiên giao dịch ngày 17/11 cho thấy, có 11/30 cổ phiếu trong rổ VN30 đã giảm từ 30% trở lên so với đỉnh thiết lập trong năm 2026, tương đương 36.67%. Đáng chú ý, trong số này có 8 cổ phiếu từng lập đỉnh thời đại ngay trong năm 2026 như GAS, BID, SSB, GVR, BSR, TCX, LPB và VCB.
Đây là diễn biến đáng chú ý nếu đặt cạnh mức giảm khoảng 11% của VN-Index so với đỉnh lịch sử cũng vừa được thiết lập trong năm nay.
Nói cách khác, đằng sau mức điều chỉnh tương đối vừa phải của chỉ số là sự suy yếu mạnh hơn của không ít những cổ phiếu vốn hóa lớn.
Để VN-Index duy trì mặt bằng điểm số, cần đến sự dẫn dắt của VIC, cùng một số cổ phiếu có diễn biến tích cực như BSR, STB. Trong đó, BSR dù đang chiết khấu đáng kể so với đỉnh, cổ phiếu vẫn tăng giá mạnh nhất VN30 tính từ đầu năm 2026, với mức tăng 52.32%.
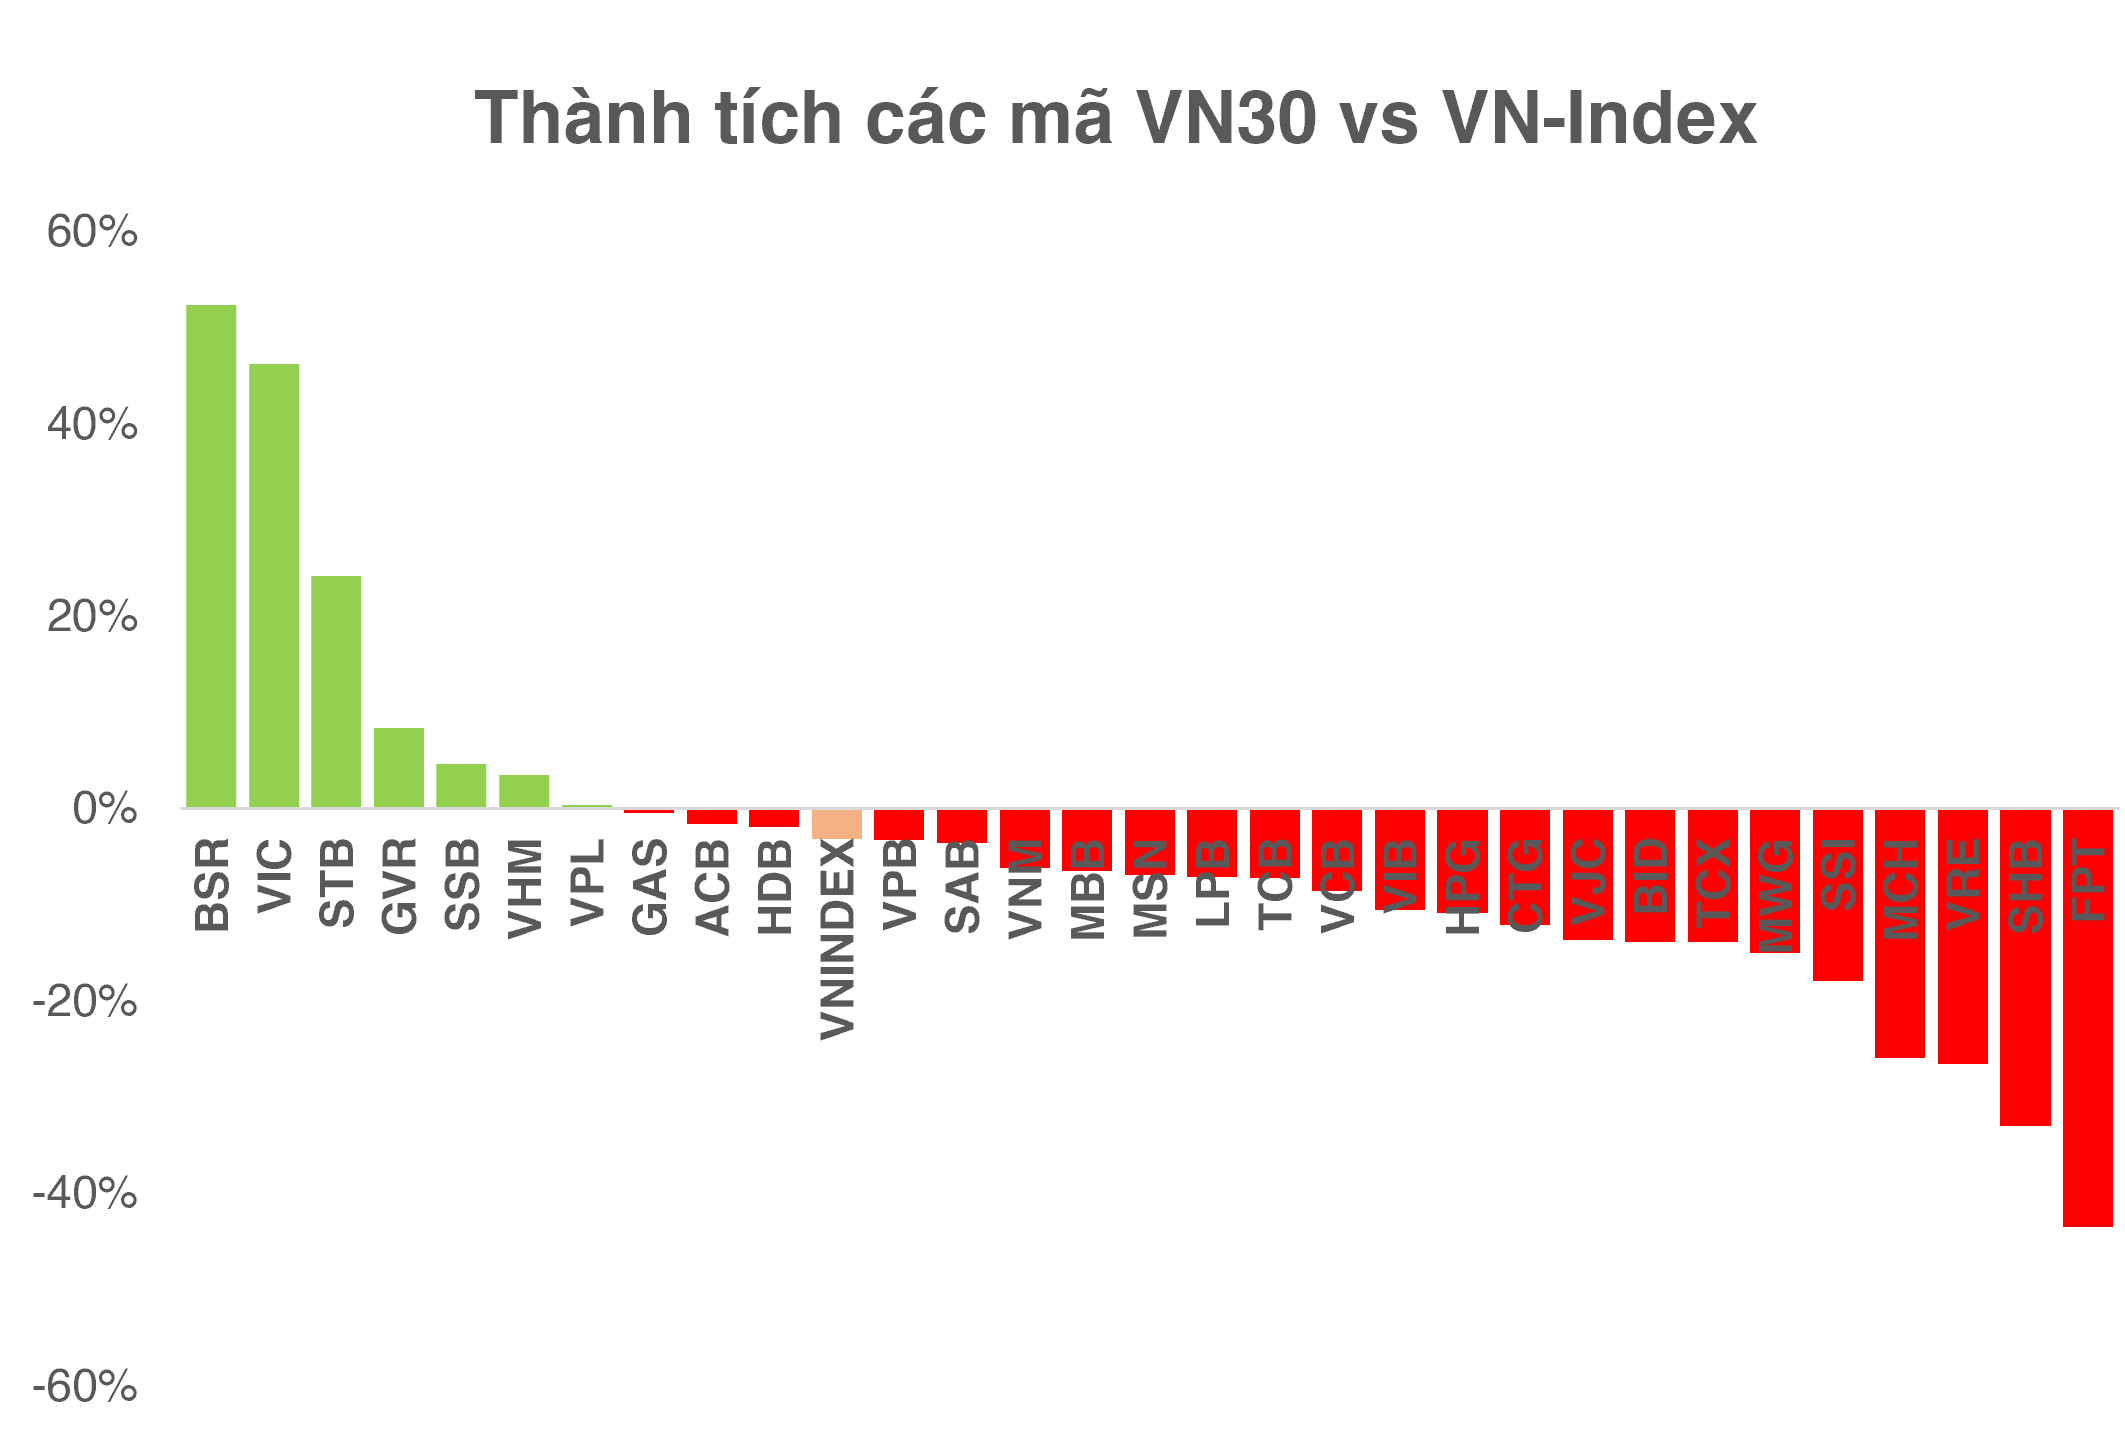
Tính đến hết phiên giao dịch ngày 17/11
|
Còn ở nhóm ngân hàng, áp lực giá cũng xuất hiện tại nhiều cổ phiếu có ảnh hưởng lớn đến thị trường như VCB, MBB, ACB, TCB và VPB. Một trường hợp khác thu hút sự chú ý là FPT. Cổ phiếu công nghệ này đã giảm 43.54% từ đầu năm 2026, trong bối cảnh phải đối mặt với áp lực bán ròng kéo dài từ nhà đầu tư nước ngoài.
Theo thống kê, trong khoảng 3 năm trở lại đây, khối ngoại đã bán ròng FPT với tổng giá trị khoảng 35.000 tỷ đồng, tương đương 1,3 tỷ USD.
Câu hỏi đặt ra là liệu lực cầu trong nước có đủ sức hấp thụ lượng cung lớn từ khối ngoại, đặc biệt khi cổ phiếu đang có 9 tháng trong xu hướng giảm dài hạn.
Cẩn trọng bẫy giá trị và quản trị đòn bẩy tài chính
Chuyên gia tài chính Đào Phúc Tường lưu ý nhà đầu tư không nên đánh đồng mức chiết khấu với cơ hội đầu tư.
Theo ông Tường, một cổ phiếu giảm 40-50% từ đỉnh chưa chắc đã trở nên rẻ khi nhiều mã có thể giảm từ đỉnh của chu kỳ. Việc đánh giá cần dựa trên triển vọng kinh doanh, khả năng tạo ra lợi nhuận thực chất và cấu trúc tài chính của doanh nghiệp, thay vì chỉ nhìn vào tỷ lệ giảm giá.
Đặc biệt, trong những giai đoạn thị trường biến động mạnh, nhà đầu tư cần đề phòng “bẫy giá trị”. Có những doanh nghiệp ghi nhận lợi nhuận tăng trưởng tốt nhưng giá cổ phiếu không tăng tương ứng. Nguyên nhân có thể đến từ việc lợi nhuận chủ yếu được thúc đẩy bởi chu kỳ tăng giá hàng hóa, thay vì cải thiện bền vững từ hoạt động kinh doanh cốt lõi.
Khi chu kỳ đảo chiều, lợi nhuận có thể suy giảm, khiến mức định giá tưởng như hấp dẫn trước đó không còn phù hợp. Thanh khoản cổ phiếu cũng có thể suy yếu, làm gia tăng khó khăn cho nhà đầu tư khi muốn thoái vốn.
Đây là lý do các nhà quản lý quỹ không chỉ quan tâm đến P/E hay mức chiết khấu so với đỉnh, mà còn phải đánh giá chất lượng lợi nhuận và khả năng xuất hiện động lực tăng trưởng mới của doanh nghiệp.
Đánh giá về vận động của thị trường chứng khoán nói chung, ông Nguyễn Văn Trúc - Giám đốc Trung tâm Phân tích, CTCP Chứng khoán Quốc gia (NSI) cho rằng lợi suất kỳ vọng của cổ phiếu hiện chỉ cao hơn lãi suất tiền gửi kỳ hạn 6-12 tháng khoảng 1 điểm phần trăm.
“Mức chênh lệch này chưa đủ hấp dẫn để tạo ra sự dịch chuyển đáng kể của dòng tiền từ tiền gửi sang chứng khoán”, ông Trúc cho biết.
Theo ông Trúc, thị trường hiện chịu tác động đồng thời từ ba nhóm yếu tố. Thứ nhất là chi phí vốn trong nước, khi lạm phát tháng 10 đã vượt 5% so với cùng kỳ, khiến dư địa giảm lãi suất bị thu hẹp.
Thứ hai là chính sách tiền tệ của Mỹ. Thị trường đang đặt gần 90% khả năng Fed tăng lãi suất tại cuộc họp ngày 9/12. Kịch bản này có thể duy trì sức mạnh của đồng USD và tạo thêm áp lực lên tỷ giá trong nước.
Thứ ba là đòn bẩy tài chính. Dư nợ ký quỹ đang ở mức cao trong khi thanh khoản thị trường suy yếu, khiến các nhịp giảm có nguy cơ bị khuếch đại bởi hoạt động bán giải chấp.
Đáng chú ý, ông Trúc cho biết các vụ giải chấp gần đây chủ yếu tập trung ở cổ phiếu cầm cố của cổ đông lớn và người có liên quan tại những doanh nghiệp có giá cổ phiếu đã giảm sâu.
Tại Kosy, hơn 45 triệu cổ phiếu, tương đương khoảng 1/5 lượng lưu hành, bị bán giải chấp chỉ trong hai tuần. Tại PNJ, con gái Chủ tịch cũng bị bán giải chấp qua nhiều đợt, khiến tỷ lệ sở hữu giảm từ 2,29% xuống dưới 1%.
Ông Trúc lưu ý “đây trước mắt là rủi ro tập trung ở cấp doanh nghiệp, chưa đủ cơ sở để khẳng định sẽ lan rộng trên toàn thị trường. Tuy nhiên, nguy cơ dây chuyền vẫn hiện hữu khi dư nợ ký quỹ toàn thị trường đang ở vùng cao nhất từ trước đến nay”.
Theo tính toán của NSI, tỷ lệ giá trị giao dịch so với dư nợ ký quỹ thuộc nhóm thấp nhất kể từ năm 2017. Điều này đồng nghĩa mỗi đồng đòn bẩy đang được hỗ trợ bởi lượng thanh khoản tương đối mỏng.
Trong trường hợp thị trường giảm mạnh, các công ty chứng khoán có thể siết danh mục và tỷ lệ cho vay. Khi đó, áp lực bán không chỉ giới hạn ở những cổ phiếu đang bị cầm cố mà còn có thể lan sang các mã khác trong tài khoản của cùng nhóm khách hàng. Trong đó, cổ phiếu vốn hóa vừa và nhỏ, thanh khoản thấp sẽ chịu áp lực trước.
Với nhà đầu tư cá nhân, ông Trúc khuyến nghị chủ động hạ đòn bẩy trước kỳ họp Fed, hạn chế cổ phiếu có tỷ lệ cầm cố của cổ đông lớn cao và chỉ sử dụng margin với những mã có thanh khoản đủ tốt. Việc giải ngân cũng nên chia thành nhiều đợt theo các mốc xác nhận của thị trường, thay vì bình quân giá xuống bằng tiền vay.
Quân Mai