
Hoán đổi ngoại tệ kỳ hạn 6 tháng: Bổ sung nguồn vốn dài hơi, tạo dư địa hỗ trợ tăng trưởng
Hoán đổi ngoại tệ kỳ hạn 6 tháng: Bổ sung nguồn vốn dài hơi, tạo dư địa hỗ trợ tăng trưởng
Việc triển khai hoán đổi ngoại tệ kỳ hạn 6 tháng cho thấy sự chủ động của Ngân hàng Nhà nước (NHNN) trong bổ sung công cụ điều tiết thanh khoản. Giá trị của nghiệp vụ nằm ở khả năng hỗ trợ nguồn vốn VND ổn định hơn, đồng thời duy trì cân bằng lãi suất, tỷ giá và an toàn hệ thống.
Ngày 03/11, NHNN công bố triển khai nghiệp vụ hoán đổi giữa ngoại tệ và đồng Việt Nam kỳ hạn 6 tháng đối với tổ chức tín dụng (TCTD) để hỗ trợ nguồn vốn VND tương đối dài hơi cho TCTD.
Giao dịch hoán đổi ngoại tệ USD/VND với quy mô tối đa 2 tỷ USD. NHNN sẽ mua giao ngay USD ở mức 24,399 VND/USD và bán lại kỳ hạn ở mức 24,704 VND/USD. So với các giao dịch hoán đổi kỳ hạn được sử dụng từ đầu năm, công cụ mới có 2 điểm khác biệt. Kỳ hạn 182 ngày với điều kiện tham gia là chỉ các ngân hàng có khoản vay nước ngoài trung, dài hạn hoặc trái phiếu quốc tế với thời gian đáo hạn còn lại tối thiểu 12 tháng mới được tham gia. Hạn mức của mỗi ngân hàng là mức thấp hơn giữa 80% quy mô giao dịch và tổng nợ nước ngoài đủ điều kiện của ngân hàng đó.
Trước đó, NHNN cũng đã nhiều lần triển khai nghiệp vụ hoán đổi ngoại tệ (FX Swap) với mức 3-21 ngày tại các lần trước đó, giúp các ngân hàng duy trì nguồn thanh khoản ổn định trong thời gian dài hơn, hạn chế áp lực đảo vòng nguồn vốn và giảm rủi ro thiếu hụt thanh khoản ngắn hạn.
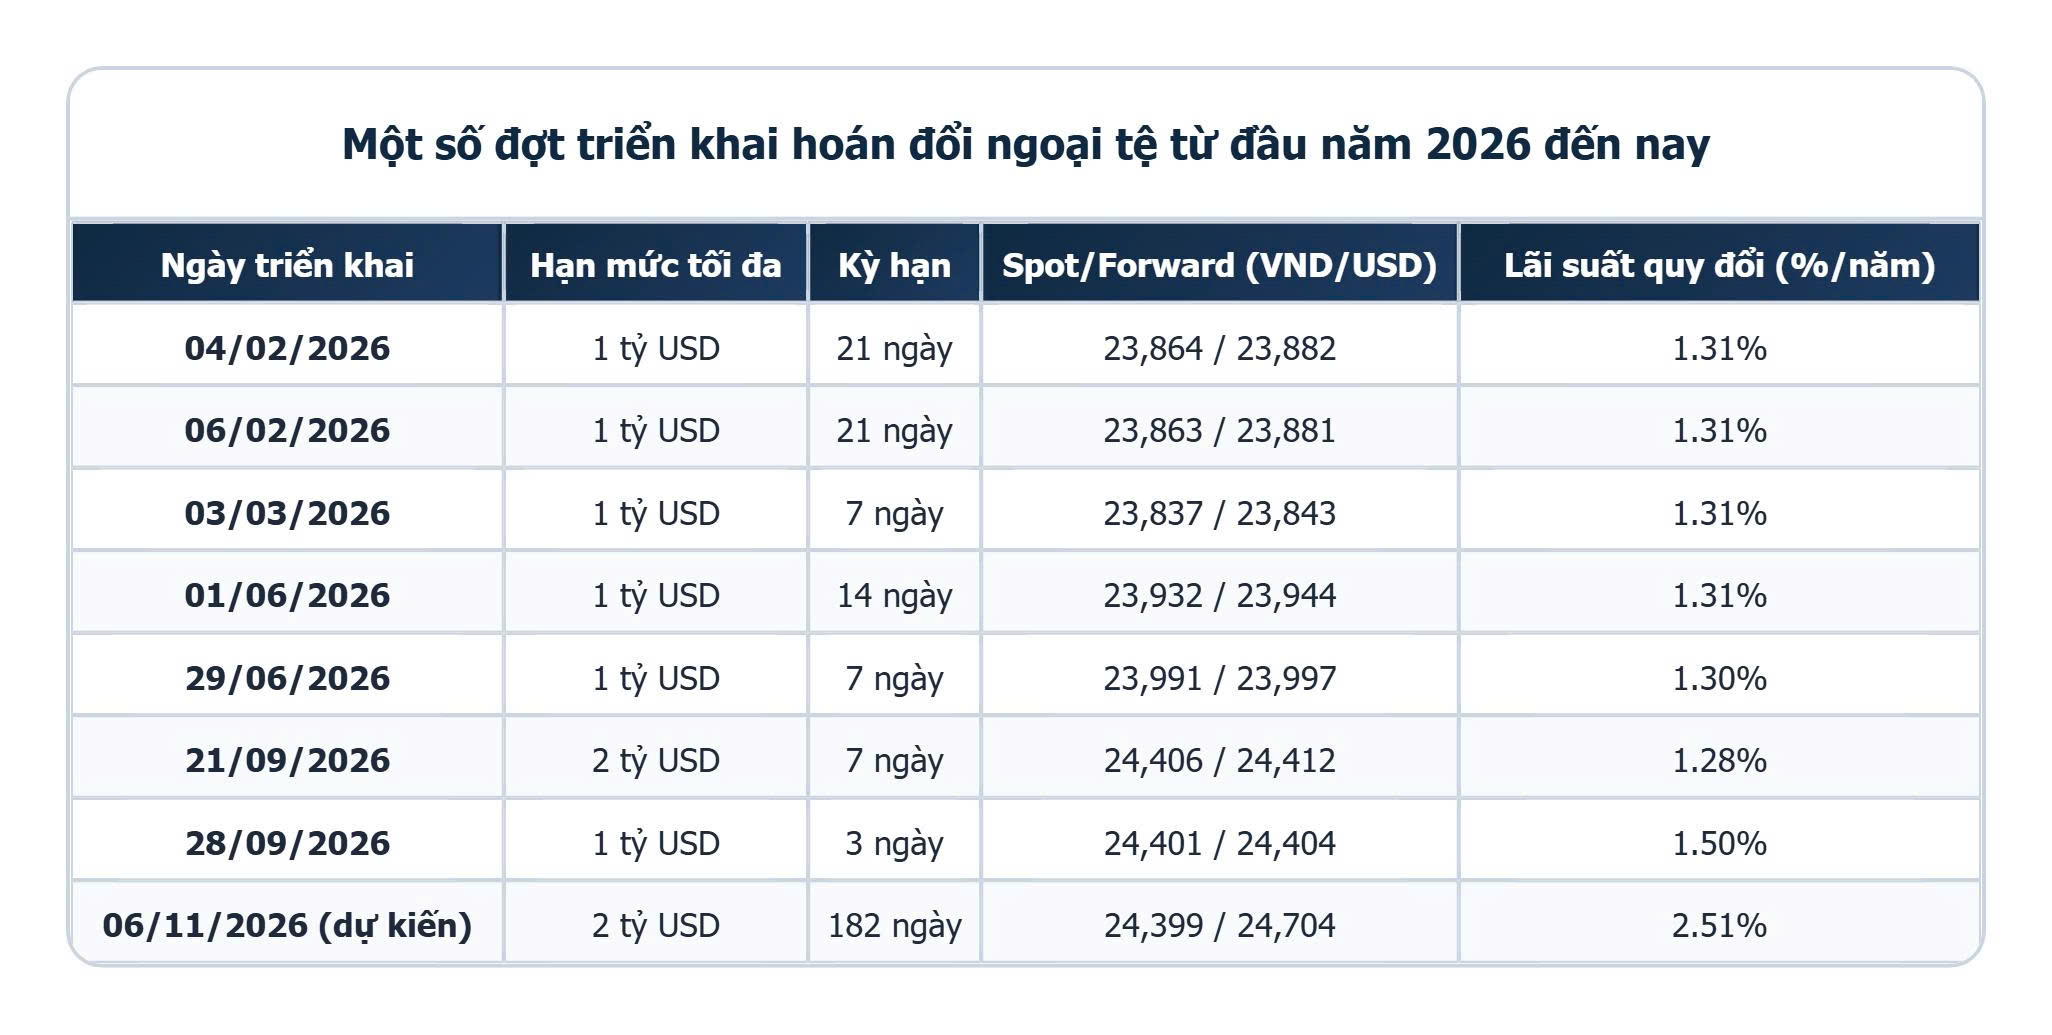
Nguồn: Tổng hợp
|
Hạ nhiệt lãi suất trong tổng thể ổn định vĩ mô
PGS.TS Ngô Minh Vũ - Giám đốc chương trình đào tạo TTCK, Trường Kinh Doanh – UEH cho rằng, nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng là một bước điều chỉnh đáng chú ý trong điều hành chính sách tiền tệ, giúp NHNN bổ sung thanh khoản VND với kỳ hạn dài hơn so với OMO thông thường, qua đó giảm áp lực lên lãi suất liên ngân hàng 1-3 tháng và gián tiếp hạn chế cạnh tranh huy động vốn tại các ngân hàng.
"Nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng là một bước điều chỉnh đáng chú ý trong điều hành chính sách tiền tệ, giúp NHNN bổ sung thanh khoản VND với kỳ hạn dài hơn so với OMO thông thường, qua đó giảm áp lực lên lãi suất liên ngân hàng 1-3 tháng và gián tiếp hạn chế cạnh tranh huy động vốn tại các ngân hàng".
---- PGS.TS Ngô Minh Vũ - Giám đốc chương trình đào tạo TTCK, Trường Kinh Doanh – UEH
Tuy nhiên, cần lưu ý quy mô khoảng 50,000 tỷ đồng là hạn mức tối đa, không phải lượng tiền đã thực sự được bơm ra. Hơn nữa, chi phí vốn VND thông qua FX Swap còn phụ thuộc vào chi phí huy động USD, nên tác động giảm lãi suất sẽ có sự phân hóa giữa các ngân hàng. Về tỷ giá, việc gia tăng thanh khoản VND có thể gây áp lực nếu làm thu hẹp đáng kể chênh lệch lãi suất VND–USD. Tuy nhiên, NHNN đồng thời nhận USD ở thời điểm ban đầu và có thể thu hồi VND khi giao dịch đáo hạn sau 6 tháng. Vì vậy, đây là công cụ điều tiết thanh khoản có kiểm soát, giúp giảm áp lực lãi suất mà không nhất thiết gây bất ổn tỷ giá, miễn là quy mô thực hiện phù hợp với nhu cầu thanh khoản thực tế.
Theo ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi, điểm nổi bật là thời gian hỗ trợ kéo dài 6 tháng. Ngân hàng tham gia có thêm cơ sở cân đối vốn, giảm áp lực vay ngắn hạn và tìm nguồn thay thế liên tục. Lợi ích này có thể lan tỏa qua thị trường liên ngân hàng, góp phần hạn chế biến động lãi suất.
Khi áp lực thanh khoản giảm, nhu cầu cạnh tranh huy động có thể dịu lại. Tuy nhiên, lãi suất liên ngân hàng 1-3 tháng và lãi suất huy động 6-12 tháng chịu ảnh hưởng của nhiều yếu tố. Mức truyền dẫn phụ thuộc quy mô thực hiện, phân bổ vốn, nhu cầu tín dụng và chi phí nguồn tiền hiện hữu; không nên kỳ vọng một phiên giao dịch tạo chuyển biến đồng đều.
Đối với tỷ giá, cung ứng thêm VND có thể làm thay đổi chênh lệch lãi suất VND-USD và lựa chọn nắm giữ tiền. Song đây không phải quan hệ cơ học. Áp lực còn phụ thuộc sức mạnh USD quốc tế, dòng ngoại tệ thương mại, đầu tư, nhu cầu thanh toán và kỳ vọng.
Cần nhìn đồng thời hai chiều: NHNN nhận USD khi cung ứng VND, nhưng có nghĩa vụ bán lại ngoại tệ khi đáo hạn. Vì vậy, đây không phải nguồn cung USD mới cho thị trường giao ngay hay mức tăng dự trữ ngoại hối vĩnh viễn.
Thước đo phù hợp là thanh khoản ròng sau phối hợp các công cụ, thay vì lượng tiền của riêng nghiệp vụ. NHNN có thể điều chỉnh quy mô, tần suất và giá hoán đổi theo diễn biến thực tế. Cách điều hành linh hoạt giúp hài hòa hỗ trợ lãi suất với ổn định tỷ giá, củng cố niềm tin thị trường.
Điều kiện sử dụng thường xuyên và triển vọng năm 2027
Theo PGS.TS. Ngô Minh Vũ, khả năng hoán đổi ngoại tệ 6 tháng trở thành công cụ điều hành thường xuyên phụ thuộc vào 3 yếu tố: Áp lực thanh khoản trung hạn của hệ thống ngân hàng, sự ổn định của tỷ giá USD/VND và tính cạnh tranh về chi phí so với các nguồn vốn thay thế. Nếu tín dụng tiếp tục tăng nhanh hơn huy động, trong khi thị trường ngoại hối tương đối ổn định, NHNN có thể sử dụng công cụ này định kỳ để bổ sung thanh khoản trung hạn, giảm sự phụ thuộc vào các nghiệp vụ OMO ngắn hạn.
Tuy nhiên, hiệu quả còn phụ thuộc vào chi phí vốn USD của từng ngân hàng. Chẳng hạn, với chi phí USD 4%/năm, chi phí VND tổng hợp qua FX Swap có thể lên tới khoảng 6.56%/năm. Nếu được triển khai thường xuyên trong năm 2027, FX Swap có thể giúp các ngân hàng đủ điều kiện cải thiện cấu trúc kỳ hạn nguồn vốn, giảm rủi ro đảo vòng và ổn định chi phí vốn (COF), qua đó hỗ trợ giảm áp lực lãi suất cho vay. Tuy nhiên, công cụ này không trực tiếp cải thiện vốn tự có hay các tỷ lệ an toàn như LDR. Vì vậy, tác động chủ yếu là nâng cao khả năng quản trị thanh khoản và hỗ trợ cung ứng tín dụng, thay vì tạo ra sự mở rộng tín dụng mạnh trên toàn hệ thống.
Trong khi đó, ông Nguyễn Quang Huy cho rằng, việc hoán đổi ngoại tệ có thể trở thành cấu phần thường xuyên hơn trong điều tiết thanh khoản. Tuy nhiên, sử dụng định kỳ không tự chuyển nghiệp vụ này thành tái cấp vốn theo nghĩa pháp lý.
"Việc hoán đổi ngoại tệ có thể trở thành cấu phần thường xuyên hơn trong điều tiết thanh khoản. Tuy nhiên, sử dụng định kỳ không tự chuyển nghiệp vụ này thành tái cấp vốn theo nghĩa pháp lý. Khả năng triển khai phụ thuộc trước hết vào dư địa lạm phát, tỷ giá và cân đối ngoại tệ. Đồng thời, nhu cầu nguồn VND phải phù hợp, ngân hàng có ngoại tệ đủ điều kiện và khả năng hoàn trả. Giá, hạn mức và điều kiện tiếp cận cần minh bạch, khuyến khích quản trị vốn chủ động".
---- Ông Nguyễn Quang Huy – CEO Khoa Tài chính – Ngân hàng, Trường đại học Nguyễn Trãi
Khả năng triển khai phụ thuộc trước hết vào dư địa lạm phát, tỷ giá và cân đối ngoại tệ. Đồng thời, nhu cầu nguồn VND phải phù hợp, ngân hàng có ngoại tệ đủ điều kiện và khả năng hoàn trả. Giá, hạn mức và điều kiện tiếp cận cần minh bạch, khuyến khích quản trị vốn chủ động.
Nếu được lặp lại phù hợp, công cụ sẽ giúp đa dạng nguồn vốn, tăng khả năng lập kế hoạch năm 2027. Nhưng tác động chi phí vốn phân hóa theo từng ngân hàng.
Chênh lệch hoán đổi khoảng 2.5%/năm chưa phải toàn bộ giá vốn VND. Cần cộng chi phí huy động USD và chi phí liên quan trên cùng cơ sở quy đổi. Ngân hàng có nguồn ngoại tệ giá hợp lý có thể tiết kiệm; biên lãi thuần không mặc nhiên cải thiện đồng đều.
Vốn ổn định hơn hỗ trợ giải ngân đúng thời điểm cho phương án khả thi. Tuy nhiên, sáu tháng vẫn ngắn hơn nhiều khoản vay đầu tư; năng lực cung ứng tín dụng còn phụ thuộc vốn tự có, chất lượng tài sản, giới hạn an toàn và khả năng trả nợ.
Cũng cần phân biệt doanh số các phiên với vốn còn lưu hành: giao dịch mới thay thế giao dịch đáo hạn có thể chỉ duy trì thanh khoản. Ngân hàng cần chuẩn bị nguồn thay thế, kiểm thử trường hợp không gia hạn, quản lý kỳ hạn.
Hiệu quả bền vững sẽ thể hiện ở vốn đến đúng nhu cầu, chi phí hợp lý và an toàn được giữ vững. Đó là cách phát huy sự chủ động của NHNN, tạo nền tảng hỗ trợ tăng trưởng năm 2027.
Cát Lam