
Hàng không quý 3/2026: Hãng bay lãi mỏng, doanh nghiệp dịch vụ phân hóa mạnh
Hàng không quý 3/2026: Hãng bay lãi mỏng, doanh nghiệp dịch vụ phân hóa mạnh
Sau giai đoạn kinh doanh thuận lợi, ngành hàng không bắt đầu chịu sức ép từ chi phí khai thác, đặc biệt là nhiên liệu bay trong bối cảnh căng thẳng địa chính trị tại Trung Đông. Doanh thu các hãng hàng không tiếp tục tăng, nhưng lợi nhuận không theo kịp, trong khi nhóm doanh nghiệp dịch vụ hàng không ghi nhận kết quả kinh doanh phân hóa rõ nét.
Lượng khách tăng, lợi nhuận hãng bay chịu sức ép
Theo số liệu từ Tổng công ty Cảng hàng không Việt Nam (ACV), trong 9 tháng đầu năm 2026, hệ thống cảng hàng không trên cả nước phục vụ khoảng 94.1 triệu lượt hành khách, tăng 8.6% so với cùng kỳ năm trước. Sản lượng hàng hóa đạt khoảng 1.4 triệu tấn, tăng 9.8%, trong khi số lượt cất hạ cánh đạt 568,445 lượt, tăng 7.1%.
Riêng khách quốc tế đạt khoảng 36 triệu lượt, tăng 10.8%. Trong quý 3, tổng lượng hành khách qua các cảng hàng không đạt 33.1 triệu lượt, tăng 12.7% so với cùng kỳ; sản lượng hàng hóa vượt 480,000 tấn, tăng 4.2%, còn số lượt cất hạ cánh đạt 198,988 lượt, tăng 11.5%.
Nhu cầu đi lại và vận chuyển hàng hóa phục hồi đã tạo nền tảng tăng trưởng doanh thu cho các hãng bay. Tuy nhiên, doanh thu tăng chưa thúc đẩy lợi nhuận cải thiện tương ứng, khi chi phí nhiên liệu và các khoản vận hành vẫn là gánh nặng đáng kể.
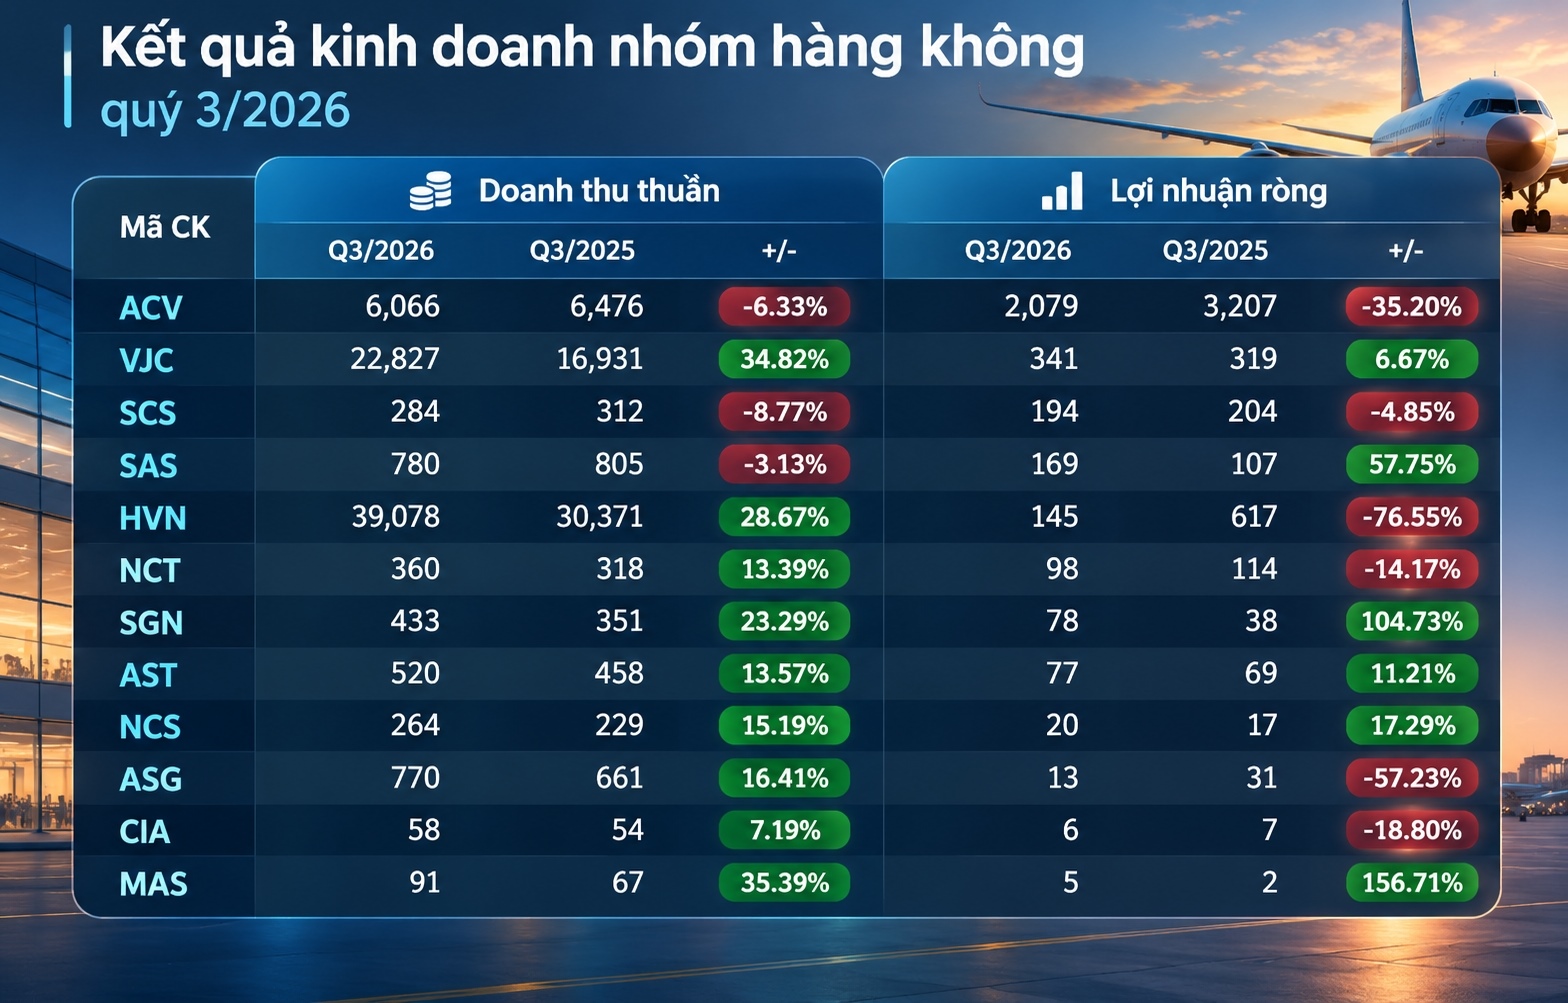
Vietnam Airlines (UPCoM: HVN) ghi nhận doanh thu quý 3 đạt 39,078 tỷ đồng, tăng 28.67% so với cùng kỳ năm trước. Dù vậy, lợi nhuận sau thuế chỉ đạt 145 tỷ đồng, giảm 76.55%. Trên báo cáo tài chính riêng, chi phí nhiên liệu của hãng tăng hơn 61%, lên gần 4,360 tỷ đồng.
Diễn biến này cho thấy áp lực chi phí có thể nhanh chóng bào mòn thành quả tăng trưởng doanh thu của các hãng hàng không. Với đặc thù nhiên liệu chiếm tỷ trọng lớn trong tổng chi phí khai thác, biến động giá dầu có ảnh hưởng trực tiếp đến biên lợi nhuận, nhất là khi các hãng chưa thể chuyển toàn bộ phần chi phí tăng thêm sang giá vé.
Trong khi đó, Vietjet (HOSE: VJC) đạt doanh thu 22,827 tỷ đồng trong quý 3, tăng 34.82% so với cùng kỳ; lợi nhuận sau thuế đạt 341 tỷ đồng, tăng nhẹ 6.67%.
Các hãng hàng không đang phải tìm cách tối ưu đội bay, điều chỉnh hoạt động khai thác và triển khai các giải pháp thương mại, tài chính nhằm kiểm soát chi phí. Tuy nhiên, dư địa cải thiện lợi nhuận vẫn phụ thuộc nhiều vào diễn biến giá nhiên liệu cũng như khả năng duy trì hệ số sử dụng ghế và giá vé.
Ở nhóm hạ tầng hàng không, ACV ghi nhận doanh thu quý 3 đạt 6,066 tỷ đồng, giảm 6.33% so với cùng kỳ; lợi nhuận sau thuế đạt 2,079 tỷ đồng, giảm 35.2%. Biên lợi nhuận gộp cũng thu hẹp từ khoảng 62% xuống 47%.
Một điểm đáng chú ý trong bức tranh tài chính của ACV là quy mô đầu tư vào sân bay Long Thành. Tại cuối tháng 9/2026, chi phí xây dựng cơ bản dở dang của dự án vượt 44,128 tỷ đồng, chiếm khoảng 93% tổng chi phí xây dựng cơ bản dở dang của doanh nghiệp.
Doanh nghiệp dịch vụ hàng không phân hóa mạnh
Nếu các hãng bay chịu áp lực từ chi phí nhiên liệu, nhóm doanh nghiệp dịch vụ hàng không lại ghi nhận kết quả kinh doanh phân hóa theo từng mảng hoạt động và khả năng khai thác lượng khách.
Ở nhóm hàng miễn thuế và nhà hàng ở sân bay, CTCP Dịch vụ Hàng không Sân bay Tân Sơn Nhất (SASCO, HOSE: SAS) đạt doanh thu 780 tỷ đồng trong quý 3, giảm 3.13% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế tăng 57.75%, lên 169 tỷ đồng. Cùng ngành, Taseco Air (HOSE: AST) ghi nhận doanh thu 520 tỷ đồng, tăng 13.57%, và lợi nhuận sau thuế đạt 77 tỷ đồng, tăng 11.21%.
Ở mảng phục vụ mặt đất, CTCP Phục vụ mặt đất Sài Gòn (HOSE: SGN) công bố kết quả quý cao nhất từ trước đến nay. Công ty ghi nhận doanh thu quý 3 đạt 433 tỷ đồng, tăng 23.29% so với cùng kỳ; lợi nhuận sau thuế đạt 78 tỷ đồng, tăng 104.73%. Biên lợi nhuận gộp cũng cải thiện từ 28.6% lên 33.7%. Đây là quý có doanh thu và lợi nhuận cao kỷ lục của SGN.
Kết quả tích cực của SGN đến từ sự gia tăng sản lượng phục vụ mặt đất, trong đó có đóng góp từ việc Sun PhuQuoc Airways mở rộng đội bay, United Airlines khai thác tại Đà Nẵng và hoạt động của SAGS-CXR tại Cam Ranh. Khi có thêm hãng bay và đường bay mới, nhu cầu phục vụ hành khách, hành lý và máy bay cũng tăng theo, tạo dư địa cải thiện doanh thu cho các đơn vị cung cấp dịch vụ mặt đất.
Ở mảng hàng hóa hàng không, kết quả kinh doanh cũng cho thấy nhiều dấu hiệu kém tích cực. CTCP Dịch vụ Hàng hóa Sài Gòn (SCS) đạt doanh thu 284 tỷ đồng trong quý 3, giảm 8.77% so với cùng kỳ, trong khi lợi nhuận sau thuế giảm 4.85%, còn 194 tỷ đồng. Tại CTCP Dịch vụ Hàng hóa Nội Bài (NCT), doanh thu tăng 13.39%, lên 360 tỷ đồng, nhưng lợi nhuận sau thuế lại giảm 14.17%, còn 98 tỷ đồng.
Đây cũng là mảng đang đối mặt với nhiều bất định về triển vọng dài hạn, khi sự xuất hiện của các sân bay mới có thể làm thay đổi đáng kể thị phần và cấu trúc cạnh tranh hiện tại. Với SCS, doanh nghiệp không trúng thầu nhà ga hàng hóa tại sân bay Long Thành trong giai đoạn 1. Trong kịch bản thuận lợi nhất, SCS có thể chỉ tham gia thay ACV vận hành nhà ga hàng hóa số 1. Điều này đồng nghĩa doanh nghiệp có nguy cơ bỏ lỡ một phần đáng kể cơ hội kinh doanh từ sân bay mới, trong bối cảnh Long Thành được kỳ vọng trở thành đầu mối hàng không quốc tế quan trọng của khu vực phía Nam.
Rủi ro tương tự cũng có thể xuất hiện với NCT khi sân bay Gia Bình đi vào hoạt động. Đáng chú ý, theo thông tin được công bố ngày 9/11, Chính phủ đang giao các cơ quan chức năng nghiên cứu đề án khai thác sân bay Gia Bình, trong đó có phương án chuyển toàn bộ hoạt động khai thác quốc tế từ Nội Bài sang sân bay mới. Theo định hướng đang được xem xét, đến năm 2029-2030, Nội Bài sẽ tiếp tục phục vụ các chuyến bay quốc nội và một phần chuyến bay quốc tế.
Nếu phương án này được triển khai, Gia Bình có thể trở thành đầu mối mới đối với hoạt động vận chuyển hàng hóa quốc tế tại miền Bắc, qua đó làm thay đổi đáng kể thị trường mà NCT đang tham gia.
Một số doanh nghiệp khác cũng ghi nhận doanh thu tăng nhưng lợi nhuận chịu sức ép. CTCP Tập đoàn ASG (ASG) đạt doanh thu 770 tỷ đồng, tăng 16.41%, nhưng lợi nhuận sau thuế giảm 57.23%, còn 13 tỷ đồng.
Ở chiều ngược lại, CTCP Suất ăn Hàng không Nội Bài (NCS) ghi nhận doanh thu 264 tỷ đồng, tăng 15.19%, và lợi nhuận sau thuế đạt 20 tỷ đồng, tăng 17.29%. CTCP Dịch vụ Hàng không Sân bay Đà Nẵng (MAS) đạt doanh thu 91 tỷ đồng, tăng 35.39%, trong khi lợi nhuận sau thuế tăng 156.71%, lên 5 tỷ đồng.
Riêng CTCP Dịch vụ Sân bay Quốc tế Cam Ranh (CIA) đạt doanh thu 58 tỷ đồng, tăng 7.19%, nhưng lợi nhuận sau thuế giảm 18.8%, còn 6 tỷ đồng.
Giá dầu, khách quốc tế và sân bay Long Thành là những biến số đáng chú ý
Bước sang quý 4/2026, ngành hàng không Việt Nam vẫn còn nhiều thách thức. Trong đó, giá nhiên liệu tiếp tục là một trong những yếu tố ảnh hưởng trực tiếp đến hiệu quả kinh doanh của các hãng bay.
Ngày 9/11, giá dầu Brent giảm 1.5%, xuống còn 96.91 USD/thùng, sau khi mất khoảng 16% trong tuần trước đó. Dù giá dầu đã hạ nhiệt, mức giá hiện tại vẫn tương đối cao và thị trường còn đối mặt với những bất định liên quan đến căng thẳng tại Trung Đông, đặc biệt là hoạt động vận chuyển qua eo biển Hormuz.
Một yếu tố khác cần theo dõi là tốc độ tăng trưởng khách quốc tế đến Việt Nam. Theo số liệu của ngành du lịch, Việt Nam đón khoảng 1.85 triệu lượt khách quốc tế trong tháng 10/2026, tăng 4.9% so với tháng trước và tăng 7% so với cùng kỳ năm 2025. Tính chung 10 tháng, lượng khách quốc tế đạt khoảng 19.54 triệu lượt, tăng 13.8% so với cùng kỳ.
Dù lượng khách trong tháng 10/2026 vẫn tăng, tốc độ tăng trưởng so với cùng kỳ đã chậm lại đáng kể so với mức 16.1% của tháng 9. Đây là diễn biến cần lưu ý đối với các doanh nghiệp hàng không và dịch vụ sân bay, bởi khách quốc tế là một trong những nguồn đóng góp quan trọng cho doanh thu vận chuyển, bán lẻ, phòng chờ, suất ăn và các dịch vụ phụ trợ.
Tuy nhiên, điểm nhấn lớn nhất của ngành hàng không trong những ngày cuối năm có thể đến từ sân bay Long Thành. Dự án dự kiến đi vào hoạt động ngày 24/12/2026, đánh dấu một cột mốc quan trọng trong quá trình phát triển hạ tầng hàng không Việt Nam.
Với quy mô đầu tư lớn và vai trò được định hướng là cửa ngõ hàng không quốc tế mới, Long Thành được kỳ vọng mở ra dư địa phát triển cho toàn ngành. Không chỉ các hãng hàng không, những doanh nghiệp cung cấp dịch vụ mặt đất, suất ăn, hàng hóa, bán lẻ và logistics hàng không cũng có thể tìm thấy cơ hội kinh doanh mới khi sân bay đi vào khai thác.
Vũ Hạo