
Cổ phiếu ngân hàng tháng 10/2026: Áp lực phân hóa dưới tác động vĩ mô và kết quả kinh doanh quý 3
Cổ phiếu ngân hàng tháng 10/2026: Áp lực phân hóa dưới tác động vĩ mô và kết quả kinh doanh quý 3
Tháng 10/2026 đánh dấu giai đoạn thị trường chứng khoán tiếp nhận kết quả kinh doanh quý 3 trong bối cảnh các biến số vĩ mô như áp lực tỷ giá và chi phí vốn gia tăng. Sự đan xen giữa xu hướng rút vốn liên tục của khối ngoại và hoạt động trích lập dự phòng gia tăng đã khiến quy mô vốn hóa toàn ngành ngân hàng thu hẹp, dù thanh khoản thị trường ghi nhận sự hồi phục tại một số mã riêng lẻ.
Mặt bằng vĩ mô gây áp lực lên định giá và vốn hóa toàn ngành
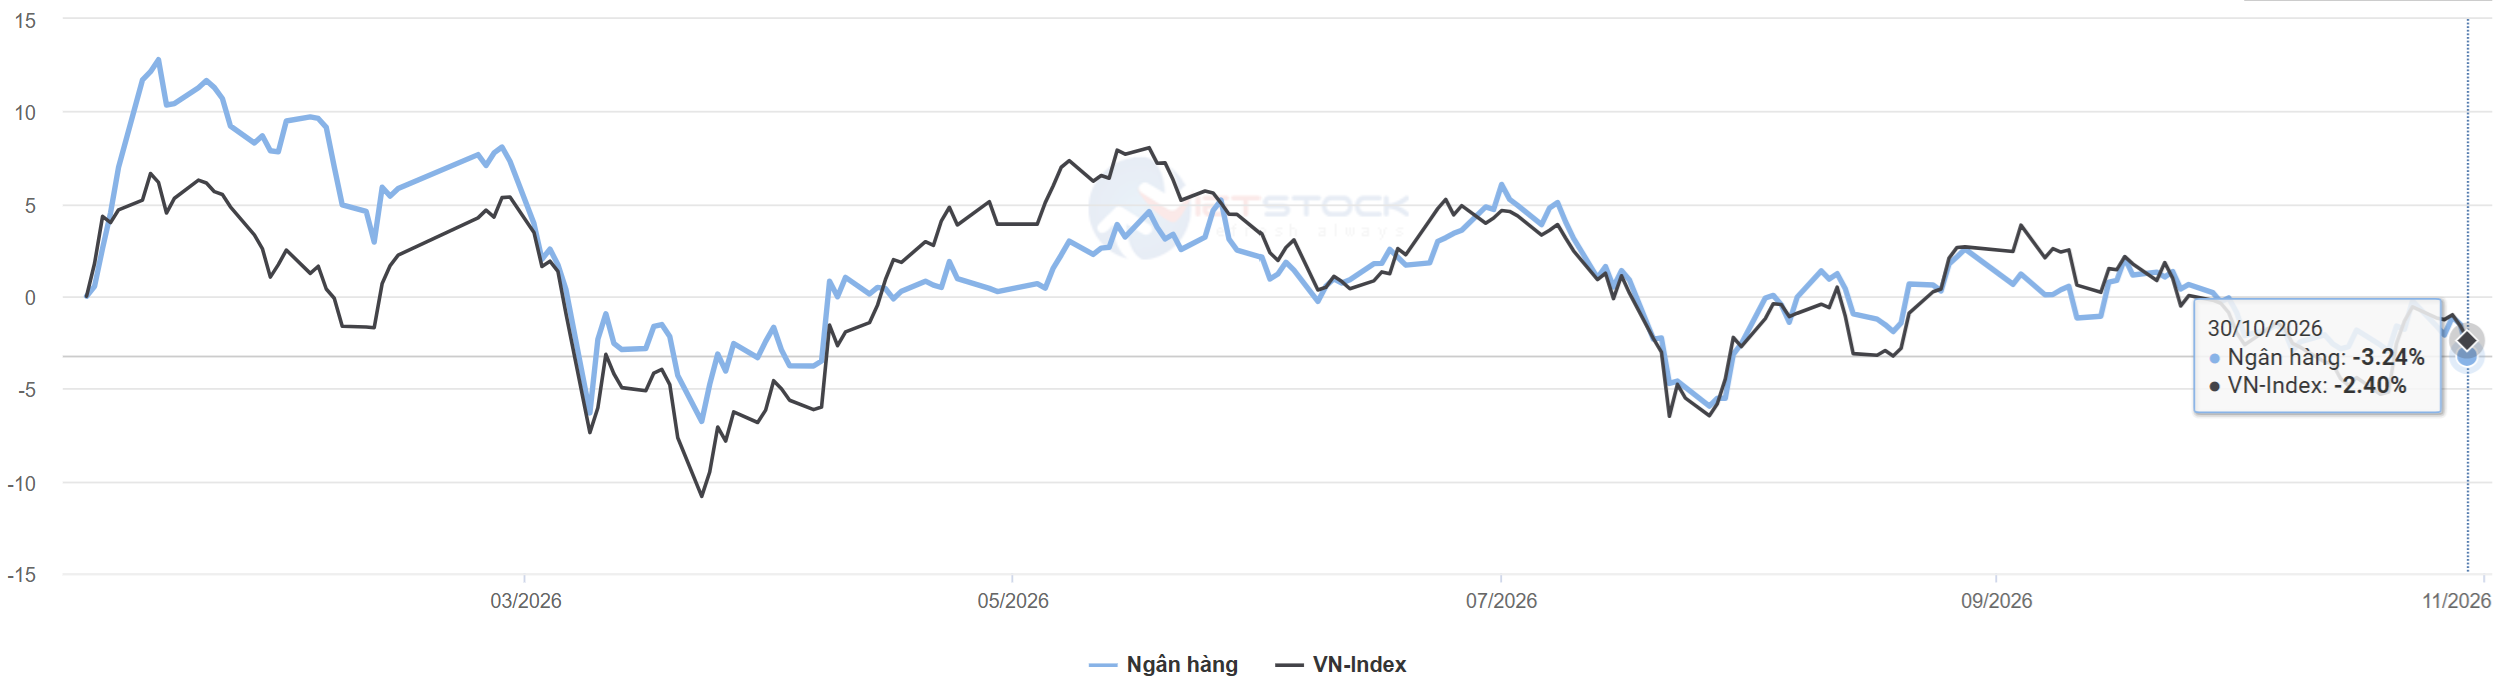
Chỉ số VN-Index đóng cửa phiên giao dịch ngày 30/10/2026 tại mức 1,741.62 điểm, giảm 1.53% so với cuối tháng 9. Đi cùng xu hướng chung, chỉ số ngành ngân hàng điều chỉnh giảm 3.15%, lùi về mức 630.67 điểm.
|
Diễn biến chỉ số ngân hàng và VN-Index từ đầu năm đến cuối tháng 10/2026
Nguồn: VietstockFinance
|
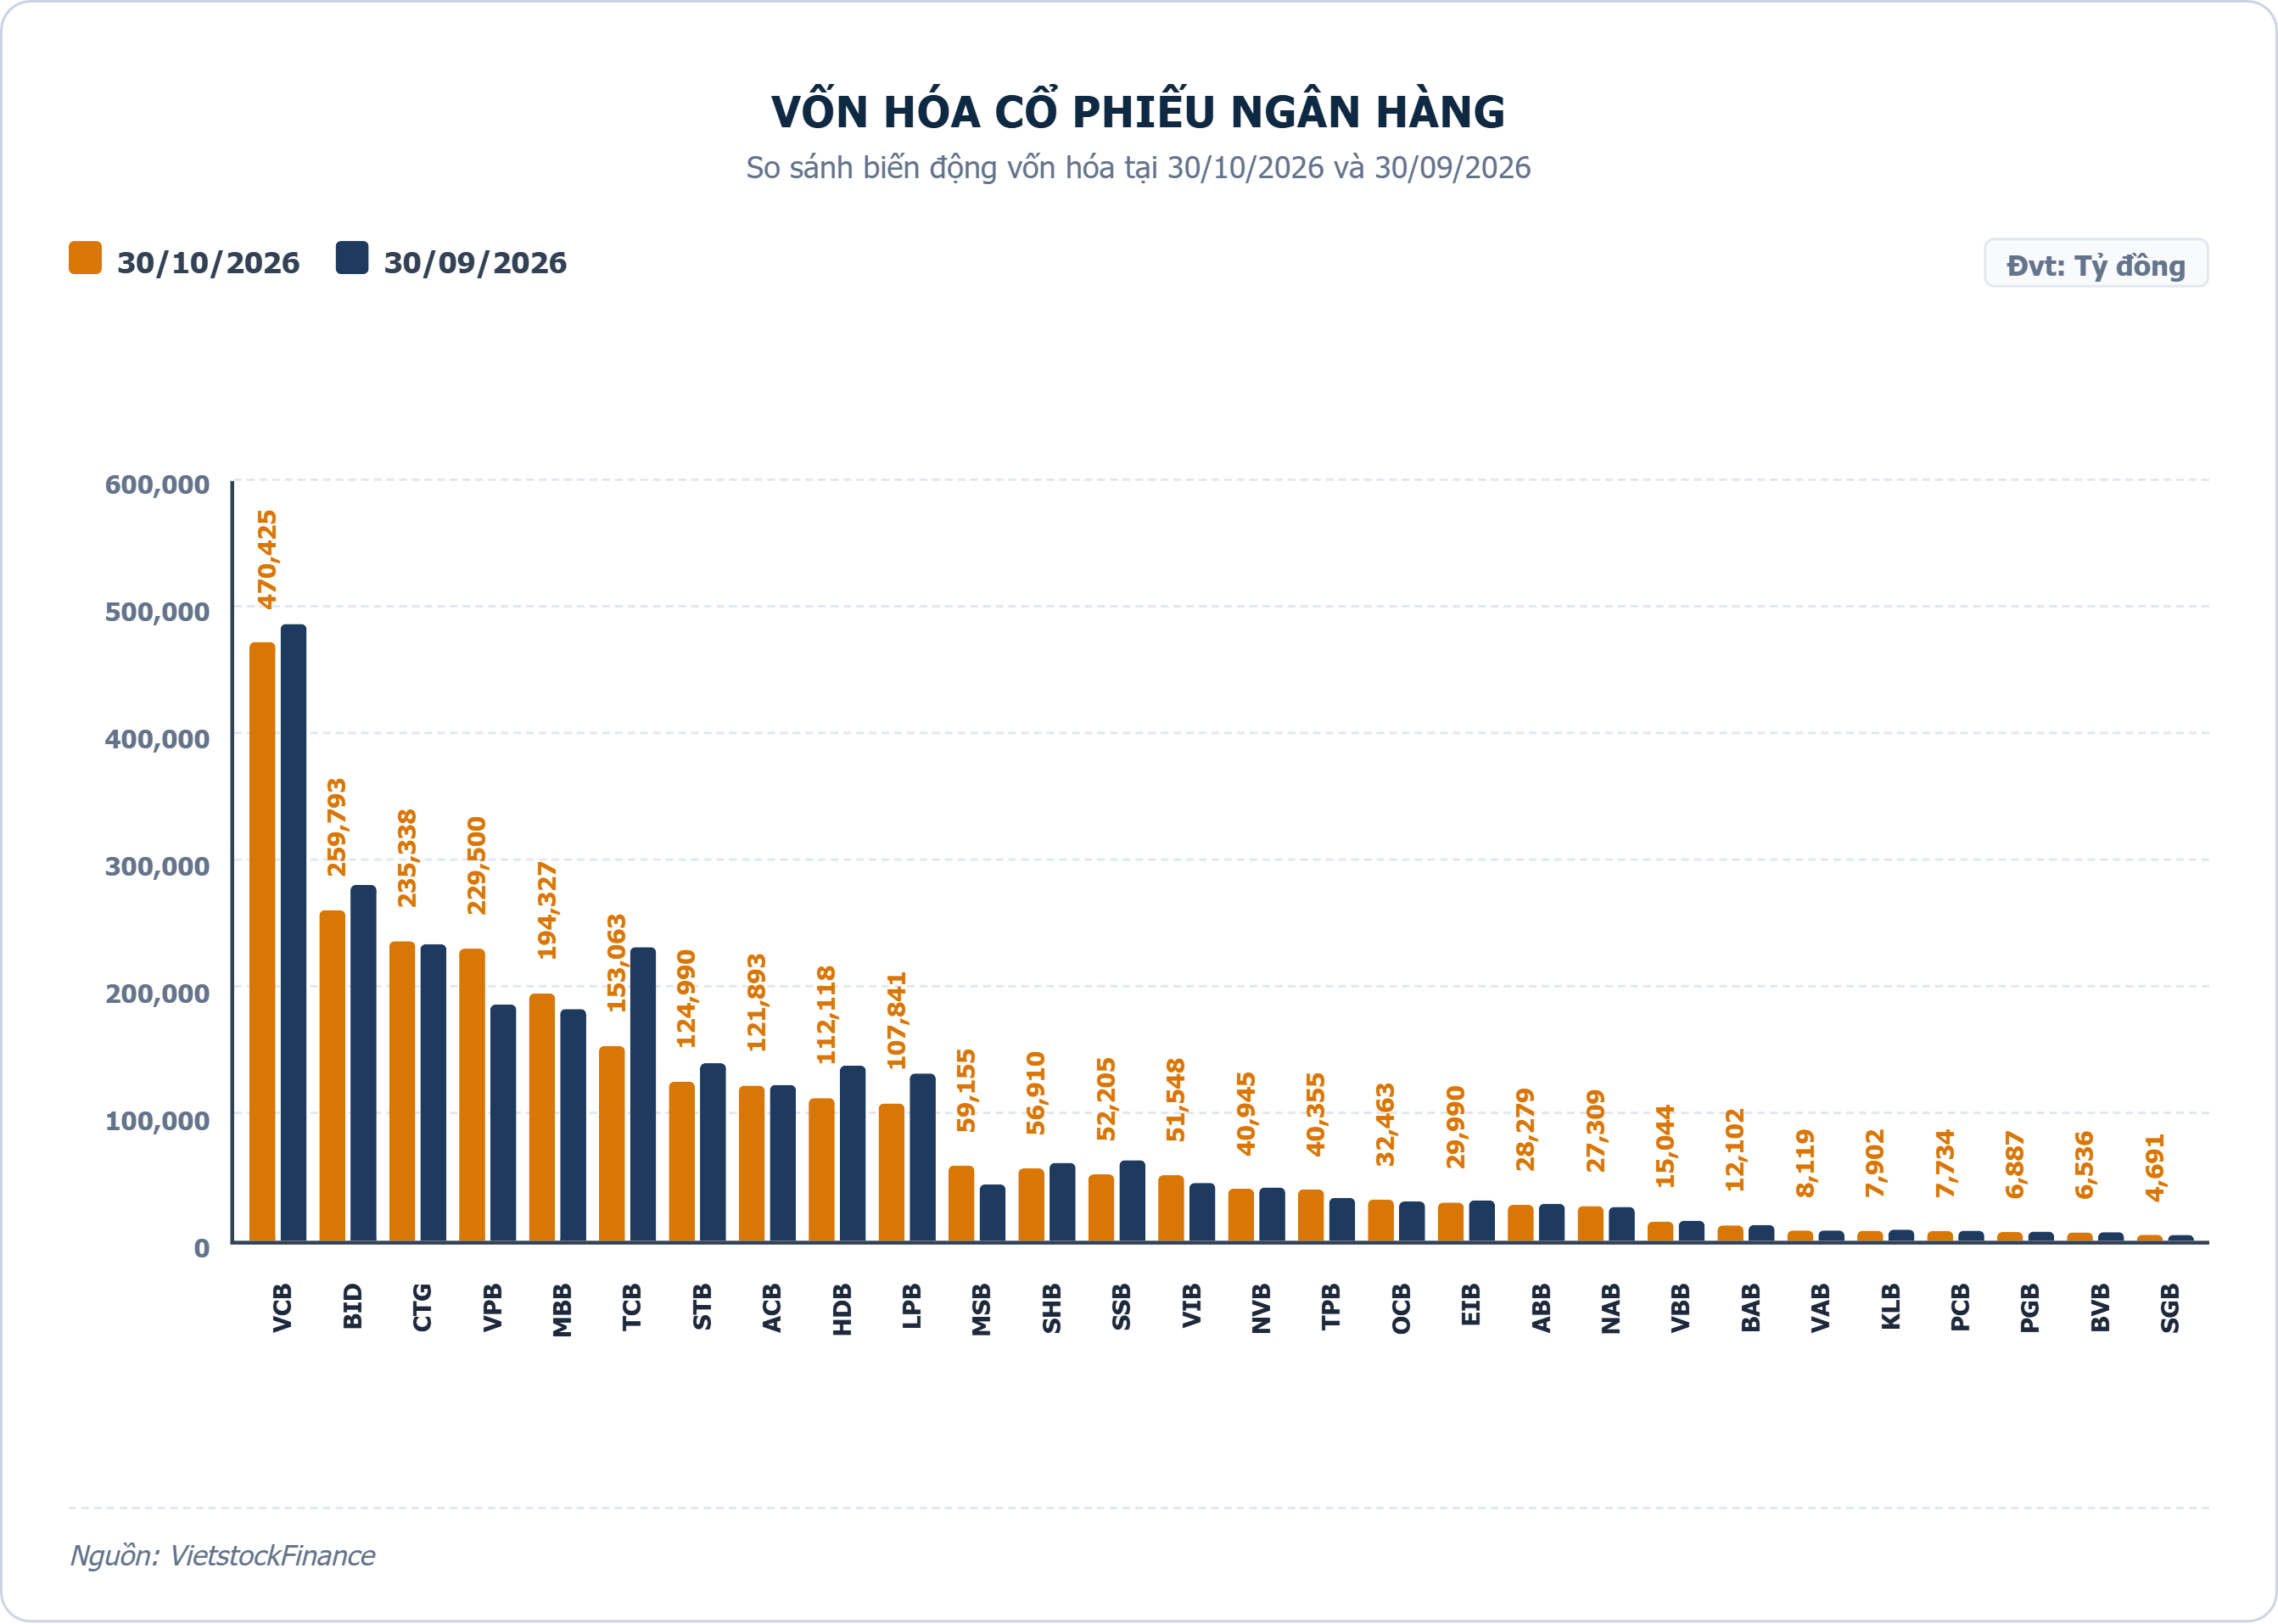
Áp lực giảm giá đã kéo quy mô vốn hóa toàn ngành thu hẹp 108,865 tỷ đồng, tương ứng mức giảm 4% so với tháng trước. Sự sụt giảm này phản ánh tâm lý thận trọng của dòng tiền trước đà tăng của lãi suất huy động và áp lực tỷ giá USD/VND khi lợi suất trái phiếu quốc tế neo ở mức cao. Nhằm duy trì thanh khoản hệ thống và hỗ trợ mục tiêu tăng trưởng tín dụng 9 tháng đầu năm đạt trên 10%, Ngân hàng Nhà nước đã chủ động điều tiết qua kênh thị trường mở, gián tiếp tác động đến chi phí vốn và làm thu hẹp biên lãi ròng (NIM) của các tổ chức tín dụng trong ngắn hạn.
Phân hóa lợi nhuận quý 3 và bức tranh biến động giá cổ phiếu
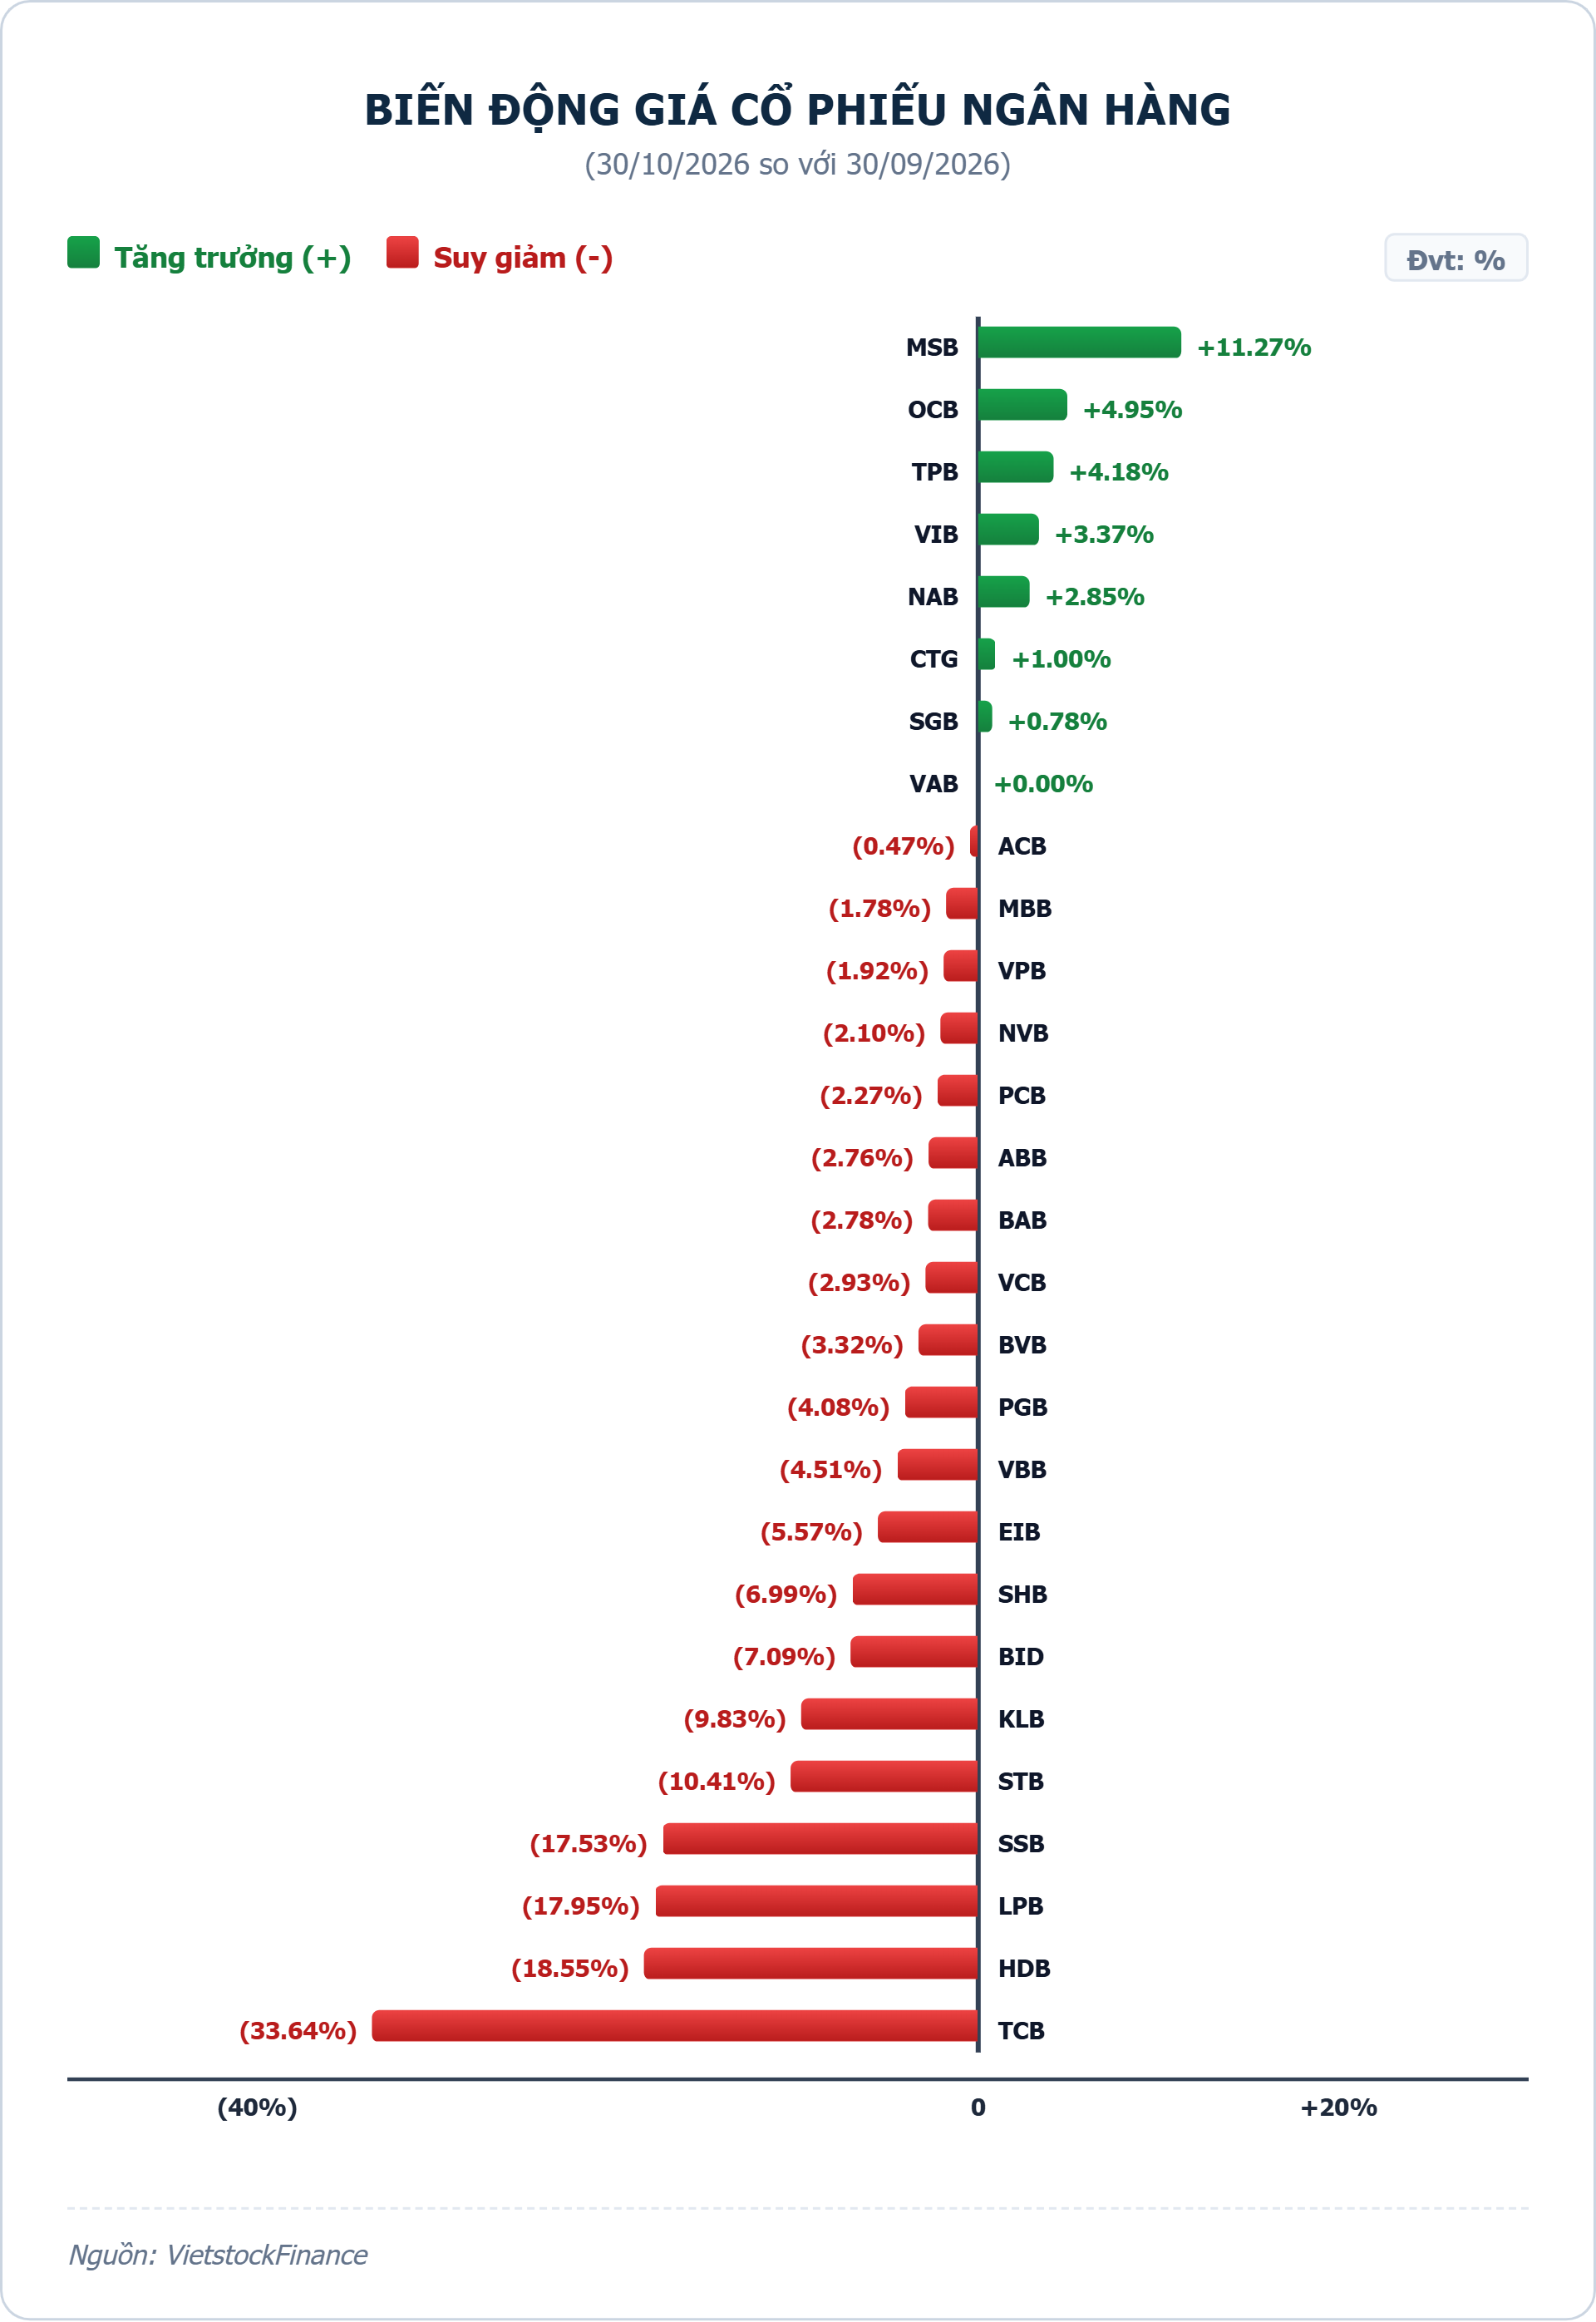
Báo cáo tài chính quý 3/2026 công bố trong tháng 10 phản ánh sự phân hóa về triển vọng lợi nhuận, trực tiếp tác động đến diễn biến giá của 28 mã cổ phiếu ngân hàng khi có tới 20 mã chịu áp lực điều chỉnh.
Nhóm ngân hàng thương mại Nhà nước đóng góp đáng kể vào đà giảm chung với BID giảm 7.09% và VCB giảm 2.93% so với tháng trước; ở chiều ngược lại, CTG phục hồi nhẹ 1%.
Trái ngược với đà giảm của nhóm trụ cột, tâm điểm tăng trưởng thuộc về MSB khi bứt phá 11.27% thị giá, tiếp sau là OCB (+4.59%), TPB (+4.18%), VIB (+3.37%) và NAB (+2.85%).
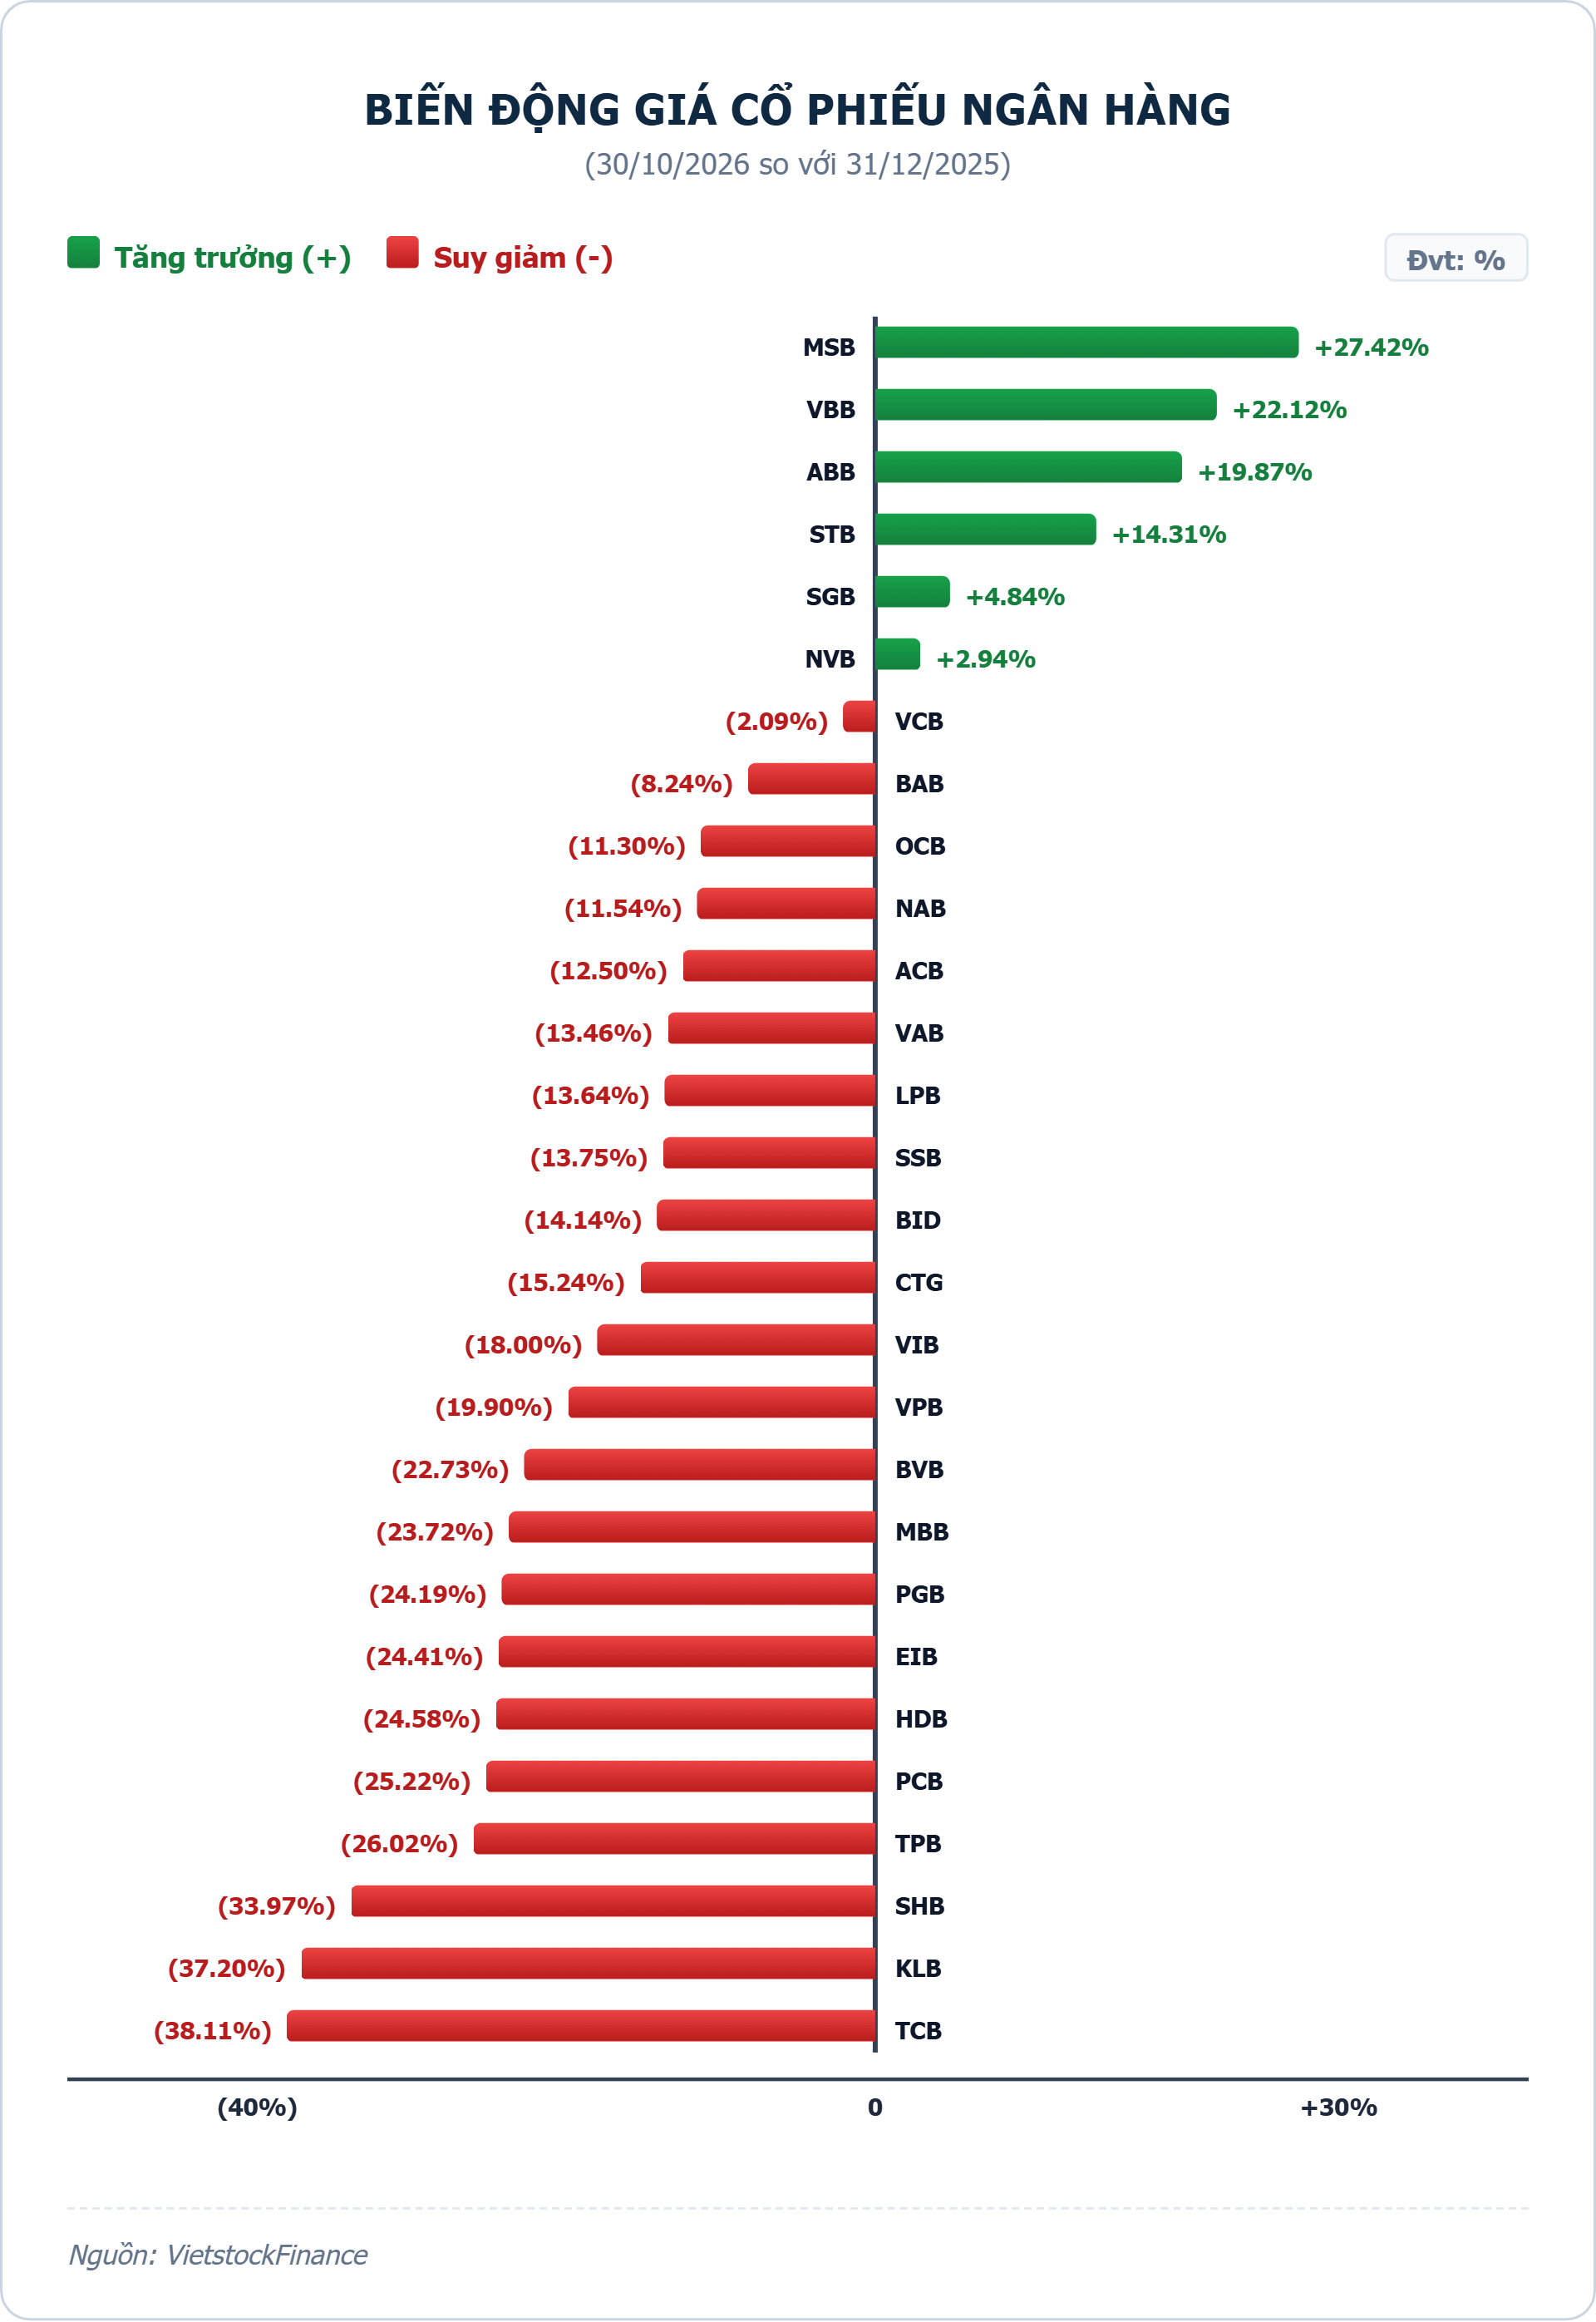
Tính chung 10 tháng đầu năm 2026, thị trường ghi nhận sự chọn lọc khi chỉ có 6 cổ phiếu giữ được sắc xanh, dẫn đầu là MSB (+27.42%), VBB (+22.12%), ABB (+19.87%) và STB (+14.31%).
Thanh khoản phục hồi
Trái ngược với đà giảm của điểm số, thanh khoản nhóm ngân hàng trong tháng 10 ghi nhận tín hiệu hồi phục khi dòng tiền nội tranh thủ tích lũy ở các vùng giá chiết khấu.
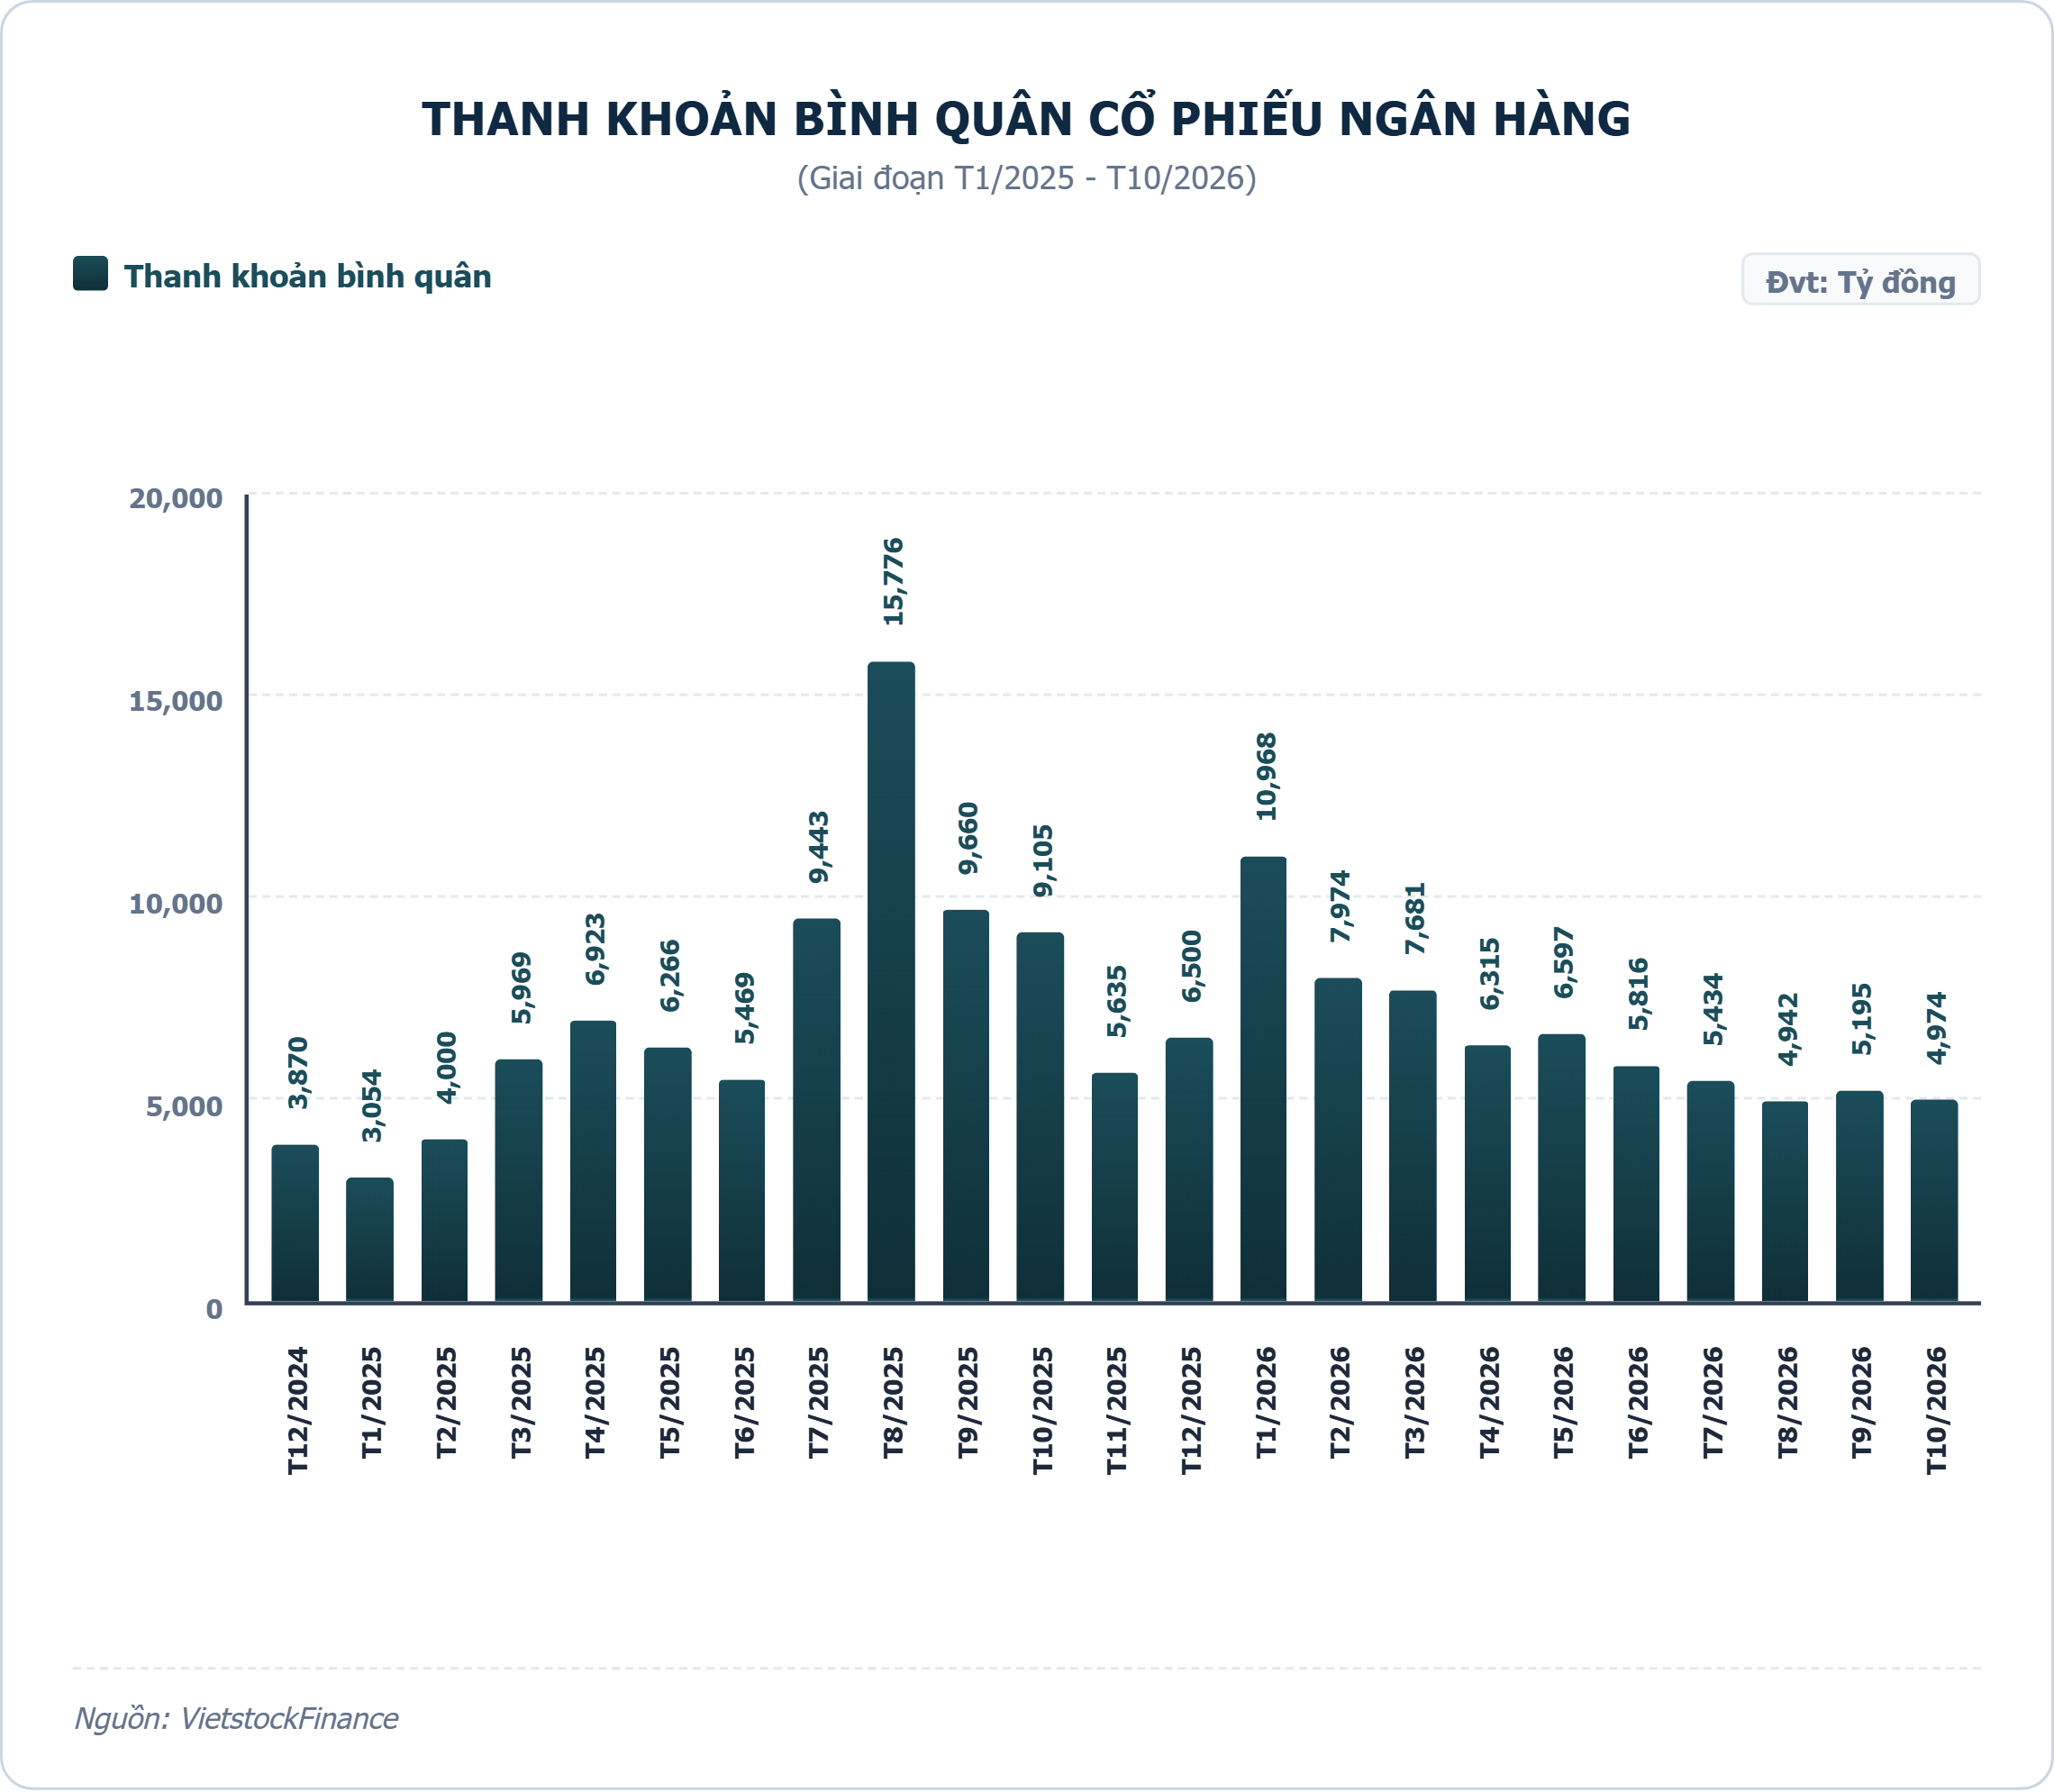
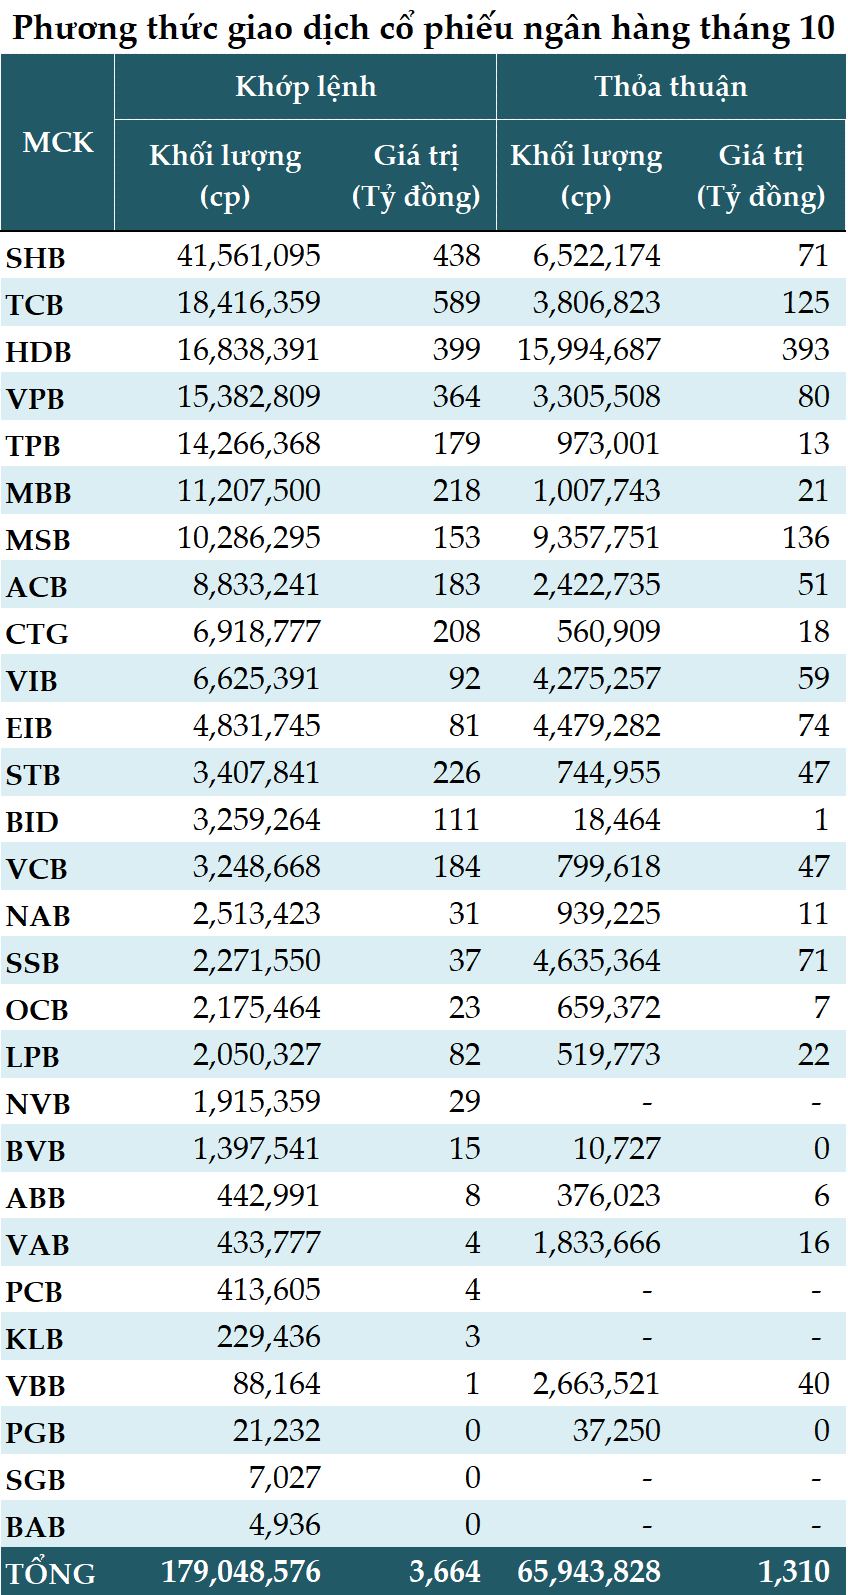
Khối lượng khớp lệnh bình quân đạt hơn 179 triệu cp/phiên (tăng 9% so với tháng 9), dù giá trị khớp lệnh lùi về mức 3,664 tỷ đồng/ngày do mặt bằng thị giá điều chỉnh.
Tính cả phương thức thỏa thuận, khối lượng giao dịch toàn ngành đạt khoảng 245 triệu cp/phiên (tăng 5.84%), tương ứng giá trị 4,974 tỷ đồng/ngày (giảm 4.25%).
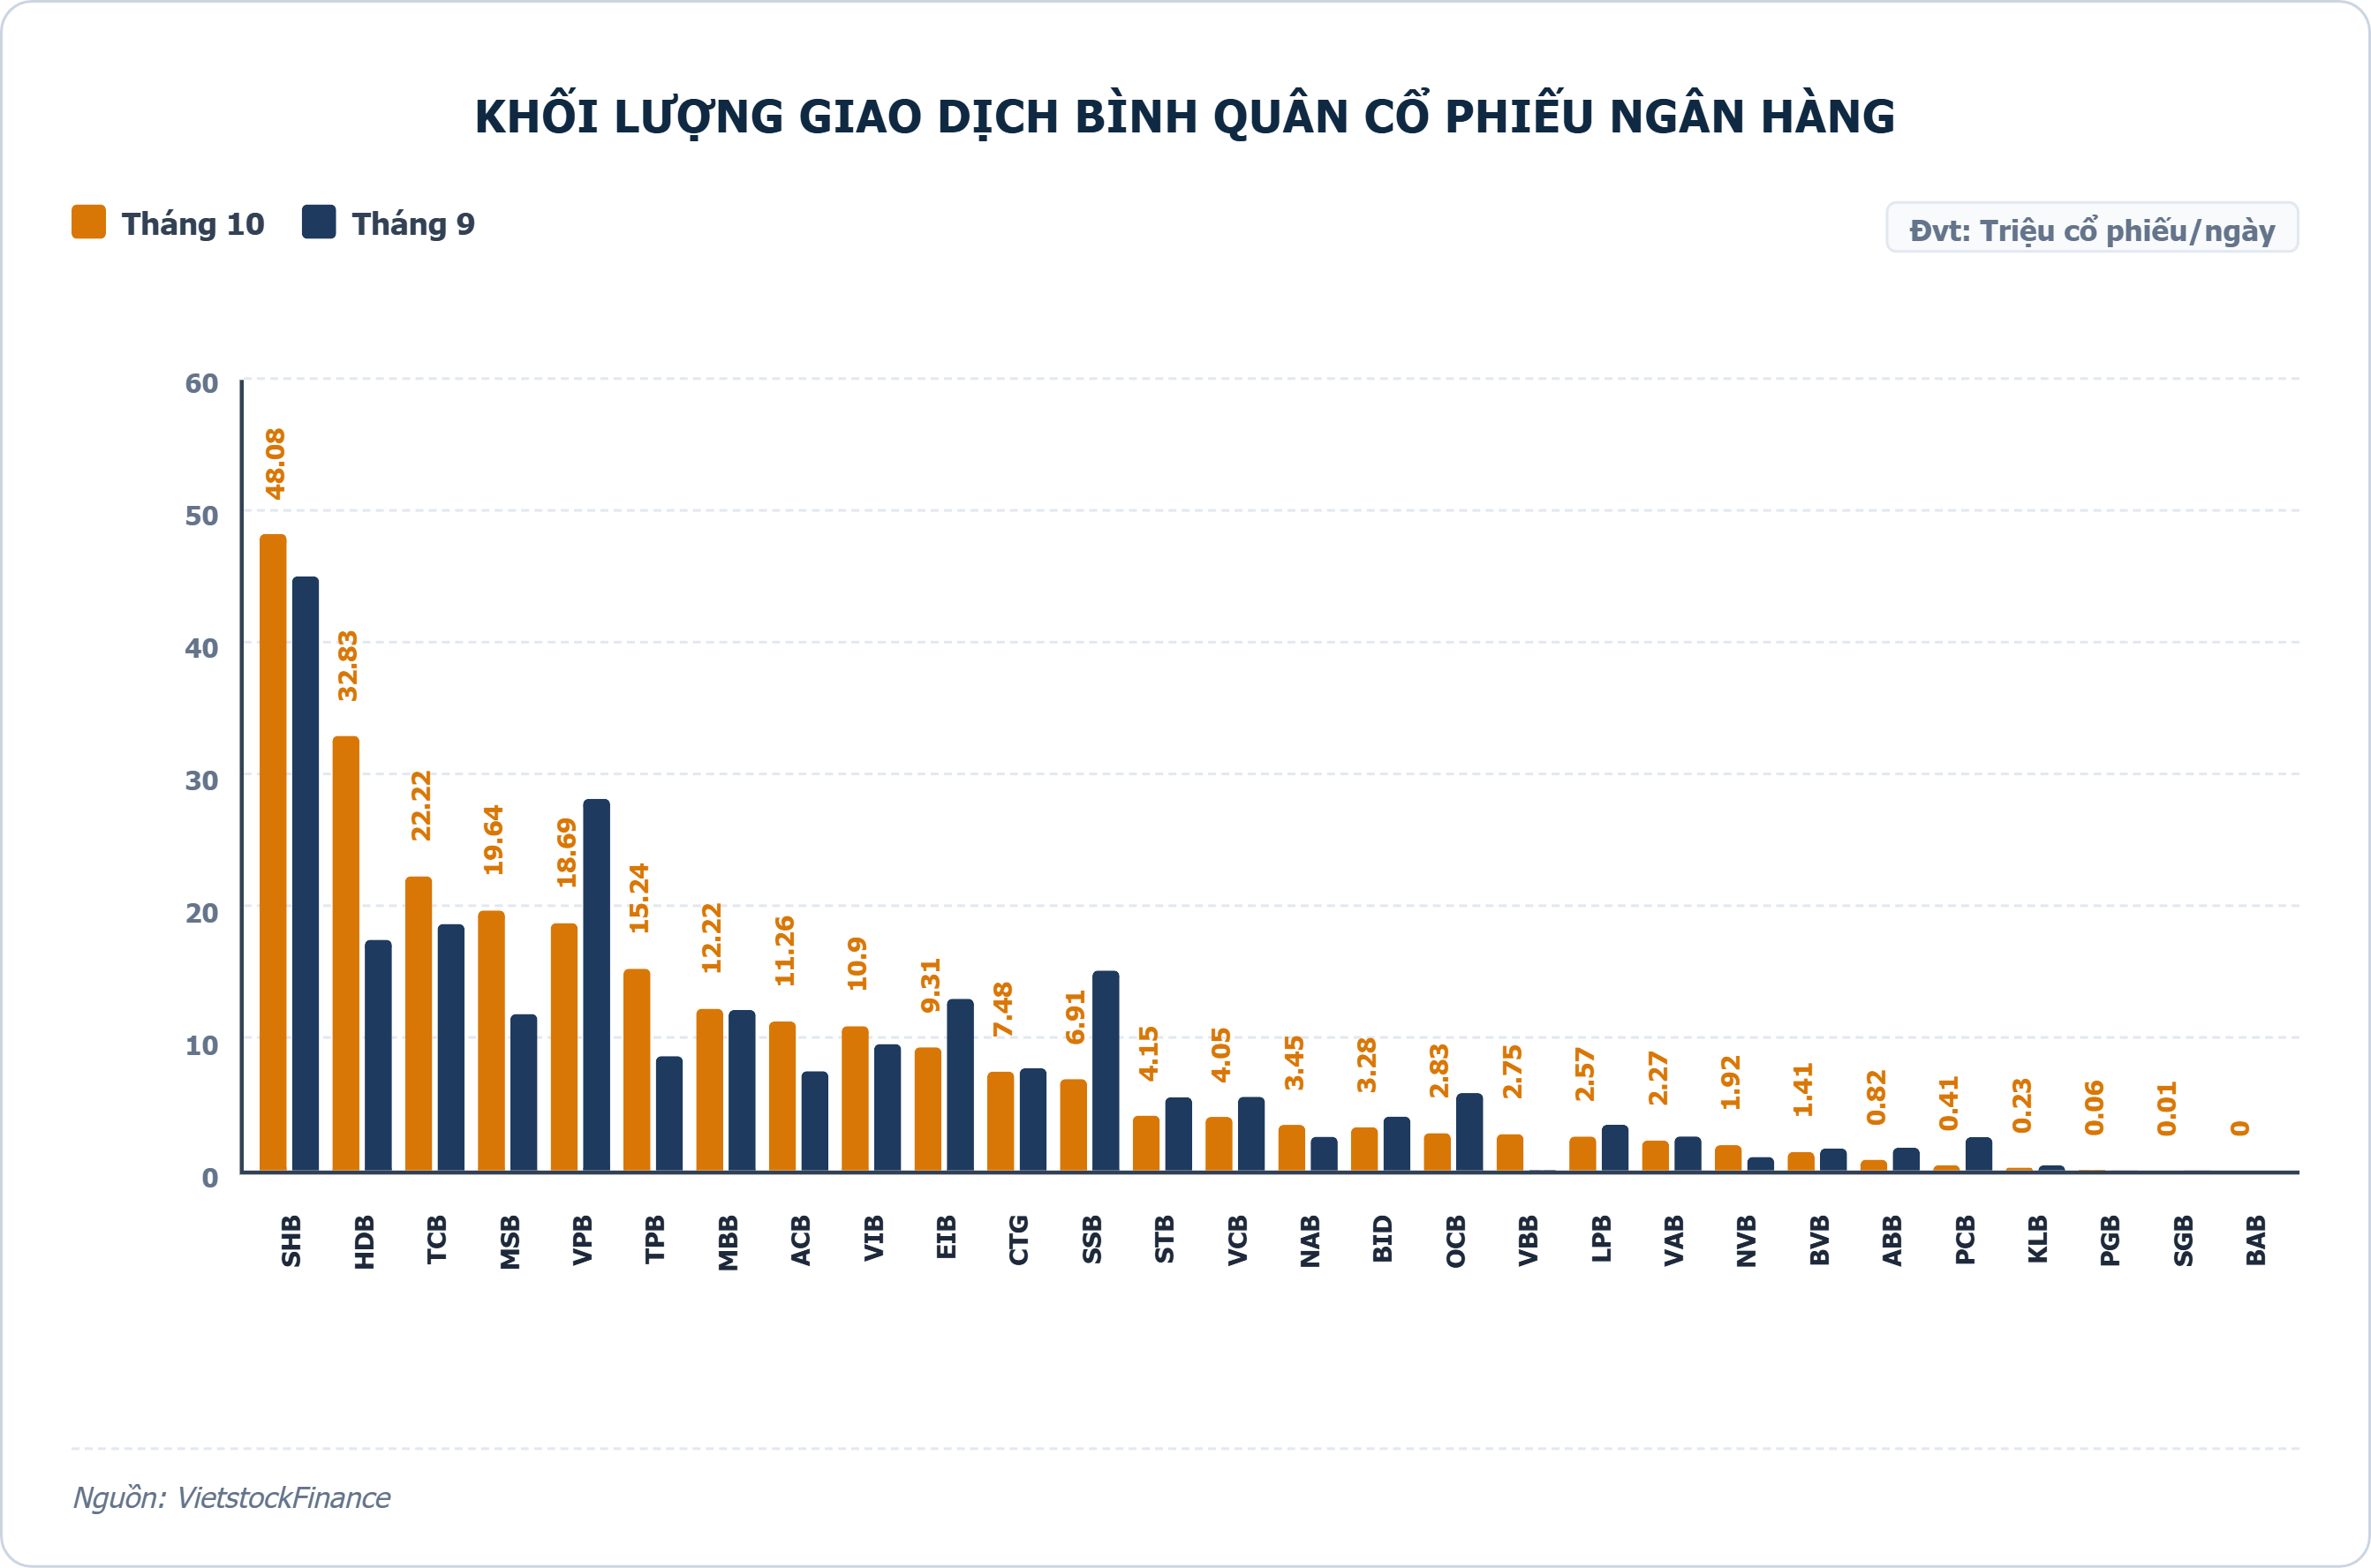
Dòng tiền giao dịch sôi động tập trung ở các mã có câu chuyện riêng như SHB duy trì vị thế quán quân thanh khoản với hơn 48.08 triệu cp/ngày (tăng 7.17%), HDB đạt 32.83 triệu cp/ngày (tăng 88%) và TCB tăng 19.38% đạt 22.22 triệu cp/ngày.
Một số mã quy mô nhỏ cũng ghi nhận sự bùng nổ về thanh khoản như VBB đạt 2.75 triệu cp/phiên (so với mức hơn 42,000 cp tháng 9) hay PGB tăng từ gần 1,800 cp lên hơn 58,000 cp/phiên.
Dù vậy, sự phân hóa thanh khoản vẫn diễn ra khi BAB và SGB tiếp tục chìm trong trạng thái trầm lắng với quy mô giao dịch bình quân dưới 50,000 cp/ngày.
Nguồn: VietstockFinance
|
Khối ngoại bán ròng tháng thứ 9 liên tiếp
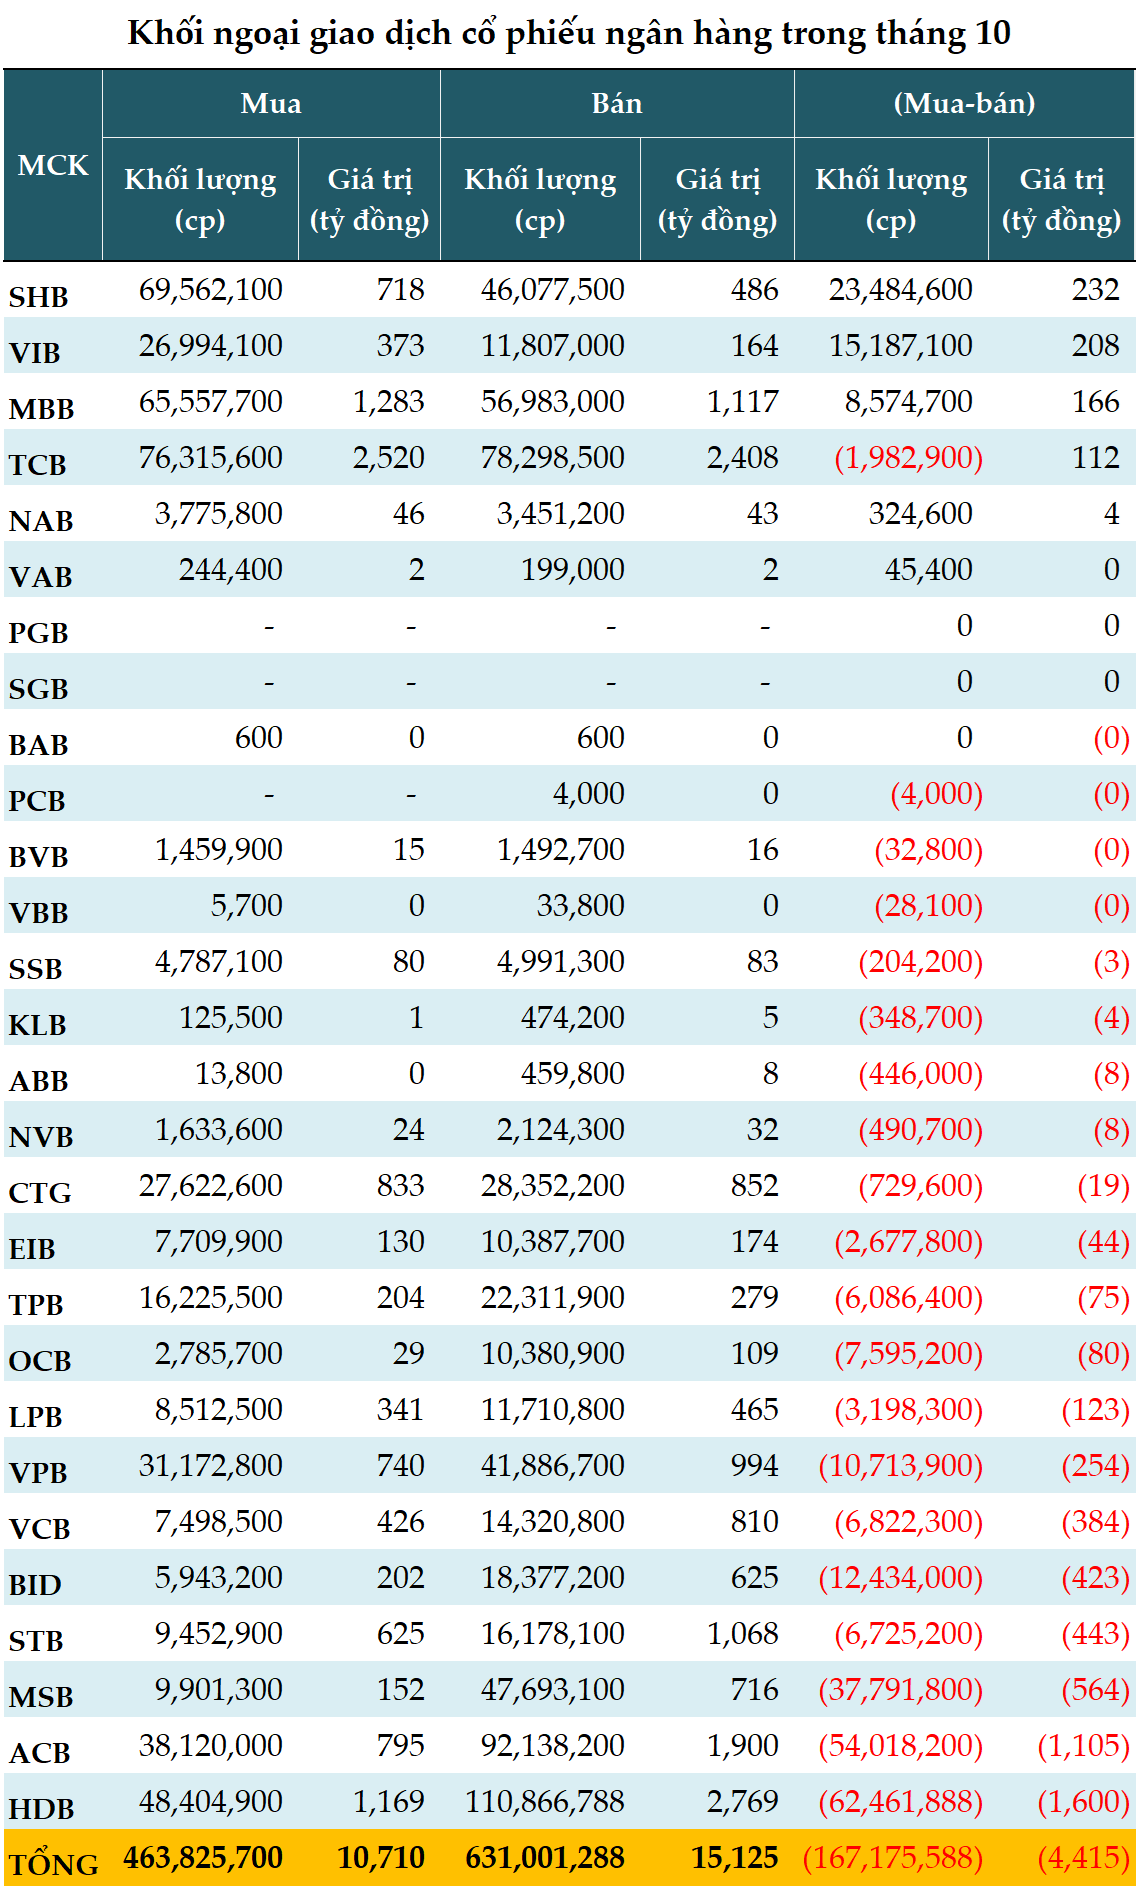
Cường độ rút vốn của nhà đầu tư nước ngoài tại nhóm ngân hàng tiếp tục gia tăng, đánh dấu tháng bán ròng thứ 9 liên tiếp với tổng giá trị rút ròng đạt 4,415 tỷ đồng, tương đương hơn 167 triệu cp.
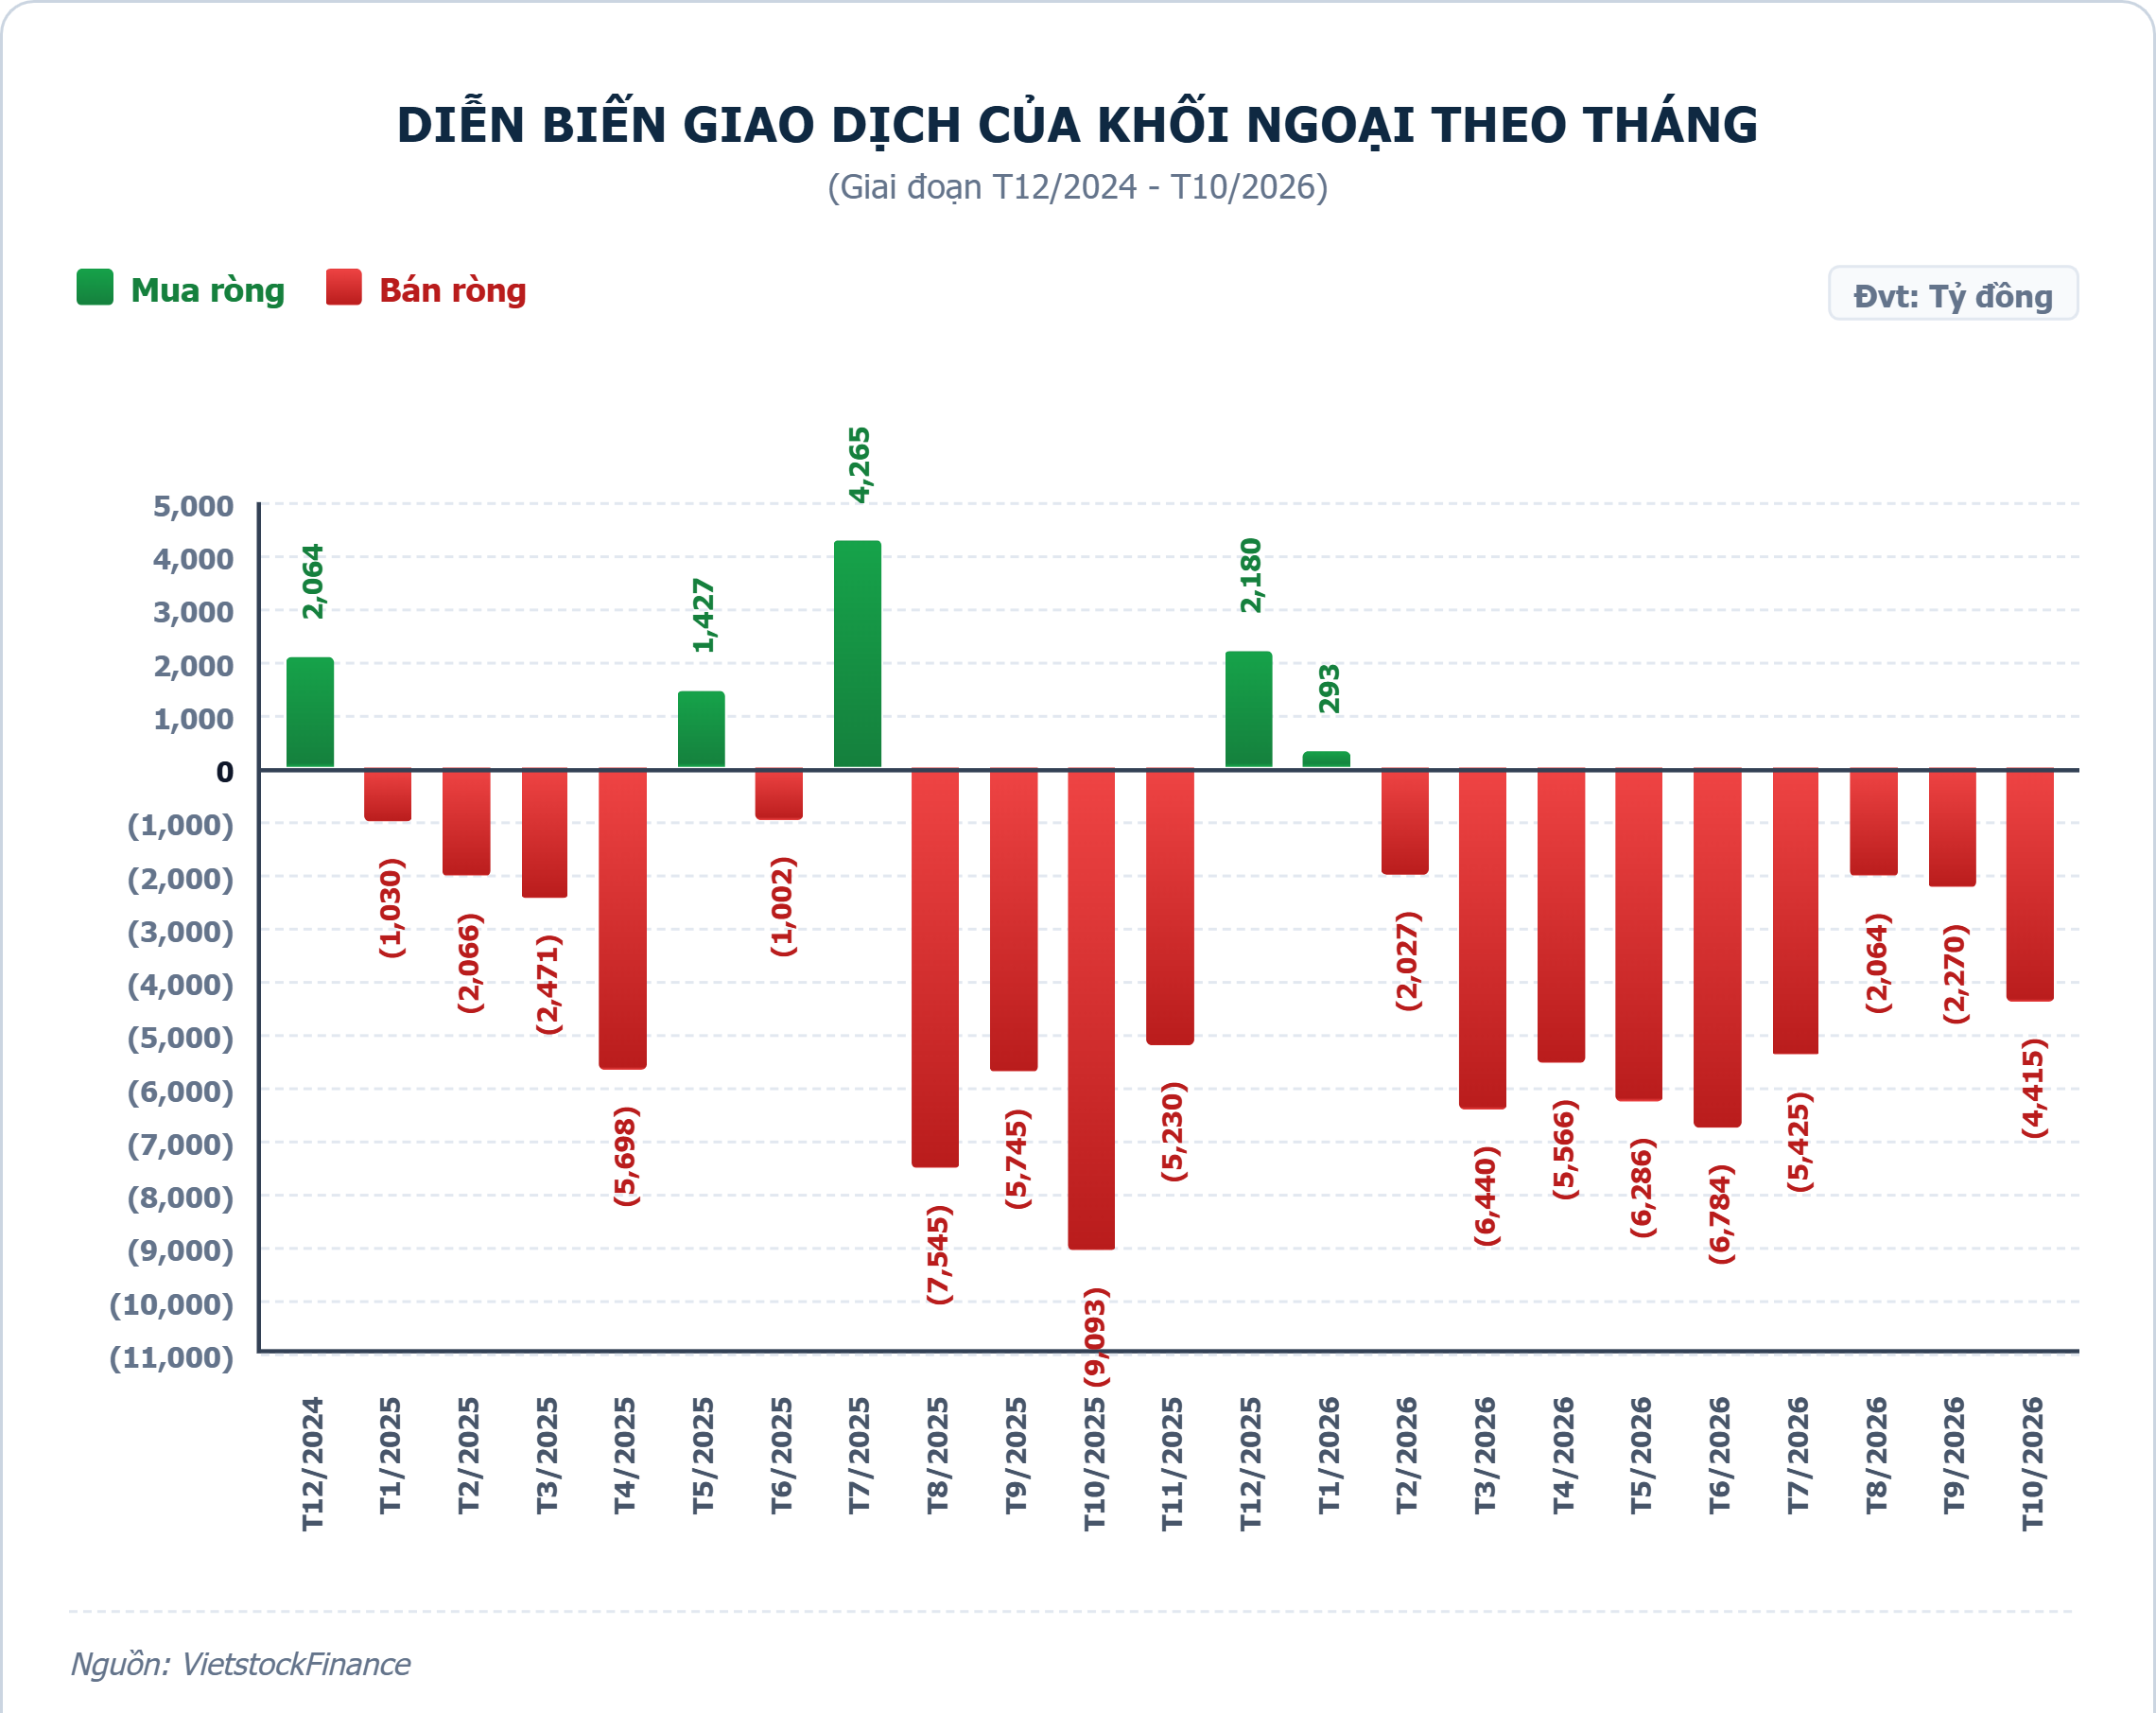
Động thái thoái vốn của dòng tiền ngoại xuất phát từ xu hướng dịch chuyển vốn về các thị trường phát triển khi mặt bằng lãi suất tại Mỹ duy trì ở mức cao. Mặc dù áp lực bán ròng cùng việc các ngân hàng chủ động đẩy mạnh trích lập dự phòng rủi ro nợ xấu cuối quý 3 làm thu hẹp lợi nhuận ngắn hạn, mặt bằng định giá P/B của toàn ngành sau nhịp điều chỉnh tháng 10 đã lùi về vùng giá chiết khấu so với trung bình nhiều năm. Nền tảng tăng trưởng tín dụng duy trì đà phục hồi cùng kỳ vọng về tiến trình nâng hạng thị trường được xem là điểm tựa hỗ trợ dòng tiền đầu tư trung và dài hạn đối với nhóm cổ phiếu ngân hàng trong giai đoạn cuối năm.
Nguồn: VietstockFinance
|
Cát Lam