
Cổ phiếu chứng khoán trở lại guồng quay "sàng lọc"?
Cổ phiếu chứng khoán trở lại guồng quay "sàng lọc"?
Nhịp hồi phục của cổ phiếu chứng khoán vào cuối tháng 10/2026 nhanh chóng bị lu mờ bởi diễn biến suy yếu trở lại. Nhiều mã đã lùi về vùng giá thấp nhất trong vòng một năm, trong bối cảnh triển vọng kinh doanh chịu sức ép từ hoạt động tự doanh, môi giới và những rủi ro hiện hữu của cuộc đua cho vay margin.
Cổ phiếu chứng khoán từ quán quân tăng giá đến nhóm giảm sâu
Năm ngoái ghi nhận mức tăng 40.87% của VN-Index, cao nhất trong vòng 8 năm trở lại đây. Dù thị trường có phần hạ nhiệt về cuối năm 2025, cổ phiếu ngành chứng khoán vẫn duy trì diễn biến tích cực với hơn 60% số mã tăng giá.
Khép lại năm 2025, VIX là cổ phiếu dẫn đầu ngành với mức tăng 139.84%. Theo sau lần lượt là SHS (+90.35%), VND (+59.24%) cùng nhiều cái tên khác.
Tuy nhiên, bước sang năm 2026 – thời điểm các cổ phiếu Việt Nam vào rổ FTSE GEIS, diễn biến đã đảo chiều đáng kể. Dù quy mô niêm yết và đăng ký giao dịch của ngành chứng khoán tiếp tục mở rộng với sự xuất hiện của nhiều gương mặt mới, số lượng cổ phiếu duy trì được đà tăng giá lại ngày càng thu hẹp.
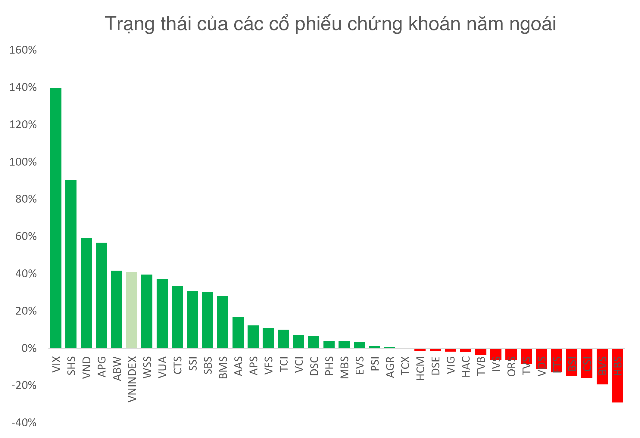
Tính đến hết phiên giao dịch ngày 02/11, trong tổng số 43 cổ phiếu chứng khoán được thống kê, trên 80% số mã giảm giá.
|
Nhịp hồi phục xuất hiện vào cuối tháng 10 không duy trì được lâu, khi những lo ngại về kết quả kinh doanh quý 3/2026 và chất lượng tăng trưởng từ hoạt động cho vay margin tiếp tục gây sức ép lên tâm lý nhà đầu tư.
Trong mùa công bố báo cáo tài chính quý 3, nhiều cổ phiếu chứng khoán tiếp tục suy yếu. Xu hướng giảm giá không chỉ xuất hiện ở những doanh nghiệp lâu năm mà còn lan rộng sang nhóm công ty chứng khoán mới IPO. Từ mức đỉnh sau khi lên sàn, TCX đã giảm khoảng 41%, VPX mất 35%, trong khi VCK giảm 29%.
Ở nhóm doanh nghiệp chịu ảnh hưởng từ hoạt động tự doanh, mức chiết khấu sâu cũng xuất hiện. APG giảm 61.24%, trong bối cảnh khoản đầu tư vào cổ phiếu KOS trở thành gánh nặng đối với danh mục tự doanh.
Trong khi đó, cổ phiếu VDS “mất” hơn 40%, VIX giảm gần 35% so với đầu năm, SHS giảm 38.3% và CTS giảm 17.76%.
Cuộc đua margin ngày càng khốc liệt, nhà đầu tư càng cần thêm thông tin
Trong bối cảnh hoạt động tự doanh đối mặt nhiều thách thức, ngành chứng khoán cũng đang trải qua sự chuyển dịch đáng kể về mô hình kinh doanh: xu hướng Zero Fee (miễn phí giao dịch) cùng sự tham gia ngày càng lớn của giao dịch thuật toán.
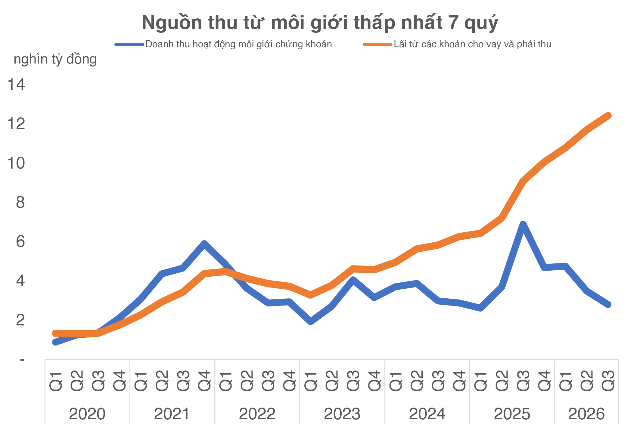
Thống kê tại 44 công ty chứng khoán cho thấy nguồn thu từ môi giới trong quý 3/2026 chỉ còn gần 2,800 tỷ đồng, mức thấp nhất trong 7 quý trở lại đây.
|
Ngược lại, lãi từ các khoản cho vay và phải thu vẫn liên tục mở rộng, củng cố vị thế một trong những nguồn thu quan trọng nhất của ngành chứng khoán. Khi dư địa tăng trưởng từ môi giới thu hẹp, việc mở rộng dư nợ cho vay, đặc biệt là margin, trở thành hướng đi được nhiều công ty chứng khoán chú trọng.
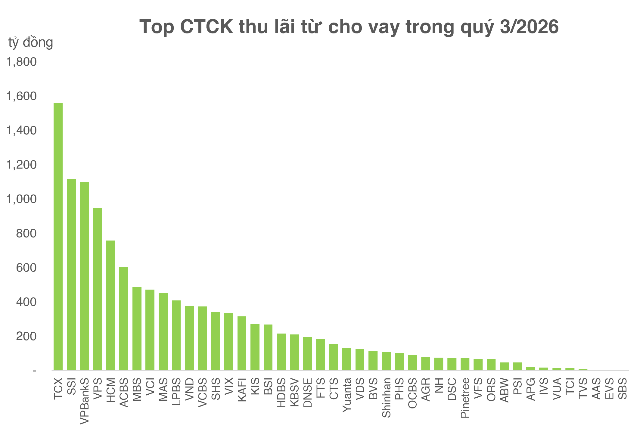
Tuy nhiên, cuộc đua này cũng kéo theo những rủi ro đáng chú ý. Trong bối cảnh lãi suất neo cao, việc duy trì các khoản vay lớn không chỉ tạo áp lực chi phí cho người đi vay mà còn làm gia tăng nguy cơ phát sinh bán giải chấp khi giá trị tài sản bảo đảm suy giảm.
Một trưởng phòng môi giới tại công ty chứng khoán nhận định, trường hợp liên quan đến giải chấp cổ phiếu KOS tại nhiều công ty chứng khoán gần đây phản ánh xung đột giữa nhu cầu tìm kiếm lợi nhuận của các đơn vị cho vay và rủi ro từ những khoản vay dành cho cổ đông nội bộ doanh nghiệp.
Đặc biệt, khi lãi suất duy trì ở mức cao, nghĩa vụ trả lãi cũng trở thành áp lực với các ông chủ doanh nghiệp sử dụng cổ phiếu làm tài sản bảo đảm.
Ở góc độ quản trị rủi ro, ông Bùi Văn Huy, Phó Chủ tịch kiêm Giám đốc Khối Nghiên cứu Đầu tư CTCP FIDT, cho rằng cần chú trọng hơn đến hoạt động cầm cố cổ phiếu, đặc biệt với cổ đông lớn và người nội bộ doanh nghiệp.
Một trong những đề xuất đáng chú ý là cần tổng hợp dư nợ cầm cố theo từng mã cổ phiếu trên toàn hệ thống công ty chứng khoán, thông qua VSDC hoặc Ủy ban Chứng khoán Nhà nước, đồng thời công bố định kỳ để thị trường có thêm cơ sở đánh giá rủi ro.
Bên cạnh đó, ông Huy đề xuất yêu cầu công bố thông tin ngay khi cổ đông lớn, người nội bộ thực hiện cầm cố cổ phiếu, thay vì chờ đến khi phát sinh giao dịch bán giải chấp. Việc thiết lập giới hạn tỷ lệ cổ phiếu cầm cố trên lượng cổ phiếu tự do chuyển nhượng (free-float), đồng thời áp dụng hệ số rủi ro cao hơn đối với trường hợp người vay sử dụng cổ phiếu của chính doanh nghiệp mình làm tài sản bảo đảm cũng là những giải pháp được đặt ra.
Đối với các khoản vay lớn, cơ chế giải chấp có trật tự, ưu tiên giao dịch thỏa thuận hoặc giãn tiến độ cũng được đề cập nhằm hạn chế nguy cơ một khoản nợ cá nhân gây ra cú sốc thanh khoản trên thị trường.
Theo ông Huy, thị trường cũng cần phát triển các kênh huy động vốn chính danh hơn, trong đó có trái phiếu, thông qua chuẩn hóa xếp hạng tín nhiệm, chuyên nghiệp hóa hoạt động đại diện trái chủ và rút ngắn quy trình xử lý tài sản bảo đảm.
Quân Mai