
Chứng khoán Tuần 02-06/11/2026: Giằng co mạnh
Chứng khoán Tuần 02-06/11/2026: Giằng co mạnh
VN-Index điều chỉnh trở lại trong phiên cuối tuần và ghi nhận tuần giảm điểm thứ hai liên tiếp. Dù lực cầu bắt đáy tích cực xuất hiện tại các vùng giá thấp, sự phân hóa vẫn hiện hữu khiến nhịp phục hồi thiếu tính lan tỏa và nhanh chóng gặp trở ngại trước áp lực bán. Diễn biến này cho thấy thị trường vẫn đang trong trạng thái giằng co và chưa xác lập được xu hướng rõ ràng trong ngắn hạn.
I. THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM TUẦN 02-06/11/2026
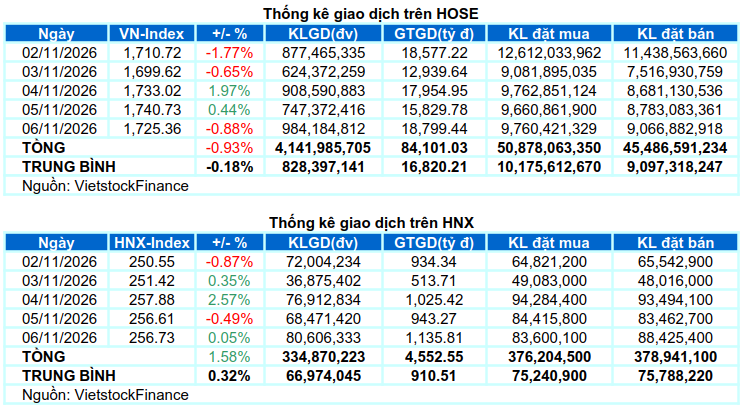
Giao dịch: Các chỉ số chính tăng giảm trái chiều trong phiên giao dịch ngày 06/11. Cụ thể, VN-Index giảm 0.88%, về mức 1,725.36 điểm; HNX-Index nhích nhẹ 0.05%, đạt 256.73 điểm. Xét cho cả tuần, VN-Index giảm tổng cộng 16.26 điểm (-0.93%), trong khi HNX-Index tăng 3.99 điểm (+1.58%).
Thị trường chứng khoán Việt Nam khởi đầu tháng 11 với nhiều biến động mạnh. VN-Index chịu sức ép đáng kể trong hai phiên đầu tuần, có thời điểm lùi xuống dưới ngưỡng 1,700 điểm trước khi lực cầu bắt đáy nhập cuộc và giúp chỉ số phục hồi ấn tượng vào giữa tuần. Tuy nhiên, nhịp hồi phục nhanh chóng chững lại khi áp lực cung gia tăng trở lại và dòng tiền chưa duy trì được sự đồng thuận. VN-Index không thể giữ vững thành quả tăng điểm và quay đầu điều chỉnh trong phiên cuối tuần, kết tuần tại 1,725.36 điểm.
Về mức độ ảnh hưởng, bộ đôi VIC và VHM gây áp lực nhiều nhất trong phiên cuối tuần khi lấy đi 7.64 điểm của VN-Index. Trong khi đó, MSN, CTG và VPL dẫn đầu ở phía tác động tích cực, nỗ lực giữ lại 1.23 điểm tăng cho chỉ số chung.
Sắc đỏ chiếm ưu thế ở tất cả các nhóm ngành trong phiên cuối tuần. Chỉ số các ngành công nghệ thông tin và dịch vụ truyền thông giảm mạnh nhất khi các cổ phiếu đầu ngành điều chỉnh mạnh như FPT (-3.97%), ELC (-3.65%); VGI (-2.38%), FOX (-2.54%), VNZ (-1.96%), CTR (-2.68%) và YEG (-1.7%).
Các nhóm bất động sản và tài chính gây sức ép đáng kể lên chỉ số khi nhiều mã giảm trên 1% như VIC, VHM, NVL, HDC, VPI, VRE; SSB, LPB, MBB, TCB, EIB, HCM và VCB. Dù vậy, vẫn xuất hiện một số điểm sáng thu hút lực cầu tích cực như KDH (+5.23%), DXG (+2.33%), CEO (+1.65%), TCH (+3.85%), DIG (+1.46%), NLG (+2.91%), PDR (+1.73%); VIX (+1.91%), VND (+5.28%), SHS (+1.5%) và STB (+1.16%).
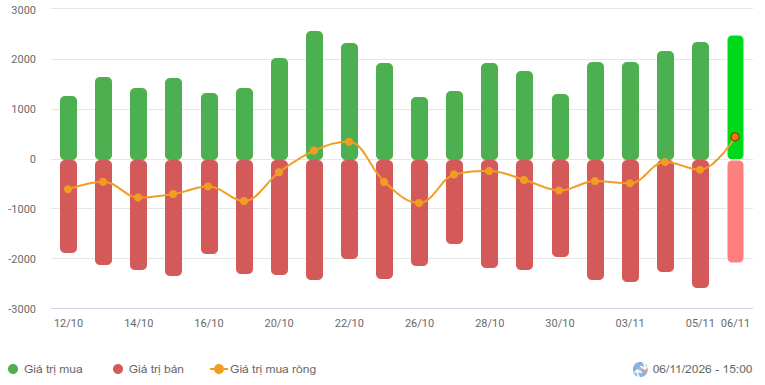
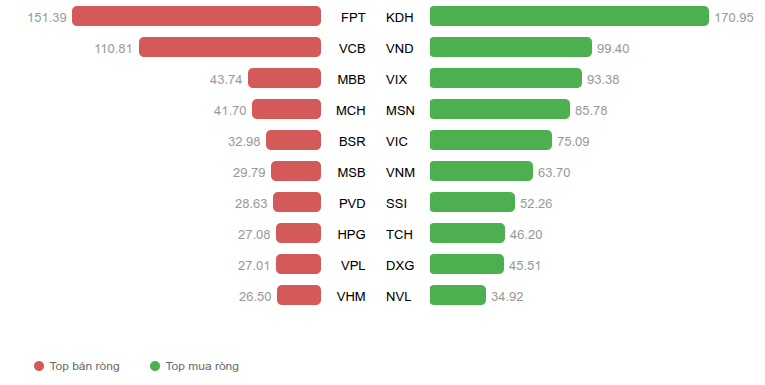
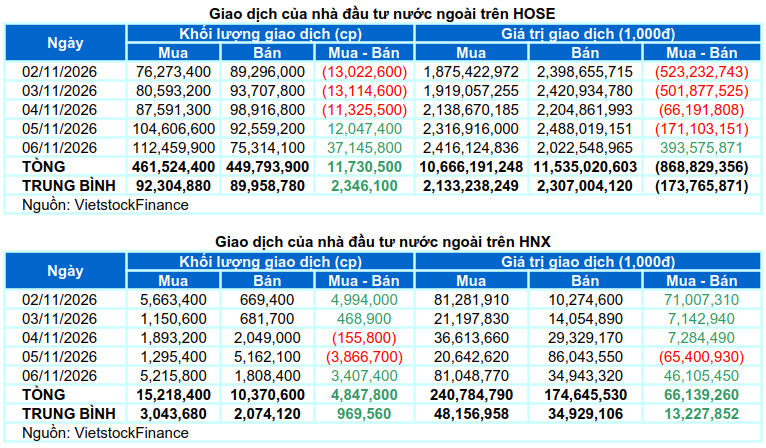
Nhà đầu tư nước ngoài bán ròng với giá trị hơn 802 tỷ đồng trên cả hai sàn trong tuần qua. Trong đó, khối ngoại bán ròng gần 869 tỷ đồng trên sàn HOSE nhưng mua ròng hơn 66 tỷ đồng trên sàn HNX.
Giá trị giao dịch NĐTNN của HOSE, HNX và UPCOM theo ngày. Đvt: Tỷ đồng
Giá trị giao dịch ròng theo mã cổ phiếu. Đvt: Tỷ đồng
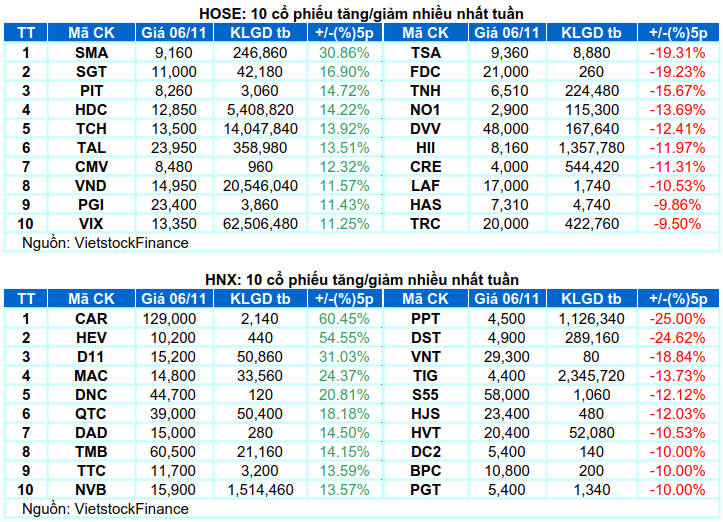
Cổ phiếu tăng tiêu biểu trong tuần qua là TAL
TAL tăng 13.51%: TAL diễn biến tích cực trong tuần qua với 4/5 phiên tăng giá đồng thời cắt lên các đường SMA 50 ngày và SMA 100 ngày.
Triển vọng ngắn hạn cải thiện khi giá cổ phiếu bám sát Upper Band của Bollinger Bands đồng thời các chỉ báo Stochastic Oscillator và MACD đều tiếp tục tăng sau khi cắt lên đường signal. Nếu MACD vượt lên trên ngưỡng 0 trong các phiên tới thì triển vọng phục hồi sẽ càng được củng cố.
Cổ phiếu giảm giá mạnh trong tuần qua là TNH
TNH giảm 15.67%: TNH ghi nhận 4/5 phiên giảm giá trong tuần qua và đã rơi xuống dưới đường SMA 50 ngày.
Rủi ro ngắn hạn gia tăng khi giá cổ phiếu đang nằm dưới đường Middle của Bollinger Bands đồng thời MACD tiếp tục suy yếu sau khi cắt xuống đường signal. Nếu chỉ báo này rơi xuống dưới ngưỡng 0 trong các phiên tới thì triển vọng sẽ càng chuyển biến tiêu cực.
II. THỐNG KÊ THỊ TRƯỜNG CHỨNG KHOÁN TUẦN QUA
Bộ phận Phân tích Kinh tế & Chiến lược Thị trường, Phòng Tư vấn Vietstock