
Chi phí tăng mạnh, PTB vẫn tăng 8% lãi sau thuế 9 tháng
Chi phí tăng mạnh, PTB vẫn tăng 8% lãi sau thuế 9 tháng
Theo BCTC quý 3/2026, CTCP Phú Tài (HOSE: PTB) ghi nhận chi phí 9 tháng đầu năm tăng mạnh. Dù vậy, lợi nhuận sau thuế vẫn đạt hơn 418 tỷ đồng, tăng 8% so với cùng kỳ.
|
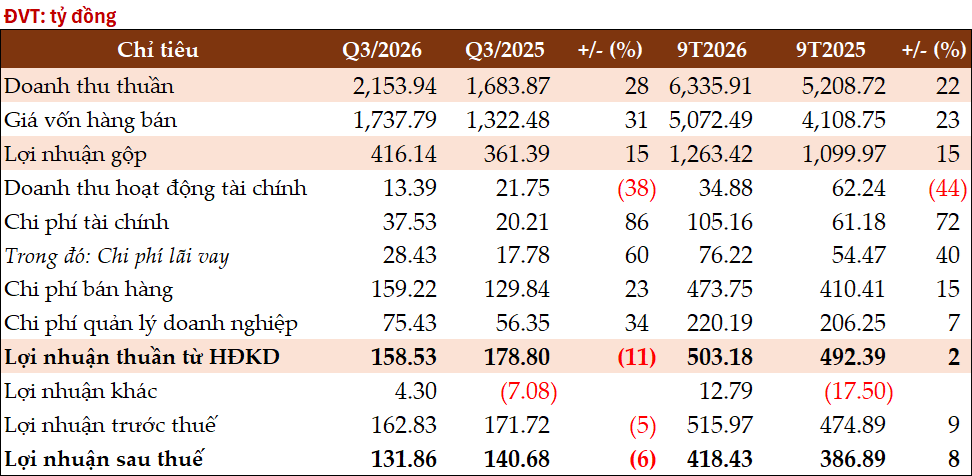
Kết quả hoạt động kinh doanh quý 3 và 9 tháng đầu năm 2026 của PTB
Nguồn: VietstockFinance
|
Lũy kế 9 tháng đầu năm 2026, PTB ghi nhận doanh thu bán hàng và cung cấp dịch vụ gần 6,338 tỷ đồng, tăng 22%, do tăng doanh thu bán các sản phẩm đá và doanh thu bán các sản phẩm gỗ, nhôm sắt. Giá vốn hàng bán tăng 23%, chủ yếu từ giá vốn bán thành phẩm đá và giá vốn bán thành phẩm gỗ, nhôm sắt. Lợi nhuận gộp đạt hơn 1,263 tỷ đồng, tăng 15%. Biên lãi gộp giảm từ 21.12% còn 19.94%.
Doanh thu hoạt động tài chính giảm mạnh 44%, do giảm mạnh khoản lãi chênh lệch tỷ giá phát sinh trong kỳ. Chi phí tài chính tăng vọt 72%, đến từ chi phí đi vay; lỗ do bán, thanh lý các khoản đầu tư tài chính và lỗ chênh lệch tỷ giá do đánh giá lại số dư cuối kỳ. Bên cạnh đó, chi phí bán hàng tăng 15%, do tăng chi phí dịch vụ mua ngoài. Ngoài ra, chi phí quản lý doanh nghiệp cũng tăng 7%, do tăng chi phí nhân công và chi phí khác. Dù vậy, lợi nhuận sau thuế vẫn đạt hơn 418 tỷ đồng, tăng 8%.
Riêng quý 3/2026, PTB ghi nhận doanh thu thuần gần 2,154 tỷ đồng, tăng 28%, do sản lượng tiêu thụ ngành gỗ, đá, bất động sản tăng. Bên cạnh đó, ngành viên nén bắt đầu kinh doanh ổn định và đạt được mục tiêu doanh thu. Lợi nhuận sau thuế đạt gần 132 tỷ đồng, giảm 6%, do yếu tố vụ mùa và cơ cấu sản phẩm đá, giá nhiên liệu tăng dẫn đến chi phí vận chuyển tăng, nguyên liệu đầu vào bị ảnh hưởng.
Năm 2026, PTB đặt kế hoạch doanh thu 8,790 tỷ đồng và lợi nhuận trước thuế 760 tỷ đồng. Sau 9 tháng đầu năm, PTB đạt gần 6,336 tỷ đồng doanh thu và gần 516 tỷ đồng lợi nhuận trước thuế, thực hiện được 72% kế hoạch doanh thu và gần 68% kế hoạch lợi nhuận trước thuế.
Tính đến cuối quý 3/2026, PTB ghi nhận tổng tài sản hơn 7,108 tỷ đồng, tăng hơn 11% so với đầu năm, do tăng mạnh khoản tài sản cố định hữu hình máy móc, thiết bị và phương tiện vận tải, truyền dẫn. Bên cạnh đó, khoản chi phí xây dựng cơ bản dở dang tăng mạnh do phát sinh khoản quyền sử dụng đất tại dự án đầu tư xây dựng cơ sở hạ tầng Khu đô thị An Phú - An Khánh.
Về cơ cấu nguồn vốn, nợ phải trả hơn 3,355 tỷ đồng, tăng 10%, do tăng phải trả người bán ngắn hạn từ các người bán khác và khoản vay dài hạn. Vốn chủ sở hữu ghi nhận hơn 3,753 tỷ đồng, tăng 12%. Lợi nhuận sau thuế chưa phân phối gần 781 tỷ đồng, tăng hơn 1%.
Mai Quốc