
Cái giá đắt đỏ đằng sau chiến thắng giảm phát của Nhật Bản
Cái giá đắt đỏ đằng sau chiến thắng giảm phát của Nhật Bản
Ngày 30/10/2026, Ngân hàng Trung ương Nhật Bản tuyên bố thắng lợi trong cuộc chiến giảm phát sau 14 năm bơm tiền. Thế nhưng, đà tăng giá này phần lớn đến từ chi phí năng lượng và nguyên liệu nhập khẩu, trong khi tiêu dùng của người dân gần như đi ngang. Nhà nước cũng sẽ phải mất tới 4 thập kỷ nữa mới bán hết kho cổ phiếu đã gom trong chiến dịch bơm tiền nhiều năm qua.
Ngày 28/08/1998, thị trường chứng khoán Hồng Kông ghi nhận thanh khoản kỷ lục 79 tỷ HKD (10 tỷ USD) khi Cơ quan Tiền tệ Hồng Kông (HKMA) gần như là người mua duy nhất trên sàn. Trong 10 ngày giao dịch từ mốc 14/08/1998, chính quyền đặc khu này đã chi 118 tỷ HKD (15 tỷ USD), bằng 18% tổng tài sản Quỹ Dự trữ Ngoại hối, để gom cổ phiếu của 33 doanh nghiệp lớn thuộc rổ chỉ số Hang Seng.
Đợt mua gom năm 1998 giúp Hồng Kông đẩy lùi giới đầu cơ nhưng lại biến chính quyền thành cổ đông lớn nhất tại nhiều doanh nghiệp, nắm 1/3 lượng cổ phiếu lưu hành tự do của các mã trụ cột. Để trả lại cổ phần cho khu vực tư nhân mà không dẫn tới bán tháo hoảng loạn, tháng 11/1999, HKMA lập quỹ chỉ số Tracker Fund of Hong Kong (TraHK) bán rộng rãi cho công chúng.
Qua đợt phát hành lần đầu thu về 33.3 tỷ HKD (4.3 tỷ USD) cùng cơ chế bán nhỏ giọt theo từng quý mang tên Tap Facility, HKMA chỉ mất hơn ba năm để trả phần lớn lượng cổ phiếu về tay tư nhân. Ngày 16/09/2002, HKMA công bố đợt bán Tap quý 4/2002 sẽ là đợt cuối, khép lại chương trình thoái vốn với tổng số tiền thu về 140.4 tỷ HKD (18 tỷ USD), chưa kể 24.6 tỷ HKD (3.2 tỷ USD) cổ tức; 51.3 tỷ HKD (6.6 tỷ USD) cổ phiếu còn lại được giữ làm khoản đầu tư dài hạn của Quỹ Ngoại hối.
Đúng 28 năm sau chiến dịch tại Hồng Kông, ngày 30/10/2026, Ngân hàng Trung ương Nhật Bản (BOJ) công bố kế hoạch đẩy nhanh tốc độ bán chứng chỉ quỹ cổ phiếu (ETF) cùng tuyên bố đạt mục tiêu lạm phát 2% sau 14 năm chống giảm phát. Tuy nhiên, cuộc thí nghiệm tiền tệ ở Tokyo để lại hai kết quả trái ngược từ mâm cơm gia đình đến lộ trình bán cổ phiếu dự kiến kéo dài nhiều thập kỷ.
Ăn mừng khi vật giá thêm đắt đỏ
Điểm trái khoáy đầu tiên của kinh tế Nhật Bản nằm ở mục tiêu tiền tệ. Trong khi Cục Dự trữ Liên bang Mỹ (Fed) hay Ngân hàng Trung ương châu Âu (ECB) chật vật hạ nhiệt giá cả, BOJ dành phần lớn thời gian kể từ khi được độc lập năm 1998 để kéo giá cả đi lên.
Trong Báo cáo Triển vọng Kinh tế tháng 10/2026, BOJ nâng dự báo lạm phát tiêu dùng lõi, thước đo trừ thực phẩm tươi sống, cho năm tài khóa kết thúc tháng 3/2028 từ 2.4% lên 2.6%. Chỉ số lạm phát trừ cả thực phẩm tươi sống và năng lượng cũng tăng lên 2.7% năm tài khóa 2027, vượt mục tiêu 2% đặt ra năm 2013.
Khi bóc tách nguyên nhân làm giá đi lên, báo cáo của BOJ thừa nhận tiêu dùng cá nhân thực tế ở Nhật Bản chỉ đi ngang. Đà tăng giá hiện nay chủ yếu đến từ chi phí nhập khẩu đắt đỏ. Xung đột Trung Đông đẩy giá dầu thô Dubai trong giả định của BOJ lên 105 USD/thùng, còn cơn sốt hạ tầng trí tuệ nhân tạo (AI) làm giá bán dẫn, đồng và máy móc tăng cao.
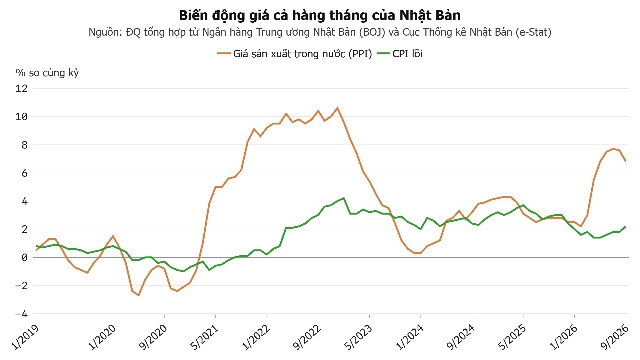
Với các hộ gia đình Nhật Bản quen sống trong cảnh giá cả đứng yên suốt ba thập kỷ, lạm phát chi phí đẩy thực chất là sự thu hẹp sức mua. Theo số liệu Bộ Lao động Nhật Bản công bố tháng 2/2026, tiền lương thực tế (đã trừ lạm phát) của người lao động giảm trong cả 12 tháng của năm 2025, nối dài chuỗi 4 năm giảm liên tiếp dù lương danh nghĩa tăng 2.4%.
Đầu năm 2026, tăng trưởng tiền lương thực tế đã nhích dương nhờ trợ giá điện, xăng kéo lạm phát xuống, nhưng chi tiêu hộ gia đình tháng 2/2026 vẫn giảm 1.8% so với cùng kỳ. Sang tháng 4, các hãng thực phẩm lên kế hoạch tăng giá gần 2,800 mặt hàng, dù công đoàn Rengo đàm phán được mức tăng lương 5.09%. Khảo sát của Bộ Nội vụ Nhật Bản cho thấy hệ số Engel, tức tỷ trọng tiền ăn trong chi tiêu 314,000 Yên/tháng (2,099 USD) của mỗi gia đình, đã lên 28.6%, cao nhất 44 năm.
Người dân Nhật phải chi thêm 5.5% tiền mặt cho ăn uống nhưng lượng thực phẩm mua về giảm 1.2% vì phải chọn đồ giảm giá. Để hỗ trợ người dân, Thủ tướng Sanae Takaichi đang thúc đẩy kế hoạch giảm thuế tiêu dùng thực phẩm trong hai năm. Tại báo cáo ngày 30/10/2026, BOJ thừa nhận gói giảm thuế này làm lạm phát lõi năm tài khóa 2027 giảm 1.3 điểm %.
4 thập kỷ thoái vốn phía trước
Nếu mục tiêu lạm phát 2% mang lại niềm vui gượng gạo trên bàn ăn gia đình, thì công cụ bơm tiền khác thường mà BOJ dùng suốt 14 năm qua lại tạo ra điểm dị thường thứ hai trên thị trường vốn. Khi nới lỏng định lượng, Fed chủ yếu chỉ mua trái phiếu chính phủ hoặc chứng khoán được chính phủ bảo lãnh, còn BOJ mua mạnh cả thương phiếu, trái phiếu doanh nghiệp, chứng chỉ quỹ bất động sản và cổ phiếu.
Ở mức đỉnh tháng 2/2021, BOJ giữ 11.6 ngàn tỷ Yên (109 tỷ USD) thương phiếu và trái phiếu doanh nghiệp, chiếm 1.6% tổng tài sản. Vì nợ doanh nghiệp có ngày đáo hạn, BOJ chỉ cần giảm dần rồi dừng hẳn việc mua mới (quyết định tháng 3/2024) để vốn tự thu hồi. Đến hết tháng 9/2026, giá trị thương phiếu đã về 0 và trái phiếu doanh nghiệp chỉ còn 1.1 ngàn tỷ Yên (7.0 tỷ USD). Cổ phiếu không có kỳ hạn nên BOJ phải đem ra bán trên sàn.
Từ năm 2010 đến khi dừng mua vào tháng 3/2024, BOJ đã gom 37.2 ngàn tỷ Yên (234 tỷ USD theo tỷ giá hiện tại) chứng chỉ quỹ ETF cổ phiếu theo giá gốc sổ sách. Nhờ chỉ số Nikkei 225 tăng nóng, đến cuối tháng 3/2026 danh mục này có khoản lãi chưa thực hiện 57 ngàn tỷ Yên (358 tỷ USD), đưa tổng giá trị thị trường lên 94 ngàn tỷ Yên (591 tỷ USD), chiếm 80% thị trường ETF và tương đương 7-8% vốn hóa sàn Tokyo.
Giá trị thương phiếu và TPDN tự động giảm dần theo thời gian do đáo hạn, nhưng ETF cổ phiếu phải được thanh lý trên sàn.
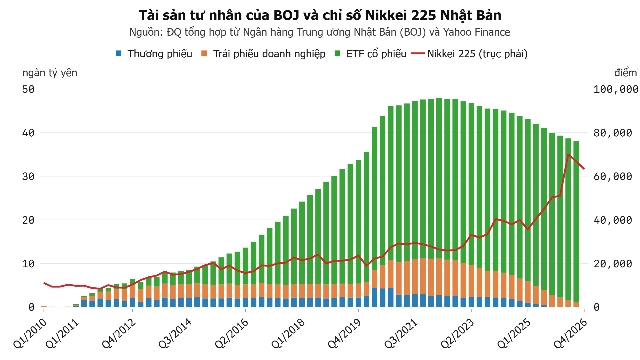
Trong quyết định ngày 30/10, BOJ nhất trí nâng tốc độ bán quỹ ETF từ 330 tỷ Yên (2.1 tỷ USD) lên 860 tỷ Yên (5.5 tỷ USD) mỗi năm từ tháng 1/2027. Tuy nhiên, văn bản của BOJ ghi rõ 860 tỷ Yên chỉ là giá trị ghi sổ lúc mua. Do thị giá cổ phiếu đã tăng gần ba lần giá gốc, lượng hàng thực tế mà sàn Tokyo phải hấp thụ theo giá thị trường lên tới 2,460 tỷ Yên/năm (16 tỷ USD).
Mức bán 2,460 tỷ Yên mỗi năm, tương đương 10 tỷ Yên (64 triệu USD) mỗi ngày giao dịch, nâng gấp đôi tỷ trọng bán của BOJ từ 0.05% lên 0.1% giá trị giao dịch sàn Tokyo. Thế nhưng, ngay cả khi tăng tốc gấp 2.6 lần, phép tính của BOJ xác nhận cơ quan này vẫn cần 43 năm nữa, tức đến năm 2070, mới bán hết số cổ phiếu đang giữ, giảm từ 112 năm theo tốc độ cũ.
Khoảng cách giữa ba năm thoái vốn của HKMA ở Hồng Kông và 43 năm của BOJ tại Tokyo cho thấy thế kẹt thanh khoản khi nhà điều hành can thiệp quá lâu vào giá cổ phiếu. Việc ngân hàng trung ương giữ lượng cổ phiếu lớn như vậy là không lành mạnh, nhưng bán nhanh lại gây rủi ro.
Lấy lãi cổ phiếu để gánh nợ công
Câu hỏi đặt ra sau phiên họp ngày 30/10 là tại sao BOJ giữ nguyên lãi suất 1.25% với tỷ lệ phiếu 8-1, bác đề xuất nâng lên 1.5% của ủy viên Hajime Takata, nhưng lại đồng thuận tuyệt đối việc tăng tốc bán ETF. Câu trả lời nằm ở sức ép tài chính đang đè nặng lên bảng cân đối của BOJ lẫn ngân sách Chính phủ Nhật Bản khi lãi suất đi lên.
Sau hai đợt nâng lãi suất tháng 6 và tháng 9/2026, phần lớn chuyên gia được Reuters khảo sát dự báo BOJ sẽ tăng lãi suất lên 1.5% vào tháng 12/2026, hướng tới 2% năm 2027. Kỳ vọng tăng lãi suất đẩy lợi suất trái phiếu Chính phủ Nhật Bản kỳ hạn 10 năm vượt mốc 3% vào ngày 01/09/2026, lần đầu từ năm 1996. Trước đó, tính từ đầu năm đến 22/08, nhà đầu tư Nhật đã bán ròng 3 ngàn tỷ Yên (19 tỷ USD) trái phiếu nước ngoài để đưa vốn về nước.
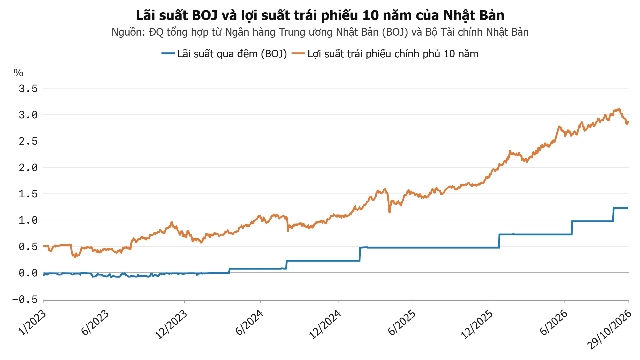
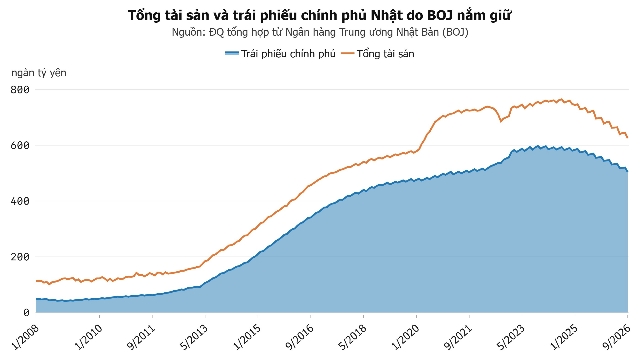
Hệ quả trực tiếp khi lợi suất trái phiếu vượt 3% là sự sụt giảm giá trị kho trái phiếu chính phủ 504 ngàn tỷ Yên (3,205 tỷ USD) mà BOJ nắm giữ sau nhiều năm bơm tiền. Khi lãi suất dâng cao, khoản lỗ trên giấy tờ với danh mục trái phiếu của BOJ đã lên kỷ lục 45.4 ngàn tỷ Yên (285 tỷ USD) vào cuối tháng 3/2026, gấp 1.6 lần một năm trước, đồng thời buộc BOJ trả 2.7 ngàn tỷ Yên (18 tỷ USD) lãi dự trữ trong năm tài khóa 2025, gấp đôi năm trước.
Sức ép còn lớn hơn tại Bộ Tài chính Nhật Bản khi cơ quan này nâng lãi suất giả định lập dự toán ngân sách năm tài khóa 2027 từ 3% lên 3.8% để dự phòng rủi ro. Theo dữ liệu tháng 8/2026, chi phí trả nợ công của Nhật Bản năm tài khóa 2027 dự kiến tăng 17.1% lên kỷ lục 36.6 ngàn tỷ Yên (230 tỷ USD), riêng tiền trả lãi tăng 25% lên 13.6 ngàn tỷ Yên (85 tỷ USD).
Giữa lúc yêu cầu chi tiêu ngân sách dưới thời Thủ tướng Sanae Takaichi vượt kỷ lục 122 ngàn tỷ Yên (764 tỷ USD) năm thứ 4 liên tiếp, kho lãi 57 ngàn tỷ Yên từ quỹ ETF trở thành nguồn thu quý giá của nhà nước. Bên cạnh nguồn cổ tức từ các quỹ ETF khoảng 1.5 ngàn tỷ Yên (10 tỷ USD, riêng nửa đầu năm tài khóa 2025), việc nâng mức bán cổ phiếu lên 2,460 tỷ Yên theo giá thị trường giúp BOJ chốt lãi nộp vào ngân sách.
Nhìn tổng thể, tuyên bố chấm dứt 14 năm chống giảm phát của BOJ ngày 30/10 đã khép lại thời kỳ tiền rẻ ở nền kinh tế lớn cuối cùng còn duy trì lãi suất thấp. Thế nhưng, hành trình bước ra khỏi phòng thí nghiệm tiền tệ luôn đắt đỏ hơn nhiều so với lúc bước vào, bởi những khoản tiền bơm ra suốt một thập kỷ chỉ chuyển thành chi phí ở nơi khác.
Mua gom tài sản tư nhân và giữ lãi suất vùng đáy từng giúp các tập đoàn xuất khẩu hưởng lợi từ đồng Yên yếu và đưa chỉ số Nikkei 225 lập đỉnh. Đổi lại, vào ngày BOJ tuyên bố đạt mục tiêu lạm phát 2%, người dân Nhật phải gánh tỷ trọng tiền ăn trong tổng chi tiêu cao nhất 44 năm, ngân sách dự kiến trả 36.6 ngàn tỷ Yên (230 tỷ USD) nợ mỗi năm, còn BOJ mắc kẹt trên sàn chứng khoán trong 4 thập kỷ tới.
Đức Quyền