
Ai cũng có thể tham gia cuộc đua về công nghệ
Ai cũng có thể tham gia cuộc đua về công nghệ
Quỹ hưu trí Chính phủ Na Uy hiện quản lý hơn 2,300 tỷ USD, nắm cổ phần tại khoảng 7,100 doanh nghiệp trên toàn thế giới và sở hữu trên 1% vốn của từng doanh nghiệp trong nhóm mười công ty lớn nhất hành tinh. Khoản đầu tư đơn lẻ lớn nhất của quỹ là Nvidia, trị giá khoảng 62 tỷ USD. Trong 15 khoản nắm giữ lớn nhất, 14 là doanh nghiệp công nghệ.
Na Uy không thiết kế một con chip nào, không vận hành một trung tâm dữ liệu nào và không có một phòng nghiên cứu mô hình ngôn ngữ nào. Quyền lợi của nước này đối với lợi nhuận của làn sóng trí tuệ nhân tạo không đến từ kỹ sư mà đến từ việc doanh thu dầu khí được chuyển thành cổ phần, một cách có kỷ luật, suốt 30 năm. Đó là lời nhắc rằng: Ai cũng có thể tham gia cuộc đua về công nghệ, chỉ cần có vốn.
Kênh sản xuất và kênh sở hữu không cùng rào cản
Kênh thứ nhất là sản xuất. Muốn có một doanh nghiệp như TSMC thì cần ba tới bốn thập niên tích lũy, một hệ sinh thái nhà cung cấp, vài chục nghìn kỹ sư chuyên ngành và một mức đầu tư rất ít quốc gia kham nổi. Đây là kênh phần lớn thảo luận trong nước đang tập trung vào, và cũng là kênh Việt Nam vào muộn, ở khâu giá trị gia tăng thấp.
Kênh thứ hai là sở hữu, và rào cản của nó hoàn toàn khác. Nhóm bảy doanh nghiệp công nghệ lớn nhất nước Mỹ (Magnificent 7) có tổng vốn hóa khoảng 23,800 tỷ USD, giao dịch công khai mỗi ngày, không đòi hỏi người mua phải biết chế tạo bất cứ thứ gì. Điều duy nhất kênh này đòi hỏi là một định chế có tư cách pháp lý để sở hữu cổ phần và một khuôn khổ quản lý về dòng vốn cho phép nó làm điều đó.
Các nước đi trước đều dùng cả hai kênh, và với nhiều nước thì kênh thứ hai mới là kênh chính. Temasek của Singapore công bố giá trị danh mục ròng 518 tỷ Đô la Singapore, tương đương khoảng 400.8 tỷ USD, cho năm tài chính kết thúc ngày 31/3/2026, với 26% danh mục đặt tại châu Mỹ và tăng tốc trí tuệ nhân tạo là một trong ba ưu tiên được nêu. GIC, quỹ còn lại của Singapore, được cho là đã rót 4.5 tỷ USD vào Anthropic.
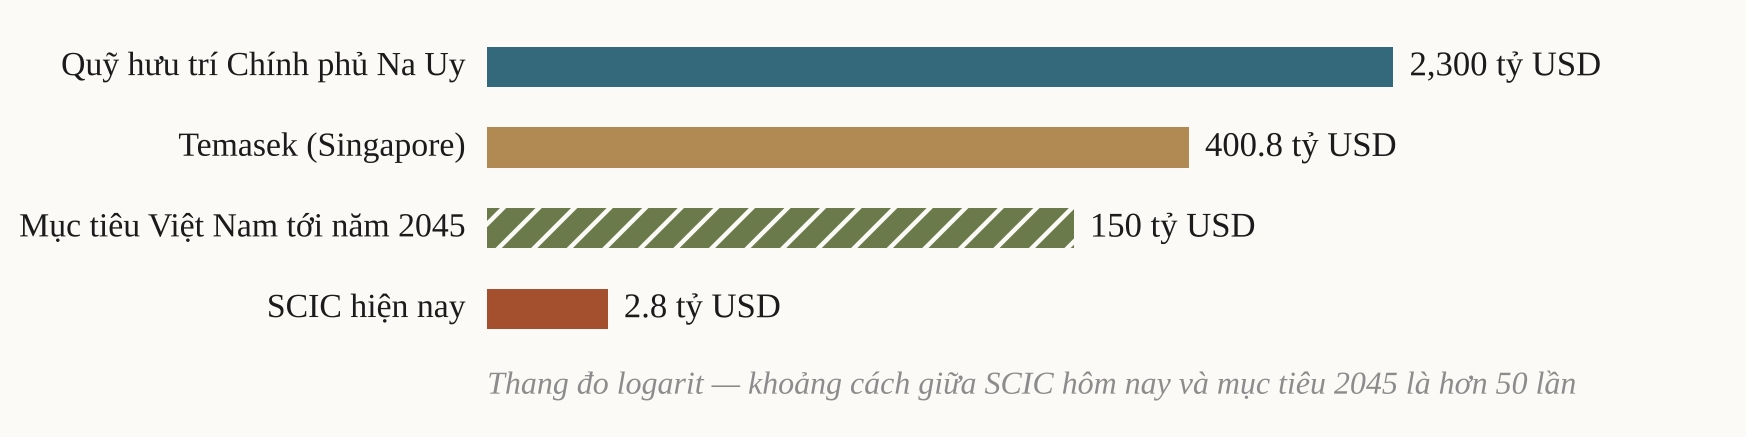
Hình 1. Quy mô các quỹ đầu tư quốc gia, thang logarit. Nguồn: Quỹ hưu trí Chính phủ Na Uy theo công bố quý 3/2026; Temasek theo báo cáo năm tài chính kết thúc 31/3/2026; SCIC theo báo cáo tài chính kiểm toán năm 2025, quy đổi theo tỷ giá hiện hành; mục tiêu 2045 theo đề án tái cơ cấu SCIC.
|
Việt Nam đang xây dựng đúng định chế ấy, ngay trong hai năm tới
Phần ít được chú ý là Việt Nam đã khởi động việc này. Quyết định số 1505/QĐ-TTg ngày 6/8/2026 giao nhiệm vụ cho chiến lược phát triển SCIC giai đoạn 2026-2030, theo định hướng tại Nghị quyết số 79-NQ/TW ngày 6/1/2026 của Bộ Chính trị, trong đó giai đoạn 2026-2027 có một đầu việc ghi rõ: Chuyển đổi hoạt động thành Quỹ Đầu tư quốc gia.
Các con số đi kèm cho thấy đây không phải một tuyên bố hình thức. Vốn điều lệ SCIC đã được nâng từ 19,000 lên 50,000 tỷ đồng theo bản công bố thay đổi đăng ký doanh nghiệp ngày 11/8/2026. Tổng công ty dự kiến tiếp nhận khoảng 390 doanh nghiệp với tổng giá trị vốn gần 200,000 tỷ đồng, và đề án tái cơ cấu đặt mục tiêu tới năm 2045 hình thành một quỹ đầu tư quốc gia quy mô khoảng 150 tỷ USD. Nhiệm vụ mới bao gồm cả hoạt động mua bán sáp nhập nhằm tiếp cận công nghệ lõi và công nghệ chiến lược.
Danh mục hiện tại đang trỏ về nền kinh tế của 20 năm trước
Đặt cạnh mục tiêu ấy, cấu trúc danh mục hiện nay là một khoảng cách đáng kể. Cuối năm 2025, tổng tài sản SCIC đạt gần 72,500 tỷ đồng, vốn chủ sở hữu 66,815 tỷ, lợi nhuận sau thuế hơn 12,715 tỷ. Tổng cổ tức và lợi nhuận được chia là 8,448 tỷ đồng, thu từ 42 doanh nghiệp trong danh mục.
Cơ cấu của khoản cổ tức ấy mới là phần đáng suy ngẫm. Vinamilk đóng góp khoảng 3,650 tỷ đồng, Sabeco 1,385 tỷ và FPT Telecom 1,236 tỷ, cộng lại hơn 6,271 tỷ, tức trên 77% tổng cổ tức, và cả ba đều thuộc nhóm sữa, bia, viễn thông cố định. Ở phía tài sản, khoảng 25,700 tỷ đồng nằm ở tiền gửi ngân hàng, tương đương chừng một phần ba tổng tài sản của một tổ chức được định danh là nhà đầu tư chuyên nghiệp.
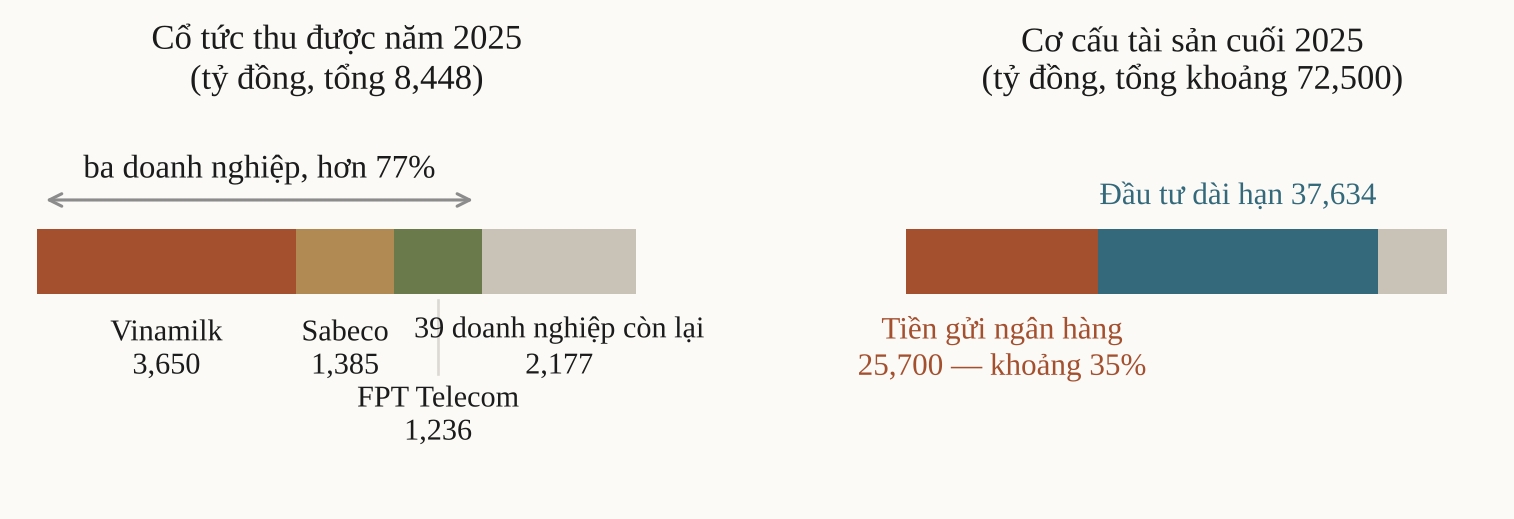
Hình 2. Cơ cấu cổ tức và cơ cấu tài sản của SCIC. Nguồn: Báo cáo tài chính kiểm toán năm 2025 của SCIC, công bố ngày 11/7/2026; khoản mục cổ phiếu ngắn hạn và khác gồm cổ phiếu niêm yết, cổ phiếu chưa niêm yết và tài sản khác.
|
Không có gì sai trong từng khoản mục riêng lẻ, vì đây vốn là danh mục hình thành từ việc tiếp nhận vốn nhà nước tại các doanh nghiệp cổ phần hóa chứ không phải từ một chiến lược phân bổ tài sản. Vấn đề là danh mục ấy phản ánh cơ cấu kinh tế Việt Nam đầu những năm 2000, trong khi nhiệm vụ mới lại yêu cầu tiếp cận công nghệ lõi.
Cái tên đã nằm sẵn trong nghị định từ năm 2015
Đến đây xuất hiện một chi tiết pháp lý ít được nhắc tới. Nghị định 135/2015/NĐ-CP liệt kê tại Điều 13 sáu nhóm tổ chức được phép tự doanh đầu tư gián tiếp ra nước ngoài. Đó là công ty chứng khoán và công ty quản lý quỹ; quỹ đầu tư chứng khoán và công ty đầu tư chứng khoán; doanh nghiệp kinh doanh bảo hiểm; ngân hàng thương mại; công ty tài chính tổng hợp; và nhóm thứ sáu chính là tổng công ty đầu tư và kinh doanh vốn nhà nước.
Nghĩa là thẩm quyền pháp lý để một định chế nhà nước Việt Nam mua cổ phiếu niêm yết ở nước ngoài đã tồn tại từ hơn 10 năm trước. Cơ chế kiểm soát quy mô cũng được thiết kế sẵn. Điều 26 quy định Thủ tướng phê duyệt tổng hạn mức hằng năm trước ngày 31/3, trên cơ sở Ngân hàng Nhà nước chủ trì xây dựng cùng Bộ Tài chính và Bộ Kế hoạch và Đầu tư, còn Điều 8 giao Ngân hàng Nhà nước quy định loại công cụ được phép đầu tư theo từng thời kỳ.
Đối với từng cá nhân, Điều 5 khoản 1 nói rõ công dân Việt Nam chỉ được đầu tư gián tiếp ra nước ngoài dưới một hình thức duy nhất là tham gia chương trình thưởng cổ phiếu do tổ chức nước ngoài phát hành. Một người Việt Nam, dù có tiền và có hiểu biết, không thể tự mình mua hợp pháp một cổ phiếu Nvidia. Khoảng cách giữa người ấy và phần lợi nhuận của làn sóng công nghệ không phải khoảng cách công nghệ, cũng không phải khoảng cách vốn, mà là khoảng cách thiết kế định chế.
Kênh chính thức xử lý luôn một vấn đề khác
Tới cuối tháng 8/2026, tiền gửi dân cư trong hệ thống ngân hàng đạt khoảng 11.43 triệu tỷ đồng, tăng 10.6% so với đầu năm, riêng tháng 8 tăng thêm khoảng 214,000 tỷ đồng. Lãi suất huy động bình quân với giao dịch phát sinh mới ở mức 6.38% một năm tính tới ngày 20/9/2026.
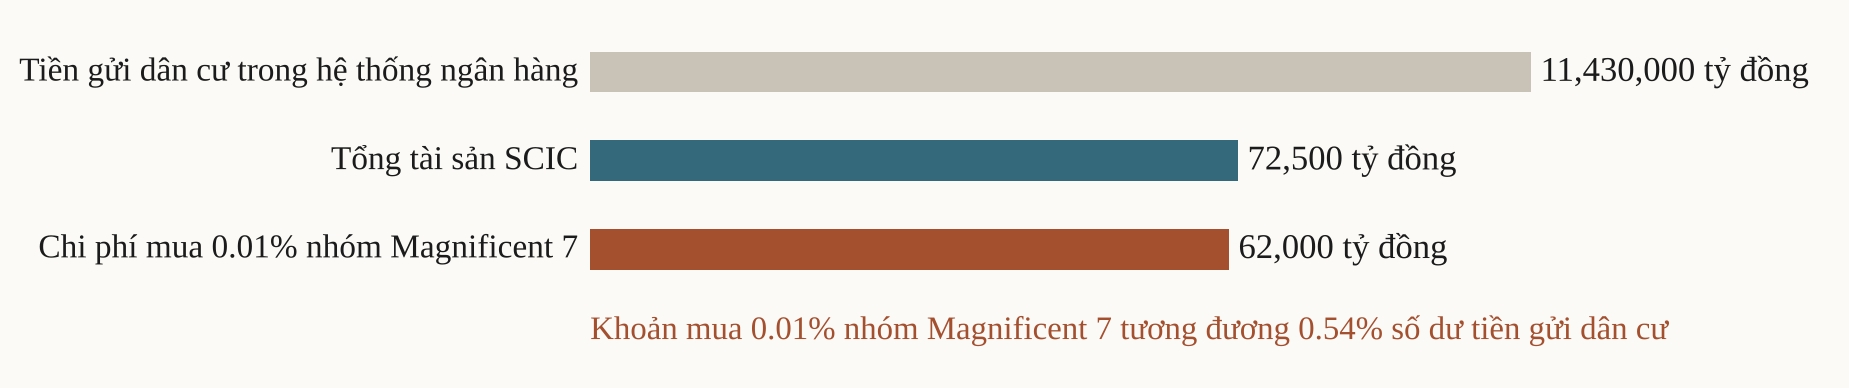
Hình 3. Quy mô tương đối giữa nguồn vốn trong nước và chi phí của một vị thế sở hữu ở nước ngoài. Nguồn: Tiền gửi dân cư theo số liệu Ngân hàng Nhà nước tới cuối tháng 8/2026; tổng tài sản SCIC theo báo cáo kiểm toán 2025; chi phí mua 0.01% nhóm Magnificent 7 do người viết tính từ vốn hóa khoảng 23,800 tỷ USD và tỷ giá hiện hành.
|
Nhu cầu nắm giữ tài sản công nghệ toàn cầu là có thật và sẽ tìm đường đi bất kể kênh chính thức có mở hay không. Khi kênh chính thức khép lại, nhu cầu ấy chuyển sang các đường không chính thức, và đó mới đúng là chỗ ngoại tệ rời khỏi hệ thống dưới dạng tích lũy tài sản cá nhân ở nước ngoài, không đo đếm được và không hồi lại được. Một quỹ trong nước huy động bằng đồng Việt Nam, rồi tập trung quản lý trạng thái ngoại tệ ở cấp định chế, biến dòng chảy phân tán ấy thành một trạng thái nằm trong sổ sách và chịu hạn mức.
Phép tính quy mô cũng không đáng sợ như cảm giác ban đầu. Với vốn hóa nhóm bảy doanh nghiệp công nghệ lớn nhất khoảng 23,800 tỷ USD, một tỷ lệ sở hữu 0.01% tương đương chừng 2.4 tỷ USD, tức khoảng 62,000 tỷ đồng theo tỷ giá hiện hành. Con số đó bằng khoảng 0.54% số dư tiền gửi dân cư, và nhỏ hơn mức tăng ròng của riêng tiền gửi dân cư trong một quý.
Cuộc đua trí tuệ nhân tạo đang được bàn gần như hoàn toàn ở kênh sản xuất, nơi điều kiện tham gia khắc nghiệt và vị trí của Việt Nam đã khá rõ. Kênh sở hữu thì không có rào cản kỹ thuật nào, và những điều kiện cần cho nó đều đã có đủ.
LH