
Vì sao REIT bùng nổ tại Singapore, Thái Lan nhưng vẫn “lặng sóng” tại Việt Nam?
Vì sao REIT bùng nổ tại Singapore, Thái Lan nhưng vẫn “lặng sóng” tại Việt Nam?
Sau hơn một thập kỷ có khung pháp lý, Việt Nam mới có một quỹ đầu tư bất động sản niêm yết, trong khi Singapore có khoảng 40 REIT, khi thuế, đòn bẩy và chi phí vốn khiến bài toán sinh lời chưa thể khép lại.
Quỹ đầu tư tín thác bất động sản (REIT) đang được nhắc đến ngày càng nhiều trong các diễn đàn về Trung tâm Tài chính Quốc tế Việt Nam (VIFC). Giới đầu tư kỳ vọng trung tâm này sẽ mở ra một cơ chế riêng, trong bối cảnh khung pháp lý nội địa chưa tạo ra được một thị trường REIT đúng nghĩa.
Về mặt pháp lý, quỹ đầu tư bất động sản đã được đặt trong khuôn khổ pháp luật chứng khoán từ Thông tư 228/2012/TT-BTC và tiếp tục được điều chỉnh trong Luật Chứng khoán 2019 cùng Thông tư 98/2020/TT-BTC. Dù vậy, FUCVREIT vẫn có quy mô nhỏ so với thị trường, trong khi nhiều quỹ có tỷ trọng bất động sản lớn chủ yếu nắm cổ phiếu doanh nghiệp bất động sản thay vì sở hữu trực tiếp tài sản tạo dòng tiền.
Nút thắt vẫn còn
Nút thắt đầu tiên nằm ở thuế. Khi bán bất động sản, quỹ chịu thuế giá trị gia tăng (GTGT) trên giá bán trừ tiền sử dụng đất đã nộp ngân sách. Nếu mua lại tài sản từ cá nhân mà không xác định được khoản này, giá tính thuế là toàn bộ giá chuyển nhượng.
Với hoạt động cho thuê, cá nhân có doanh thu từ 1 tỷ đồng/năm trở xuống không chịu thuế GTGT và thuế thu nhập cá nhân. Trong khi đó, quỹ chịu thuế GTGT 10%. Cùng một tài sản, quỹ khó cạnh tranh về giá thuê hơn cá nhân cho thuê.
Ở phía nhà đầu tư, lợi tức phân phối từ chứng chỉ quỹ chịu thuế, trong khi lãi tiền gửi ngân hàng của cá nhân được miễn thuế thu nhập cá nhân. Ngưỡng so sánh này khiến REIT khó thu hút dòng tiền nhàn rỗi.
Tại Singapore, REIT được miễn thuế thu nhập ở cấp quỹ nếu phân phối tối thiểu 90% thu nhập chịu thuế, và nhà đầu tư cá nhân được miễn thuế trên khoản phân phối. Cơ chế này được gọi là minh bạch thuế (tax transparency). Đây là nền tảng giúp S-REIT được xem là tài sản thay thế trái phiếu trong danh mục của quỹ hưu trí và công ty bảo hiểm.
Khác biệt lớn thứ hai là đòn bẩy. Theo quy định hiện hành tại Việt Nam, REIT không được vay quá 5% giá trị tài sản ròng tại mọi thời điểm, và khoản vay chỉ được là vay ngắn hạn tối đa 30 ngày để trang trải chi phí hoạt động cần thiết của quỹ. Tại Singapore, Cơ quan Tiền tệ Singapore (MAS) cho phép tỷ lệ đòn bẩy tối đa 50% tổng tài sản, kèm yêu cầu tối thiểu về hệ số khả năng trả lãi.
Lợi suất cho thuê bất động sản tại Việt Nam dao động khoảng 2%-6%. Tỷ suất lợi nhuận văn phòng hạng A tại Singapore cũng chỉ ở mức thấp. Khác biệt nằm ở chi phí vốn: tại Singapore, lãi vay thấp hơn cap rate nên đòn bẩy giúp nâng lợi suất trên vốn chủ. Tại Việt Nam, lãi vay doanh nghiệp phổ biến cao hơn tỷ suất lợi nhuận. Nếu được nới trần vay, đòn bẩy vẫn có thể làm giảm lợi suất thay vì tăng.
Nút thắt thứ ba liên quan đến danh mục đầu tư. Quy định yêu cầu quỹ đầu tư chủ yếu vào công trình đã hoàn thành và đang cho thuê. Phần đang xây dựng không được vượt 10% tổng tài sản, và quỹ không được đầu tư vào đất chưa có công trình. Trong khi đó, bất động sản Việt Nam sinh lời chủ yếu nhờ tăng giá, và phần tăng giá lớn nhất rơi vào giai đoạn đầu dự án.
Singapore cũng giới hạn hoạt động phát triển dự án của REIT ở mức 10% tổng tài sản, có thể nâng lên 25% nếu được người sở hữu chứng chỉ quỹ chấp thuận. Tại thị trường này, REIT không được thiết kế để hưởng phần tăng giá giai đoạn đầu. Phần đó thuộc về chủ đầu tư và các quỹ phát triển. REIT đóng vai trò kênh thoái vốn ở cuối chuỗi, khi tài sản đã ổn định dòng tiền.
Các tập đoàn như CapitaLand hay Mapletree vận hành theo mô hình tái chế vốn: xây dựng, lấp đầy, bán tài sản vào REIT, rồi thu phí quản lý và giữ cổ phần chi phối. Thái Lan dùng quỹ hạ tầng để chứng khoán hóa dòng tiền từ tài sản như tuyến đường sắt đô thị hay đường cao tốc.
Tại Việt Nam, chủ đầu tư chủ yếu thu hồi vốn bằng cách bán lẻ từng sản phẩm và huy động tiền trả trước từ người mua. Nhu cầu thoái vốn qua REIT vì vậy chưa hình thành rõ. Ngoài ra, quỹ có sở hữu nước ngoài trên 50% bị coi là nhà đầu tư nước ngoài, nên gặp giới hạn khi nắm giữ bất động sản.
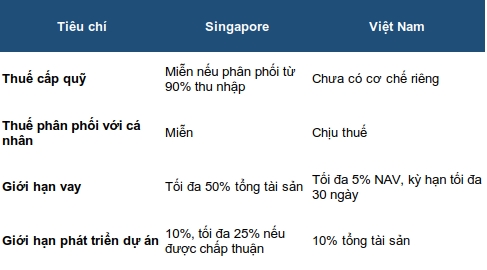
Nguồn: Tổng hợp quy định của MAS và Thông tư 98/2020/TT-BTC
|
Kỳ vọng hiện được đặt vào VIFC. VIFC đã chính thức đi vào hoạt động từ tháng 2/2026, trong khi các khung pháp lý trọng yếu vừa được hoàn thiện. Khi các nền tảng được thiết lập, trung tâm có thể mở rộng sang quỹ tín thác đầu tư bất động sản công nghiệp, phân khúc có hợp đồng thuê dài hạn với khách thuê là doanh nghiệp FDI.
Phát biểu tại ACCA - VIFC Forum 2026 ngày 17/09, ông Richard D. McClellan, Giám đốc điều hành VIFC-HCMC, cho biết lĩnh vực quản lý tài sản và quỹ đầu tư hướng tới kết nối vốn quốc tế với các dự án hạ tầng, bất động sản và công nghiệp trong nước.
Warburg Pincus, một trong những quỹ đầu tư tư nhân lâu đời và lớn nhất thế giới, có trụ sở tại New York, đã tái khẳng định mong muốn thành lập REIT tại Việt Nam.
Chu Tuấn Phong