
Vì sao hàng trăm doanh nghiệp đồng loạt giảm room ngoại về 0%?
Vì sao hàng trăm doanh nghiệp đồng loạt giảm room ngoại về 0%?
M ột hiện tượng đáng chú ý đang diễn ra trên thị trường chứng khoán: Hàng trăm doanh nghiệp đồng loạt điều chỉnh room ngoại, trong đó nhiều trường hợp đưa tỷ lệ sở hữu nước ngoài tối đa về 0%. Điều gì đang diễn ra?
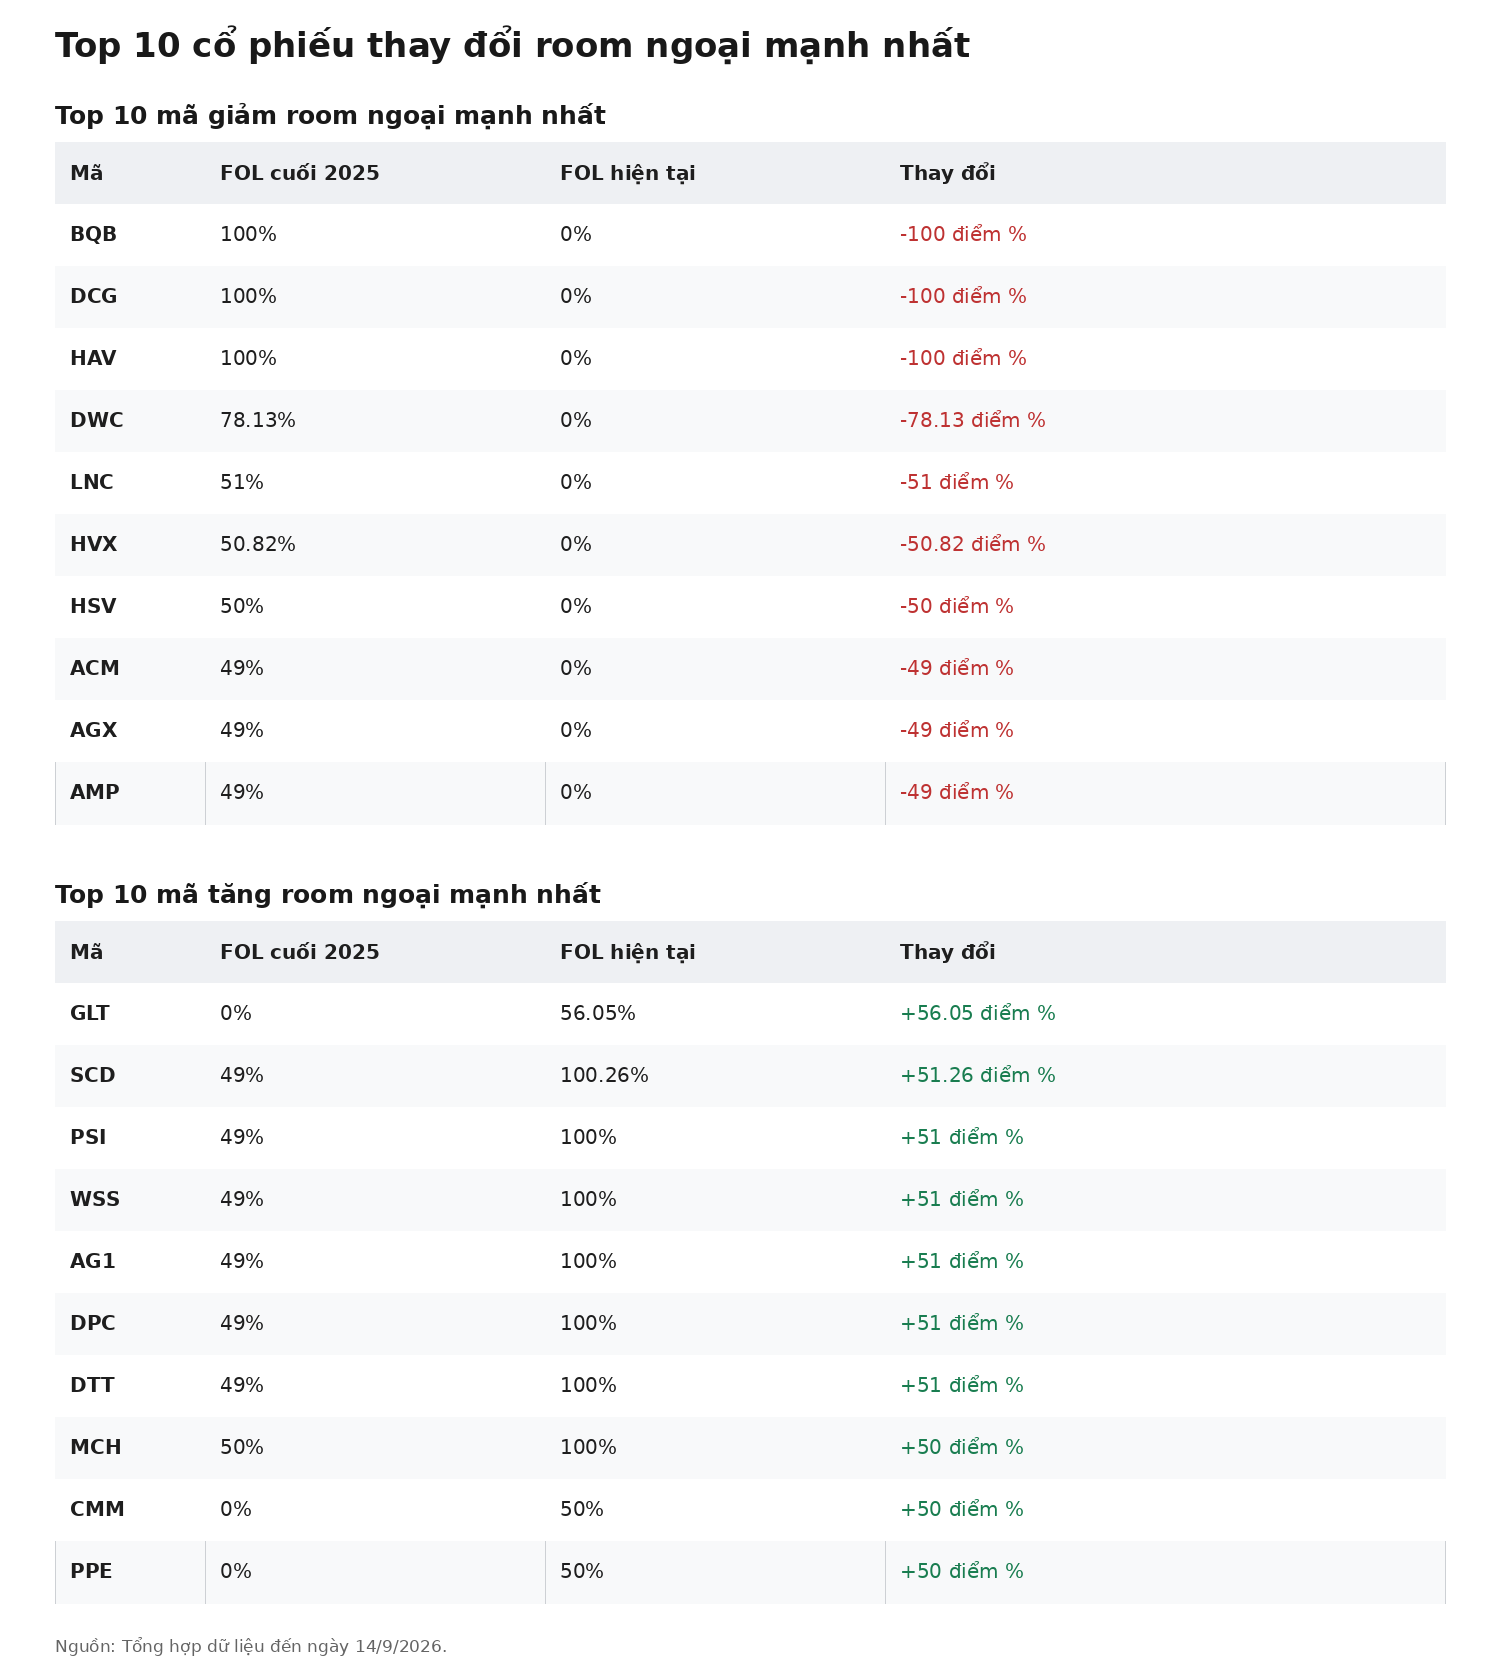
Theo dữ liệu từ VietstockFinance đến 14/9/2026, trong hơn 1,500 cổ phiếu có khoảng 406 mã chứng khoán thay đổi room ngoại so với cuối năm 2025. Trong đó, 230 mã giảm room ngoại, 176 mã tăng.
Đáng chú ý nhất, 195 mã đưa room ngoại về 0%.
Một số trường hợp giảm mạnh hơn như BQB, DCG và HAV từ 100% xuống 0%, trong khi DWC giảm từ 78.13% xuống 0%.
Ở chiều ngược lại, cũng có những doanh nghiệp mở rộng đáng kể room ngoại. GLT tăng từ 0% lên 56.05%, SCD từ 49% lên 100.26%, trong khi PSI, WSS, AG1, DPC và DTT đều tăng từ 49% lên 100%.
Nguồn: VietstockFinance
|
Vì sao room ngoại đồng loạt thay đổi?
Làn sóng điều chỉnh này diễn ra trong bối cảnh doanh nghiệp phải rà soát lại ngành nghề kinh doanh sau khi Quyết định 36/2025/QĐ-TTg về Hệ thống ngành kinh tế Việt Nam có hiệu lực từ ngày 15/11/2025, thay thế hệ thống ngành kinh tế trước đó.
Hệ thống mới khiến nhiều doanh nghiệp phải rà soát danh mục ngành nghề đã đăng ký, trong đó có những ngành nghề được đăng ký từ nhiều năm trước nhưng không còn phù hợp với hoạt động thực tế hoặc cần được phân loại, cập nhật theo hệ thống mới. Và ngành, nghề kinh doanh là một trong những cơ sở để xác định room ngoại của công ty đại chúng.
* Thực hư chuyện Hòa Phát lấn sân mảng ô tô, điện
Room ngoại được xác định dựa trên ngành, nghề kinh doanh, điều ước quốc tế mà Việt Nam tham gia và các quy định pháp luật liên quan.
Với ngành, nghề thuộc diện hạn chế tiếp cận thị trường, doanh nghiệp phải tuân thủ các điều kiện tương ứng. Nếu thuộc diện tiếp cận có điều kiện nhưng không quy định cụ thể tỷ lệ sở hữu, mức trần tối đa là 50% vốn điều lệ. Trong khi đó, những ngành không thuộc diện hạn chế tiếp cận thị trường có thể không bị giới hạn tỷ lệ sở hữu nước ngoài.
Đối với doanh nghiệp hoạt động đa ngành, nếu các ngành nghề có mức trần khác nhau, room ngoại được xác định không vượt quá mức thấp nhất trong các ngành có quy định giới hạn.
Chẳng hạn, doanh nghiệp A hoạt động trong hai lĩnh vực, trong đó một ngành cho phép nhà đầu tư nước ngoài sở hữu tối đa 100% vốn, nhưng ngành còn lại chỉ cho phép sở hữu tối đa 49%. Khi đó, room ngoại của doanh nghiệp A sẽ bị giới hạn ở mức 49%, dù ngành kinh doanh còn lại không áp dụng giới hạn sở hữu.
Giữa bối cảnh Việt Nam vừa được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, vai trò của room ngoại lại càng trở nên đáng chú ý hơn.
Một trong những kỳ vọng lớn sau nâng hạng là khả năng thu hút thêm dòng vốn quốc tế. Tuy nhiên, dòng tiền này không thể chảy vào mọi cổ phiếu nếu doanh nghiệp đã kín room hoặc có room ngoại bằng 0%.
|
NCS đánh mất lực mua quan trọng nhất NCS là một trường hợp đáng chú ý để nhìn thấy tác động này rõ hơn. Cổ phiếu vốn có thanh khoản không cao, nhưng từng nhận được sự quan tâm đáng kể từ nhà đầu tư nước ngoài. Trong giai đoạn tháng 6-12/2025, giá cổ phiếu NCS tăng mạnh hơn 40% và chính dòng tiền nước ngoài là lực đẩy chính. Tuy nhiên, sau khi room ngoại bị điều chỉnh về 0%, thanh khoản NCS suy giảm rõ rệt và giá cổ phiếu cũng suy giảm hơn 30%.
NCS vì vậy cho thấy một khía cạnh ít được chú ý của câu chuyện room ngoại: Room ngoại không chỉ quyết định doanh nghiệp còn bao nhiêu dư địa để đón vốn ngoại, mà trong một số trường hợp còn ảnh hưởng trực tiếp đến cấu trúc lực cầu trên thị trường. |
||||||||||||
Vũ Hạo