
TPHCM vắng bóng căn hộ bình dân, Thủ Thiêm có nơi lên tới 15,000 USD/m²
TPHCM vắng bóng căn hộ bình dân, Thủ Thiêm có nơi lên tới 15,000 USD/m²
Giá căn hộ siêu sang tại khu lõi trung tâm và bán đảo Thủ Thiêm lên tới 15,000 USD/m², trong khi nhà ở bình dân gần như vắng bóng tại TPHCM cũ. Sức mua chịu áp lực khi tỷ lệ hấp thụ quý 3/2026 giảm còn 28%.
Theo Avison Young Việt Nam, tổng nguồn cung căn hộ sơ cấp tại vùng TPHCM mở rộng đạt hơn 11,500 căn trong quý 3/2026, trong khi tỷ lệ hấp thụ toàn thị trường giảm còn 28%.
Tâm điểm nguồn cung mới đang dịch chuyển về trục phía Nam và khu Tây Bắc, Đông Bắc, nhờ các động lực từ hạ tầng. Tuy nhiên, người mua ở thực và nhà đầu tư dài hạn vẫn ưu tiên dự án có chính sách thanh toán kéo dài nhằm giảm áp lực vay ngân hàng.
Sự phân hóa thanh khoản thể hiện rõ giữa các phân khúc. Căn hộ vừa túi tiền tại những khu vực giáp ranh như Dĩ An, Thuận An thu hút người mua ở thực và duy trì tỷ lệ giao dịch thành công cao trong nhiều quý.
Ngược lại, sản phẩm cao cấp, hạng sang tại nội đô có tốc độ bán thận trọng hơn, với giao dịch chủ yếu đến từ nhóm khách hàng sử dụng vốn tự có để tích sản dài hạn.
Giá sơ cấp trung bình đạt 3,850 USD/m², không còn tăng diện rộng mà phân hóa theo vị trí, chất lượng hạ tầng và thương hiệu phát triển.
Tại khu lõi trung tâm và bán đảo Thủ Thiêm, căn hộ siêu sang có giá 7,000-15,000 USD/m². Rổ hàng cao cấp ở khu Đông và khu Nam dao động 3,800-5,500 USD/m². Đáng chú ý, một dự án hạng sang tại khu Tây thiết lập mặt bằng giá kỷ lục 4,500-4,800 USD/m² trong quý 3.
Avison Young nhận định, quỹ đất nội thành TPHCM cũ ngày càng cạn kiệt, trong khi chi phí đất và đền bù giải tỏa cao khiến chủ đầu tư phải định vị sản phẩm ở phân khúc cao hơn để bảo toàn biên lợi nhuận. Điều này góp phần đẩy mặt bằng giá lên cao và khiến nhà ở bình dân gần như biến mất trong khu vực này.
Trong khi đó, các thị trường vệ tinh như Bình Dương và Bà Rịa - Vũng Tàu tiếp tục đảm nhận vai trò cung cấp nhà ở cho người lao động đô thị, với giá sơ cấp lần lượt 1,800-2,800 USD/m² và 1,900-4,500 USD/m².
Sức mua còn chịu áp lực khi lãi suất cho vay thả nổi tại các ngân hàng thương mại duy trì ở mức 12-15%/năm. Tỷ suất sinh lời từ cho thuê căn hộ nội đô chỉ khoảng 3-4%/năm, làm giảm sức hấp dẫn của việc đầu tư dựa vào dòng tiền cho thuê.
Giai đoạn 2027-2030, nguồn cung căn hộ tại TPHCM dự kiến bổ sung hơn 25,000 căn, với các đợt mở bán kéo dài từ năm 2027. Các dự án được kỳ vọng hoàn thành và hưởng lợi từ hạ tầng vào khoảng năm 2030. Trong dài hạn, mô hình đô thị nén gắn với giao thông công cộng (TOD) dọc Metro số 1 và các tuyến vành đai được dự báo dẫn dắt hơn 60% tổng lượng hấp thụ của toàn vùng kinh tế trọng điểm phía Nam.
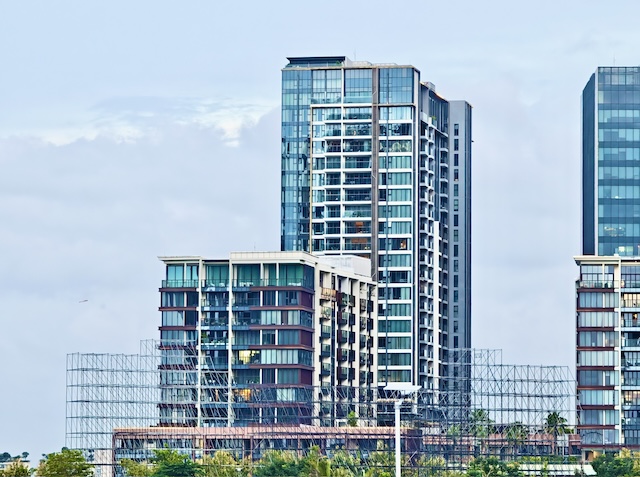
Một dự án căn hộ siêu sang ở Thủ Thiêm, TPHCM - Ảnh: TM.
|
Hà Nội tiếp tục lệch pha nguồn cung
Tại Hà Nội, hơn 3,200 căn hộ sơ cấp mới gia nhập thị trường trong quý 3, nâng tổng nguồn cung đang mở bán lên gần 11,500 căn. Tuy nhiên, hơn 80% rổ hàng mới thuộc phân khúc cao cấp và hạng sang, chủ yếu tập trung ở khu Đông và khu Tây. Nguồn cung trung cấp, bình dân tại nội đô gần như không có.
Về phía nguồn cầu, người mua nhà đã chủ động từ bỏ tâm lý mua đuổi mà chuyển sang cách tính toán thận trọng và tìm kiếm giá trị thực. Đồng thời, các động thái đẩy nhanh phê duyệt quy hoạch NOXH tại Đông Anh, Thanh Trì và Tây Mỗ đang tạo kỳ vọng bổ sung nguồn cung vừa túi tiền cho giai đoạn 2027-2028.
Giá sơ cấp trung bình đạt 4,180 USD/m². Tại các khu đô thị vệ tinh phía Đông và phía Tây, căn hộ cao cấp mới có giá 3,300-4,500 USD/m²; trong khi khu vực lõi nội đô và Tây Hồ Tây ghi nhận mức 5,500 đến trên 9,800 USD/m².
Xét theo phân khúc, căn hộ hạng sang có giá 6,200-9,800 USD/m², tăng nhẹ 1.2% với giao dịch chọn lọc; cao cấp dao động 3,300-4,600 USD/m², chiếm 78% tổng nguồn cung sơ cấp; căn hộ trung cấp có giá 1,900-2,600 USD/m², khan hiếm nguồn hàng mới và giao dịch chủ yếu diễn ra trên thị trường thứ cấp. Sản phẩm phổ thông, bình dân dưới 1,500 USD/m² gần như vắng bóng trên thị trường sơ cấp.
Tỷ lệ hấp thụ sơ cấp trung bình tại Hà Nội đạt khoảng 31%. Lãi vay cao khiến nhóm khách hàng sử dụng đòn bẩy trên 50% đứng ngoài thị trường, trong khi phần lớn giao dịch thành công đến từ người mua có sẵn tiền mặt để tích sản.
Trái ngược với thị trường sơ cấp, cán cân đàm phán trên thị trường thứ cấp đang nghiêng về phía người mua. Khách hàng có tiền mặt có thể ép giá 8-12% đối với những chủ nhà đã hết thời gian ân hạn nợ gốc.
Bên cạnh áp lực tài chính, tâm lý chờ đợi cũng kéo dài quyết định xuống tiền. Trong tháng 8 và tháng 9/2026, nhiều khách hàng thận trọng quan sát hướng dẫn thi hành Luật Nhà ở liên quan niên hạn sở hữu chung cư, Luật Đất đai và Luật Phát triển đô thị trước khi thực hiện các giao dịch giá trị lớn.
Thanh Tú