
Thực trạng kinh doanh mới của PNJ
Thực trạng kinh doanh mới của PNJ
Tỷ trọng kim cương phình to lên 52% tổng hàng tồn kho sau đợt mua lại sản phẩm đã hút cạn tiền mặt của PNJ trong quý 3/2026. Nguồn vốn bị đóng băng làm gián đoạn dòng tiền phục vụ mảng kinh doanh vàng cốt lõi và kéo sụt biên lợi nhuận gộp về dưới 10%. PNJ buộc phải thu hẹp hệ thống và chấp nhận mức sinh lời mỏng kéo dài đến năm 2029.
Tại ĐHĐCĐ bất thường ngày 21/10 vừa qua, ban điều hành CTCP Vàng bạc Đá quý Phú Nhuận (HOSE: PNJ) công bố kết quả kinh doanh sơ bộ quý 3/2026 với lỗ ròng tạm tính 258 tỷ đồng. Doanh thu thuần trong quý đạt gần 7,000 tỷ đồng, giảm 14% so với cùng kỳ năm trước. Mức lỗ 258 tỷ đồng này phản ánh khó khăn thực tế của hoạt động kinh doanh cốt lõi và chưa bao gồm khoản trích lập dự phòng 7,071 tỷ đồng được cổ đông thông qua tại đại hội.
Lợi nhuận gộp quý 3/2026 của PNJ ước đạt 609 tỷ đồng, giảm 62% so với cùng kỳ năm 2025. Biên lợi nhuận gộp toàn công ty theo đó rớt từ mức gần 20% xuống chỉ còn 9%. Khoản lợi nhuận gộp này không còn đủ để bù đắp chi phí bán hàng và quản lý doanh nghiệp, trực tiếp đẩy hoạt động kinh doanh của hãng kim hoàn bán lẻ vào tình trạng thua lỗ.
Biến cố pháp lý tại công ty P-Lab hồi đầu tháng 7/2026 đã vượt ra ngoài phạm vi của một khoản lỗ sổ sách một lần. Tâm lý lo lắng của người tiêu dùng kích hoạt làn sóng mang trang sức đến bán lại trên toàn hệ thống với quy mô chưa từng có. Toàn bộ lượng tiền mặt và tiền gửi ngân hàng tích lũy tính đến ngày 30/06/2026 của PNJ đã nhanh chóng bị rút cạn chỉ trong vài tuần.
Nguồn vốn lưu động của PNJ bị chuyển hóa thành một khối hàng tồn kho kim cương rất khó bán ra ngoài thị trường. Sự biến dạng cấu trúc tài sản ngắn hạn đã và đang tạo ra phản ứng dây chuyền lên toàn bộ hoạt động vận hành của doanh nghiệp.
Dòng tiền ách tắc trong hàng tồn kho
Trước tháng 7/2026, các sản phẩm liên quan đến kim cương chỉ chiếm khoảng 1/3 doanh thu trang sức của PNJ. Trong đó, kim cương rời chiếm 10% và trang sức đính kim cương chiếm 23%. Mỗi năm chỉ có khoảng 30% giá trị cam kết thu đổi được khách hàng thực hiện rải rác trong khoảng 3-5 năm đầu sau khi mua. Tổng giá trị hàng mua lại của cả năm 2025 chỉ dừng ở 7,000 tỷ đồng.
Đầu tháng 7 năm nay, lượng khách hàng mang kim cương đến bán lại mỗi ngày tăng gấp 10 lần bình thường. Riêng trong tháng 7, PNJ phải chi ra gần 6,000 tỷ đồng tiền mặt để mua lại hàng, gần bằng cả 12 tháng của năm 2025. Tiền mặt của PNJ lao dốc nhanh chóng, trong khi tỷ trọng kim cương lên tới 52% tổng hàng tồn kho.
Việc vốn lưu động bị khóa chặt vào lượng kim cương thu hồi tạo ra điểm nghẽn thanh khoản giống như một “cục máu đông”.
Tổng Giám đốc Phan Quốc Công thừa nhận lượng đá quý này đủ để công ty bán trong nhiều năm tới. Nếu đem thanh lý gấp trên thị trường thì phải chịu chiết khấu rất sâu, khiến công ty không thể tiếp tục dùng tiền mặt để thanh toán ngay kim cương mua lại trong hai năm tới.
Khi tiền mặt bị hút hết vào kho đá quý, mảng vàng 24K và trang sức vàng có vòng quay nhanh đã bị thiếu vốn lưu động. PNJ buộc phải kéo giãn thời gian trả tiền mua lại đối với cả các sản phẩm vàng trong tháng 8/2026 và tháng 9/2026. Nhờ khoản vay cá nhân 700 tỷ đồng từ gia đình Chủ tịch Cao Thị Ngọc Dung, công ty mới rút ngắn được thời gian trả tiền vàng về 2-7 ngày.
Riêng với kim cương, thời gian hẹn trả tiền vẫn giữ ở 120 ngày và khách chỉ được nhận tiền từ 15h đến 17h hàng ngày theo hạn mức nhất định. Việc chậm thanh toán khiến khách hàng e ngại bước chân vào cửa hàng. Trong quý 3/2026, doanh thu kênh bán lẻ giảm 20%, trong khi doanh số vàng miếng 24K giảm tới 41% so với cùng kỳ năm trước.
Doanh số bán lẻ tại các cửa hàng hiện chưa bằng một nửa mức bình thường trước khi sự cố xảy ra. Cùng lúc đó, các ngân hàng thương mại siết lại hạn mức tín dụng và điều kiện giải ngân. PNJ phải xoay xở với khoản nợ vay ngắn hạn 3,000 tỷ đồng thế chấp bằng hàng tồn kho và 125 tỷ đồng phải trả cho khách hàng theo lộ trình 120 ngày đã cam kết.
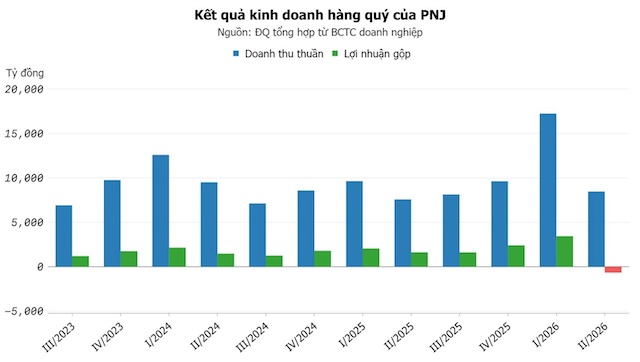
Số liệu quý 2/2026 được tính toán từ báo cáo tài chính bán niên soát xét.
|
Áp lực chi phí vận hành đè nặng biên lợi nhuận gộp
Doanh thu thuần quý 3/2026 giảm 14% nhưng lợi nhuận gộp lại sụt giảm tới 62% do cơ cấu bán hàng có sự xáo trộn lớn. Doanh thu hai tháng 7 và 8 đạt khoảng 5,700 tỷ đồng, tương đương cùng kỳ. Tuy nhiên, phần lớn doanh thu tháng 7 đến từ việc khách mang sản phẩm cũ đến đổi sang sản phẩm mới chứ không phải giao dịch mua mới hoàn toàn của người tiêu dùng.
Giao dịch đổi hàng cũ lấy hàng mới có biên lợi nhuận gộp rất thấp so với việc bán sản phẩm mới thông thường. Để giải phóng bớt hàng tồn và tạo nguồn tiền mặt, PNJ phải đẩy mạnh kênh bán sỉ. Doanh thu bán sỉ quý 3 tăng 61% so với cùng kỳ 2025. Kênh sỉ có biên lãi mỏng khiến biên lợi nhuận gộp toàn công ty bị kéo tụt một cách nhanh chóng.
Việc bán sỉ kết hợp với hạ giá kim cương sát giá thị trường và trích lập dự phòng đã kéo biên gộp từ 20% xuống gần 9%. Khi biên lãi gộp giảm quá nửa, hệ thống 432 cửa hàng trở thành gánh nặng chi phí lớn. Doanh thu tại từng điểm bán lao dốc nhưng công ty vẫn phải gánh chi phí thuê mặt bằng, tiền điện nước và chi phí trả lương nhân viên.
Trong quý 3/2026, dù công ty đã cắt giảm 13% chi phí bán hàng và quản lý, chi phí vận hành vẫn vượt mức lãi gộp 609 tỷ đồng. Hiện tại, mỗi tháng PNJ vẫn thiếu hụt từ 100 đến 150 tỷ đồng tiền mặt để duy trì hoạt động. Chi phí vận hành lớn khi doanh thu chưa hồi phục khiến doanh nghiệp rơi vào tình trạng thua lỗ.
Trước áp lực chi phí của mạng lưới điểm bán, ban lãnh đạo PNJ buộc phải dừng kế hoạch mở rộng đã theo đuổi nhiều năm qua. Thành viên Hội đồng Quản trị Lê Trí Thông cho biết sức mua kim cương đã giảm nhiều và thị trường không còn như cũ. Mục tiêu đạt 500 cửa hàng trước năm 2030 chính thức bị gác lại để tập trung tối ưu hiệu quả hoạt động kinh doanh.
Trong năm 2026, PNJ quyết định đóng cửa 25-30 cửa hàng kém hiệu quả hoặc trùng lặp địa bàn, chỉ mở mới 10 điểm bán. Doanh nghiệp cũng tái cấu trúc toàn diện các phòng ban nhằm cắt giảm 20-30% chi phí nhân sự. Mục tiêu của đợt tinh gọn bộ máy này là hạ tỷ lệ chi phí bán hàng và quản lý từ 11.4% xuống còn 6.2% doanh thu.
Định giá lại khi biên lãi gộp xuống dưới 10%
Việc đóng bớt cửa hàng và giảm chi phí giúp PNJ bớt áp lực ngắn hạn, nhưng mô hình kinh doanh đã thay đổi căn bản. Để xử lý nghĩa vụ cam kết mua lại kim cương tích lũy 21,000 tỷ đồng, PNJ dừng áp dụng tỷ lệ cố định trên hóa đơn. Thay vào đó, công ty chuyển sang thu đổi theo giá thị trường tại thời điểm giao dịch để tránh rủi ro khi giá kim cương tiếp tục giảm như những năm qua.
Chính sách mới giúp công ty chặn nguy cơ thiếu hụt tiền mặt trong tương lai, nhưng cũng chấm dứt mô hình kim cương tích sản. Khách hàng nhận ra đá quý mua tại cửa hàng không còn được bảo đảm mua lại giá cao nên sức mua sẽ suy giảm. Ban điều hành PNJ cũng thừa nhận thị trường kim cương tích sản sẽ co hẹp lại sau biến cố pháp lý vừa qua.
Kế hoạch phục hồi giai đoạn 2027-2029 của PNJ buộc phải chuyển trọng tâm sang các sản phẩm có vòng quay vốn nhanh hơn. Công ty tập trung vào vàng nghệ thuật làm quà tặng, trang sức thời trang giá mềm cho giới trẻ và đẩy mạnh xuất khẩu. Tuy nhiên, các dòng sản phẩm thay thế này đều có biên lợi nhuận thấp hơn so với mặt hàng đá quý trước đây.
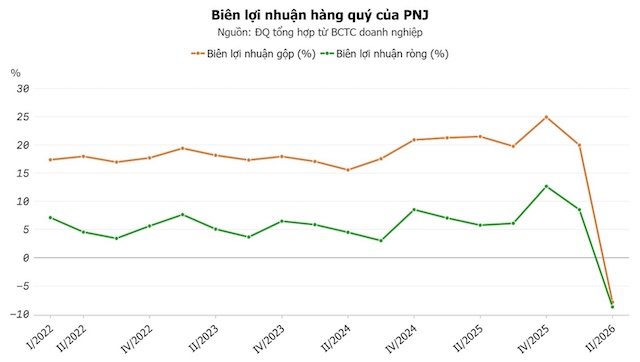
Số liệu quý 2/2026 được tính toán từ báo cáo tài chính bán niên soát xét.
|
Bức tranh tài chính dự phóng giai đoạn 2027-2029 thể hiện rõ sự chuyển dịch cơ cấu sản phẩm của doanh nghiệp. PNJ đặt mục tiêu doanh thu thuần tăng từ 43,000 tỷ đồng năm 2027 lên 58,000 tỷ đồng năm 2029, vượt xa mức 35,410 tỷ đồng năm 2025. Tuy nhiên, ban lãnh đạo xác định biên lợi nhuận gộp trong ba năm này sẽ chỉ quanh 10%.
Với biên lãi gộp 10%, lợi nhuận sau thuế năm 2029 của PNJ ước tính chỉ đạt 1,600 tỷ đồng, bằng 55% mức lãi năm 2025. Hiệu quả sinh lời trên mỗi đồng doanh thu giảm đi rõ rệt. PNJ không còn là doanh nghiệp bán lẻ hàng xa xỉ với biên lãi cao mà trở thành công ty bán lẻ vàng trang sức và thời trang có biên lợi nhuận mỏng.
Khoản lợi nhuận 1,600 tỷ đồng vào năm 2029 còn phải chia sẻ cho lượng cổ phiếu lưu hành tăng mạnh sau đợt chào bán riêng lẻ. Nếu phát hành thành công để huy động 8,000 tỷ đồng, số lượng cổ phiếu của PNJ sẽ phình to đáng kể. Thu nhập trên mỗi cổ phần trong giai đoạn 2027-2029 vì thế sẽ nằm ở mức thấp hơn nhiều so với thời kỳ trước khủng hoảng.
Biến cố tại PNJ là bài học về rủi ro khi doanh nghiệp bán lẻ cam kết mua lại hàng hóa vô thời hạn bằng tỷ lệ cố định. Khi khách hàng đồng loạt rút tiền, nghĩa vụ thu đổi 21,000 tỷ đồng có thể nhanh chóng hút cạn tiền mặt và đóng băng vốn lưu động. Sự gián đoạn dòng tiền lan từ kho đá quý sang mảng kinh doanh vàng, buộc doanh nghiệp phải thu hẹp quy mô hoạt động.
Triển vọng phục hồi thực chất của PNJ phụ thuộc vào việc thuyết phục khách hàng đồng ý đổi sang nhận sản phẩm trang sức có sẵn để giảm áp lực rút tiền mặt, và phải tìm cách bán giải phóng lượng kim cương đang chiếm 52% hàng tồn kho. Chừng nào dòng vốn lưu động chưa được khơi thông, PNJ vẫn phải chấp nhận vận hành trong giai đoạn thắt lưng buộc bụng với biên lợi nhuận mỏng hơn trước.
Đức Quyền