
Thị trường văn phòng quý 3/2026: Giá thuê ổn định, hướng đến nguồn cung chất lượng cao
Thị trường văn phòng quý 3/2026: Giá thuê ổn định, hướng đến nguồn cung chất lượng cao
Theo Báo cáo Nghiên cứu Thị trường Bất động sản Việt Nam quý 3/2026 của Avison Young Việt Nam, thị trường văn phòng tại TPHCM, Hà Nội và Đà Nẵng duy trì ổn định. Nhu cầu thuê đến từ việc mở rộng, dịch chuyển và tối ưu hóa không gian làm việc, đồng thời thị trường chuyển dần sang cạnh tranh về chất lượng, tiện ích và trải nghiệm người dùng.
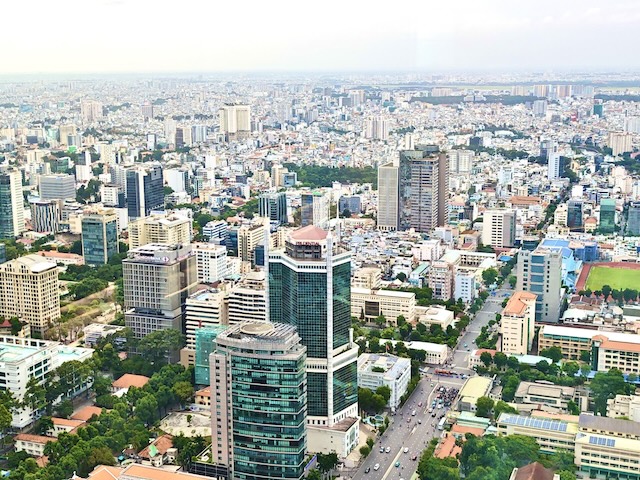
Một góc trung tâm TPHCM - Ảnh: TM
|
Thị trường TPHCM tập trung vào chất lượng và hiệu quả sử dụng mặt bằng
Tại khu vực TPHCM, mặt bằng giá thuê duy trì ổn định ở mức 50-55 USD/m2/tháng đối với hạng A tại khu vực trung tâm kinh tế (CBD) và 33.5 USD/m2/tháng đối với hạng B. Tỷ lệ lấp đầy của phân khúc hạng A đạt 90%, trong khi phân khúc hạng B đạt 91%.
Khách thuê hiện nay có xu hướng cân nhắc kỹ về hiệu quả sử dụng mặt bằng, ưu tiên chất lượng tòa nhà, hệ thống tiện ích, khả năng kết nối và tiêu chuẩn vận hành thay vì chỉ chú trọng mở rộng quy mô.
Vùng TPHCM mở rộng: Bình Dương và Bà Rịa – Vũng Tàu và nguồn cung mới
 Nguồn: Avison Young Việt Nam
Cạnh tranh giữa các tòa nhà trên thị trường ngày càng tập trung vào chất lượng dịch vụ và các điều kiện thuê linh hoạt. Trong dài hạn, sự phát triển của khu vực Thủ Thiêm, Phú Mỹ Hưng và các khu vực ngoài trung tâm sẽ tiếp tục mở rộng không gian văn phòng của thành phố, tạo thêm nhiều lựa chọn về diện tích cũng như tối ưu chi phí cho khách thuê.
Thị trường Hà Nội gia tăng áp lực cạnh tranh và mở rộng khu vực phía Tây
Thị trường văn phòng Hà Nội có sự cạnh tranh rõ nét hơn giữa các dự án trong việc thu hút và giữ chân khách thuê. Giá thuê văn phòng hạng A đạt mức trung bình 29 USD/m2/tháng với tỷ lệ lấp đầy 72%. Phân khúc hạng B đạt giá thuê 18 USD/m2/tháng với tỷ lệ lấp đầy khả quan hơn, ở mức 84%.
Nhu cầu thuê trên thị trường chủ yếu đến từ các doanh nghiệp hoạt động trong lĩnh vực công nghệ, tài chính ngân hàng, dịch vụ chuyên môn và khối doanh nghiệp FDI. Khu vực phía Tây Thủ đô tiếp tục mở rộng vai trò trên thị trường nhờ sự gia tăng của các dự án văn phòng chất lượng cao và hạ tầng ngày càng hoàn thiện.
Dự kiến trong giai đoạn 2026-2028, khu vực phía Tây sẽ là động lực chính của nguồn cung tương lai khi cung cấp thêm khoảng 400 ngàn m2 không gian làm việc mới, chiếm khoảng 83% tổng nguồn cung mới của toàn thị trường.
Thị trường Đà Nẵng được dẫn dắt lực cầu bởi khối doanh nghiệp FDI
Thị trường Đà Nẵng đón nhận thêm hơn 26 ngàn m2 nguồn cung mới, nâng tổng diện tích văn phòng lên 204 ngàn m2. Trong đó, văn phòng hạng A đạt gần 20 ngàn m2 và hạng B đạt hơn 180 ngàn m2. Giá thuê phân khúc hạng A duy trì quanh 30 USD/m2/tháng với tỷ lệ lấp đầy 84%. Đối với hạng B, giá thuê dao động từ 13-22 USD/m2/tháng và tỷ lệ lấp đầy đạt 89%.
Lực cầu tại thị trường này chủ yếu được thúc đẩy bởi khối FDI, chiếm tới 82% tổng diện tích thuê. Các nhóm ngành ghi nhận nhu cầu thuê cao nhất bao gồm công nghệ thông tin, FIRE (tài chính, bảo hiểm, bất động sản, sản xuất, tư vấn) và giáo dục. Hệ sinh thái văn phòng công nghệ và phức hợp tại đây đang được dẫn dắt bởi các tên tuổi lớn như FPT và Viettel.
Trong thời gian tới, thị trường văn phòng Đà Nẵng có nhiều dư địa mở rộng nhờ quy hoạch Trung tâm Tài chính Quốc tế với quy mô 300ha và định hướng phát triển khu thương mại tự do (FTZ).
Các dự án hạ tầng lớn cùng quy mô 100 ngàn m2 dự kiến khai thác từ quý 4/2027 được kỳ vọng sẽ tiếp tục thu hút doanh nghiệp FDI và thúc đẩy nhu cầu đối với không gian văn phòng hạng A đạt tiêu chuẩn quốc tế, tiêu chuẩn ESG và mô hình văn phòng thông minh.
Thanh Trúc