
Techcombank đặt cược vào hạ tầng, tín dụng tiêu dùng và thu nhập phí cho chu kỳ tăng trưởng mới
Techcombank đặt cược vào hạ tầng, tín dụng tiêu dùng và thu nhập phí cho chu kỳ tăng trưởng mới
Chiều ngày 22/10, tại buổi gặp gỡ nhà đầu tư cá nhân công bố kết quả kinh doanh quý 3/2026, Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank, HOSE: TCB) đã phác thảo chiến lược dài hạn nhằm chuẩn bị cho giai đoạn phát triển tiếp theo. Sau khi ghi nhận lợi nhuận 9 tháng đạt 28,900 tỷ đồng, Ngân hàng đang tập trung chuyển dịch cơ cấu tài sản, mở rộng quy mô thu nhập ngoài lãi và chuẩn bị các nền tảng cho năm 2027.
Bối cảnh vĩ mô tích cực và nền tảng tài chính kỷ lục
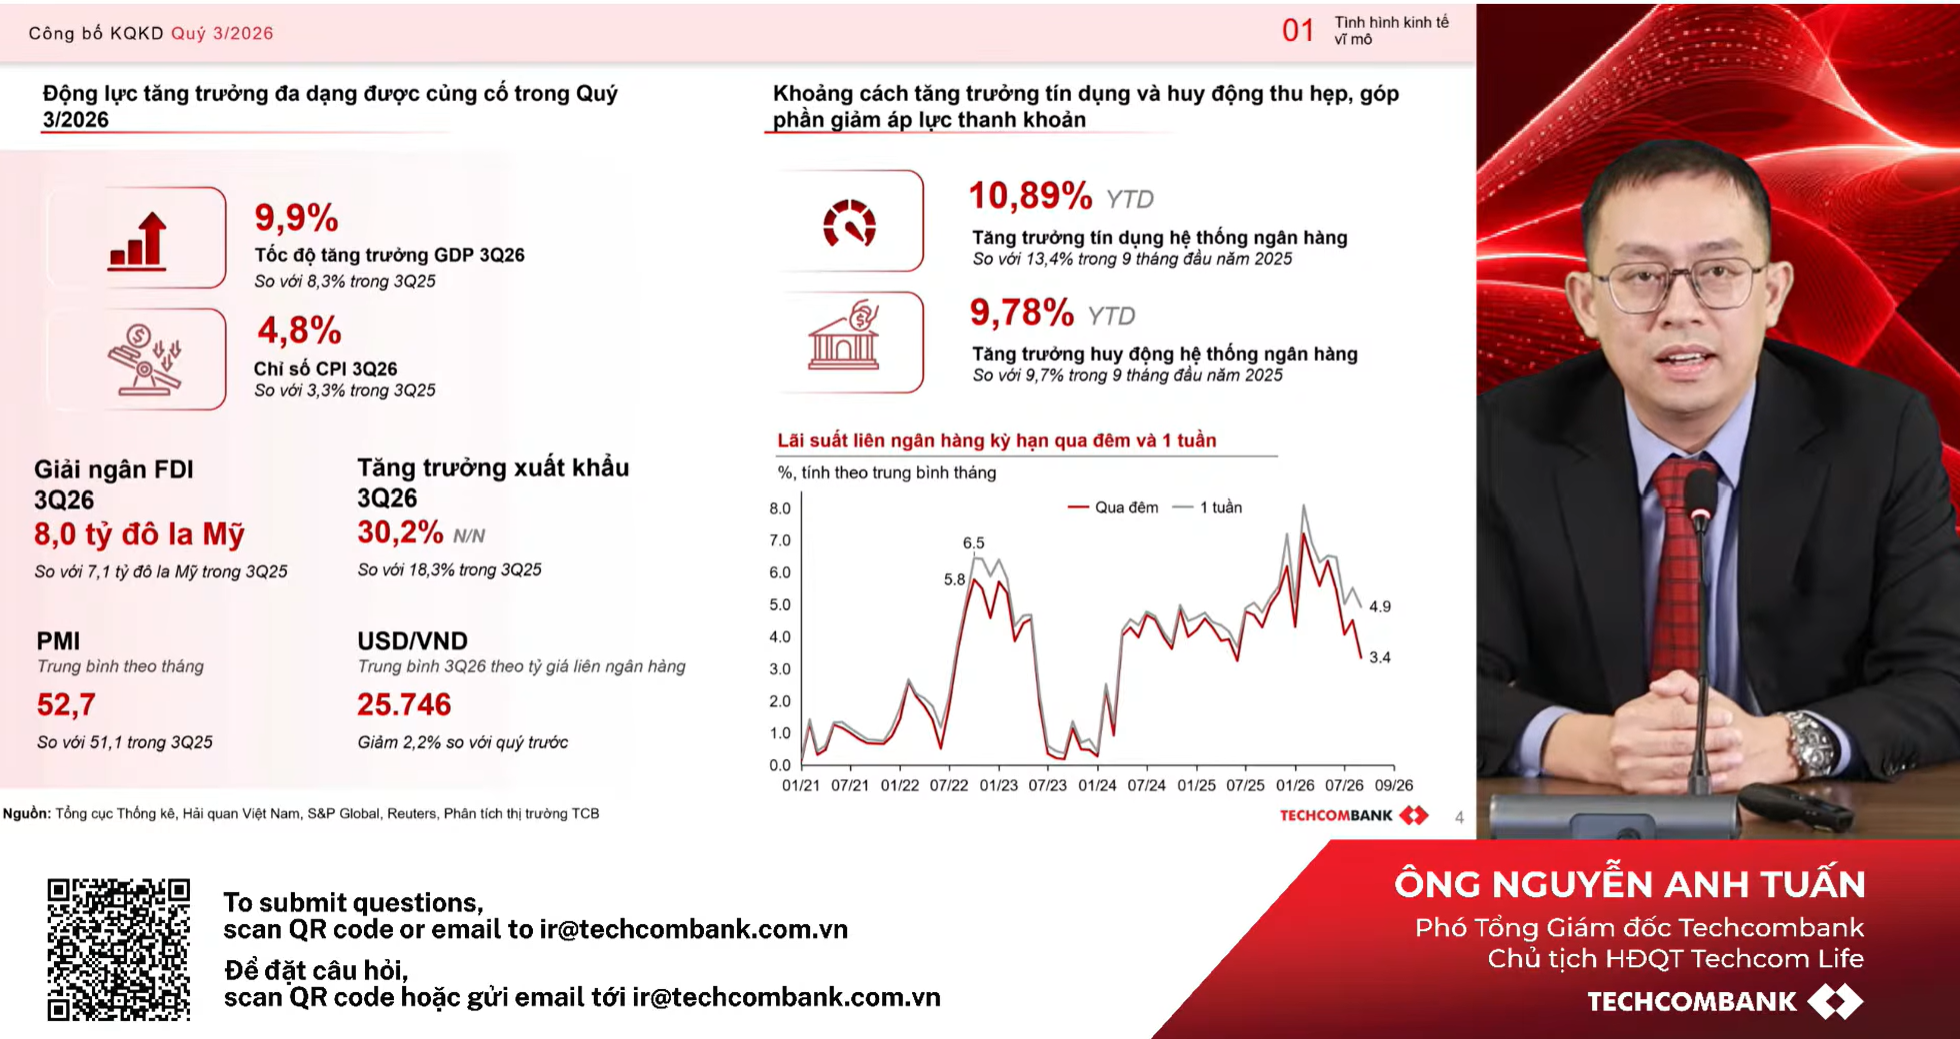
Đánh giá về điều kiện kinh tế, ông Nguyễn Anh Tuấn - Phó Tổng Giám đốc kiêm Giám đốc Khối Ngân hàng Bán lẻ Techcombank, Chủ tịch Techcom Life - cho biết tăng trưởng GDP quý 3/2026 đạt 9.9%, vượt mức 8.3% cùng kỳ 2025. Động lực phục hồi đến từ đà giải ngân FDI đạt 8 tỷ USD trong quý và kim ngạch xuất nhập khẩu tăng hơn 30% so với cùng kỳ. Mặc dù chỉ số giá tiêu dùng (CPI) đạt 4.8% tạo áp lực nhất định lên mục tiêu lạm phát 4.5% của Chính phủ, ngành ngân hàng vẫn ghi nhận sự ổn định. Chỉ số PMI đạt 52.7 điểm phản ánh đà tăng tốc của sản xuất. Tăng trưởng tín dụng toàn hệ thống đạt 10.89%, huy động vốn đạt 9.78%, giúp khoảng cách thanh khoản thu hẹp và lãi suất liên ngân hàng được kiểm soát phù hợp. Tỷ giá cũng giảm 2.2% so với quý trước nhờ điều hành linh hoạt của Ngân hàng Nhà nước (NHNN).
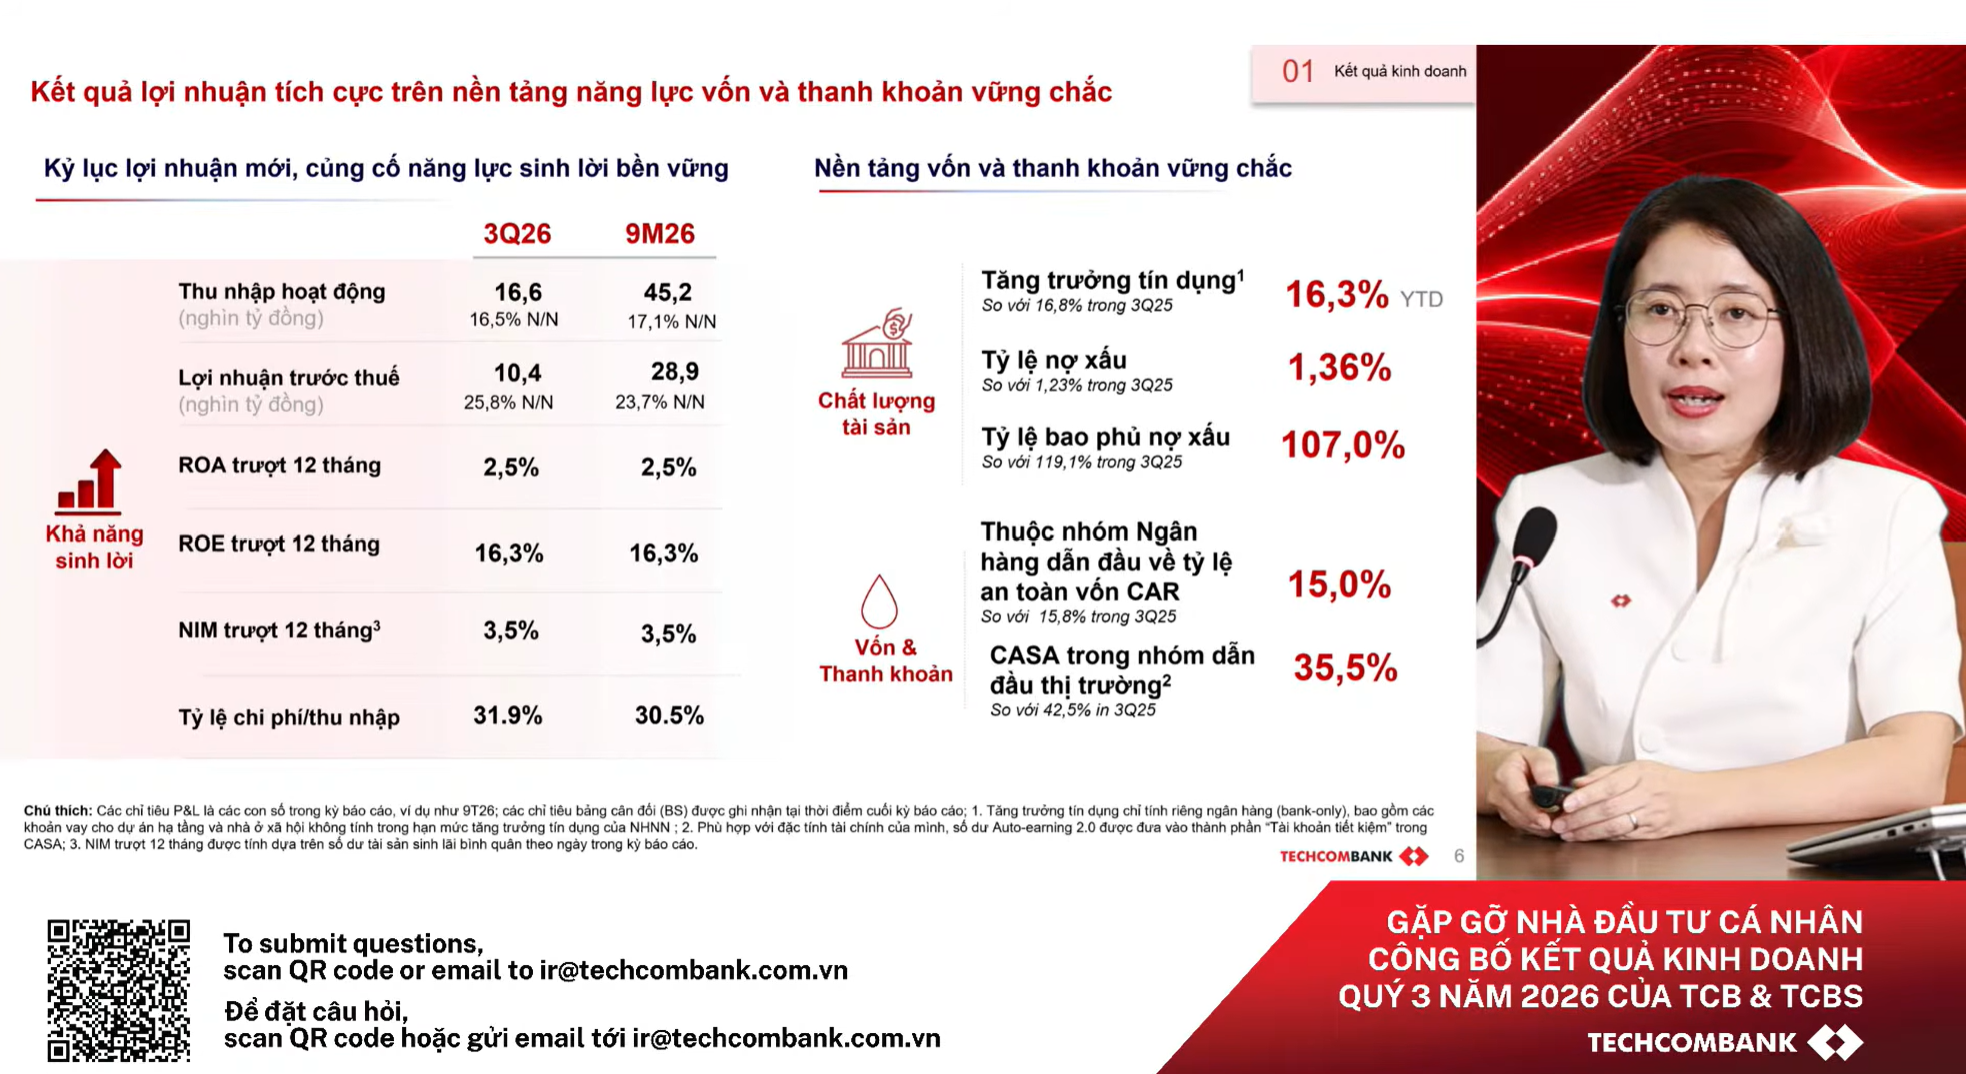
Trong bối cảnh đó, Techcombank đạt kết quả kinh doanh nổi bật. Bà Bùi Thị Thu Thủy - Giám đốc Cao cấp Quản trị Tài chính Doanh nghiệp, Khối Tài chính Kế hoạch Techcombank - cho biết lợi nhuận trước thuế quý 3/2026 đạt mức kỷ lục 17.4 nghìn tỷ đồng, tăng 25.8% so với cùng kỳ. Lũy kế 9 tháng đầu năm, tổng lợi nhuận trước thuế đạt 28.9 nghìn tỷ đồng, tăng 23.7%. Thu nhập hoạt động (TOI) 9 tháng đạt 45.2 nghìn tỷ đồng (tăng 17.1%), trong đó thu nhập thuần từ lãi (NII) tăng 16.9% và thu nhập từ dịch vụ (NFI) tăng 40%. Chỉ số ROA đạt 2.5%, ROE đạt 16.3%, NIM duy trì ở mức 3.5% và tỷ lệ chi phí trên thu nhập (CIR) giữ ở mức 30.5%.
Tăng trưởng tín dụng 9 tháng đạt 16.3%, dư nợ mở rộng đồng đều ở các phân khúc. Tỷ lệ nợ xấu (NPL) sau tác động CIC ở mức 1.36% (loại trừ CIC là 1.26%), tỷ lệ bao phủ nợ xấu đạt 107% và chi phí tín dụng trượt 12 tháng duy trì ở mức thấp 0.4%. Ngân hàng tiếp tục củng cố nền tảng vốn với tỷ lệ an toàn vốn (CAR) đạt 15% (vốn cấp 1 đạt 14.1%), tỷ lệ LDR đạt 77.7% và tỷ lệ CASA đạt 35.5%. Trong quý 3, ngân hàng cũng hoàn tất huy động khoản vay hợp vốn quốc tế trị giá 1 tỷ USD.
Tối ưu cơ cấu tài sản và đón đầu các dự án hạ tầng quốc gia
Trong định hướng tín dụng, Techcombank xác định các dự án hạ tầng trọng điểm quốc gia và phân khúc doanh nghiệp vừa và nhỏ (SME) theo chuỗi giá trị sẽ là động lực tăng trưởng chính. Tính đến hết quý 3/2026, dư nợ tài trợ cho các dự án hạ tầng trọng điểm chiếm khoảng 7% tổng danh mục của ngân hàng, với mức tăng trưởng tín dụng nhóm ngành xây dựng và hạ tầng đạt 153% so với đầu năm.
Bà Bùi Thị Thu Thủy cho biết việc tài trợ hạ tầng không chỉ dừng lại ở biên lãi thuần (NIM) ban đầu mà nhằm mục tiêu khai thác toàn bộ chuỗi giá trị khi dự án đi vào vận hành thương mại. Ngân hàng kỳ vọng thu hút dòng tiền giao dịch, mở rộng tệp khách hàng từ chủ đầu tư, nhà thầu đến người dùng cuối, qua đó tối ưu hóa tỷ suất sinh lời trên tài sản có rủi ro (RORA) trong dài hạn.
Bên cạnh tín dụng doanh nghiệp, Techcombank tiếp tục đẩy mạnh cho vay tiêu dùng tín chấp dựa trên dữ liệu và mô hình Machine Learning. Dư nợ mảng này ghi nhận mức tăng hơn 140% so với cùng kỳ. Tỷ trọng danh mục cho vay bất động sản được điều chỉnh giảm từ 34% xuống 30% nhằm đa dạng hóa rủi ro, trong khi mảng cho vay mua nhà cá nhân dự kiến phục hồi theo lộ trình phát triển hạ tầng giao thông và đô thị hóa tại các thành phố lớn.
Đa dạng hóa nguồn thu từ phí và mở rộng hệ sinh thái tài chính
Để giảm áp lực lên biên lãi thuần trong bối cảnh chi phí vốn biến động, việc gia tăng tỷ trọng thu nhập từ phí (NFI) tiếp tục là chiến lược trọng tâm. Trong 9 tháng đầu năm 2026, thu nhập từ dịch vụ của Techcombank tăng 40% so với cùng kỳ, nhờ đóng góp từ các mảng bảo hiểm, tài trợ thương mại, thẻ và ngoại hối.
Ở mảng bảo hiểm, công ty Techcom Life đạt 23% thị phần Bancassurance và vươn lên vị trí thứ 2 toàn thị trường bảo hiểm nhân thọ với 10.4% thị phần sau 9 tháng hoạt động. Trong thời gian tới, ngân hàng kế hoạch nhân rộng mô hình cung cấp giải pháp bảo hiểm nhân thọ và phi nhân thọ toàn trình (end-to-end), ứng dụng công nghệ AI để quản trị trải nghiệm khách hàng và tối ưu năng suất vận hành.
Đồng thời, việc ra mắt thương hiệu Techcom Wealth định hướng chuyển dịch mô hình từ ngân hàng truyền thống sang quản lý gia sản toàn diện. Ngân hàng tập trung xây dựng các giải pháp tài chính phục vụ trọn vòng đời khách hàng, từ tích lũy, tăng trưởng đến chuyển giao tài sản, hướng tới nhóm khách hàng có thu nhập cao trong giai đoạn 2026-2030.
Củng cố nền tảng quản trị thanh khoản và chuẩn bị cho năm 2027
Về mặt quản trị rủi ro và tuân thủ quy định, Techcombank đang chủ động triển khai sớm các tiêu chuẩn của Thông tư 50 về quản trị thanh khoản theo chuẩn Basel III (áp dụng từ năm 2028). Việc áp dụng sớm các chỉ số bao phủ thanh khoản (LCR) và nguồn vốn ổn định ròng (NSFR) là tiền đề để ngân hàng đăng ký áp dụng tính hệ số an toàn vốn theo phương pháp IRB vào năm 2028, dự kiến giúp cải thiện hệ số CAR thêm 200 - 300 điểm cơ bản.
Ở mảng chứng khoán và thị trường vốn, bà Trần Thùy Linh - Giám đốc Cao cấp Quản trị Tài chính Kế toán, TCBS - nhận định nhu cầu huy động vốn dài hạn của nền kinh tế trong 5 năm tới ước tính khoảng 200 tỷ USD. TCBS định hướng phát triển các giải pháp tài chính cấu trúc lai giữa công cụ nợ và công cụ vốn, đồng thời từng bước chuyển đổi sang mô hình vận hành AI-Native để tối ưu chi phí.
Chia sẻ về góc nhìn cho năm 2027, ông Nguyễn Anh Tuấn, cho biết Ngân hàng đang hoàn thiện kế hoạch kinh doanh dựa trên 3 định hướng cốt lõi: Đẩy mạnh thu nhập từ phí NFI để bù đắp áp lực NIM; chuyển dịch danh mục cho vay sang các tài sản có sinh lời cao hơn như cho vay tín chấp, SME và hộ kinh doanh; đồng thời gia tăng dòng tiền giao dịch để tối ưu hóa chi phí nguồn vốn CASA.
Cát Lam