
Tăng tốc chuẩn bị CCP, cổ phiếu chứng khoán nhen nhóm ấm lên
Tăng tốc chuẩn bị CCP, cổ phiếu chứng khoán nhen nhóm ấm lên
Việc triển khai cơ chế đối tác bù trừ trung tâm (CCP) dự kiến từ quý I/2027 đang thúc đẩy các công ty chứng khoán khẩn trương hoàn tất thủ tục. Nhóm cổ phiếu Chứng khoán cũng nhen nhóm sự khởi sắc trong bối cảnh phần lớn các mã đánh mất xu hướng tăng dài hạn.
Loạt công ty chứng khoán mở thêm dịch vụ CCP
Mới đây (12/10), HĐQT Chứng khoán BIDV (BSC, HOSE: BSI) trình Đại hội đồng cổ đông xem xét, thông qua chủ trương đăng ký trở thành thành viên bù trừ của Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC).
Thực tế, theo dự kiến của cơ quan quản lý, thị trường chứng khoán cơ sở có thể chuyển sang mô hình thanh toán bù trừ theo cơ chế đối tác bù trừ trung tâm (CCP) từ đầu quý 1/2027.
Theo mô hình này, VSDC đóng vai trò đối tác bù trừ trung tâm, thực hiện cơ chế thế vị trong các giao dịch chứng khoán, qua đó góp phần quản lý rủi ro đối tác, tối ưu hóa dòng tiền, giảm nhu cầu thanh toán và nâng cao mức độ an toàn của thị trường.
Để tiếp tục cung cấp đầy đủ dịch vụ giao dịch và thanh toán cho khách hàng theo cơ chế mới, các công ty chứng khoán cần đáp ứng điều kiện và hoàn tất thủ tục đăng ký thành viên bù trừ trong giai đoạn quý 3–4/2026.
Do đó, việc BSC xin ý kiến cổ đông được xem là bước chuẩn bị cần thiết nhằm duy trì năng lực cung cấp dịch vụ, đồng thời bảo đảm khả năng cạnh tranh khi cơ chế CCP chính thức vận hành.
Và BSC cũng không phải trường hợp duy nhất. Một số công ty chứng khoán khác như CTS và FPTS cũng đã có động thái xin ý kiến cổ đông liên quan đến việc tham gia cơ chế CCP.
Hay một CTCK mới được bơm vốn đầu năm 2026 như SBSI (VUA) cũng đang khẩn trương chuẩn bị các thủ tục cần thiết.
Như vậy, sau khi được nâng hạng, thị trường chứng khoán tiếp tục có sự thay đổi quan trọng trong hạ tầng thị trường.
Ông Nguyễn Sơn, Chủ tịch Hội đồng thành viên VSDC, cho biết việc hình thành mô hình CCP là một trong những yêu cầu quan trọng nhằm đáp ứng các tiêu chí nâng hạng thị trường của MSCI.
Trong đó, các vấn đề đáng chú ý nhất bao gồm yêu cầu về pháp nhân độc lập thực hiện chức năng bù trừ để quản lý rủi ro, bảo vệ quyền lợi thành viên thị trường và mô hình tài khoản tổng (omnibus account).
Thành viên bù trừ phải đóng góp tối thiểu 20 tỷ đồng vào quỹ bù trừ
Một yếu tố khác thúc đẩy các công ty chứng khoán đẩy nhanh quá trình chuẩn bị là Thông tư 145/2026/TT-BTC sẽ có hiệu lực từ ngày 16/11/2026.
Khi cơ chế CCP được triển khai, quỹ hỗ trợ thanh toán hiện hành sẽ được thay thế bằng quỹ bù trừ nhằm bảo đảm khả năng thanh toán đối với các giao dịch cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm.
Theo quy định được nêu, mức đóng góp ban đầu tối thiểu vào quỹ bù trừ là 20 tỷ đồng đối với thành viên bù trừ trực tiếp và 30 tỷ đồng đối với thành viên bù trừ chung.
Ngoài khoản đóng góp ban đầu, quy mô quỹ và nghĩa vụ đóng góp của từng thành viên sẽ được đánh giá, xác định lại định kỳ hằng tháng dựa trên quy mô hoạt động bù trừ.
Đối với các công ty chứng khoán, việc đóng góp 20-30 tỷ đồng/thành viên được xem là “bắt buộc” khi thị trường chuyển sang mô hình CCP.
Cổ phiếu chứng khoán hồi phục, nhưng triển vọng lợi nhuận vẫn là áp lực
Ở góc độ thị trường, nhóm cổ phiếu chứng khoán đang ghi nhận một số tín hiệu cải thiện trong ngắn hạn. Hơn 50% số mã của ngành đã xuất hiện xu hướng tăng ngắn hạn (MA20), trong đó có các mã BSI, CTS, VIX, SHS… bắt đầu có dấu hiệu hồi phục.
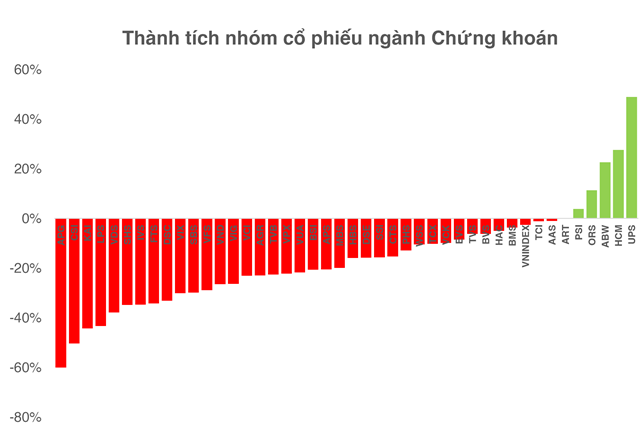
Hầu hết các cổ phiếu ngành chứng khoán đang đi lùi so với đầu năm 2026. (Tính đến hết phiên giao dịch 21/10)
|
Tuy nhiên, nhịp tăng hiện tại chưa đủ để xác nhận sự cải thiện của xu hướng dài hạn. Vẫn có gần 80% số mã chứng khoán chưa lấy lại xu hướng tăng dài hạn.
Ông Nguyễn Văn Trúc, Giám đốc Trung tâm Phân tích thuộc CTCP Chứng khoán Quốc gia (NSI), đưa ra góc nhìn thận trọng dựa trên KQKD nhóm cổ phiếu chứng khoán. Theo các dự phóng được đề cập, đây là nhóm ngành duy nhất có lợi nhuận quý III được kỳ vọng suy giảm, với mức giảm khoảng 10–29% tùy doanh nghiệp, trái ngược với mức tăng trưởng 51% ghi nhận trong quý 2.
Nguyên nhân chủ yếu đến từ sự suy yếu của thanh khoản thị trường. Giá trị khớp lệnh trên HOSE trong quý 3/2026 giảm 62.5% so với cùng kỳ và giảm 21.5% so với quý 2. Diễn biến này tạo áp lực trực tiếp lên các mảng kinh doanh phụ thuộc vào thanh khoản, đặc biệt là môi giới, đồng thời khiến triển vọng lợi nhuận của các công ty chứng khoán kém thuận lợi hơn.
Bên cạnh đó, định giá P/B của nhóm ở mức khoảng 1.40 lần, đã tiệm cận trung vị.
Với thị trường chung, ông Trúc cho rằng để củng cố nhận định vùng 1,700 điểm có thể là đáy của nhịp điều chỉnh, thị trường cần xuất hiện các phiên tăng đi kèm thanh khoản vượt mức trung bình 20 phiên. Đồng thời, dòng tiền cần lan tỏa sang nhóm cổ phiếu vốn hóa vừa và nhỏ, thay vì tập trung chủ yếu ở nhóm vốn hóa lớn, khi tỷ trọng VN30 đang ở mức khoảng 60–63%.
Ngược lại, nếu VN-Index đánh mất mốc 1,650 điểm, ý nghĩa của nhịp hồi phục hiện tại sẽ suy giảm đáng kể.
Quân Mai