
SCS có quý suy yếu về doanh thu, lợi nhuận, giá cổ phiếu gần chia đôi so với đỉnh
SCS có quý suy yếu về doanh thu, lợi nhuận, giá cổ phiếu gần chia đôi so với đỉnh
CTCP Dịch vụ Hàng hóa Sài Gòn (HOSE: SCS) ghi nhận kết quả kinh doanh suy giảm trong quý 3/2026, nối tiếp dấu hiệu chững lại từ quý trước. Dù sở hữu lượng tiền mặt dồi dào, không vay nợ tài chính và duy trì chính sách cổ tức tiền mặt cao, triển vọng tăng trưởng dài hạn của Doanh nghiệp đang chịu sức ép từ sự dịch chuyển hoạt động hàng không sang sân bay Long Thành.
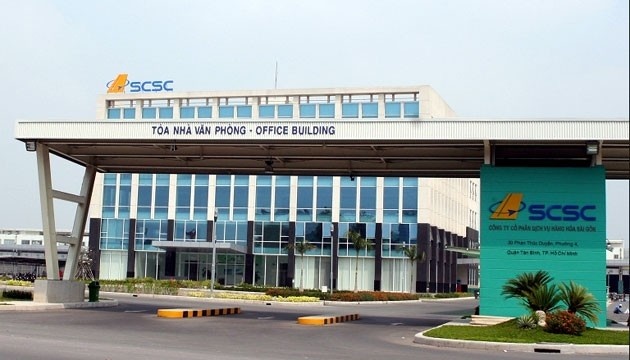
Trong quý 3/2026, doanh nghiệp khai thác dịch vụ hàng hóa hàng không tại sân bay Tân Sơn Nhất ghi nhận doanh thu thuần 284.2 tỷ đồng, giảm 8.8% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 194.1 tỷ đồng, giảm 4.8%. Biên lợi nhuận gộp cũng thu hẹp từ 80.5% xuống 79.3%.
| Lợi nhuận ròng hàng quý của SCS | ||
Lũy kế 9 tháng đầu năm 2026, SCS đạt doanh thu thuần 835.5 tỷ đồng, giảm 3.9%. Lợi nhuận sau thuế đạt 555.8 tỷ đồng, giảm 1.3%, tương ứng thấp hơn khoảng 7.1 tỷ đồng so với cùng kỳ.
Xét về sức khỏe tài chính, SCS vẫn là doanh nghiệp có nền tảng vững chắc nhờ lượng tiền mặt lớn, không vay nợ tài chính và thường xuyên trả cổ tức tiền mặt ở mức cao, khoảng 5,000-6,000 đồng/cp.
Tuy nhiên, trên thị trường chứng khoán, giá cổ phiếu SCS đã giảm gần 50% so với đỉnh xác lập vào tháng 6/2024, dù kết quả kinh doanh nhìn chung vẫn tích cực trong phần lớn giai đoạn 2024-2025. Doanh thu và lợi nhuận chỉ bắt đầu chững lại trong 2 quý gần nhất, quý 2 và 3/2026.
| Giá cổ phiếu SCS giảm hơn 47% so với đỉnh năm 2024 | ||
Long Thành phủ bóng lên triển vọng SCS
Sự thận trọng của nhà đầu tư xuất phát từ việc SCS không được lựa chọn làm chủ đầu tư dự án nhà ga hàng hóa tại sân bay Long Thành, nơi dự kiến tiếp nhận các chuyến bay quốc tế chuyển từ sân bay Tân Sơn Nhất. Sự dịch chuyển này có thể tác động đáng kể đến SCS, doanh nghiệp hiện nắm khoảng 50% thị phần nhà ga hàng hóa tại Tân Sơn Nhất.
Hiện, Tổng công ty Cảng hàng không Việt Nam (ACV) và Vietnam Airlines là 2 doanh nghiệp được chỉ định làm chủ đầu tư nhà ga hàng hóa số 1 và số 2 tại sân bay Long Thành.
Về phía SCS, lãnh đạo doanh nghiệp từng cho biết đã ký biên bản ghi nhớ với ACV - cũng là cổ đông lớn của SCS - để thảo luận khả năng hợp tác tại dự án nhà ga hàng hóa ở Long Thành. Tuy nhiên, các thông tin cụ thể chưa được công bố do yêu cầu bảo mật.
Vì vậy, bài toán của SCS không chỉ nằm ở sự suy giảm doanh thu và lợi nhuận trong ngắn hạn, mà còn ở khả năng duy trì thị phần và tìm kiếm cơ hội tăng trưởng khi hoạt động vận chuyển hàng hóa hàng không dịch chuyển sang Long Thành. Khi phương án tham gia dự án mới vẫn chưa rõ ràng, sự bất định về triển vọng dài hạn tiếp tục là yếu tố gây sức ép lên định giá cổ phiếu.
Thiên Vân