
Rủi ro khí hậu càng lớn, vì sao bảo hiểm càng khó mua?
Rủi ro khí hậu càng lớn, vì sao bảo hiểm càng khó mua?
Tại nhiều khu vực chịu rủi ro thiên tai cao như Florida, California hay một số vùng thường xuyên ngập lụt ở châu Âu, chi phí bảo hiểm nhà ở đang tăng mạnh, trong khi một số doanh nghiệp bảo hiểm thu hẹp phạm vi cung cấp hoặc ngừng tiếp tục hợp đồng.
Biến đổi khí hậu làm nhu cầu bảo hiểm trước bão, cháy rừng và lũ lụt tăng lên, đồng thời khiến việc định giá và cung cấp bảo hiểm tại các khu vực rủi ro cao trở nên khó khăn hơn1. Nghịch lý là nơi cần bảo hiểm nhất lại có thể trở thành nơi khó mua bảo hiểm nhất.
Rủi ro càng cao, bảo hiểm càng khó tiếp cận
Giả sử một cơn bão gây thiệt hại 100,000 USD nhưng hợp đồng bảo hiểm chỉ chi trả 40,000 USD, phần còn lại 60,000 USD là khoản thiệt hại không được bảo hiểm bù đắp. Giới bảo hiểm gọi đây là “khoảng trống bảo hiểm”, tức phần tổn thất mà người dân, doanh nghiệp hoặc ngân sách Nhà nước phải tự gánh sau thiên tai.
Khoảng trống bảo hiểm thường lớn hơn tại những khu vực có mức độ rủi ro cao, trong đó có hai cơ chế đáng chú ý. Thứ nhất, là tái bảo hiểm. Doanh nghiệp bảo hiểm thường chuyển một phần rủi ro sang các tập đoàn tái bảo hiểm toàn cầu để hạn chế tổn thất khi yêu cầu bồi thường tăng đột biến trong cùng một thời điểm.
Sau các thảm họa lớn, chi phí và điều kiện tái bảo hiểm có thể trở nên bất lợi hơn. Khi đó, doanh nghiệp bảo hiểm có thể tăng phí, thu hẹp phạm vi bảo hiểm hoặc ngừng tái tục, rút khỏi một số thị trường; quyết định cụ thể còn tùy mức tổn thất, yêu cầu vốn, quy định quản lý và khẩu vị rủi ro của từng doanh nghiệp2.
Thứ hai, mô hình định giá rủi ro thảm họa. Doanh nghiệp bảo hiểm dùng dữ liệu lịch sử và các mô hình xác suất để ước tính tần suất cũng như mức độ thiệt hại có thể xảy ra tại từng khu vực. Khi biến đổi khí hậu làm thay đổi tần suất và cường độ của bão, lũ hoặc cháy rừng, dữ liệu tổn thất trong quá khứ có thể ngày càng kém đại diện cho rủi ro tương lai. Các mô hình định giá vì vậy cần được cập nhật và kiểm định thường xuyên hơn bằng dữ liệu mới, khoa học khí hậu và phân tích kịch bản, kéo theo khả năng tăng phí hoặc thu hẹp phạm vi bảo hiểm3.
Khoảng trống bảo hiểm có thể được đo theo nhiều cách. Swiss Re Institute ước tính khoảng trống bảo vệ trước thiên tai tự nhiên toàn cầu, quy đổi theo mức phí bảo hiểm cần có để bao phủ tổn thất kỳ vọng, ở mức 424 tỷ USD năm 2025, tăng từ 395 tỷ USD năm 2024. Chỉ số Khả năng chống chịu bảo hiểm thiên tai – tỷ lệ nhu cầu bảo vệ đã được bảo hiểm theo mô hình của Swiss Re – ở mức 27.3% năm 2025, gần như không đổi so với năm trước; mô hình này chưa bao gồm cháy rừng do hạn chế dữ liệu4.
Các chỉ số trên khác với số liệu tổn thất thực tế từng năm. Theo Swiss Re Institute, thiên tai tự nhiên gây tổn thất kinh tế khoảng 220 tỷ USD trên toàn cầu năm 2025 (theo giá năm 2025), trong đó 107 tỷ USD được bảo hiểm, tương đương gần 49% – tỷ lệ cao nhất trong chuỗi số liệu sigma. Năm 2024, tổn thất kinh tế do thiên tai tự nhiên là 327 tỷ USD; trung bình 10 năm trước đó là 267 tỷ USD mỗi năm5. Munich Re, trong báo cáo công bố ngày 13/01/2026, đưa ra ước tính riêng là khoảng 224 tỷ USD tổn thất do thiên tai tự nhiên, trong đó 108 tỷ USD được bảo hiểm, tương đương khoảng 48%6. Chênh lệch giữa hai bộ số liệu đến từ cách thu thập và phân loại dữ liệu của từng tổ chức.
Ảnh minh họa.
|
Khoảng trống bảo hiểm thiên tai toàn cầu
Khoảng trống bảo hiểm cũng khác biệt đáng kể giữa các khu vực. Theo Cơ quan Giám sát Bảo hiểm và Hưu trí châu Âu (EIOPA), chỉ khoảng một phần tư tổng tổn thất do các sự kiện thời tiết và khí hậu cực đoan tại châu Âu trong giai đoạn 1980-2024 được bảo hiểm7.
Ở quy mô toàn cầu, báo cáo chuyên đề của Liên Hợp Quốc thuộc chuỗi Synergy Solutions 2025, công bố tháng 7/2025, cho biết thiệt hại do thiên tai năm 2023 đạt khoảng 290 tỷ USD, trong đó khoảng 62% không được bảo hiểm. Riêng tại châu Phi, tỷ lệ thiệt hại được bảo hiểm chỉ khoảng 0.5%8. Dù được xây dựng từ các nguồn và giai đoạn thống kê khác nhau, các số liệu này cho thấy khoảng trống bảo hiểm vẫn ở mức lớn, đặc biệt tại những khu vực có độ bao phủ bảo hiểm thấp hoặc tài sản ngày càng phơi nhiễm trước rủi ro khí hậu.
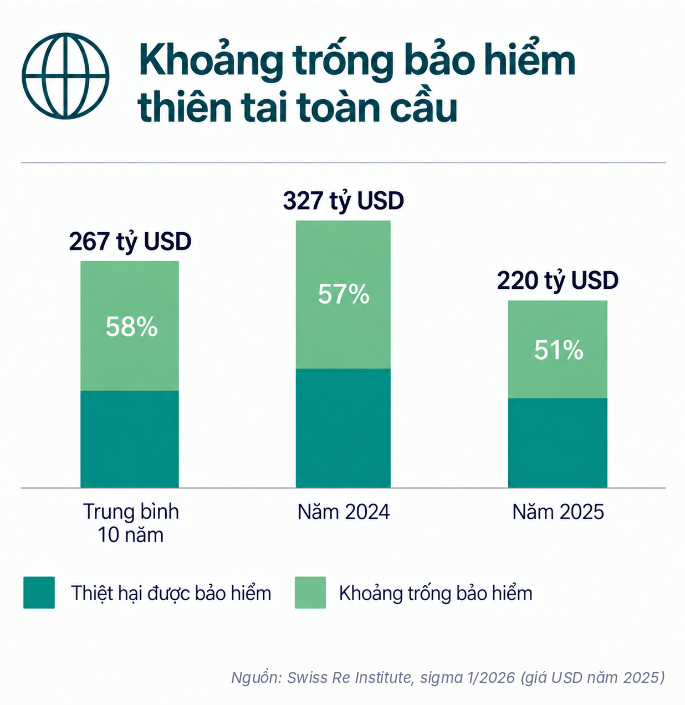
Nguồn: Swiss Re Institute, sigma 1/2026 (dữ liệu thiên tai tự nhiên, USD theo giá năm 2025). Trong biểu đồ, khoảng trống bảo hiểm là phần tổn thất kinh tế không được bảo hiểm.
|
Khi bảo hiểm thu hẹp tại các vùng rủi ro
Tại California, một số doanh nghiệp bảo hiểm lớn đã thu hẹp hoạt động. State Farm, hãng bảo hiểm nhà lớn nhất bang, ngừng nhận hợp đồng mới cho các dòng bảo hiểm tài sản cá nhân và thương mại từ tháng 5/20239. Ngày 20/03/2024, hãng thông báo không tái tục khoảng 30,000 hợp đồng bảo hiểm nhà ở, nhà cho thuê và một số tài sản khác, đồng thời rút khỏi mảng bảo hiểm tòa nhà căn hộ cho thuê thương mại với khoảng 42,000 hợp đồng. Hai đợt không tái tục lần lượt bắt đầu từ ngày 3/7 và 20/08/202410.
Các vụ cháy rừng Palisades và Eaton tại Los Angeles tháng 1/2025 gây thiệt hại khoảng 53 tỷ USD, trong đó khoảng 40 tỷ USD được bảo hiểm, theo Munich Re, tiếp tục gia tăng áp lực lên thị trường11.
California FAIR Plan – chương trình bảo hiểm do bang thiết lập cho những trường hợp khó tiếp cận thị trường tư nhân – có 668.609 hợp đồng đang hiệu lực với tổng giá trị tài sản phơi nhiễm khoảng 724 tỷ USD tại thời điểm tháng 12/2025. Mức phơi nhiễm này tăng 230% so với tháng 9/2022, tương đương 3.3 lần, theo số liệu được Ủy ban Bảo hiểm Hạ viện bang California công bố tháng 4/202612.
Tại Florida, thị trường bảo hiểm nhà ở cũng chịu áp lực lớn từ rủi ro bão. Theo ước tính của Swiss Re được NBC News dẫn lại, bão Ian năm 2022 gây tổn thất được bảo hiểm 50-65 tỷ USD. Trong bối cảnh thị trường khủng hoảng, một số doanh nghiệp bảo hiểm nội địa bị tuyên bố mất khả năng thanh toán, còn hãng bảo hiểm lớn Farmers rút hoặc hạn chế một số sản phẩm tại bang. Theo báo cáo của Liên đoàn Người tiêu dùng Mỹ (Consumer Federation of America) được NBC News dẫn lại, phí bảo hiểm nhà trung bình tại Florida vào khoảng 10,000 USD mỗi năm tính đến tháng 7/2025, thuộc nhóm cao nhất nước Mỹ13. Citizens Property Insurance, doanh nghiệp bảo hiểm do bang thành lập để cung cấp bảo hiểm cho những trường hợp khó tiếp cận thị trường tư nhân, từng đạt đỉnh 1.4 triệu hợp đồng vào năm 202314.
Tại Australia, áp lực thể hiện rõ ở các khu vực có rủi ro lũ lụt cao. Tạp chí Money Magazine dẫn ước tính của công ty phân tích rủi ro Climate Valuation cho biết 380,000 ngôi nhà trên toàn quốc đang ở tình trạng không thể mua bảo hiểm hoặc phải chịu mức phí vượt khả năng chi trả. Nếu không có can thiệp đáng kể, tỷ lệ này có thể lên tới một trên mười ngôi nhà vào năm 203515.
Xu hướng thu hẹp bảo hiểm tại các khu vực rủi ro cao cũng đang trở thành mối quan tâm của các cơ quan quản lý tài chính. Tại phiên điều trần trước Thượng viện Mỹ ngày 11/02/2025, Chủ tịch Cục Dự trữ Liên bang (Fed) Jerome Powell cho biết nếu ngân hàng và doanh nghiệp bảo hiểm tiếp tục rút khỏi các khu vực rủi ro cao, trong 10 hoặc 15 năm tới có thể xuất hiện những khu vực ở Mỹ mà người dân không thể vay thế chấp để mua nhà. Ông mô tả đây là một khả năng có thể xảy ra trong tương lai16.
Trong bộ tài liệu về rủi ro khí hậu tại Vương quốc Anh công bố năm 2025, AXA Climate nhận định tài sản ở khu vực rủi ro cao có thể trở nên khó bảo hiểm hơn, kém hấp dẫn hơn và có nguy cơ trở thành tài sản bị mắc kẹt. Khả năng tiếp cận tài chính cũng có thể suy giảm, thường tác động mạnh hơn đến các nhóm dễ bị tổn thương17.
Các nhóm thu nhập thấp và cư dân nông thôn thường dễ bị ảnh hưởng hơn do ít khả năng di dời, tự trang trải chi phí khắc phục thiệt hại hoặc tiếp cận các công cụ bảo vệ tài chính thay thế. Báo cáo do Hiệp hội Giám sát Bảo hiểm Quốc tế (IAIS) phối hợp với Ngân hàng Thế giới (World Bank) xây dựng cho Nhóm công tác Tài chính Bền vững G20, công bố tháng 7/2025, đánh giá khoảng trống bảo hiểm thiên tai là thách thức toàn cầu với cả các nền kinh tế phát triển lẫn mới nổi.
Khoảng trống và mức độ dễ tổn thương thường lớn hơn tại các nền kinh tế mới nổi và đang phát triển, một phần do hạn chế về khả năng chi trả, độ sâu thị trường bảo hiểm, năng lực thể chế, tài khóa cũng như dữ liệu và mô hình rủi ro18.
Khoảng trống bảo hiểm tại Việt Nam
Tại Việt Nam, chính sách hỗ trợ phí bảo hiểm nông nghiệp được triển khai theo Quyết định 13/2022/QĐ-TTg của Thủ tướng Chính phủ, có hiệu lực từ 24/06/2022 đến hết ngày 31/12/2025. Quyết định quy định danh mục hỗ trợ tại 29 tỉnh, thành phố, phân bổ theo từng nhóm sản phẩm. Đối tượng được hỗ trợ phí bảo hiểm gồm một số cây trồng như lúa, cao su, hồ tiêu, điều và cà phê; vật nuôi gồm trâu, bò và lợn; cùng một số đối tượng nuôi trồng thủy sản như tôm sú, tôm thẻ chân trắng và cá tra. Riêng với cây lúa, các rủi ro được bảo hiểm gồm bão, áp thấp nhiệt đới, lốc, sét, mưa lớn, lũ, lũ quét, ngập lụt, sạt lở đất, sụt lún đất và nước dâng19.
Về quy mô tham gia thực tế, theo thông tin từ hội thảo do Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) phối hợp với Chương trình Phát triển Liên Hợp Quốc (UNDP) tổ chức, công bố tháng 1/2025, từ năm 2022 đến thời điểm đó có 3,630 hộ nông dân và tổ chức sản xuất tham gia bảo hiểm theo Quyết định 13/2022/QĐ-TTg, gồm 3,390 hộ nghèo, 227 hộ cận nghèo và 13 đối tượng khác. Tổng giá trị được bảo hiểm gần 71 tỷ đồng, tổng phí bảo hiểm 2.6 tỷ đồng, trong đó ngân sách nhà nước hỗ trợ 2.3 tỷ đồng.
Theo cùng nguồn, giai đoạn thực hiện Quyết định 22/2019/QĐ-TTg trước đó ghi nhận hơn 20,000 hộ và tổ chức tham gia, cao hơn đáng kể so với giai đoạn theo Quyết định 1320. Bộ Tài chính đang hoàn thiện dự thảo Nghị định sửa đổi, bổ sung Nghị định 58/2018/NĐ-CP về bảo hiểm nông nghiệp; dự thảo được lấy ý kiến từ đầu năm 2026 và đến tháng 5, Bộ đã công bố bản tổng hợp, tiếp thu, giải trình các ý kiến góp ý21.
Bên cạnh cơ chế hỗ trợ phí từ ngân sách, thị trường bảo hiểm thương mại cũng ghi nhận các yêu cầu bồi thường sau thiên tai. Theo thống kê của Bảo hiểm Agribank được báo Dân Việt dẫn lại, sau bão Yagi năm 2024, doanh nghiệp này nhận 536 hồ sơ yêu cầu bồi thường với tổng số tiền khoảng 177 tỷ đồng22.
Ngoài bảo hiểm thương mại, Việt Nam còn có cơ chế hỗ trợ khôi phục sản xuất từ ngân sách Nhà nước. Nghị định 09/2025/NĐ-CP, có hiệu lực từ ngày 25/2/2025, thay thế Nghị định 02/2017/NĐ-CP; riêng các nội dung hỗ trợ phòng, chống dịch bệnh động vật theo Nghị định 02 tiếp tục được áp dụng cho đến khi có quy định mới. Theo Nghị định 09, Nhà nước hỗ trợ một phần chi phí giống cây trồng, vật nuôi, thủy sản, lâm nghiệp, sản xuất muối hoặc chi phí sản xuất ban đầu tại các khu vực bị thiệt hại do thiên tai hoặc dịch hại thực vật. Khoản hỗ trợ này khác với tiền bồi thường theo hợp đồng bảo hiểm và được tính theo loại hình sản xuất, diện tích và mức độ thiệt hại. Chẳng hạn, với nuôi trồng thủy sản bán thâm canh hoặc thâm canh trong ao, đầm, mức hỗ trợ là 60 triệu đồng/ha diện tích nuôi bị thiệt hại23.
Như vậy, thách thức của Việt Nam nằm ở mức độ bao phủ bảo hiểm còn hạn chế so với quy mô rủi ro, dù các cơ chế bảo hiểm và hỗ trợ đã được thiết lập. Theo đánh giá của UNDP, việc phục hồi sau thiên tai tại Việt Nam vẫn phụ thuộc đáng kể vào ngân sách Nhà nước, trong khi khả năng tiếp cận bảo hiểm còn hạn chế24. Số người tham gia bảo hiểm nông nghiệp còn thấp. Với bảo hiểm nhà ở và tài sản trước rủi ro khí hậu, các nguồn công khai hiện chưa cung cấp số liệu thống nhất, cập nhật về tỷ lệ hộ gia đình hoặc tài sản được bảo hiểm, nên quy mô khoảng trống bảo hiểm và phần tổn thất mỗi nhóm phải tự gánh chưa thể lượng hóa đầy đủ.
Khi rủi ro khí hậu gia tăng, bài toán đặt ra gồm cả việc mở rộng sản phẩm bảo hiểm lẫn duy trì mức phí trong khả năng chi trả và độ bao phủ đủ rộng, để rủi ro thực sự được chuyển khỏi bảng cân đối của người dân, doanh nghiệp và ngân sách.
1. https://www.bis.org/publications/fsi-insight-54-too-hot-insure-avoiding-insurability-tipping-point.pdf
2. https://www.bis.org/publications/fsi-insight-65-mind-climate-related-protection-gap-reinsurance-pricing-and-underwriting-considerations.pdf; https://www.iais.org/uploads/2023/11/IAIS-Report-A-call-to-action-the-role-of-insurance-supervisors-in-addressing-natural-catastrophe-protection-gaps.pdf
3. https://www.bankofengland.co.uk/-/media/boe/files/events/2022/october/climate-and-capital-conference/dealing-with-uncertainty-research-paper.pdf
4. https://www.swissre.com/institute/research/topics-and-risk-dialogues/climate-and-natural-catastrophe-risk/growing-exposure/Natcat-protection-gap.html
5. https://www.swissre.com/dam/jcr:4b5669a3-b7e2-4682-bf96-a597085958a6/sigma-1-2026-natural-catastrophes-report.2026-04-29-12-27-10.pdf
6. https://www.munichre.com/en/company/media-relations/media-information-and-corporate-news/media-information/2026/natural-disaster-figures-2025.html
7. https://www.eiopa.europa.eu/document/download/bbdc653b-e335-41f0-8293-0d8280a09855_en?filename=EIOPA-BoS-24-473_Dashboard%20on%20insurance%20protection%20gap%20for%20natural%20catastrophes%20in%20a%20nutshell%20-%202024%20version.pdf
8. https://sdgs.un.org/sites/default/files/2025-07/Thematic%20Report%20on%20Finance.pdf
9. https://newsroom.statefarm.com/state-farm-general-insurance-company-california-new-business-update/
10. https://newsroom.statefarm.com/update-on-california
11. https://www.munichre.com/en/company/media-relations/media-information-and-corporate-news/media-information/2026/natural-disaster-figures-2025.html
12. https://ains.assembly.ca.gov/system/files/2026-04/ab-2061-chen-insurance-analysis-042226.pdf
13. https://www.nbcnews.com/business/real-estate/hurricane-risk-florida-escalating-flood-insurance-harder-get-rcna216843
14. https://www.axios.com/local/tampa-bay/2026/02/24/citizens-policies-tampa-bay-private-insurers-2025
15. https://www.moneymag.com.au/uninsurable-the-truth-about-australias-flood-insurance-crisis
16. https://congress.gov/119/chrg/CHRG-119shrg63444/CHRG-119shrg63444.pdf; https://yalelawjournal.org/essay/the-uninsurable-future-the-climate-threat-to-property-insurance-and-how-to-stop-it
17. https://mgaa.co.uk/wp-content/uploads/2025/04/Uninsurable-Future-AXA-Climate.pdf
18. https://www.iais.org/uploads/2025/07/G20-SFWG-input-paper-Identify-and-address-insurance-protection-gaps.pdf
19. https://vanban.chinhphu.vn/?pageid=27160&docid=205874&classid=2629
20. https://thoibaotaichinhvietnam.vn/se-sua-doi-nghi-dinh-bao-hiem-nong-nghiep-tang-vai-tro-la-chan-truoc-rui-ro-168749.html
21. https://vidi.mof.gov.vn/bo-tai-chinh/dong-gop-y-kien-du-thao-van-ban/ban-tong-hop-y-kien-tiep-thu-giai-trinh-y-kien-gop-y-phan-bien-xa-hoi-cua-cac-don-vi-ve-du-thao-nghi-dinh-sua-doi-bo-sung-mot-so-dieu-cua-nghi-dinh-so-582018nd-cp-ngay-1842018-cua-chinh-phu-ve-bao-hiem-nong-nghiep
22. https://danviet.vn/tam-khien-kinh-te-mua-bao-lu-can-chinh-sach-hanh-lang-phap-ly-ro-rang-de-bao-hiem-tiep-can-nong-dan-va-nguoi-yeu-the-d1349956.html
23. https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-dinh-ve-ho-tro-san-xuat-nong-nghiep-de-khoi-phuc-san-xuat-do-thien-tai-dich-hai-thuc-vat-119250110164414801.htm
24. https://irff.undp.org/sites/default/files/2024/Nov/irff-diagnostic-report-vietnam.pdf
Nguyễn Nhiều Lộc